auじぶん銀行の住宅ローンは、ペアローンと収入合算のどちらにも対応しています。2つの違いは債務者の数と、団体信用生命保険(団信)・住宅ローン控除の範囲です。ペアローンは2人がそれぞれ債務者となって団信にも加入し、控除も2人とも受けられます。収入合算は合算者が連帯保証人となり、団信と控除の対象は申込者本人だけです。
2人の収入を足せば借入可能額は増えますが、その分だけ金利上昇の影響も大きくなります。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)の誘導目標を1.25%程度へ引き上げました(日本銀行の公表文)。
全期間固定の代表であるフラット35も、2026年10月の金利は年3.830%(融資率9割以下・返済期間21年以上35年以下の最頻金利・住宅金融支援機構の公表値)と、算出方法が変わった2017年10月以降で最も高い水準です。2人で借りるかどうかは、いくら借りられるかより、金利が上がっても2人で返し続けられるかで決める必要があります。
変動金利の基準は短期プライムレートなど政策金利の動きが波及する指標で、固定金利やフラット35は長期金利の影響を受けます。動く要因が異なるため、固定が上がったからといって変動も同じだけ上がるとは限りません。auじぶん銀行の例で、ペアローンと収入合算の違い、団信、住宅ローン控除、遺族年金との関係を章ごとに見ていきます。
遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
auじぶん銀行はペアローン・収入合算のどちらにも対応
ペアローンとは、配偶者や親子などの親族がそれぞれ主債務者となり、同じ物件に対して別々に住宅ローンを組む方法のことです。収入合算とは、申込者本人の収入に配偶者や親などの収入を合わせて審査する方法のことで、auじぶん銀行では収入合算者が連帯保証人になります(2026年10月時点)。
auじぶん銀行の商品ページに記載されている取扱いを、項目ごとに表にしました。
| 比較の観点 | ペアローン | 収入合算 |
|---|---|---|
| 債務者 | 2人それぞれが債務者(同一物件に対しローン2本) | 申込者本人のみ |
| 連帯保証人 | お互いが相手の連帯保証人 | 収入合算者が連帯保証人 |
| 団体信用生命保険 | 2人それぞれが加入 | 申込者本人のみ加入 |
| 住宅ローン控除 | 2人それぞれが対象 | 申込者本人のみ対象 |
| 申込手続き | 2人それぞれがマイページ登録・審査申込(審査は同時進行) | 申込者本人のみ手続き(合算者の情報を入力) |
| 契約書・諸費用 | 契約2本分(印紙税・登記関連費用などが増える) | 契約1本分 |
※契約内容によっては住宅ローン控除の対象とならない場合があります。
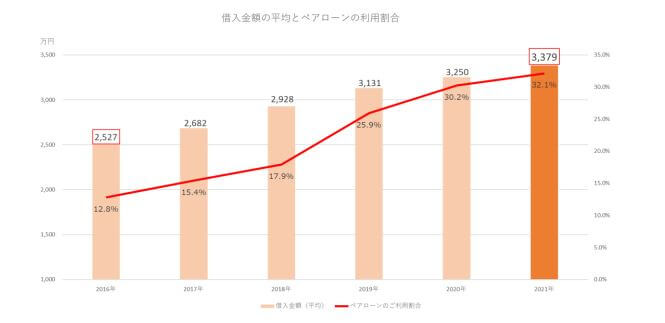
auじぶん銀行が公開している利用者データ(2024年4月〜2025年3月の新規借入をもとに算出)では、20代の51.9%、30代の33.1%がペアローンを利用しています。若い共働き世帯にとって、ペアローンが一般的な選択肢になっていることを示す数字です。
auじぶん銀行の住宅ローンキャンペーン
現在、auじぶん銀行で住宅ローンのキャンペーンは実施されていません。ペアローンの仕組みと留意点
ペアローンは、1つの物件に対して夫婦や親子がそれぞれ住宅ローンを契約し、合計2本のローンを組む仕組みです。収入合算より借入額を伸ばせるケースが多く、希望の物件を優先したい世帯に選ばれています。auじぶん銀行では、2人がそれぞれ借入条件を満たす必要があり、審査は両者同時に進みます。
契約が2本になるため、諸費用も2本分かかる点に注意が必要です。auじぶん銀行は電子契約のため印紙税はかかりませんが、抵当権設定の登録免許税や司法書士報酬などは契約数に応じて増えます。事務手数料は借入額の2.20%(税込)なので、2人の借入額の合計に対してかかります。初期費用は2本分で試算しておくと見落としを防げます。
ペアローンでは2人がそれぞれ団信に加入するため、パートナーに万が一のことがあればその人のローンは完済されます。しかし、残された側の自分名義のローンはそのまま残ります。子育て中に配偶者を亡くした場合、仕事と育児を続けながら自分のローンを払い続ける負担は小さくありません。
このリスクに備える方法は2つあります。1つは掛け捨て型の生命保険や収入保障保険で自分の債務分をカバーしておくこと。もう1つは、後の章で取り上げるペアローン連生団信を利用することです。
収入合算の仕組みと留意点
収入合算は、申込者本人の収入に配偶者や親などの収入を合算して借入可能額を計算する仕組みです。契約は1本にまとまるため、ペアローンのように2本分の登記関連費用がかからず、諸費用を抑えられるのが利点です。auじぶん銀行では、配偶者または親子関係にある場合などに利用できます。
auじぶん銀行の収入合算は連帯保証型で、連帯債務の取扱いはありません。団信に加入するのは申込者本人だけなので、連帯保証人となる合算者に万が一のことがあっても団信では保障されません。2人分の収入を前提に組んだ返済計画を、申込者が1人で背負う可能性が残ります。
住宅ローン控除も申込者本人だけが対象です。連帯債務型を扱う金融機関では合算者も控除を受けられる場合がありますが、auじぶん銀行では受けられません。借り方ごとの違いはペアローン・連帯債務・収入合算の違いを比べた記事で詳しく扱っています。合算者側のリスクには、掛け捨ての死亡保険や収入保障保険で別に備える方法が現実的です。
auじぶん銀行のがん50%保障団信は4疾病と長期入院も保障
auじぶん銀行の住宅ローンが共働き世帯に選ばれる理由の1つが、団信の内容です。単独で借りる場合、借入時に50歳以下であれば、がん50%保障団信に上乗せ金利なしで加入できます(2026年10月時点)。所定の悪性新生物と診断確定されると、住宅ローン残高の50%が保障されます。上皮内新生物や皮膚の悪性黒色腫以外の皮膚がん、責任開始日から90日以内の診断は対象外です。
名称はがん50%保障ですが、これに加えて次の保障が付いています。
- 4疾病保障…所定の急性心筋梗塞・脳卒中で所定の状態に該当または所定の手術を受けたとき、所定の肝疾患・腎疾患で60日以上継続入院したときに、残高の50%を保障
- 全疾病長期入院保障…精神障害を除くすべての病気・ケガで31日連続入院し、その後も入院が継続して合計180日以上になったとき、残高の100%を保障
- 月次返済保障…31日連続入院し、その後も入院が継続して30日に達するごとに、毎月の返済額を保障(継続した入院に対し5回、通算36回が限度)
- 重度がん保障…所定の悪性新生物と診断確定され、標準的な治療の効果がなかったなどと保険会社に判断されたとき、残高の100%を保障
がん診断保障と4疾病保障は、いずれか1回のみの支払いです。より手厚くしたい場合は、上乗せ金利を払って保障を引き上げることもできます。
| 団信プラン(単独加入) | 上乗せ金利 | おもな保障 |
|---|---|---|
| がん50%保障団信 | なし | がん診断50%+4疾病50%+全疾病長期入院100%+月次返済保障 |
| がん100%保障団信 | 年0.050% | がん診断で残高100%+全疾病長期入院100%+月次返済保障 |
| がん100%保障団信プレミアム | 年0.150% | がん診断100%+4疾病100%+各種給付金 |
| ワイド団信 | 年0.300% | 引受条件を緩和したプラン(65歳以下・一般団信に加入できない場合に審査) |
※特約付きの3プランは借入時に50歳以下の方が対象で、51歳以上の方は一般団信またはワイド団信となります。上乗せ金利の適用は同行が定める基準日で判定されるため、申込時の案内と異なる場合があります。引受保険会社はライフネット生命保険で、表の保障内容は2025年1月14日以降に借り入れた人が対象です(2026年10月時点)。
保障より金利の低さを優先したい人向けには、一般団信限定金利があります。借入時50歳以下で一般団信(特約なし)を選ぶと、通常より年0.054%低い金利が適用される仕組みです。2026年10月の新規借入の変動金利(物件価格80%以下)は、通常が年1.734%、一般団信限定金利が年1.680%です。がん50%保障団信を付けると、実質的には一般団信より年0.054%高い金利で借りることになります。
ペアローン連生団信という選択肢
auじぶん銀行は2025年1月14日から、ペアローン利用者向けにペアローン連生団信を取り扱っています。2人のうちどちらか一方に保険金の支払事由が生じたとき、相手方のローン残高も保障の対象になる仕組みで、ペアローン最大の弱点だった「残された側の債務が残る」問題を軽減できます。
| ペアローン連生団信のプラン | 上乗せ金利 | 対象年齢 |
|---|---|---|
| 一般団信 | 年0.200% | 年齢を問わず選択可(65歳以下) |
| がん50%保障団信 | 年0.300% | 50歳以下 |
| がん100%保障団信 | 年0.350% | 50歳以下 |
| がん100%保障団信プレミアム | 年0.450% | 50歳以下 |
利用にあたっては、次の点を理解しておく必要があります。
- 2人が同じプランを選ぶ必要がある(片方だけ別プラン・片方だけ連生、という組み方はできない)
- どちらかがワイド団信になる場合は、2人ともペアローン連生団信に加入できない
- 支払事由に該当していない側の免除された債務は一時所得とみなされ、所得税の課税対象になる(詳細は同行の『被保険者のしおり』に記載)
- ペア相手のローンが完済などで終了すると相手方の保障は終わるが、本人には引き続き連生団信の上乗せ金利が適用される
- 月次返済保障や各種給付金は連生保障の対象外(支払事由に該当した本人分のみ)
上乗せ金利の負担と、掛け捨ての生命保険で同等の保障を用意した場合の保険料を比べて判断すると、選びやすくなります。住宅ローンを含む借入金額の通算が1億円を超える場合は、別途、保険会社所定の健康診断結果証明書などの提出が必要になります(連生団信の場合はペア相手の借入希望額も含めて通算)。
借入期間を延ばして返済額を抑える方法もある
ペアローンや収入合算は収入を足して借入可能額を伸ばす方法ですが、借入期間を延ばして毎月の返済額を抑える方法もあります。auじぶん銀行の借入期間は最長50年で、35年1ヶ月以上の長期返済で契約すると適用金利に年0.1%が上乗せされます(2026年10月時点)。
期間を延ばすと毎月の返済額は下がる一方で、利息の総額は増え、完済時の年齢も上がります。何年で借りられるかは、最終返済時の年齢などの条件と審査結果で決まります。2人で借りることも長く借りることも借入可能額を押し上げますが、増えるリスクの種類が違います。
- 2人で借りる…片方が働けなくなったときに計画が崩れる(収入のリスク)
- 長く借りる…総返済額が増え、退職後まで返済が続きやすい(期間のリスク)
両方を同時に使えば借入可能額は最大になりますが、その分リスクも重なります。先に返せる金額を決め、それに合う手段を選ぶ順番で考えると、借りすぎを防げます。
死亡保険を検討する前に遺族年金を把握する
団信や民間の保険を検討する前に、公的な保障である遺族年金を確認しておくと、保険をかけすぎずに済みます。遺族年金で足りない分を民間の保険で補う、という順番が基本です。遺族年金には遺族基礎年金と遺族厚生年金があります。
遺族基礎年金を受け取れるのは、子のいる配偶者、または子です。配偶者には夫も含まれます。年金制度上の子とは、18歳になる年度の3月末までの方、または障害等級1級・2級の20歳未満の方を指します。
厚生年金の加入者が亡くなった場合は遺族厚生年金が発生します。現行制度では、夫が亡くなった場合は妻または子が受け取れますが、妻が亡くなった場合、夫は55歳以上でないと受給権が発生しません。55歳未満で子がいない夫が残された場合、遺族基礎年金も遺族厚生年金も受け取れないことになります。
妻が残された場合は、子がいれば両方を、子がいなくても遺族厚生年金を受け取れますが、子がいない30歳未満の妻は受給期間が5年間に限られます。遺族基礎年金を受け取れない40歳から65歳までの妻には、中高齢寡婦加算が加算されます。また現行制度では、残された配偶者の年収が850万円以上だと受け取れないという原則もあります(子がいる場合は、親が対象外でも子が遺族厚生年金を受け取れます)。
この男女差は、2025年6月13日に成立した年金制度改正法によって見直されます。厚生労働省の説明によれば、遺族厚生年金の見直しは2028年4月施行予定で、女性は20年かけて段階的に移行します。施行直後に原則5年間の有期給付の対象となるのは、18歳年度末までの子がいない、2028年度末時点で40歳未満の女性と、18歳年度末までの子がいない60歳未満の男性です。
有期給付には新たな加算が上乗せされて現行のおおむね1.3倍となり、5年経過後も障害状態にある方や収入が十分でない方は増額された年金を受け取れます(継続給付)。
すでに受給している方、60歳以降に受給権が発生する方、18歳年度末までの子を養育する間にある方は影響を受けません。遺族基礎年金の子の加算額も引き上げられます。
ペアローンと収入合算のそれぞれについて、夫が亡くなったとき、妻が亡くなったときに受け取れる遺族年金を調べておくと、必要な死亡保障額が具体的に見えてきます。
同性パートナー・事実婚・婚約中でもペアローンを申し込める
auじぶん銀行のペアローン・収入合算は、法律婚の夫婦に限らず利用できます。公式サイトには、同居予定の婚約者・事実婚・同性パートナーのいずれも申込可能と明記されています(2026年10月時点)。
- 同居予定の婚約者…後日、入籍を証する書面の提出を求められる場合があります
- 同性パートナー…本審査時に、自治体が発行するパートナーシップ証明書等の写し、または任意後見契約の公正証書・登記事項証明書と合意契約の公正証書の一式を提出します
- 事実婚…本審査時の必要書類は同行の「必要書類」ページで確認します
同性パートナー・事実婚で申し込む場合、仮審査申込画面(4/8)の続柄欄では「その他」を選びます。求められる書類は変わることがあるため、申込前に必要書類のページを見ておくと手続きが止まりません。
auじぶん銀行での申し込み手順
ネット銀行での手続きは難しそうに見えますが、仮審査の入力画面でペアローンや収入合算の有無を選ぶ形です。どちらを使うかは、仮審査の段階で申告する必要があります。
ペアローンの申し込み方法
- 2人がそれぞれ住宅ローンマイページを登録する
- 仮審査申込画面で「ペアローンの有無」を選択する
- 次の画面でペアローン対象者(相手方)の情報を入力し、仮審査を申し込む(それぞれに申込番号が発行される)
- 引き続き団信の申込み・告知を行い、仮審査承認後にそれぞれ手続きを進める
仮審査で入力する借入希望額は、ペアローンの総額ではなく自分の分だけです。借入希望日は2人とも同じ日付にそろえます。どちらか一方しか登録・申込をしていないと、以降の手続きに進めません。物件関連など2人に共通する書類は、まとめて1部の提出で済みます。
収入合算の申し込み方法
- 申込者本人が住宅ローンマイページを登録する
- 仮審査申込画面で「収入合算の有無」を選択する
- 次の画面で収入合算者(連帯保証人となる方)の情報を入力して申し込む
仮審査に書類は不要で、本審査で必要書類を提出します。単独で申し込んだあとにペアローンへ変更したい場合は、auじぶん銀行モーゲージサービスセンターの住宅ローン窓口へ連絡が必要です。
ペアローンか収入合算か、迷ったときの判断軸
判断に迷ったら、住宅ローン控除と団信の2点から考えると比べやすくなります。
住宅ローン控除の視点
住宅ローン控除は、定められた期間、毎年の年末残高に一定の割合を掛けた金額が所得税から控除される制度です。所得税から引ききれない分は、一部が住民税からも控除されます。ペアローンなら2人がそれぞれ控除を受けられますが、auじぶん銀行の収入合算(連帯保証型)では申込者本人のみが対象です。共働きで2人とも十分な所得税・住民税を納めている世帯ほど、ペアローンの控除メリットは大きくなります。
制度面では、2022年の税制改正で控除率が1%から0.7%に引き下げられ、2026年時点でも0.7%が続いています。令和8年度税制改正では適用期限が5年延長され、2026年1月1日から2030年12月31日までに入居した場合も対象になりました(関連税制法は2026年3月31日に成立)。
あわせて、省エネ性能の高い既存住宅について借入限度額の引き上げと控除期間13年への拡充、床面積要件の40㎡以上への緩和(合計所得金額1,000万円超の方や子育て世帯等への上乗せ措置の利用者は50㎡以上)などの見直しも行われています。借入限度額は住宅の省エネ性能や入居時期、世帯の区分で変わります。
国土交通省 住宅ローン減税等の延長・拡充が閣議決定されました!
団信の視点
ペアローンでは2人がそれぞれ団信に加入し、収入合算では申込者のみが加入します。家計を2人で支えている世帯には、双方に保障があるペアローン(できれば連生団信)が向いています。一方、家計を主に世帯主が支えていて、世帯主に万が一があったときのリスクが突出している家庭は、収入合算または単独契約のほうが分かりやすく、諸費用も抑えられます。
検討時はライフプランを作る
ペアローンも収入合算も、借入額を増やすための方法です。その分、家計に占める住宅ローンの負担は重くなりがちで、金利上昇局面では借入時より返済額が増えることも想定しておく必要があります。
2人で借りれば高額なローンが組めるという理由だけで決めず、ライフプランを作成して、2人で長期間にわたって返済できるのかを検証することをおすすめします。ライフプランとは、今後のライフイベントと家計の収支を年表にしたキャッシュフロー表を合わせたものです。
<ライフプランを作成するとわかること>
- 今後の収支・貯蓄計画
- お互いのキャリアプラン
- お互いの考え方
たとえば教育費が膨らむ時期に資金が足りなければ、キャッシュフロー表では貯蓄がマイナスとして表れます。借入前であれば借入額を下げる選択ができますが、借りてしまってからでは修正が難しくなります。
キャリアプランの共有も重要です。ライフプランを作る過程で、一方が子どもが生まれたら仕事を離れたいと考えているとわかれば、ペアローンや収入合算は慎重に判断する必要があります。住宅ローンは、今後も収入があることを前提に組むものだからです。
途中で売却も考えるのか、長く住み続けるのかの考えがずれていると、後の判断で意見が分かれかねません。単独ローンでも同じことが言えますが、2人で借りる場合は影響がより大きくなります。
ペアローン・収入合算のよくある質問
Q. 単独で申し込んだあとにペアローンへ変更できますか?
A. 変更を希望する場合は、auじぶん銀行モーゲージサービスセンターの住宅ローン窓口へ連絡します。ペアローンの有無は仮審査の入力画面で申告する仕組みのため、申込前に2人で方針を決めておくと手続きの手戻りを防げます。
Q. ペアローン連生団信は、どちらか一方だけ加入できますか?
A. できません。ペアローン連生団信は2人が同じプランを選ぶことが条件です。また、どちらかがワイド団信での加入となる場合は、2人ともペアローン連生団信を利用できません。
Q. 収入合算者も住宅ローン控除を受けられますか?
A. auじぶん銀行の収入合算では、住宅ローン控除の対象は申込者本人だけです(契約内容によっては対象とならない場合もあります)。合算者にも控除を受けさせたい場合は、ペアローンか、連帯債務型を扱う他行を検討することになります。
Q. 借入期間を延ばせば、2人で借りなくても足りますか?
A. 毎月の返済額を抑える方法にはなりますが、35年1ヶ月以上にすると年0.1%の上乗せがあり、利息の総額も増えます。完済時の年齢も上がるため、退職後の返済をどう見込むかを先に考える必要があります。
Q. 借入額が大きいと健康診断書は必要ですか?
A. 住宅ローンを含む借入金額の通算が1億円を超える場合は、保険会社所定の健康診断結果証明書などの提出が必要です。連生団信ではペア相手の借入希望額も含めて通算し、加入最高保険金額は通算2億円です。
Q. 団信の保障内容は借入時期で変わりますか?
A. 変わります。auじぶん銀行の公式サイトに掲載されている保障内容は2025年1月14日以降に借り入れた方が対象で、それ以前に借入れた方は借入時期ごとの案内ページを参照する必要があります。契約中の方は、住宅ローンマイページの「お申込・契約内容照会」から団信特約による上乗せ金利を確認できます。
まとめ
ペアローンと収入合算は借入可能額を増やす点では似ていますが、債務者の数・団信・住宅ローン控除・諸費用が異なる仕組みです。auじぶん銀行はどちらにも対応しており、がん50%保障団信やペアローン連生団信など、共働き世帯がリスクに備える選択肢がそろっています。ほかの注意点はauじぶん銀行の住宅ローンのデメリットをまとめた記事で取り上げています。
2026年は政策金利が引き上げられ、固定金利も上がっています。借入額は、上限から決めるより金利が上がっても続けられる返済額から逆算する考え方が欠かせません。まず1行の条件を理解し、それを基準に他行と同じ項目で比べると違いが見えます。
auじぶん銀行は公式サイトにペアローンや団信の情報が詳しく載っているため、最初に調べる銀行としても使えます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。