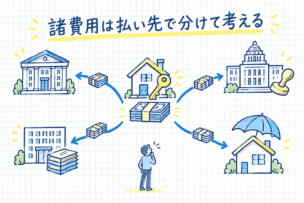
住宅ローンの諸費用とは、借りたお金とは別に、契約や登記のために支払う費用のことです。主なものは事務手数料、保証料、ローン契約書の印紙税、抵当権設定の登録免許税と司法書士報酬、火災保険料の6つです。
金額の差がいちばん大きいのは事務手数料で、借入額の2.20%(税込)とする定率型なら3,000万円の借入で66万円になります。これに対して印紙税は2万円、住宅用家屋の軽減を使った登録免許税は3万円で、税金の部分は借入額のわりに小さく収まります(2026年10月時点の税率)。
住宅ローンの諸費用とは、借りたお金とは別に、契約や登記のために支払う費用のことです。主なものは事務手数料、保証料、ローン契約書の印紙税、抵当権設定の登録免許税と司法書士報酬、火災保険料の6つです。
金額の差がいちばん大きいのは事務手数料で、借入額の2.20%(税込)とする定率型なら3,000万円の借入で66万円になります。これに対して印紙税は2万円、住宅用家屋の軽減を使った登録免許税は3万円で、税金の部分は借入額のわりに小さく収まります(2026年10月時点の税率)。
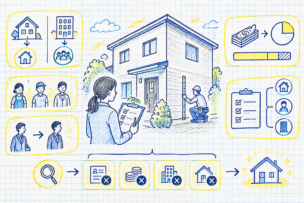
フラット35の審査は雇用形態や勤続年数を問わず間口が広い一方で、落ちる理由はおおむね4つに絞られます。信用情報に事故がある、総返済負担率の基準を超えている、取扱金融機関の独自基準に合わない、物件が技術基準を満たさず適合証明書を取れない、の4点です。近年は金利の上昇によって、同じ年収でも総返済負担率の基準を超えるケースが増えています。
フラット35とは、国土交通省などが所管する独立行政法人・住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利の住宅ローンのことです。借入時から完済まで金利が変わらないため、返済計画を立てやすい点が特徴です。
申込先は機構ではなく、機構と提携する金融機関です。メガバンクや地方銀行・信用金庫・ネット銀行のほか、住宅ローン専門のモーゲージバンクなど全国300以上の金融機関が取り扱っており、適用金利は金融機関ごとに異なります。
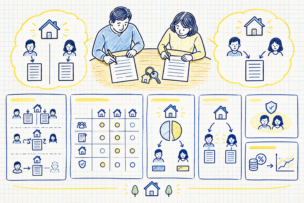
ペアローンは2人がそれぞれ1本ずつ住宅ローンを契約する方法、収入合算は2人の収入を合わせて1本のローンを借りる方法です。収入合算はさらに、2人とも全額の返済義務を負う連帯債務型と、一方が保証人になる連帯保証型に分かれます。どれを選ぶかは、団信に2人とも入れるか、住宅ローン控除を2人で使えるかで決まります。
いずれも、1人の収入では希望する物件に届かないときに借入可能額を増やすための仕組みです。共働きの正社員や公務員の夫婦はもちろん、正社員でなくても一定の安定した収入があれば合算できるケースがあります。
ただし、2人で借りれば借入額が膨らみ、金利上昇の影響も大きくなります。【フラット35】の2026年10月資金受取分の借入金利(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)は最も多い金利で年3.830%と、現行制度になった2017年10月以降で最も高い水準です。
スポーツ選手の住宅ローン審査が会社員より厳しくなるのは、競技の知名度や年俸の額が理由ではなく、その収入が何年続くかを銀行が見通しにくいからです。プロ選手の多くは住宅ローンの審査で個人事業主に近い扱いとなり、過去3年分の所得の推移を確認されます。
その受け皿として現実的なのが、職業や雇用形態を申込条件に掲げていない【フラット35】です。本ページでは、年齢や信用情報、物件の評価といった職業を問わず共通する審査項目は扱わず、スポーツ選手に固有の論点に絞っています。
暗号資産(仮想通貨)の売買や交換を日本の居住者に提供するには、資金決済法にもとづく内閣総理大臣の登録が必要です。実際の登録事務は金融庁と財務局が担っており、2026年9月30日現在で登録を受けている暗号資産交換業者は27社です。
口座を開く前に、金融庁の「暗号資産交換業者登録一覧」で業者名と登録番号を照らし合わせれば、無登録業者との取引はおおむね避けられます。登録は利用者を守る態勢の確認であって、暗号資産の価値や利益を国が保証する仕組みとは別のものです。
アシューマブルローンとは、金利引継特約付き【フラット35】のことです。長期優良住宅などをこの特約付きのフラット35で買った人が、返済中にその住宅を売るとき、買主の同意を得て、当初借りたときの金利のまま債務を買主へ引き継げます。
フラット35の2026年10月の最頻金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.830%で、現行の制度になった2017年10月以降で最も高い水準です。金利が上がる局面ほど、低い金利を引き継げることは売却時の材料になります。一方で、対象住宅と取扱金融機関が限られ、引き継ぐ側には団信や住宅ローン控除の制約があります。
続きを読む
SBI新生銀行の住宅ローンは、SBIハイパー預金を開設して変動金利(半年型)で借りると、当初借入金利が年0.09%引き下げられます。2026年10月に契約する場合は、通常の年1.430%が年1.340%になります。借り換えやリフォーム資金も対象で、金利タイプを変えなければ当初の期間が終わったあとも同じ引下げ幅が続きます。
一方で、自己資金10%以上の金利優遇とは併用できず、当初固定金利と長期固定金利は対象外です。プログラムに終了日は示されていませんが、市場動向により内容の変更や中止がありうると公式に記載されています。本記事は2026年10月18日に公式サイトで確認した内容にもとづいています。
続きを読む
遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
auじぶん銀行の住宅ローンは、ボーナス払いを併用できます。公式の名称は半年毎増額返済で、借入金額の50%までをボーナス月の返済に充てられます。返済月は1月と7月、6月と12月のように半年ごとの組み合わせから一つ選ぶ仕組みです(2026年10月時点の公式案内)。
注意したいのは、一度決めたボーナス月は原則として変更できないことと、割合を上げるほど家計がボーナスの額に左右されることです。金利が上がり始めた今は、借りる前の設計がいっそう返済の負担を左右します。
国外送金等調書とは、1回100万円を超える海外への送金や海外からの受け取りがあったときに、取り扱った金融機関が税務署へ提出する報告書のことです。送金した人が自分で出す書類ではなく、銀行などに提出の義務があります。
調書が出たからといって、送金そのものに税金がかかるわけではありません。税金がかかるかどうかは、そのお金が贈与なのか、仕事の報酬なのかといった中身で決まります。本文の条文と数値は、e-Gov法令検索と国税庁・財務省の公表資料で2026年10月に確認しています。
法人プリペイドカードとは、会社が事前にチャージした残高の範囲でだけ使える法人向けのカードのことです。与信審査がなく、チャージした分しか使えないため、従業員に広く配っても使いすぎが起こりにくい仕組みです。2026年10月時点で新規に申し込める代表的なサービスには、カード1枚あたり月額150円(税別)のBizプリカと、初期費用と月額の基本料金で利用するpaild(ペイルド)があります。
中小企業では、経費精算の手間そのものが負担になりがちです。仕入れや出張費を現金や立替で処理すると、1件ごとの確認と精算に総務・経理の時間が取られます。法人プリペイドカードは、この立替と小口現金を減らすための道具として導入が進んでいます。
 住宅ローンの諸費用一覧|事務手数料・保証料・登記費用・印紙税
 フラット35の審査基準|通らない・落ちた4つの理由と対策
 ペアローン・連帯債務・収入合算の違い|団信と控除で選ぶ
 スポーツ選手の住宅ローン審査|厳しい理由とフラット35
 暗号資産交換業者の登録制度|金融庁一覧の確認方法と無登録業者
 アシューマブルローンとは?金利引継特約付きフラット35の仕組…
 SBI新生銀行の住宅ローン金利優遇|ハイパー預金で年0.09…
 auじぶん銀行のボーナス払い|上限50%・変更の可否と注意点
 国外送金等調書とは|100万円超の海外送金が税務署に届く仕組…
 法人プリペイドカード比較|Bizプリカとpaildの費用と選…