住宅ローン

ネット銀行の住宅ローンとつなぎ融資|ソニー・ドコモ・auじぶんの対応

注文住宅の建築と資金計画を検討する家族のイメージ

ソニー銀行やauじぶん銀行では、自社でつなぎ融資を取り扱っていませんが、提携するノンバンクのつなぎ融資を利用することで注文住宅にも対応できます。一方、ドコモSMTBネット銀行(住宅ローン対面)は、着工金・中間金に利用できるつなぎ融資を取り扱っており、土地購入時に住宅ローンを先行して実行できる「土地先行プラン」との併用も可能です。
注文住宅では、住宅ローンの金利だけでなく、土地購入代金や着工金・中間金など、建物が完成するまでに必要となる資金をどのように準備できるかも重要です。ネット銀行によって対応方法が異なるため、住宅ローンを比較する際は、つなぎ融資や分割融資への対応もあわせて確認しましょう。

auじぶん銀行の住宅ローンは、低水準の金利や手厚い団体信用生命保険、さらにau経済圏を活用した金利優遇サービスで多くの利用者に選ばれてきました。

ただし、最大限に優遇された金利で利用するには条件が細かく、携帯電話や電気、インターネット、テレビといった指定サービスの利用が前提になります。金利優遇の幅や適用条件は見直されることがあるため、申込前に条件欄の細目まで目を通しておきましょう。

また、事務手数料は借入金額の2.20%(税込)で、審査の結果によっては保証付き金利プランが提示されることもあります。人気の住宅ローンだからといって審査が甘いわけではなく、年収や勤続年数、他の借入状況、自己資金比率、物件評価などを総合的に判断され、希望額どおりに借りられないこともあります。団信にも免責条件や年齢制限があります。

要するに、誰にとっても「理想の住宅ローン」になるわけではないということです。優遇条件を満たせるか、返済期間の設定が総支払額にどう影響するか、団信オプションの費用対効果、そして自分が審査を通過できるかを冷静に見極めることが欠かせません。数字の良さだけに惹かれず、必ず条件欄の細部や注意書きを確認し、最終的には実際の適用金利と総返済額で判断することが重要です。

注文住宅を建てる際の資金計画は、建売住宅やマンションの購入に比べて格段に複雑です。土地の購入から建築の着工、中間金の支払い、そして引き渡しに至るまで、いくつもの段階で支払いが発生するため、事前に全体の資金の流れを明確にしておく必要があります。

一般的な住宅ローンは、完成した建物を担保として引き渡し時に融資が実行される仕組みです。そのため、家が完成する前に必要となる土地代や建築費の一部は、別の方法で資金を準備しなければなりません。

こうした建築途中の支払いに対応するために利用されるのが「つなぎ融資」です。つなぎ融資は、住宅ローンが実行されるまでの間に必要な資金を一時的に借り入れ、建物完成後に本融資(住宅ローン)で一括返済する仕組みです。土地の決済金や着工金、中間金の支払いなど、自己資金だけでは対応が難しい局面で活用されます。

また、工事の進行に合わせて住宅ローンを段階的に実行する「分割融資」という方法もあります。こちらはつなぎ融資を利用せずに済むケースもありますが、金融機関によって対応可否が異なります。

特にネット銀行では、つなぎ融資や分割融資に自社では対応していないことが多く、注文住宅を検討している人にとっては重要な確認ポイントとなります。金利の低さだけで住宅ローンを選んでしまうと、いざ支払い段階になって資金繰りに困ることもあるため注意が必要です。

さらに、つなぎ融資の金利は通常の住宅ローンよりも高めに設定される傾向があり、工期が延びるほど利息負担も増加します。融資回数や利用期間に制限が設けられているケースも多いため、建築スケジュールと資金計画を密接に連動させておくことが欠かせません。つなぎ融資の多くは短期プライムレート(短プラ)に連動しますが、その短プラは2026年8月3日に大手銀行で年2.125%から年2.375%へ引き上げられています(後述)。

注文住宅では、「いつ、どの段階で、いくら支払うのか」を事前に整理し、つなぎ融資や分割融資を含めた全体の資金計画を立てることが、無理のない家づくりにつながります。住宅ローン選びの段階から、金融機関に「つなぎ融資の対応状況」「融資条件」「利息発生のタイミング」などを具体的に確認しておくことが大切です。

それではつなぎ融資の仕組みと具体的な銀行の選び方について解説していきます。

続きを読む
つなぎ融資とは?分割融資との違い・費用・対応銀行を解説

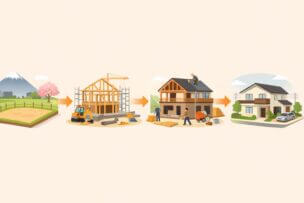
注文住宅の建築とつなぎ融資の資金の流れのイメージ

つなぎ融資とは、注文住宅の土地代金や着工金・中間金を、住宅ローンが実行されるまでの間だけ立て替えて借りる短期のローンです。住宅ローンとは別契約で、建物の引き渡し時に実行される住宅ローンでまとめて完済(一本化)します。

住宅ローンは原則として完成した住宅の引き渡しと同時に融資が実行されるため、担保になる建物がまだ存在しない建築期間中の支払いには使えません。この時間差を埋める方法が、つなぎ融資と分割融資(分割実行)の2つです。

以下、両者の違い・実際にかかる費用・どの銀行がどこまで対応しているのかを、2026年9月時点の各社公式情報で順に整理します。

続きを読む

住宅ローンの申込みから審査・借入れまでの流れ|期間と必要書類

住宅ローンを組んでマイホームを手にした夫婦のイメージ

住宅ローンは「仮審査(事前審査)→本審査(正式審査)→契約手続→融資実行」の順に進み、申込みから実際にお金が振り込まれるまで最短でも1ヶ月、書類の不備などがあれば2ヶ月ほどかかります。

そして見落とされやすいのが、適用される金利は申込時点ではなく融資実行時点のものだという点です。手続きに1〜2ヶ月かかる以上、金利が動く局面では「いつ実行されるか」が返済額に直結します。

カードローン・自動車ローン・教育ローンなどと比べて、住宅ローンは特に厳しい審査を通過する必要がある金融商品です。融資金額が数千万円単位と高額で、30年以上かけて返済することになるためです。年収はもちろん、健康状態や勤務先・雇用形態・転勤履歴など、さまざまな観点から慎重に審査されます。

こう説明すると不安に感じるかもしれませんが、マイホームを購入する人の大半は住宅ローンを利用しています。審査を受けること自体にお金はかかりませんので、それほど身構えず、まずは申し込んでみるのも一つの方法です。

続きを読む

自営業・個人事業主の住宅ローン審査|年収基準と通すためのポイント

自宅で働く自営業者と住宅ローンのイメージ

「自営業・個人事業主は住宅ローン審査に通りにくい」とよく言われます。公務員や大企業の会社員と比べてハードルが高くなりやすいのは事実ですが、通らない・借りられないという意味ではありません。確定申告の所得を整え、事業継続年数と年収基準が合う金融機関を選べば、フリーランスでも住宅ローンは十分に組めます。

鍵になるのは、審査で見られるのが売上ではなく確定申告書の「所得」であること、そして事業継続年数の要件が金融機関ごとにまったく違うことの2点です。とくに【フラット35】は事業継続年数の規定そのものを置いていません。

個人で事業を営む自営業・個人事業主・フリーランスは全国に数百万人規模で存在します(会社員や会社経営をしながら個人事業を兼ねる人も多く、正確な人数の把握は難しいのが実情です)。

参考:総務省統計局「統計 Today」

続きを読む

住宅ローン審査の勤続年数・年齢・健康状態|主要7行の条件を比較

住宅ローンの審査書類を確認する夫婦のイメージ

住宅ローンの審査で必ず確認されるのは、「勤続年数」「年齢」「健康状態」の3つです。いずれも「長い期間、返済を続けられるか」を測るための入口の条件にあたります。

もっとも、その基準は金融機関ごとにかなり違います。勤続年数を条件にしない銀行ほど、代わりに年収のハードルが高く設定されている——という組み合わせで設計されているのが実情です。

カードローンなどと比べて住宅ローンの審査が複雑なのは、数千万円単位のお金を10年以上かけて返してもらう前提で、返済力を多角的に見る必要があるからです。なお「健康状態」は銀行そのものではなく、団体信用生命保険(団信)の加入審査という形で確認されます。

マイホームは人生最大の買い物であり、そのために借りる住宅ローンは人生最大の借金です。有利な条件で利用するためにも、どこが見られるのかをあらかじめ把握しておきましょう。

続きを読む

ドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの審査基準と金利上乗せ

住宅ローンの審査基準を確認する夫婦のイメージ

ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、住宅ローンの審査基準そのものを公開していません。公式に明示されているのは、借入時 満18歳以上満65歳以下・最終返済時 満80歳未満、安定かつ継続した収入があること、指定の団体信用生命保険に加入が認められることの3点(外国人の場合は日本で永住許可を取得していること)です。

もうひとつ押さえたいのが、審査に通っても表示金利どおりとは限らないという点です。公式サイトには、審査結果によって表示金利に年0.100%〜0.300%が上乗せとなる場合があると明記されています。

さらにWEB申込コースでは、「物件価格の80%以下でお借入れいただく場合の金利優遇」と「環境配慮型住宅への特別金利優遇」が2026年8月実行分をもって終了しました(対面相談コースでは引き続き利用できます)。頭金の厚さで表示金利が変わる仕組みは、WEB申込コースではなくなっています。

続きを読む

中央ろうきん住宅ローンの審査基準|申込条件・金利・諸費用

勤労者向けの非営利金融機関による住宅ローンのイメージ

中央ろうきん(中央労働金庫)の住宅ローンの入口条件は、申込時 満18歳以上・融資時 満66歳未満・最終返済時 満81歳未満、同一勤務先に1年以上勤務(自営業者等は事業開始後3年以上)、安定継続した前年税込年収150万円以上の3点です。

勤続3年を目安とする銀行が多いなかで勤続1年以上、年収も150万円以上と、間口が広いのが特徴です。契約社員・パート社員・自営業者も一定の条件を満たせば対象になります。

ろうきんは、労働組合や生協などの勤労者が資金を出し合ってつくった営利を目的としない協同組織の金融機関です。全国に13あるうち中央ろうきんは、茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨の関東1都7県を営業エリアとしています。

以下の条件・金利は2026年9月1日時点の中央ろうきん公式情報にもとづきます(金利ページの画面更新日は2026年9月1日。金利は毎月見直され、月中に変更となる場合もあります)。

続きを読む

大東銀行の住宅ローン|金利・手数料・団信・フラット35を解説

地方で住宅を購入する家族のイメージ

大東銀行の住宅ローンは、2026年9月1日現在、変動金利の適用金利が年1.100%〜1.950%(店頭表示金利 年3.375%)で、8月から据え置きです。

これに対し固定金利は3年・5年・10年のいずれも店頭表示金利が0.200%引き上げられ、10年固定の適用金利は年2.800%〜3.650%になりました。変動は据え置き、固定だけ上昇——これが今月の要点です。

融資枠は最大2億円・最長50年で、団信の選択肢が多いのも特徴です。大東銀行は福島県郡山市に本店を置き、東京・宇都宮・さいたま市などにも店舗を持つ第二地方銀行で、きらやか銀行・仙台銀行・福島銀行とATMを相互無料提携した「東北おむすび隊」にも参加しています。

続きを読む

年収500万円の住宅ローン|いくら借りられる?限度額と金利の影響

年収500万円で住宅ローンの返済計画を考える夫婦のイメージ

年収500万円なら、返済負担率35%の上限から逆算した借入可能額の目安は30年返済でおよそ3,264万円、35年返済でおよそ3,548万円です(金利年3.460%・元利均等・ボーナス返済なしで試算)。ただしこれは金利しだいで動く数字で、金利が年1.0%なら30年返済でも約4,534万円と、1,200万円以上の開きが出ます。

年収500万円台はほとんどの銀行の年収条件をクリアできる水準です。だからこそ「いくら借りられるか」と「いくらなら無理なく返せるか」を分けて考える必要があります。審査で何が見られるのか、金利で限度額がどれだけ動くのかを順に整理していきましょう。

続きを読む

年収400万円台の住宅ローン審査基準|借入可能額の目安と注意点

住宅ローンの返済計画を確認する夫婦のイメージ

年収400万円台でも住宅ローンは十分に組めます。問題は「通るかどうか」よりいくらまで借りられるかで、その答えは金利水準しだいで数百万円単位で動きます。返済負担率35%の上限いっぱいまで使った場合、年収400万円の借入上限は金利年1.0%なら約4,133万円ですが、【フラット35】の最頻金利である年3.460%(2026年9月資金受取分)では約2,839万円にまで下がります。

住宅金融支援機構が示す返済負担率の考え方をもとに、年収400万円台の審査基準と借入可能額の目安、そして「借りられる額」と「無理なく返せる額」の差を順に整理していきます。

続きを読む