ソニー銀行の住宅ローンで事前に知っておきたい注意点は4つです。前年度の年収400万円以上という申込条件、5年ルールと125%ルールがないこと、3つの商品の選び方で総コストが変わること、固定セレクト住宅ローンは当初の固定期間が終わると金利の引下げ幅が縮むことです。
どれも商品の欠陥ではありませんが、仕組みを知らずに借りると想定と違う結果になります。ソニー銀行の住宅ローンは2026年のオリコン顧客満足度®調査で、住宅ローン(専門家評価)の「返済サポート」第1位に選ばれています。良い点と注意点の両方を知ったうえで比べてください。
2026年11月の適用金利は、変動セレクトの変動金利が年1.847%
ソニー銀行は毎月、その月に適用する住宅ローン金利を公表しています。2026年11月に新規借入で適用される主な金利は、下の表のようになっています(借り換えも同じ水準・団信の上乗せ前)。
| 金利タイプ | 変動セレクト住宅ローン | 固定セレクト住宅ローン | 住宅ローン |
|---|---|---|---|
| 変動金利 | 1.847% | — | 2.207% |
| 固定10年 | 4.053% | 3.653% | 3.953% |
| 固定15年 | 4.533% | 4.133% | 4.433% |
| 固定20年 | 4.798% | 4.398% | 4.698% |
| 固定20年超〜35年 | 5.071% | — | 4.971% |
※2026年11月時点・ソニー銀行の公式サイト「適用金利」にて確認。変動セレクト住宅ローンは新規借入時は変動金利のみ、固定セレクト住宅ローンは新規借入時は固定金利(10年・15年・20年)のみ選べます。
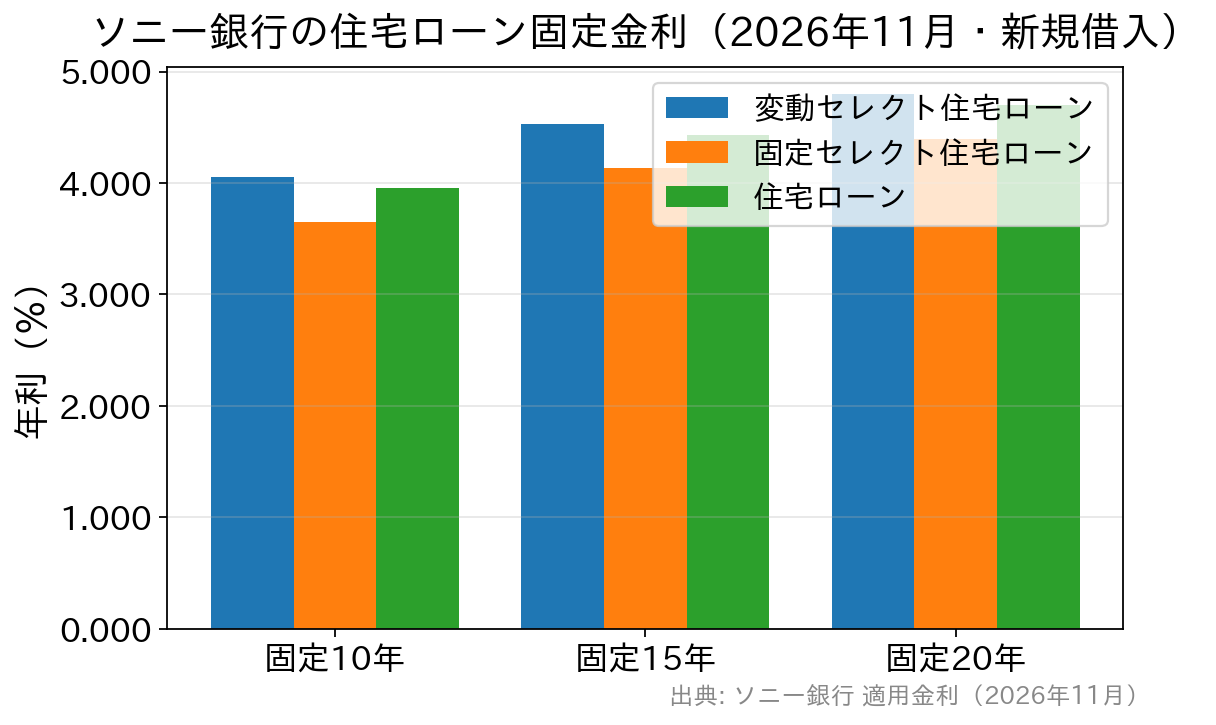
2026年11月適用分は、3商品とも変動金利が前月から据え置かれ、固定金利は各期間で引き下げられました。変動金利は短期金利、固定金利は長期金利をもとに決まるため、両者が同じ方向に動くとは限りません。
表からは、3つの商品を金利タイプで使い分けるものだと分かります。変動金利で借りるなら引下げ幅が最も大きい変動セレクト住宅ローン、10〜20年の固定で借りるなら固定セレクト住宅ローンの金利が低く、事務手数料が定額の住宅ローンは金利が高めです。
実際に適用されるのは、申し込んだ日ではなく借入日の金利です。新規購入で物件価格を超えて借りる場合や完済時75歳以上の場合は年0.1〜0.2%、借り換えで借入期間が35年を超える場合は年0.2%が上乗せされます。
反対に金利が下がる制度もあります。ZEHや認定長期優良住宅などの環境配慮型住宅を新築・購入する場合は、変動セレクト住宅ローンの基準金利から年1.510%引き下げる環境配慮型住宅ローンを使えます。2026年11月は変動 年1.747%で、対象は新築物件に限られ、ほかの優遇とは併用できません。
適用には、BELS評価書や認定通知書など要件を満たす証明書を本審査までに提出する必要があります。これから建てる住宅が要件を満たすかは、着工前にハウスメーカーへ問い合わせてください。
ソニー銀行の住宅ローンのメリット
事務手数料44,000円の「住宅ローン」を選べる
ソニー銀行の住宅ローン(商品名)は、融資事務手数料が定額の44,000円(税込)です。変動セレクト住宅ローンと固定セレクト住宅ローンの手数料は融資額×2.20%(税込)なので、3,000万円を借りると66万円(税込)かかります。
住宅ローン(商品名)は表面の金利が高めですが、手数料の差が大きいため、借入期間が短い借り換えや、数年後に住み替えて一括返済する予定がある場合に総額で有利になることがあります。融資額は最大3億円までなので、借入額が大きいほど定額の手数料の差は広がります。
仮審査の回答は最短60分
ソニー銀行は住宅ローンの審査にAIを使っており、仮審査は最短60分で回答が届きます。ネットで申し込めて結果がすぐ分かるため、物件探しの段階で借りられる金額の目安をつかむ使い方もできます。
がん団信50は上乗せ金利なし、がん団信100は年0.100%の上乗せ
ソニー銀行は、がん団信100、がん団信50、3大疾病団信、生活習慣病団信、ワイド団信など複数の団信を扱っています。がん団信50とは、がんと診断確定されると住宅ローン残高の50%が保険金で返済される団信のことで、上乗せ金利なしで付けられます。
がん団信100は年0.100%の上乗せで、がんと診断確定されると残高が0円になり、診断給付金100万円も支払われます。がん先進医療給付は通算2,000万円まで、一時金30万円、上皮内がん・皮膚がん診断給付50万円も付きます。
がん保障などの特約付き団信は、加入時の年齢が満50歳未満の人に限られます。またローン実行日から90日以内にがんと診断確定された場合は保障の対象外です。50歳以上の人は、選べる団信が限られます。
上乗せの負担は、ソニー銀行が公式サイトで示す試算例で分かります。借入額5,000万円・35年返済で、仮に年1.000%なら毎月返済額は141,142円、年1.100%なら143,485円で、差は月2,343円です(金利は試算用の仮の値)。
電子契約で収入印紙が不要になる
ソニー銀行の住宅ローンは電子契約に対応しており、記名・押印・郵送の手間なく契約できます。紙の金銭消費貸借契約書なら借入額に応じた印紙税がかかりますが、電子契約ではかかりません(国税庁 印紙税額の一覧表)。
| 住宅ローン借入額 | 印紙税額 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 5,000万円超1億円以下 | 60,000円 |
| 1億円超3億円以下 | 100,000円 |
例えば1億円を超える住宅ローンを紙の契約書で組むと、10万円の収入印紙が必要です。電子契約ならこの費用がかかりません。
住宅ローンの取引が優遇プログラム「Club S」の判定に入る
Club Sとは、預金や投資信託、住宅ローンなどの取引状況に応じて、シルバー・ゴールド・プラチナの3つのステージを判定するソニー銀行の優遇プログラムのことです。ステージに応じて、デビットカード「Sony Bank WALLET」のキャッシュバック率などが優遇されます。
最大3億円まで借りられる
融資金額は500万円以上3億円以下、融資期間は1年以上50年以下です(住宅ローン商品詳細説明書・最終更新2026年5月11日)。上限を1億円前後とする銀行もあるなかで、高額の物件にも使え、団信の保障も借入額に応じて適用されます。
ソニー銀行の住宅ローンのデメリット
前年度の年収400万円以上が申込条件
ソニー銀行は、申込条件を前年度の年収(自営業の人は申告所得)400万円以上としています。400万円に満たない場合は申し込みができません。ペアローンでは申し込む2人とも400万円以上が必要で、世帯で800万円以上の年収が求められます。
年収以外の審査項目はソニー銀行の住宅ローン審査基準(年収条件・団信・諸費用)で紹介しています。ほかのネット銀行の年収条件は、下の表のとおりです。
【参考】主なネット銀行の年収条件
| 金融機関名 | 前年度年収の申込条件 |
| auじぶん銀行 | 200万円以上 |
| PayPay銀行 | 200万円以上 |
| SBI新生銀行 | 300万円以上(正社員・契約社員) |
| ソニー銀行 | 400万円以上 |
※2026年11月時点で各行の公式サイトに記載された申込条件です。全期間固定の【フラット35】は年収の下限を設けず、総返済負担率が年収400万円未満なら30%以下、400万円以上なら35%以下という基準で判断されます(住宅金融支援機構【フラット35】ご利用条件)。
派遣社員・契約社員の可否は公表されていない
住宅ローン商品詳細説明書(最終更新2026年5月11日)の利用できる人の条件は、年齢(申込時20歳以上・借入時65歳未満・完済時85歳未満)、前年度の年収400万円以上、団信に加入できること、日本国籍または永住権、第一順位の抵当権を設定できることの5つです。
雇用形態についての定めは書かれていないため、派遣社員や契約社員が申し込めるかどうかは公式の条件からは判断できません。住宅ローンの審査では収入の安定性が見られるため、有期雇用の人は、勤続年数や契約更新の見込みも問われることがあります。
該当する人は、仮審査に申し込む前にソニー銀行の住宅ローンの問い合わせ窓口で取り扱いの可否を聞いておくと、審査の手間を省けます。雇用形態が気になる場合は、総返済負担率で判断され、団信の加入も任意の【フラット35】が候補になります。
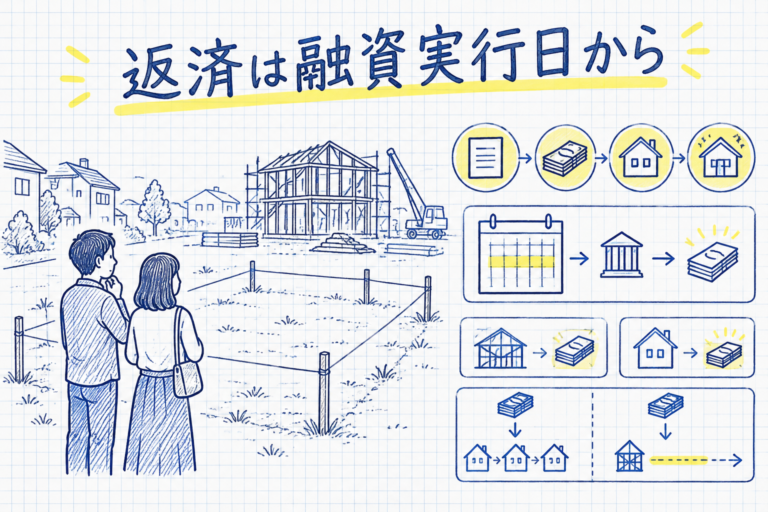
融資は建物の完成時に一括で、つなぎ融資は別に用意する
ソニー銀行の住宅ローンは、建物の完成時に一括で融資されます。注文住宅では土地代金や着工金・中間金を完成前に払うため、その間の資金を別に用意しなければなりません。
ソニー銀行は、中間金などの融資を希望する人に日本モーゲージサービス株式会社のつなぎ融資を紹介しています。つなぎ融資には住宅ローンとは別に金利と手数料がかかるため、その分も資金計画に入れてください。ネット銀行ごとの対応の違いはネット銀行の住宅ローンとつなぎ融資で紹介しています。
フラット35は扱っていない
ソニー銀行は2026年11月時点でフラット35を扱っていません。住宅ローン商品詳細説明書に載っている商品は、住宅ローン・変動セレクト住宅ローン・固定セレクト住宅ローンの3つで、いずれも自社の商品です。
フラット35を使いたい場合は、例えばドコモSMTBネット銀行(旧・住信SBIネット銀行)が【フラット35(買取型)】を扱っています(融資事務手数料は借入金額×2.20%〈税込・最低11万円〉)。同行の注意点はドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの落とし穴をご覧ください。
ソニー銀行の住宅ローンで借りる前に確かめたいこと
3種類の商品から金利タイプと手数料で選ぶ
ソニー銀行の住宅ローンは3種類あり、選び方で総返済額が変わります。変動セレクト住宅ローンは変動金利で借りたい人向けで、融資事務手数料は融資額×2.20%(税込)です。
固定セレクト住宅ローンは、当初の固定期間の引下げ幅を大きくしたい人向けで、手数料は同じく2.20%(税込)です。住宅ローン(商品名)は手数料が44,000円(税込)で、初期費用を抑えたい人に向いています。
3つは、金利だけでなく手数料を含めた総返済額で比べる必要があります。借入額が大きく期間が長いほど金利差の影響が大きく、期間が短いほど手数料の差の影響が大きくなります。
固定セレクトは当初の固定期間が終わると引下げ幅が縮む
ソニー銀行の金利適用ルールでは、2023年11月1日以降に借りた人の引下げ幅は、固定セレクト住宅ローンの新規借入時が年1.350%なのに対し、当初の固定期間が終わった後は年0.650%に縮みます。変動金利を選んだ場合も同じです。
当初10年の金利の低さだけで選ぶと、11年目以降は同じ基準金利でも適用金利が高くなります。固定セレクトを選ぶなら、当初期間中に繰上返済で残高を減らす、期間終了時に借り換えも含めて見直すといった備えが必要です。変動セレクト住宅ローンの引下げ幅は年1.410%、住宅ローン(商品名)は年1.050%で、期間による差はありません。
融資の実行までは1か月以上かかる
仮審査の回答は最短60分ですが、その後の本審査、契約、抵当権設定の手続きを経て融資が実行されるまでには、一般に1か月以上かかります。引き渡し日から逆算して、仮審査の速さだけで全体の日程を見積もらないようにしましょう。
無料のがん保障だけでは足りないこともある
無料で付けられるがん団信50の保障はがんに限られます。ネット銀行の中には、がん以外の病気やけがで長く働けなくなった場合まで保障する団信を用意している銀行もあります。
例えばauじぶん銀行は、50歳以下が単独で借りる場合、がん50%保障に加えて全疾病長期入院保障の付いた団信を上乗せ金利なしで用意しています。詳しい条件はauじぶん銀行 住宅ローンのデメリットで解説しています。
ネット銀行だが、対面で相談できる窓口もある
ソニー銀行はネット銀行ですが、ソニー銀行を所属銀行とする銀行代理業者の店舗で、新規借入や借り換えの相談ができます。代理業者には、ソニー生命保険、ゆうちょ銀行の住宅ローン取扱店のローンサービス部、SBIアルヒ、日本モーゲージサービスなどがあります。
店舗によってはソニー銀行の商品を扱っていないこともあるため、予約の前に取扱店舗を調べておきましょう。ゆうちょ銀行の窓口で相談できる住宅ローンはゆうちょ銀行の住宅ローンの記事で紹介しています。
5年ルールと125%ルールがない
変動金利の住宅ローンには、金利が上がっても5年間は毎月の返済額を変えない5年ルールと、見直し後の返済額を直前の1.25倍までに抑える125%ルールを設けている銀行があります。ソニー銀行にはどちらもありません。
住宅ローン商品詳細説明書には「いわゆる『5年ルール』や『125%ルール』はありません」と書かれています。変動金利は5月1日と11月1日を基準日に年2回見直され、6月と12月の約定返済日の翌日から適用されます。約定返済額に上限はなく、金利が上がればその分だけ毎月の返済額も増えます。
この仕組みにも利点があります。5年ルールのある銀行では、返済額が据え置かれている間に利息の支払いが後に回され、未払利息が出たり最終回の返済額が増えたりすることがあります。ソニー銀行の仕組みでは、こうした負担の先送りが起きません。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました(日本銀行 金融政策決定会合)。すでに変動金利で借りている人は、11月1日を基準日とする見直しで決まった金利が12月の約定返済日の翌日から適用されるため、返済額が増える前提で家計に余裕を残しておくことが必要です。
ソニー銀行の住宅ローンが向いている人と注意したい人
ソニー銀行の住宅ローンは、変動セレクト住宅ローンの金利の低さと、上乗せ金利なしのがん団信50、年0.100%の上乗せで付けられるがん団信100が特徴です。一方で、前年度の年収400万円以上という申込条件は、ネット銀行の中では高めです。
手数料を抑えたいなら定額44,000円(税込)の住宅ローン、金利を優先するなら融資額×2.20%(税込)の変動セレクトか固定セレクトを選び、手数料を含めた総返済額で比べてください。
年収が400万円に届かない場合は、auじぶん銀行やPayPay銀行(前年度年収200万円以上)、SBI新生銀行(300万円以上)も候補になります。団信の保障範囲と手数料の体系は銀行ごとに違うため、金利・手数料・保障をまとめて比べると、借りた後の後悔を防げます。
金利や団信の上乗せ幅、申込条件は改定されることがあるため、利用前にソニー銀行の最新情報で確かめてください。