フラット35

楽天銀行フラット35のメリット・デメリット|手数料の落とし穴

フラット35で新しい家を購入する家族のイメージ

楽天銀行のフラット35は、融資事務手数料の安さが最大の武器です。返済口座を楽天銀行に指定すれば、新規借入はお借入額×1.10%(税込)、借り換えは0.99%(税込)。フラット35を扱う金融機関の標準的な水準である2.20%(税込)と比べると、初期費用はおよそ半分で済みます。

一方で、見落とすと損をする「落とし穴」も3つあります。返済口座を楽天銀行以外にすると手数料が1.43%(税込)に跳ね上がること、頭金1割の有無で適用金利が変わること、そしてワイド団信の取り扱いがないことです。

楽天銀行はイーバンク銀行を前身とするネット銀行で、2026年3月には預金口座数が1,800万口座を突破しました。日本政府が100%出資する住宅金融支援機構と提携し、全期間固定金利の「フラット35」を主力商品の一つとして提供しています(変動と固定を選べる「金利選択型」の住宅ローンも別途取り扱っています)。

続きを読む

スーパーフラットのデメリット・メリット|2026年9月金利と頭金の条件

頭金を準備して住宅ローンを検討する家族のイメージ

SBIアルヒ(旧ARUHI)は、【フラット35】の実行件数で16年連続シェアNo.1(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))を誇る、住宅ローン専門の金融機関です。

そのSBIアルヒで主力商品として人気を集めているのが「スーパーフラット」です。

スーパーフラットは、一定の頭金(自己資金)を用意することで、通常のフラット35よりも低い金利で借り入れできるのが最大の特徴です。さらに、ワイド団信やがん団信など団信の選択肢が広い点もメリットです。一方で、頭金が必要になるなど注意すべきデメリットもあります。この記事では、その仕組み・メリット・デメリットを、2026年9月実行金利をもとに順番に整理します。

続きを読む

フラット35の団信と収入保障保険の違い|任意加入と金利上乗せの仕組み

住宅ローンと団信で家族の暮らしを守るイメージ

かつての【フラット35】は、団信(団体信用生命保険)に加入するための特約料を、住宅ローンの返済とは別に毎年支払う必要がありました。2017年10月に制度が改正され、団信の保険料が住宅ローンの金利に組み込まれる形になったことで、特約料を別途支払う必要はなくなっています。

現在の【フラット35】では、団信への加入は任意(原則加入)です。団信に加入する場合は借入金利にその分が反映され、加入しない(できない)場合は新機構団信付きの借入金利より年0.200%低い金利で借り入れできます。健康上の理由などで団信に入れない方でも利用できるのが、民間ローンとの大きな違いです。

この記事では、【フラット35】の団信の仕組みと、団信の代わりに収入保障保険を選ぶ場合との違いを、基礎から順に整理して解説します。

続きを読む

アシューマブルローン(金利引継特約付きフラット35)とは?仕組みと注意点

住宅ローンを次の購入者へ引き継ぐイメージ図

住宅ローンの金利は上昇局面が続いています。全期間固定のフラット35は、2026年9月の借入金利(21年以上35年以下・融資率9割以下・新機構団信付きの最頻金利)が年3.460%となり、8月の年3.290%からさらに上がって、現行制度になった2017年10月以降でもっとも高い水準を更新しました(住宅金融支援機構の金利情報で確認)。このような局面であらためて価値が高まるのが「フラット35のアシューマブルローン」です。

アシューマブルローン(金利引継特約付き【フラット35】)という仕組みは2017年10月に始まりました。あまり聞き慣れない用語かもしれません。

この記事では、アシューマブルローンの仕組み・メリット・デメリットを、住宅金融支援機構の公式情報にもとづいてわかりやすく解説します。将来、マイホームの売却を考えている人は必見の仕組みです。

続きを読む

フラット35の審査と年収・借入可能額|いくらまで借りられる?

フラット35の借入可能額を試算する夫婦のイメージ

フラット35は、国土交通省が所管する住宅金融支援機構が提供する住宅ローンです。申し込む窓口は、住宅金融支援機構と提携する民間金融機関(銀行やモーゲージバンクなど)になります。幅広い人が優良な住宅に住めることを目的の一つとして提供されている公的な全期間固定金利の住宅ローンが「フラット35」です。

「幅広い国民が優良な住宅に住める」という目的は、言い換えれば「幅広い人が住宅ローンを利用できる」ことを目指すものです。そのため、一般的な銀行の住宅ローンを利用しにくい自営業・個人事業主・会社経営者・会社役員・パート・アルバイトなどの人でも審査に通るケースが多く、銀行の住宅ローン審査に通らなかった人の受け皿になっている側面があります。

フラット35について

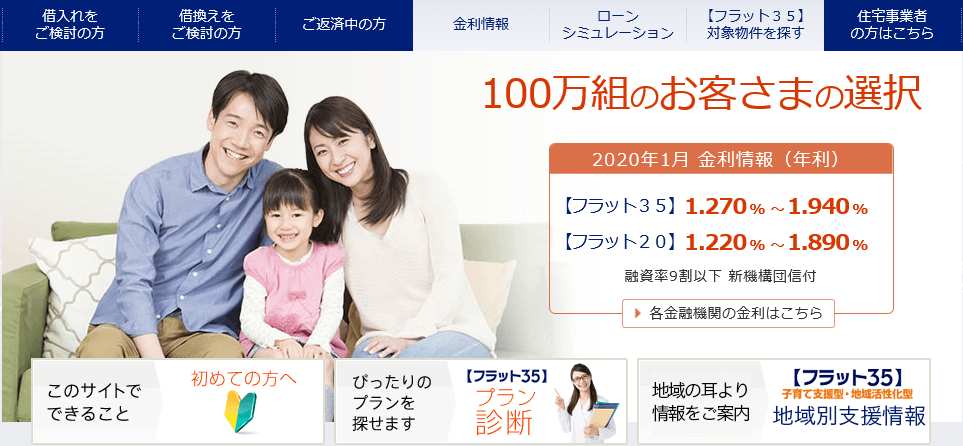
フラット35は、累計で100万組以上の人に利用されてきた日本を代表する住宅ローンです。

商品内容や審査基準を住宅金融支援機構が定めているため、基本的にはどの金融機関から申し込んでも審査結果は同じになりがちです。借入可能額についても、どの金融機関を経由しても同じ結果になります(金利や融資手数料は取扱金融機関により異なります)。

フラット35の仕組みのイメージ

この記事では、フラット35の年収ごとの借入可能額の考え方と、年収基準について解説していきます。

続きを読む

フラット50とは?条件・金利・メリット・デメリット【2026年9月】

長期にわたり返済する50年住宅ローン(フラット50)のイメージ

一般的に住宅ローンは最大35年の返済期間が上限として定められています。

今でも大半の住宅ローンの返済期間の上限は35年であることは変わりませんが、一部の金融機関では返済期間を最長50年とすることができる「50年住宅ローン」を取り扱っています。


このフラット50とは、どういった商品なのでしょうか。


この特集ページではフラット50の利用条件やメリット・デメリット、取り扱っている金融機関などについて紹介します。あわせてフラット35との借入シミュレーションを比較し、フラット50の特徴を把握しましょう。

続きを読む

フラット35・フラット20の金利推移|2026年9月の最新金利と見通し

フラット35の金利推移と住宅ローン金利の上昇をイメージしたイラスト

このページでは、全期間固定金利の住宅ローン「フラット35」「フラット20」の金利推移と今後の金利動向を、住宅金融支援機構の最新の一次情報をもとに整理します。フラット35は資金の受取時(融資実行時)の金利が完済まで変わらないため、借りるタイミングの金利水準が総返済額を大きく左右します

なお、この記事で記載している内容より詳しい情報はこちらのサイトのフラット35の金利動向を予想する記事でも紹介されています。より詳しく金利動向を知りたい人は合わせて参考にしてください。

続きを読む