住宅ローンは「仮審査(事前審査)→本審査(正式審査)→契約手続→融資実行」の順に進み、申込みからお金が振り込まれるまで最短でも1ヶ月、書類の不備などがあれば2ヶ月ほどかかります。必要書類は本人確認・収入・物件の3種類が基本です。
もう一つ押さえておきたいのは、住宅ローンの金利が融資実行時点で決まることです。手続きに1〜2ヶ月かかる以上、金利が動く局面ではいつ実行されるかが返済額に直結します。
住宅ローンは借入額が数千万円単位で、30年以上かけて返すため、カードローンや自動車ローンより審査が厳しくなります。年収のほか、健康状態・勤務先・雇用形態なども確認されます。それでもマイホームを買う人の大半は住宅ローンを使っており、審査を受けること自体に費用はかかりません。
申込みから借入れまでの流れは8つのステップ
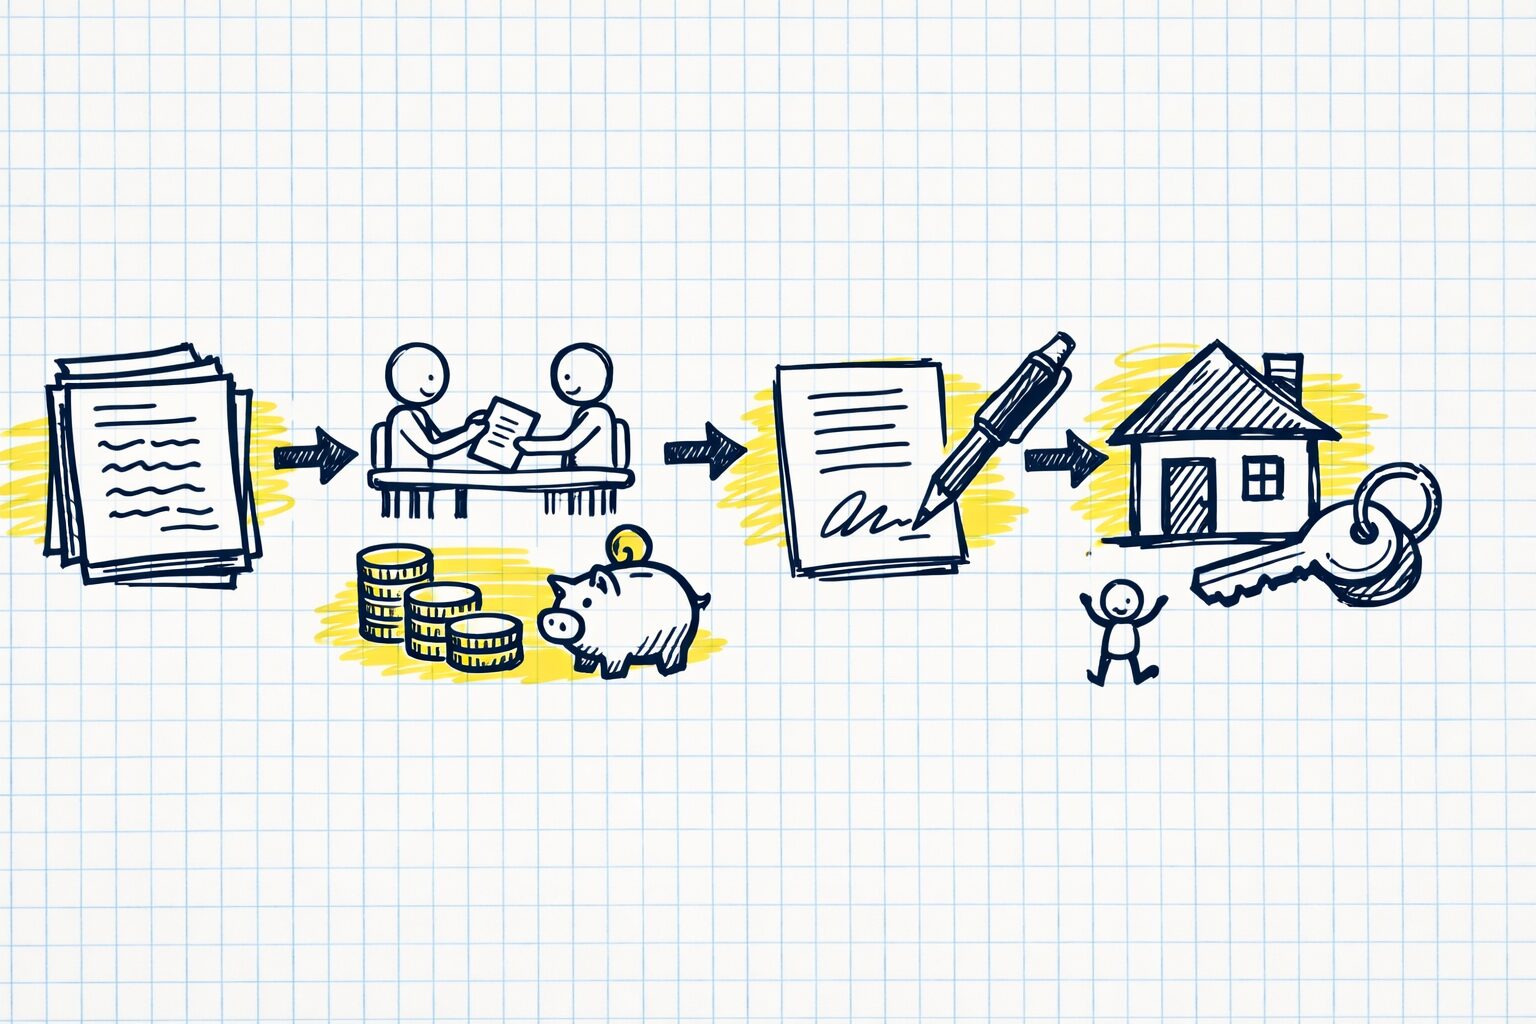
住宅ローンの申込みから融資(振込み)までは、一般に次の流れで進みます。多くの住宅ローンでは、最終的な可否を決める本審査(正式審査)の前に、仮審査(事前審査)と呼ばれる簡易的な審査があります。
融資が実行されるまでの手順
- 仮審査申込
- 銀行による仮審査
- 銀行から仮審査の結果を受け取る
- 正式審査申込(必要書類を提出)
- 銀行による正式審査(提出書類に基づき審査)
- 銀行から審査の結果を受け取る
- 契約手続(必要書類への捺印または電子署名、司法書士との面談など)
- 融資実行
仮審査から融資実行までの期間は銀行によって変わりますが、最短でも1ヶ月はかかるものとして予定を組んでおくと、引渡し日に間に合わない事態を防げます。
ネットで完結する手続きは、書類の不備に気づくのが遅れることもあります。仮審査に通っても必ず借りる義務はないため、時間に追われて不利な条件で借りることがないよう、仮審査は早めに申し込んでおきます。
銀行によっては手順そのものが異なります。例えばSBI新生銀行は原則として仮審査(事前審査)がなく、本審査から手続きが始まります。必要書類は本審査の時点で一式そろえる必要があるため、他行と併願するなら他行の仮審査を先に済ませておくと進めやすくなります。
各ステップの内容と期間の目安
ステップごとの内容と、かかる期間の目安を表にしました。期間は金融機関や申込内容によって変わります。
| ステップ | 主な内容 | 期間の目安 |
|---|---|---|
| 仮審査(事前審査) | 年収・借入状況などから借入可否をおおまかに判定 | 即日〜数日 |
| 本審査(正式審査) | 必要書類を提出し、収入・健康状態・物件などを詳細に審査 | 1〜2週間程度 |
| 契約手続 | 金銭消費貸借契約の締結、司法書士との面談など | 数日〜1週間程度 |
| 融資実行 | 指定口座へ入金され、売主へ購入代金を支払い | 契約後の指定日 |
全体では最短で1ヶ月、書類の不備や追加の確認があると2ヶ月ほどかかります。物件の引渡し日から逆算して、どの時点で仮審査を申し込むかを決めておくと日程に余裕が生まれます。
本審査で必要になる主な書類
本審査で一般的に求められる書類は、次の4種類です。会社員か自営業かなど勤務形態によって中身が変わるため、申込先の案内で自分の場合の一覧を出してから集め始めると無駄がありません。
- 本人確認書類(運転免許証・マイナンバーカードなど)
- 収入を証明する書類(源泉徴収票、住民税決定通知書、自営業の方は確定申告書など)
- 物件に関する書類(売買契約書、重要事項説明書、物件のパンフレットなど)
- 住民票、印鑑証明書 など
近年は、利用目的・物件の種類・確定申告の有無などの質問に答えると、必要書類を自動で絞り込めるチェックシートを用意する金融機関が増えています。育休・産休中など追加書類が必要になる場合は、育休中・産休中の住宅ローン審査と申し込める銀行で解説しています。
オンライン申込の本人確認はICチップ読取へ移行する
ネットで口座開設や申込みをするときの本人確認にも、変化が起きています。犯罪収益移転防止法施行規則の改正により、2027年4月1日から、本人確認書類の画像を送る方法は廃止され、ICチップ情報の読取に原則一本化されます。
金融庁は2026年10月9日、本人確認書類の画像を含む情報漏えいが相次いだことを受け、施行日を待たずにできるだけ早く対応するよう金融機関に求めました(金融庁「現下の情勢を踏まえたサイバーセキュリティ対策の強化と各種取引申込等における対応について」)。各行がいつ切り替えるかは各社の発表を待つ段階ですが、マイナンバーカードなどICチップ付きの書類を手元に用意しておくと手続きが止まりません。
契約手続は電子契約が主流、印紙代と手数料を比べる
かつては契約書に押印して収入印紙を貼る紙の契約が当たり前でしたが、現在はWeb上で電子署名を行う電子契約に対応する金融機関が主流です。当編集部が2026年7月に主要金融機関の公式サイトの申込案内を確認したところ、確認した7商品すべてで電子契約の取扱いがありました。
電子契約の実利としてよく挙げられるのが、印紙代(印紙税)の負担がなくなる点です。住宅ローンの契約書(金銭消費貸借契約書)は印紙税法上の第1号文書にあたり、紙で契約すると契約金額に応じた収入印紙が必要になります。
国税庁の印紙税額一覧表では、契約金額が1千万円を超え5千万円以下なら2万円、5千万円を超え1億円以下なら6万円です(国税庁「印紙税額の一覧表(その1)」令和8年4月1日現在)。不動産の譲渡契約書に使われる軽減措置は、消費貸借契約書には適用されません。
電子データでの契約なら、この印紙税はかかりません。一方で、電子契約そのものに手数料を設けている金融機関もあります。例えばりそな銀行は、電子契約サービス手数料をWeb完結型5,500円(税込)、店頭型11,000円(税込)と案内しています。
印紙代と手数料を差し引きして比べると、実際の負担が分かります。電子契約でも、抵当権設定登記のために司法書士との面談や書類の授受は必要になることが多いため、来店不要と書かれていても面談の日程は早めに押さえておく必要があります。
主要金融機関の手続きの違い(当編集部が公式サイトで確認)
同じ住宅ローンの申込みでも、仮審査の呼び方・回答までの目安・契約方法は金融機関ごとに違います。当編集部が各行の公式サイトの申込案内ページを確認した主な違いは、下の表のようになっています。
| 金融機関 | 事前の審査・診断(公式サイトの記載) | 契約方法 |
|---|---|---|
| SBI新生銀行 | 仮審査なし。公式の「住宅ローン審査申込」フォームから本審査へ。審査申込から約5営業日を目安に必要書類を案内、申込から最短1ヵ月半で借入 | 原則電子契約(来店不要) |
| ソニー銀行 | Webの仮審査申込フォーム(口座不要)。最短60分回答、仮審査申込から借入まで通常1ヶ月程度 | 電子契約(来店不要) |
| 三菱UFJ銀行 | 「かんたん事前審査」=ネットで24時間申込可・必要書類不要 | 電子契約なら契約時の印紙代0円 |
| みずほ銀行(ネット住宅ローン) | 「AI事前診断」は最短1分で借入の可能性が分かるが、事前審査ではなく審査結果は正式審査の完了後に通知と公式明記 | 電子契約(印紙代不要)。正式審査申込日から借入日まで最短30日以上 |
| りそな銀行 | Webで事前審査(24時間申込可) | 電子契約(サービス手数料あり)。書面契約も選択可 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 対面相談コース=店舗で相談し、アプリ「かんたん住宅ローン」で仮審査を申込み。仮審査は最短翌日(営業日)に回答。WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了予定 | WEBサイトで契約内容の登録・契約(WEBで契約すれば印紙代不要) |
| SBIアルヒ(ダイレクト支店) | Web事前審査は2026年7月1日で取扱終了し、Web経路は本申込のみ。本申込の受付から融資実行予定日まで6週間以上必要 | 電子契約あり(一部利用できない場合あり) |
※当編集部が2026年7月14日〜7月27日に各行の公式ページ(申込の流れ・必要書類)を確認した内容です。ドコモSMTBネット銀行の行は、申込コースの変更を受けて2026年10月に確認し直しました。手続き・必要書類・回答日数は変更されることがあります。
この一覧から分かるのは、「仮審査」という言葉が金融機関ごとに違うものを指していることです。みずほ銀行のAI事前診断のように、審査ではなく借入の可能性を示す診断として案内されているものもあります。
ドコモSMTBネット銀行のように、申込みの窓口そのものが変わる例もあります。同行の住宅ローンは、2026年10月30日(金)17時以降に申し込む場合、同行を所属銀行とする銀行代理業者の店舗で相談しながら進める対面相談コースが窓口です。
回答の速さだけで比べず、その結果が何を意味するのかを公式の説明で読んでおくと、仮審査の結果を過信せずに済みます。メガバンクの手続きの進み方は、三井住友銀行の住宅ローン審査基準と申込みの流れも参考になります。
適用される金利は融資実行時に決まる
住宅ローンに適用される金利は、融資が実行される時点のものが基準になります。全期間固定金利の【フラット35】も、住宅金融支援機構が「資金の受取時に返済終了までの借入金利と返済額が確定する」と説明しているとおり、資金受取の月の金利が適用されます。
【フラット35】の借入金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多い金利)は、2026年10月資金受取分で年3.830%となり、前月から引き上げられました(住宅金融支援機構「最新の金利情報」)。数か月の手続き期間のあいだに、想定していた返済額が変わることもあり得ます。
政策面では、日本銀行が2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決め(賛成7・反対2)、9月24日から適用しています(日本銀行「金融市場調節方針の変更について」2026年9月18日)。
この適用開始日は日本銀行の市場調節の日付で、各金融機関の住宅ローン金利がその日いっせいに上がるわけではありません。各行の基準金利の見直し時期はそれぞれ異なり、実際の住宅ローン金利に反映される時期にも差があります。
変動金利で借りている場合も、適用利率が上がってすぐに返済額が変わるとは限りません。多くの契約には、返済額を5年ごとに見直す「5年ルール」と、見直し後の返済額を直前の125%までに抑える「125%ルール」があり、当面は元金と利息の内訳が変わる形になります。
資金計画は、融資実行までに金利が上がった場合でも返済が続けられるかを試算したうえで立てておく必要があります。諸費用まで借入に含める場合の考え方は、auじぶん銀行のオーバーローンと諸費用込み借入の条件で解説しています。
申込みから返済開始までの段階ごとの注意点
住宅ローンの契約は簡単にやり直せません。申込みから返済が始まるまでの段階ごとに、とくに気をつけたい点を整理しました。
- 予算と目標の設定…購入する住宅の予算を決め、毎月の収入や住宅ローン以外の支出、家族の将来の予定まで含めて、無理なく返せる計画かを確認します。不安があればFPへの相談も選択肢です。
- 金融機関の選定…複数の金融機関の金利と条件を比べます。金利の低さだけでなく、団信の保障内容や事務手数料などの諸費用まで含めて比べると、総額の差が見えます。
- 申込書の記入…記入ミスだけで審査に落ちることはありませんが、確認のやり取りで時間がかかります。収入・資産・借入履歴の情報は、提出前に見直しておきます。
- 必要書類の提出…収入証明・本人確認書類・住民票などを提出します。自営業は提出書類が多く、金融機関によっても異なるため、事前に一覧を取り寄せておくと漏れを防げます。
- 審査…金融機関は提出された情報をもとに、返済能力や信用リスクを評価します。審査には数日から数週間かかり、その間に追加の資料を求められることもあります。
- 承認…審査に通ると承認の通知が届きます。承認された金利・借入額・融資時期を確認し、必要ならこの段階で金融機関と調整します。
- 契約…電子契約ならWeb上で電子署名を行い、書面契約なら銀行などで手続きします。どちらの場合も、抵当権設定登記のために司法書士との面談が必要です。返済スケジュールや手数料は署名の前に読み直します。
- 借入れ…契約が完了すると融資が実行されます。融資額は一度本人の口座に入金され、すぐに売主の口座へ購入代金として振り込まれます。
- 返済…借入れの翌月や翌々月から引き落としが始まることが多く、以後は返済予定表に沿って毎月返していきます。給与口座と返済口座が別なら、毎月の入金を忘れないよう自動入金などの仕組みを整えておきます。
よくある質問(FAQ)
Q. 仮審査と本審査は何が違うのですか?
A. 仮審査は、年収や借入状況から借入可否をおおまかに判定する簡易的な審査です。本審査は、書類を提出したうえで収入・健康状態・物件などを詳しく確認し、最終的な可否を決めます。仮審査に通っても本審査で結果が変わることがあります。
Q. 申込みから融資実行までどのくらいかかりますか?
A. 金融機関や状況によりますが、最短でも1ヶ月程度が目安です。書類の不備や追加確認があると2ヶ月ほどかかります。物件の引渡し日から逆算して申し込む時期を決めてください。
Q. 仮審査がない銀行もありますか?
A. あります。例えばSBI新生銀行は原則として仮審査を設けず、本審査から手続きが始まります。そのぶん必要書類は本審査の時点で一式そろえる必要があります。
Q. 電子契約にすると印紙代はかからないのですか?
A. 電子データでの契約は印紙税の課税文書の作成にあたらないため、収入印紙は不要です。ただし電子契約サービスに手数料を設けている金融機関もあり、実際の負担は印紙代と手数料の差し引きで決まります。
Q. 日銀が政策金利を上げると、手続き中の住宅ローンの金利もすぐ上がりますか?
A. すぐに上がるとは限りません。政策金利の変更は各金融機関が基準金利を見直すきっかけになりますが、時期や幅は金融機関ごとに異なります。融資実行時の金利が適用されるため、実行までの期間が長いほど影響を受ける可能性はあります。
まとめ
住宅ローンは申込みから借入れまでに多くのステップがあり、書類に不備があると2ヶ月ほどかかることもあります。手続きはネット完結や電子契約が主流になり、印紙代の負担が減った一方で、仮審査の意味合いや回答までの日数、契約方法は金融機関ごとに異なります。
適用金利は融資実行時点のものになるため、金利が動く局面では手続き期間の長さが資金計画に影響します。流れを把握したうえで、引渡し日から逆算して早めに申し込むことが、条件を選ぶ余地を残すことにつながります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。