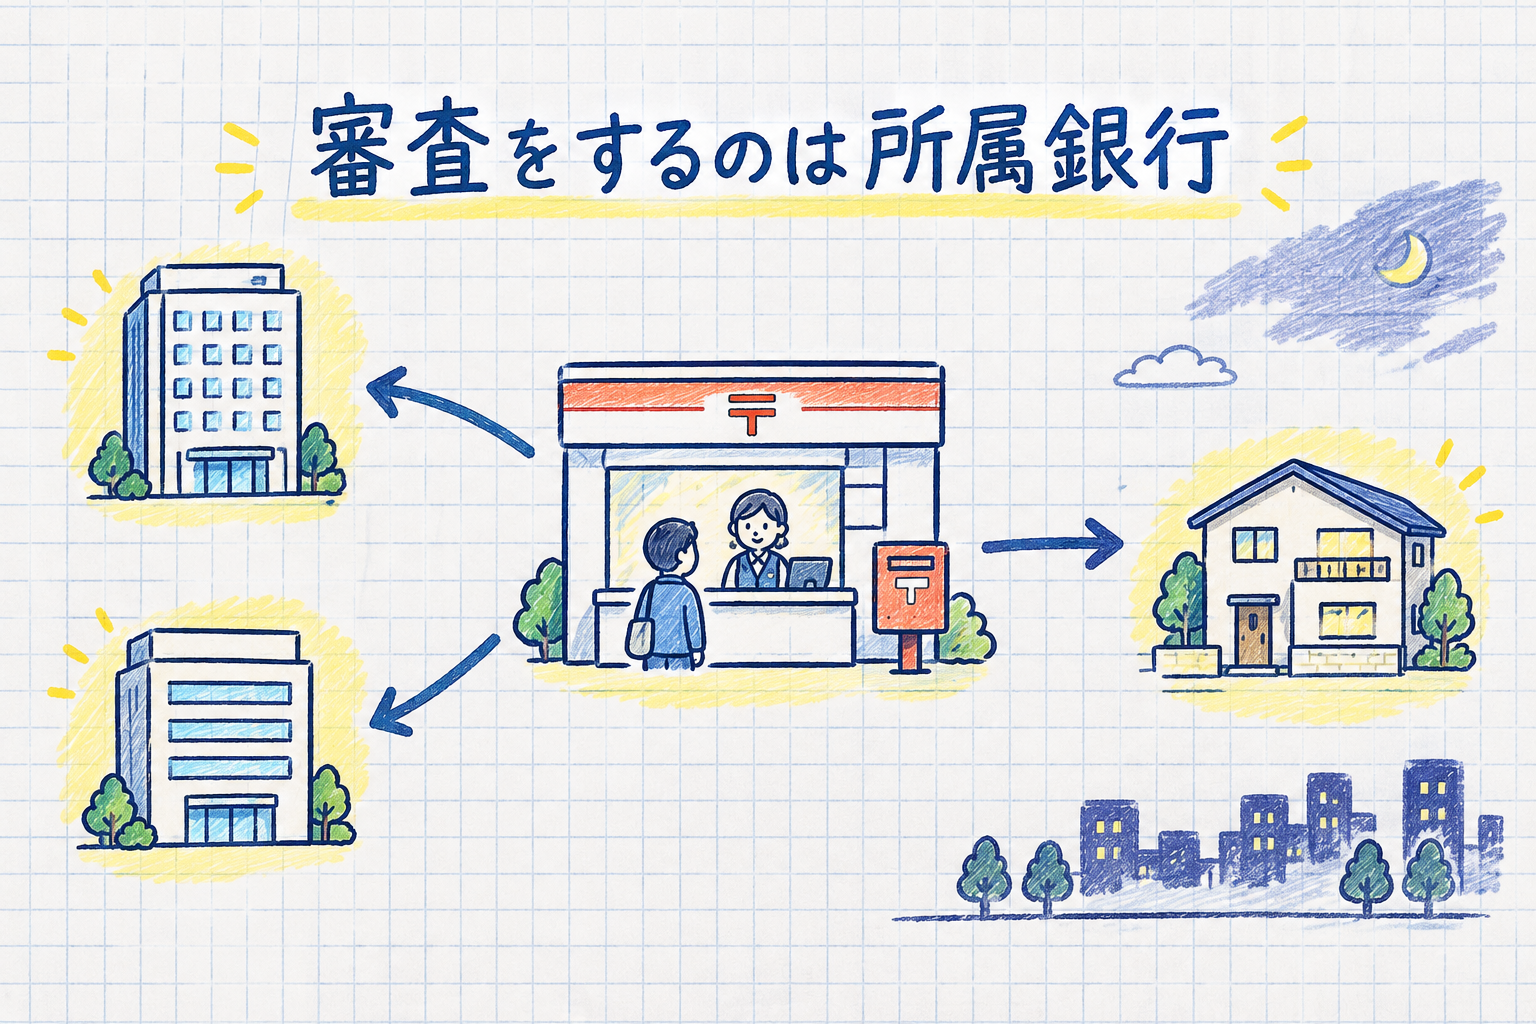
ゆうちょ銀行の窓口で申し込む民間の住宅ローンを審査するのは、ソニー銀行とSBI新生銀行です。ゆうちょ銀行は銀行法にもとづく銀行代理業者として、両行の住宅ローン契約の締結を媒介しています。
自行が直接の申込先になるのは、住宅金融支援機構と提携した全期間固定金利の「ゆうちょフラット35」です。2026年11月の適用金利は、返済期間21年以上で金利引き下げ制度の適用期間終了後が年3.810%、ソニー銀行の変動セレクト住宅ローンが年1.847%です。
かつてはスルガ銀行のローンも媒介していましたが、公式サイトには「スルガ銀行株式会社の個人ローン契約の媒介手続きは終了しました」と書かれています。
ゆうちょ銀行で申し込めるのはソニー銀行・SBI新生銀行・ゆうちょフラット35の3つ
銀行代理業者とは、銀行の委託を受けて、預金や貸付けなどの契約の締結を代理・媒介する事業者のことです。ゆうちょ銀行の場合、媒介の対象は消費者向けの住宅購入資金の貸付け(住宅ローン)を内容とする契約です。
このため、ゆうちょ銀行で申し込める住宅ローンは、ゆうちょフラット35(機構と提携した全期間固定)、ソニー銀行の住宅ローン(媒介)、SBI新生銀行のパワースマート住宅ローン<プラス>(媒介)です。審査の基準も、申し込む商品ごとに別々の会社が決めています。
2026年11月の適用金利は商品ごとに異なる
同じ窓口で申し込む住宅ローンでも、金利タイプも水準も異なります。2026年11月の適用金利は下の表のとおりです。
| 申込先・商品 | 金利タイプ | 2026年11月の適用金利 |
|---|---|---|
| ゆうちょフラット35(返済期間21年以上) | 全期間固定 | 引き下げ期間中 年2.810% 引き下げ期間終了後 年3.810% |
| ゆうちょフラット35(返済期間20年以下) | 全期間固定 | 引き下げ期間中 年2.490% 引き下げ期間終了後 年3.490% |
| ソニー銀行 変動セレクト住宅ローン | 変動 | 年1.847% |
| SBI新生銀行 パワースマート住宅ローン<プラス> | 変動(半年型) | 通常 年1.680%/優遇 年1.660% |
※ゆうちょ銀行の住宅ローンのページに掲載された2026年11月適用金利。ゆうちょフラット35は融資率9割以下・金利引き下げ制度の最大引き下げ幅適用時・新機構団信(一般)付きの金利です。
SBI新生銀行の優遇金利は、新規の借り入れで変動金利を選び、借入金額が物件購入価格と建築請負価格の合計額の90%以内の場合に、基準金利から年0.020%引き下げたものです。金利は申込時点では決まらず、ソニー銀行は実際に借り入れる日、SBI新生銀行は契約日の金利が適用されます。
ゆうちょフラット35の引き下げ期間中と終了後で年1.000%の差があるのは、【フラット35】の金利引き下げ制度によるものです。子育て世帯向けや住宅の性能など、機構が定める要件を満たした場合に一定期間だけ金利が下がります。
引き下げ期間が終われば、引き下げ制度の適用前の金利に戻ります。返済計画を引き下げ期間が終わった後の金利で立てておけば、途中で返済額が増えても慌てずに済みます。
変動金利の2商品は、借り入れた後も金利が見直されます。例えば3,000万円を35年・元利均等で借りる場合、金利が年1.680%なら毎月の返済額は約9.5万円ですが、年2.680%に上がると約11.0万円になります(金利以外の条件を同じとした仮定の計算)。
ソニー銀行とSBI新生銀行の手数料・団信・返済期間の違い
ゆうちょ銀行は、所属銀行の商品条件を比較表として公表しています。商品名・取扱手数料・返済期間・団信の選択肢は、次のように異なります。
| 項目 | ソニー銀行 | SBI新生銀行 |
|---|---|---|
| 商品名 | 住宅ローン/変動セレクト住宅ローン/固定セレクト住宅ローン | パワースマート住宅ローン<プラス> |
| 取扱手数料 | 住宅ローン=44,000円(税込) 変動セレクト・固定セレクト=融資金額の2.20%(税込) | 融資金額の2.20%(税込) |
| 融資金額 | 500万円以上3億円以下(10万円単位) | 500万円以上3億円以下(10万円単位) |
| 返済期間 | 住宅ローン・変動セレクト=1年以上50年以下 固定セレクト=10年以上50年以下 | 変動金利(半年型)で新規の住宅購入・建設資金=5年以上50年以内 (35年超は当初借入金利に年0.100%上乗せ) それ以外=5年以上35年以内 |
| 返済方法 | 元利均等返済(ボーナス返済併用可) | 元利均等返済(ボーナス返済併用可) |
| 団体信用生命保険 | 必須加入(保険料はソニー銀行負担) | 必須加入(保険料はSBI新生銀行負担) |
| 団信の種類 | 一般団信(上乗せなし)/がん団信50%保障(上乗せなし)/がん団信100%保障(+0.100%)/3大疾病団信(+0.200%)/生活習慣病団信(+0.200%)/ワイド団信(+0.200%) | 一般団信(上乗せなし)/ガン団信(+0.100%)/全疾病保障付団信(上乗せなし) |
※ゆうちょ銀行「住宅ローン比較表」をもとに作成(2026年11月6日時点の掲載内容)。上乗せ幅はいずれも適用金利への年率の上乗せです。SBI新生銀行は全国保証株式会社の保証付き住宅ローンを利用する場合、同社所定の審査があるほか、金利や条件が異なります。
取扱手数料が定額なのは、ソニー銀行の「住宅ローン」の44,000円(税込)だけです。ほかの商品は融資金額の2.20%(税込)で、3,000万円を借りると66万円になります。
手数料が定額の商品と定率の商品では、適用金利が同じとは限りません。借入額と返済期間を決めたうえで、金利と手数料を合わせた総支払額で比べてください。
SBI新生銀行の<プラス>はゆうちょ銀行だけの商品
ゆうちょ銀行で申し込むSBI新生銀行の住宅ローンは、パワースマート住宅ローン<プラス>という名称です。SBI新生銀行は、この商品を同行や他の銀行代理業者では取り扱っていない、ゆうちょ銀行専用の商品と案内しています。
SBI新生銀行に直接申し込む住宅ローンや、SBIマネープラザで扱うパワースマート住宅ローン(SBI新生銀行の住宅ローンと同じ商品)とは別の商品です。SBIマネープラザは店舗での相談に加えて来店不要のオンライン相談にも対応していますが、<プラス>は扱っていません。どちらの窓口で申し込むかによって条件が変わるため、同じ銀行の住宅ローンでも申込先ごとに比べる必要があります。
団信は、一般団信とガン団信(適用金利に年0.100%上乗せ)に加え、上乗せなしの全疾病保障付団信から選べます。全疾病保障付団信とは、一般団信の保障に加えて、病気やケガで所定の就業不能状態が所定の期間続いたときにも住宅ローン残高が保障される団信のことです。
申込条件や審査の流れはSBI新生銀行の住宅ローン審査基準の記事で、直接申し込む場合の金利優遇の仕組みはSBI新生銀行の住宅ローン金利優遇の記事で解説しています。
ソニー銀行は団信の種類が6つあり、がん50%保障は上乗せなし
ソニー銀行は、ゆうちょ銀行経由でも「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3つから選べます。比較表に載っている団信は6種類で、選択肢の多さが特徴です。
がん団信50%保障は、適用金利の上乗せなしで付けられます。保障を100%にする場合は年0.100%、3大疾病団信と生活習慣病団信は年0.200%の上乗せです。
健康状態に不安がある人向けには、引受けの条件を緩和したワイド団信(年0.200%上乗せ)もあります。民間の住宅ローンは団信への加入が借入の条件のため、一般団信に入れなかった人にとっては申込みを続ける方法の一つになります。審査面の詳細はソニー銀行の住宅ローン審査の記事で紹介しています。
ゆうちょ銀行で申し込むメリットとデメリット
メリットは、ネット銀行の住宅ローンを、ゆうちょ銀行の窓口で担当者と向き合って相談できることです。インターネットだけで手続きを進めることに不安がある人も、店頭で説明を受けながら申し込めます。
デメリットは次のとおりです。
- 相談できるのは住宅ローン取扱店に限られます。相談・問い合わせの窓口は、ゆうちょ銀行住宅ローン取扱店のローンサービス部です。すべての郵便局で相談できるわけではありません。
- 審査を行うのは所属銀行のため、ゆうちょ銀行の窓口から申し込んでも審査の基準は変わりません。
- 民間の住宅ローンはソニー銀行とSBI新生銀行の商品に限られ、SBI新生銀行で選べるのは<プラス>だけです。
相談の前に、ゆうちょ銀行の住宅ローン取扱店の一覧で最寄りの店舗を調べておきましょう。
民間の審査に不安があるならゆうちょフラット35も候補になる
【フラット35】とは、民間金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利の住宅ローンのことです。勤続年数や雇用形態を申込条件にしていないため、自営業や契約社員など、民間の住宅ローンで審査に通りにくい働き方の人も申し込めます。
ゆうちょ銀行はこれを「ゆうちょフラット35」として自行で取り扱っており、媒介を通さず直接の申込先になります。機構が公表した2026年11月の【フラット35】の金利は、最も多い金利が年3.810%です。融資率9割以下・返済期間21年以上35年以下・新機構団信付きの場合で、融資率9割超は年3.920%です(住宅金融支援機構【フラット35】最新の金利情報)。
変動金利と比べると当初の返済額は大きくなりますが、完済まで金利が変わりません。毎月の返済額が最初に決まるため、教育費などほかの支出の計画を立てやすくなります。
住宅金融支援機構は、2026年10月1日以降に【フラット35】を借り入れた人を対象に「フラットすまい・るポイント」を始めています。借入額に応じて2,000〜150,000ポイントがもらえ、取扱金融機関を問わず、借入日から6か月以内の申請が必要です(住宅金融支援機構「フラットすまい・るポイント」)。
【フラット35】の融資手数料は、取扱金融機関によって異なります。ゆうちょ銀行と他の金融機関の【フラット35】を比べるときは、金利だけでなく手数料を含めた総支払額で比べてください。
ソニー銀行やSBI新生銀行に申し込みつつ、【フラット35】の審査も並行して進めておけば、民間の審査に通らなかった場合でも物件の契約スケジュールに間に合わせやすくなります。返済期間をさらに長くしたい人向けに、フラット50の条件とデメリットの記事も用意しています。
金利は毎月見直されます。申し込む月の金利と商品条件は、ゆうちょ銀行と各所属銀行の案内で確かめてください。