ソニー銀行の住宅ローン審査は、前年度の年収(自営業のかたは申告所得)が400万円以上という申込条件がある点で、年収の下限を示さない銀行より入口が絞られています。年収をクリアしたあとに分かれ目になるのは、年齢・団信・物件の3つの条件です。
金利は2026年10月適用分で引き上げられ、変動セレクト住宅ローンの変動金利は年1.847%です。条件と費用を順番に確かめていけば、自分が申し込めるのか、どこでつまずきやすいのかがはっきりします。
入口は年収400万円。条件を満たせば保障と費用の面で選びやすい住宅ローン
ソニー銀行の申込条件には、前年度の年収(自営業のかたは申告所得)が400万円以上であることが明記されています。年収の下限を公表していないネット銀行も多いため、この1行だけで対象から外れる人が一定数いるのは事実です。
一方で、条件を満たす人にとっては使い勝手のよい住宅ローンです。上乗せ0円のがん団信50、ネット銀行では珍しいワイド団信、保証料・繰上返済手数料0円という組み合わせは、年収条件をクリアできる人には有力な借入先候補になります。
審査でまず見られる申込条件の早見表
公式の住宅ローン商品詳細説明書と金利ページ(2026年10月確認)に示されている条件を、確認したい順に並べたものが次の表です。
| 確認の観点 | ソニー銀行の条件 | つまずきやすい点 |
|---|---|---|
| 年収 | 前年度の年収(自営業は申告所得)が400万円以上 | 下限が明示されているぶん、届かないと申し込めない |
| 年齢 | 申込時満20歳以上・借入時満65歳未満/完済時満85歳未満 | ワイド団信を付ける場合は完済時満81歳未満に短くなる |
| 団信 | ソニー銀行が指定する団信に加入が認められること(保険料は銀行負担) | がん団信など保障特約付きは加入時満50歳未満が条件 |
| 国籍 | 日本国籍、または永住権のあるかた | - |
| 物件・担保 | 対象物件にソニー銀行を第一順位とする抵当権を設定できること | 借地上の建物、店舗・アパートとの併用物件は取扱なし |
| 取扱地域 | 日本国内全域の市街化区域・非線引き区域 | 市街化調整区域と離島は取扱対象外 |
| 融資金額・期間 | 500万円以上3億円以下/1年以上50年以下 | 固定セレクトは10年以上50年以下 |
| 借入額・期間による上乗せ | 新規購入で物件価格を超えて借りる場合は年0.1%(完済時75歳以上は年0.2%)、物件価格の90%超100%以内で完済時75歳以上なら年0.1%。借り換えで35年超なら年0.2% | 諸費用まで借りる計画だと、表示金利より高くなることがある |
取扱地域と担保物件の条件も、意外と見落とされます。年収も年齢も問題ないのに話が進まない場合、物件が市街化調整区域にある、店舗併用であるといった理由が隠れていることがあります。条件の原文はソニー銀行の住宅ローン商品詳細説明書で確認できます。
※勤続年数・雇用形態の扱い:申込条件に勤続年数の定めは置かれておらず、安定した収入があることが前提とされています。転職した年や前年に転職した場合は、本審査で追加の書類を求められます。
団信は6プラン。保障特約付きは加入時満50歳未満が条件
住宅ローンは団信への加入が前提のため、団信に加入できないと借り入れ自体が難しくなります。年収と並んで、審査の入口になる部分です。
ソニー銀行は6つのプランから1つを選ぶ形で、引受保険会社はクレディ・アグリコル生命保険です。2026年10月時点の上乗せ金利と年齢条件は次のとおりです。
| 団信の種類 | 上乗せ金利/加入時年齢 | 主な保障 |
|---|---|---|
| 一般団信 | なし/満65歳未満 | 死亡・高度障害・リビング・ニーズ |
| がん団信50 | なし/満50歳未満 | がん診断確定時に住宅ローン残高の50%を保障 |
| がん団信100 | 年0.1%/満50歳未満 | がん診断確定時に残高100%を保障+診断給付金100万円。がん先進医療給付(通算2,000万円・一時金30万円)、上皮内がん・皮膚がん給付金50万円も付帯 |
| 3大疾病団信 | 年0.2%/満50歳未満 | がんに加え、急性心筋梗塞・脳卒中に備える |
| 生活習慣病団信 | 年0.2%/満50歳未満 | 生活習慣病の長期入院時保障、入院一時金、入院時のローン月額給付 |
| ワイド団信 | 年0.2%/満65歳未満 | 健康上の理由で一般団信に加入できない人向け(完済時満81歳未満) |
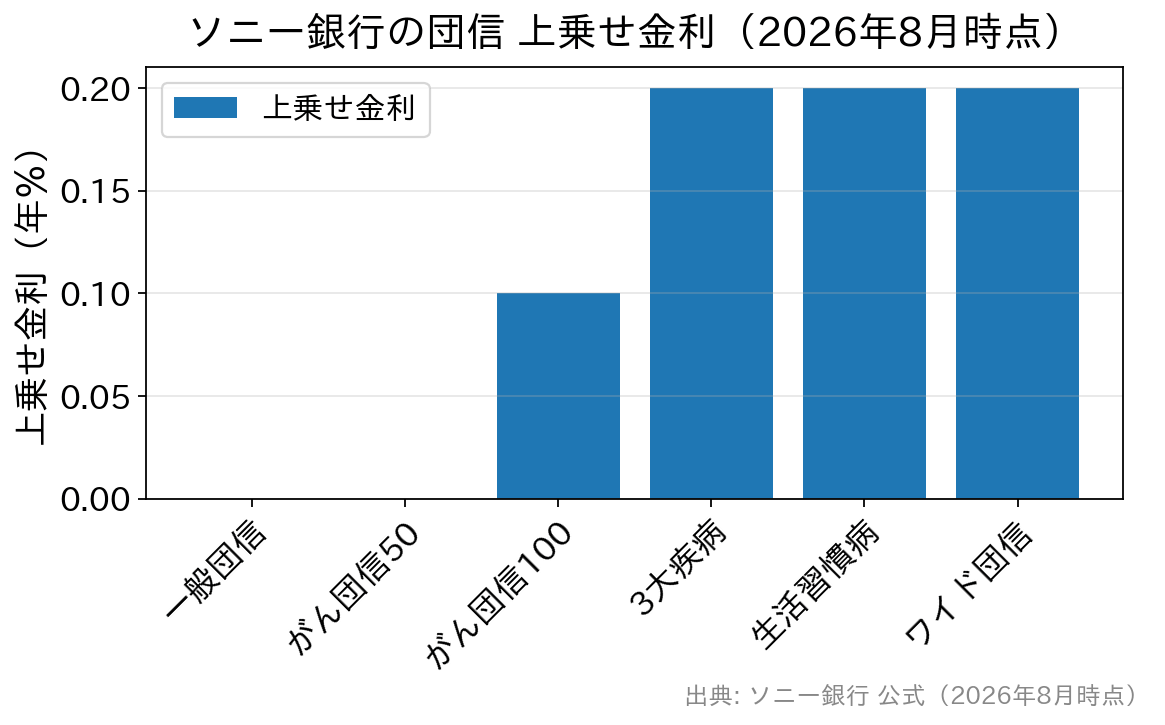
見落としやすいのは、がん団信50を含む保障特約付きの4プランが加入時満50歳未満に限られる点です。50歳以上で申し込む場合、選べるのは一般団信かワイド団信になります。
過去にがん(肉腫・白血病・悪性リンパ腫を含む)にかかったことがある場合も、保障特約付き団信には加入できません。ワイド団信以外の5プランには、女性向けの入院一時金給付も付いています。
ワイド団信は上乗せ年0.2%。健康面が不安なときの受け皿になる
団信は生命保険の一種のため、健康状態によっては加入できないことがあります。ソニー銀行は引受基準を緩和したワイド団信を用意しており、上乗せは年0.2%です。
ワイド団信の上乗せを年0.3%としている金融機関もあるなかで、年0.2%という水準は負担が軽いほうです。完済時の年齢条件が満81歳未満に短くなるため、借入期間の設計とセットで考える必要があります。
ワイド団信は健康上の理由があるかたすべてが加入できるものではなく、審査によって加入できない場合もあります。健康面に不安がある場合は、ワイド団信を扱う銀行同士で上乗せ幅と年齢条件を並べて比べてみてください。
取扱手数料は一律44,000円と借入額の2.20%の2本立て
ソニー銀行は商品によって取扱手数料の考え方が分かれます。保証料・団信保険料・繰上返済手数料はいずれも0円です。2026年10月の変動金利(新規・借換とも同じ)とあわせて整理すると次のようになります。
| 商品 | 取扱手数料 | 2026年10月の金利 |
|---|---|---|
| 変動セレクト住宅ローン | 融資金額の2.20%(税込) | 変動 年1.847% |
| 固定セレクト住宅ローン | 融資金額の2.20%(税込) | 固定10年 年3.715%/固定20年 年4.414% |
| 住宅ローン | 一律44,000円(税込) | 変動 年2.207%/固定10年 年4.015% |
3,000万円を借りる場合、取扱手数料は変動セレクトが66万円(税込)、住宅ローンが44,000円(税込)で、差はおよそ62万円です。その代わり、変動金利は住宅ローンのほうが年0.36%高く設定されています。
借入額が大きく返済期間が長いほど、手数料が高くても金利の低いセレクト型が総返済額で有利になりやすくなります。手数料の差と、金利差×返済期間の利息の差を実際の数字で比べて判断します。
参考として、当編集部が2026年10月適用の公式金利で試算すると、変動セレクト住宅ローン(年1.847%)で3,000万円を35年で借りた場合の毎月返済額は97,039円です(元利均等・ボーナス返済なし・諸費用を含まず、全期間で金利が変わらないと仮定した当社試算)。
金利は毎月決定。短期プライムレートには連動しない
変動金利は短期プライムレートに連動するという説明をよく見かけますが、ソニー銀行の新規借入の基準金利は、市場での金利スワップ手法を活用して毎月決定される仕組みで、短期プライムレートには連動しません。
この違いは、いまのような金利上昇局面で意味を持ちます。たとえばみずほ銀行は短期プライムレートを11月2日から年2.625%へ引き上げると発表しましたが、これは短プラ連動型の住宅ローンに効いてくる改定です。ソニー銀行は別の経路で金利を決めており、2026年10月適用分で変動金利を引き上げています。
借入後の見直しルールも独特です。ソニー銀行は年2回、5月1日と11月1日を基準日として変動金利の適用金利を決め、それぞれ6月・12月の約定返済日の翌日から適用します。増額返済月を7月・1月か8月・2月にしている場合は、適用の開始が1〜2か月ずれます。
さらに、ソニー銀行にはいわゆる5年ルール・125%ルールがありません。金利が動けば約定返済額もそのつど見直され、上限も設けられていません。この特徴の裏表はソニー銀行の住宅ローンの落とし穴と125%ルールの注意点で詳しく整理しています。
適用金利が決まるのは申込時ではなく、実際に借り入れる日です。審査に通った時点と借入日とで金利が変わりうる点は、引き渡し日が先の物件ほど意識しておく必要があります。
仮審査は最短60分回答、実行までは1か月程度が目安
ソニー銀行の仮審査は最短60分で回答とされており、口座がなくても申し込めます。仮審査から本審査、電子契約、借り入れまでウェブで手続きを進める流れです。
仮審査の回答が早いことと、融資実行までが早いことは別の話です。申し込みから実行までは全体でおおむね1か月程度を見ておくと安心で、実際の日数は申込の混雑状況・書類の揃い方・物件の状況で前後します。
他行と並行して検討する場合、ドコモSMTBネット銀行はWEB申込コースの仮審査申込が2026年10月30日(金)17時で受付終了の予定で、以降は銀行代理業者が窓口の対面相談コースになります。審査の条件と上乗せ金利の違いはドコモSMTBネット銀行の住宅ローン審査の条件と上乗せ金利にまとめています。
共働きで借りるならペアローン。それぞれが年収条件を満たす必要がある
ソニー銀行で夫婦が一緒に借りる方法はペアローンだけで、収入合算や連帯債務の取扱いはありません。ペアローンで申し込む場合は、お互いが相手の債務の担保提供者兼連帯保証人になります。
ペアローンは住宅ローンを2本組む形なので、二人それぞれが年収400万円以上などの申込条件を満たす必要があります。世帯年収では足りても、片方が400万円に届かなければ使えないことが、この銀行でつまずきやすい条件です。契約ごとに登記費用・手数料がかかる点も見込んでおきます。

対象物件を共有する場合、本人以外の共有者は担保提供者(物上保証人)となります。保証人は原則不要ですが、審査の結果として連帯保証人を求められるケースもあります。片方が育休中の場合の書類は育休中・産休中の住宅ローン審査で確認できます。
資金使途は購入・新築・増改築と借り換え
本人が住む新築物件の購入、中古マンション・中古戸建ての購入、住宅の新築、増改築のための資金が対象で、借り換えにも利用できます。
注意したいのは、土地代金のみの融資や建物建築の中間金には使えない点です。注文住宅の場合は、別途つなぎ融資を用意する必要があります。公的融資は第一順位の抵当権設定が条件のため、ソニー銀行の住宅ローンとは併用できません。
ソニー銀行の住宅ローン審査に関するよくある質問(FAQ)
Q. ソニー銀行の住宅ローン審査は厳しいですか?
A. 申込条件に前年度の年収400万円以上が明記されているぶん、入口は絞られます。年収・年齢・団信・物件の条件を満たせば、上乗せなしのがん団信50や負担の軽いワイド団信といった利点を受けやすい住宅ローンです。
Q. 年収400万円ちょうどでも申し込めますか?
A. 400万円以上が条件なので、400万円ちょうどでも要件は満たします。実際の審査では他の借り入れ・返済負担率・勤務状況なども総合的に見られるため、返済比率に余裕をもった借入額にしておくと審査でも家計でも無理が出にくくなります。
Q. ソニー銀行の仮審査は何分・何日かかりますか?
A. 公式の案内では仮審査は最短60分回答で、口座がなくても申し込めます。仮審査から本審査・電子契約を経て融資実行までは、全体でおおむね1か月程度を見ておくと計画が立てやすくなります。
Q. 50歳を過ぎているとがん団信は付けられませんか?
A. がん団信50・がん団信100・3大疾病団信・生活習慣病団信は加入時満50歳未満が条件のため、50歳以上の場合に選べるのは一般団信かワイド団信です。過去にがんにかかったことがある場合も、保障特約付き団信には加入できません。
Q. 手数料44,000円の住宅ローンとセレクト型はどちらが有利ですか?
A. 借入額が小さい、または早期に完済する見込みがあるなら一律44,000円(税込)の住宅ローンが有利になりやすく、借入額が大きく長く借りるなら金利の低いセレクト型が有利になりやすい関係です。繰り上げ返済を早めに進める予定があるかどうかでも結論は変わります。
まとめ:年収400万円をクリアできるなら有力候補
ソニー銀行の住宅ローンは、年収400万円以上という入口こそあるものの、上乗せなしのがん団信50、負担の軽いワイド団信、一律44,000円(税込)を選べる取扱手数料と、条件を満たせる人には利点の多い住宅ローンです。
一方で、保障特約付き団信の年齢制限、市街化調整区域の取扱不可、借入額による金利の上乗せ、5年ルール・125%ルールがない点など、事前に知っておきたい条件も複数あります。自分と物件がどの条件に当たるかを1つずつ確かめてから申し込むと、審査の途中で慌てずに済みます。
借入先を決める前には、複数の銀行を同じ条件で比べるのが確実です。年収や勤続の基準は銀行ごとに違うため、三菱UFJ銀行の住宅ローン審査基準やSBI新生銀行の住宅ローン審査基準と並べて読むと、自分に合う銀行が絞り込めます。
※本記事の金利・条件は2026年10月時点でソニー銀行の公式サイトに掲載された内容にもとづきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。