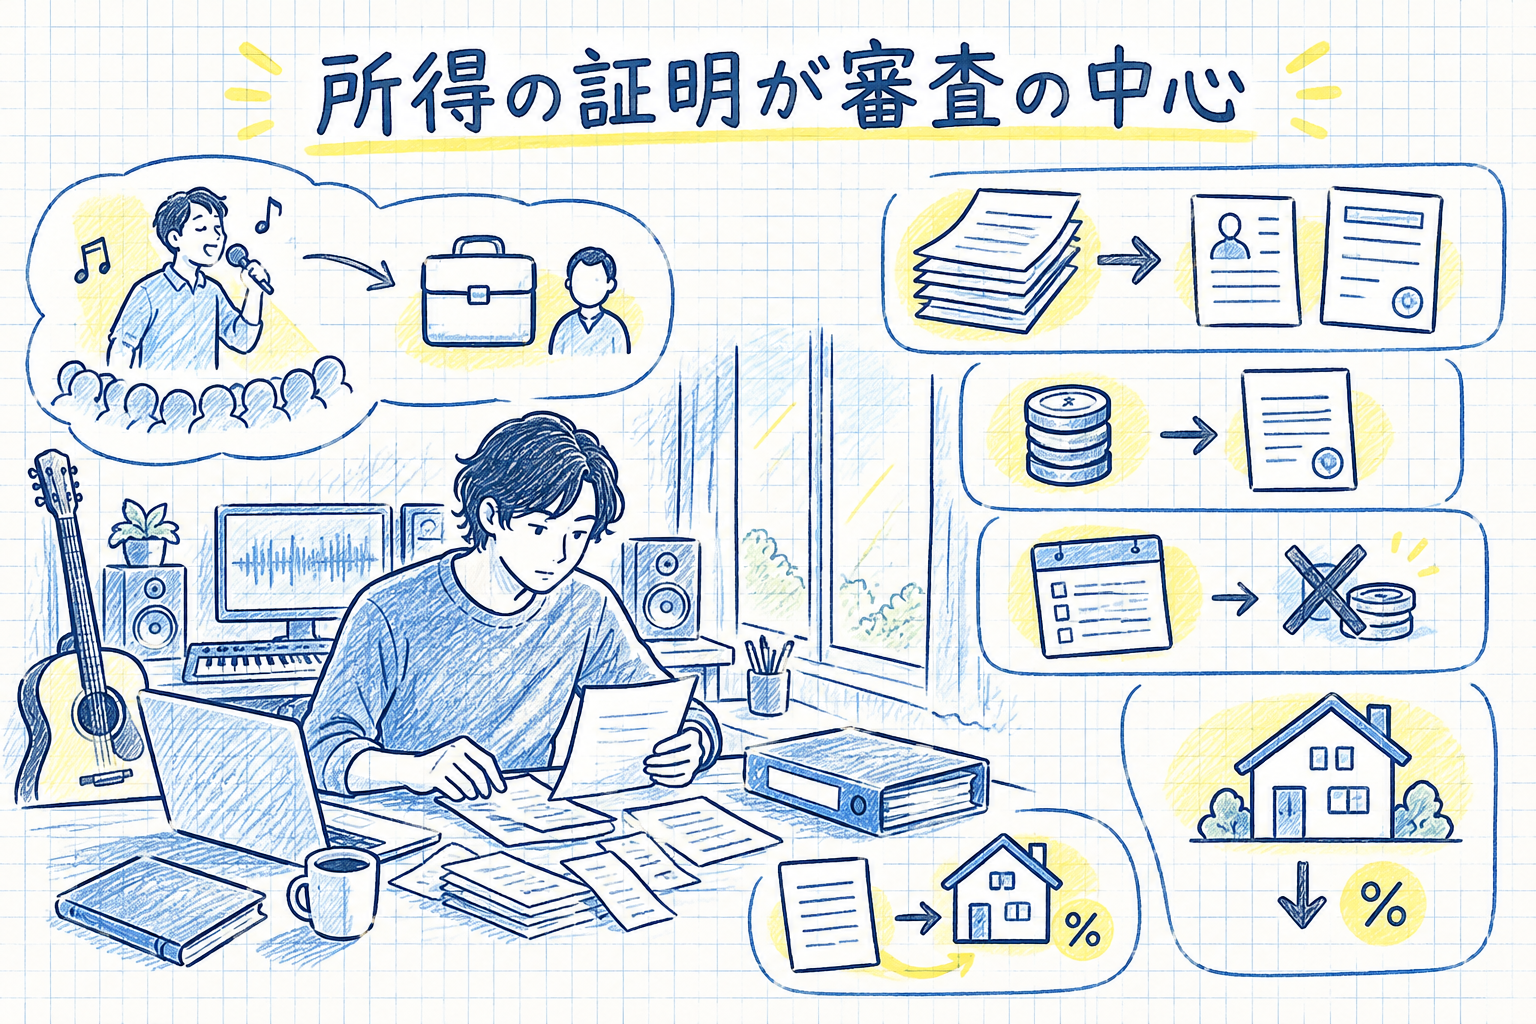
芸能人も住宅ローンは借りられます。審査で見られるのは職業名より、確定申告書や納税証明書で示せる継続した所得で、民間の金融機関では直近3年分の提出を求められることもあります。
【フラット35】は申込条件に勤続年数や雇用形態を掲げておらず、確定申告をしている人は前年と前々年の2年分の所得を示す書類で申し込めます。収入の見通しを説明しにくい人にとって、現実的な選択肢になる住宅ローンです。
ひと口に芸能人といっても、俳優・タレント・ミュージシャン・芸人とジャンルは幅広く、事務所から給与を受け取っている人もいれば、出演料や印税を個人で受け取って確定申告している人もいます。審査での扱いが分かれるのはこの違いによるもので、求められる書類も一般的な会社員とは変わってきます。
芸能人は審査上、個人事業主に近い扱いになりやすい
住宅ローンの審査では、芸能人は個人事業主に近い立場として審査されると考えておくと、準備する書類の見当がつきます。
芸能事務所に所属して給与を受け取っている人もいます。一方で、印税などの収入が個人で発生して確定申告をしている人も多く、その場合は個人事業主と同じ書類で審査されます。
個人事業主としての扱いになると、金融機関へ提出する書類も会社員とは変わるため、早めに準備を始める必要があります。
個人事業主が住宅ローンを借りる場合に求められる主な書類は、下の表のとおりです。
| 書類の目的 | 必要な書類 | 注意点 |
| 本人の確認 | 本人の写真付きの証明書 | 運転免許証、マイナンバーカード、パスポートなど (表面・裏面どちらも必要) |
| 収入の確認 | 確定申告書の控え(決算書) | 申し込んだ金融機関によって、直近2〜3年分など違いがある |
| 所得税の納税証明書 | ||
| 返済予定表の写し | 自動車ローン・教育ローン・カードローンにかかる返済予定表。インターネットバンキングの画面コピーで代用可能 | |
| 返済用口座の通帳の写し | 返済用口座の口座名義人、口座番号および申込月までの直近3ヶ月の返済状況がわかるページ | |
| 物件の確認 | 売買契約書 | 建築でなく、売買の場合の書類 |
| 重要事項説明書 | 物件購入時に、売買契約書と一緒に交付された書類(宅地建物取引士の押印のあるもの) | |
| 建築工事請負契約書 | 建築の場合に必要な書類 | |
| 土地と建物の不動産登記簿謄本 (全部事項証明書) | 敷地権化されているマンションの場合は建物の登記簿抄本のみ | |
| 建築確認申請書と 建築確認済証または建築確認通知書 | − | |
| 物件のパンフレットなど | 現地案内図、物件概要、購入予定の住戸の間取り図、マンションの立面図・平面図、価格のわかるページ |
金融機関によって多少の違いはありますが、個人事業主が住宅ローンを申し込む際に求められる代表的な必要書類です。
このうち、自分で用意するのは本人確認と収入確認のための書類で、物件確認に関する書類は不動産業者が用意してくれるのが一般的です。審査で中心になるのは、安定した収入を証明する確定申告書(決算書)や納税証明書の内容です。
審査で見られるのは売上ではなく所得
金融機関が返済能力の判断に使うのは、原則として確定申告書の所得金額(売上から必要経費を差し引いた後の金額)です。出演料や印税の総額(売上)が大きくても、経費を多く計上していれば所得は小さくなり、審査上の年収も小さく評価されます。【フラット35】でも、給与収入のみの人は給与収入金額、それ以外の人は所得金額の合計で年収を判断すると定められています(【フラット35】ご利用条件)。
芸能事務所からの給与収入と、個人で受け取る印税・原稿料などの事業所得が混在している場合は、源泉徴収票と確定申告書の両方を求められることがあります。収入の内訳が複数にまたがる人ほど、申し込み前に、どの書類でいくらの所得を示せるかを整理しておくことが大切です。
審査を左右するのは3年分の所得証明と納税の実績
必要書類のなかで審査の結果に最も影響するのは、所得を証明する書類です。住宅ローンは長期にわたって返済を続けるため、契約者には安定した収入が求められるからです。
会社員であれば勤務先の規模や勤続年数などが収入の安定性の目安になりますが、芸能人の場合は3年分の所得証明の提出を求められることが多くあります。芸能事務所からの収入が中心の俳優・芸人・タレントでも、同じように3年分を求められるのが一般的です。
提出した所得証明は、その中身まで審査されます。3年分の提出を求められるということは、少なくとも3年間、一定の収入を得てきた実績が求められるということです。
3年間ずっと高収入である必要はありませんが、芸能の仕事は年ごとの収入の差が大きくなりがちです。1年だけ収入が多かったという実績では、住宅ローンの審査は厳しくなる傾向があります。
3年のうち最も低い年の所得を基準に見られることもあるため、所得が低かった年の水準で返済できる金額を借入額の目安にしておくと、審査にも家計にも無理がありません。
収入がいつまで続くか分からないという不安から、節税のために所得を必要以上に少なく申告したくなることもあります。しかし所得を抑えすぎると、住宅ローンの審査では返済能力が低いと見なされます。
収入に応じて納税するのは自営業として自然なことで、常識の範囲であれば問題視されることはありません。過去3年分の所得証明書の内容を一度見直し、提出が難しい年がある場合は、申込先の選び方から考え直す必要があります。
納税の遅れは所得の多寡以上に響く
個人事業主に近い扱いになると、所得税・住民税・消費税などの納税証明書も審査の対象になります。所得の金額そのものより、納めるべき税金を期限どおりに納めているかのほうが、信用力の評価に直結する場面もあります。
収入の変動が大きいと、納税資金を確保できず納付が遅れることがあります。滞納があると納税証明書にその事実が残り、審査で不利に働きます。住宅の購入を考えているなら、納税資金を生活費と分けて確保しておくことが確実な準備になります。
納税証明書の種類(その1〜その4)や取得方法は国税庁「納税証明書の交付請求手続」で調べられます。金融機関から指定された種類と年数を取り違えないよう注意が必要です。
頭金1割はフラット35の金利も下げる
芸能人に限らず、住宅ローンの審査を有利に進めるには、自己資金・頭金を準備することが欠かせません。
過去に大きな収入を得ていても、審査の時点で貯蓄が残っていなければ評価にはつながりません。芸能人の申込みは個別の事情をふまえて審査されることが多く、堅実に貯蓄して頭金を用意できていることは、返済能力を示す材料になります。
頭金には、金利面での実利もあります。フラット35は融資率(建設費・購入価額に対する借入額の割合)が9割以下か9割超かで適用金利が変わり、9割以下のほうが低くなります。2026年10月に資金を受け取る場合、返済期間21年以上35年以下の最も多い金利は融資率9割以下が年3.830%、9割超が年3.940%で、差は0.110%です。
フラット35が向くのは条件が職業でなく数字で書かれているから
芸能人のように仕事の契約が単発で続く職業では、今後の収入見通しを判断しにくいとして、民間の金融機関が慎重に審査する場合があります。地方銀行などでは、取扱いそのものに慎重な先もあります。
そうしたときの受け皿になりやすいのが、公共性の高い【フラット35】です。同じ理由から、収入が契約や成績に左右されるスポーツ選手の住宅ローン審査でも、フラット35が選択肢に挙がります。
※フラット35とは、住宅金融支援機構と民間の金融機関が提携して提供する長期固定金利の住宅ローンのことです。国の政策的な性格を持つため、審査の考え方が民間銀行とは異なります。
機構の目的は「一般の金融機関では借りにくい人を補完すること」
銀行が収益を上げるためにお金を貸し出すのに対し、独立行政法人である住宅金融支援機構の目的は次のとおりです。
一般の金融機関による住宅の建設等に必要な資金の融通を支援するための貸付債権の譲受け等の業務を行うとともに、一般の金融機関による融通を補完するための災害復興建築物の建設等に必要な資金の貸付けの業務を行うことにより、住宅の建設等に必要な資金の円滑かつ効率的な融通を図り、もって国民生活の安定と社会福祉の増進に寄与します。
(住宅金融支援機構HPより引用)
このように、機構の役割は多くの国民が住宅を持てるよう資金の融通を支えることにあります。審査はあるものの、一般の金融機関による融通を補完することが役割として明記されている点が、収益を目的とする民間銀行との大きな違いです。
フラット35の申込条件に勤続年数や雇用形態の定めはない
フラット35が芸能人に向くと言われる根拠は、公式サイトで公表されている利用条件を見ると分かりやすくなります。主な条件を挙げます(2026年10月16日時点)。
- 申込時の年齢が満70歳未満であること(親子リレー返済を利用する場合は満70歳以上でも申込可)
- すべての借り入れについて、年収に占める年間合計返済額の割合(総返済負担率)が、年収400万円未満は30%以下、年収400万円以上は35%以下であること
- 借入額は100万円以上1億2,000万円以下(建設費または購入価額以内)
- 借入期間は15年以上(申込本人または連帯債務者が満60歳以上なら10年以上)で、80歳から申込時の年齢を引いた年数と35年のうち短いほうが上限
- 物件が機構の定める技術基準に適合していること(適合証明書が必要)
- 申込本人またはその親族が居住する住宅であること(第三者へ賃貸する投資用物件には利用できない)
勤続年数・雇用形態・勤務先の規模は、申込条件に書かれていません。判断の軸は年齢・返済負担率・物件の品質という数字と基準に置かれているため、収入の見通しを説明しにくい職業でも申し込みやすい仕組みです。
この構造は、収入が変動しやすいパート・アルバイトの住宅ローン審査や、年収100万円台からの住宅ローンにも当てはまります。
反対に、物件が技術基準を満たしていなければ、職業や年収に関係なく利用できません。中古住宅を検討する場合は、適合証明書を取得できる物件かどうかを不動産会社に早い段階で確認しておく必要があります。
フラット35の必要書類は前年と前々年の2年分
フラット35の申込みでは、確定申告をしている人は納税証明書(所得金額用)と確定申告書の写しなどを、申込年の前年と前々年の2年分提出します。給与所得のみの人は、住民税課税証明書などの公的収入証明書が必要です(【フラット35】融資手続・必要書類)。
マイナンバーカードを使ってマイナポータルから収入情報を取得し、住民税課税証明書の代わりにできるサービスもあります。民間銀行で3年分を求められる場合と比べると、独立して2年分の確定申告を終えた人でも書類の面では申し込める形です。ただし審査の過程で、取扱金融機関から追加の書類を求められることもあります。
2026年10月のフラット35の金利は年3.830%(融資率9割以下)
フラット35は資金を受け取る月の金利で返済終了まで固定されるため、いつ実行するかで生涯の返済額が決まります。2026年10月に資金を受け取る場合の金利(新機構団信付き・取扱金融機関が提供する金利のうち最も多い金利)を表にしました。
| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(返済期間20年以下) | 年3.510% | 年3.620% |
| フラット35(返済期間21年以上35年以下) | 年3.830% | 年3.940% |
| フラット50(返済期間36年以上50年以下) | 年4.100% | 年4.210% |
出典は住宅金融支援機構【フラット35】最新の金利情報(2026年10月16日確認)です。
フラット35の金利は毎月見直され、その基準になるのは長期金利(10年国債利回りなど)の動きです。日本銀行の金融政策の影響を主に受けるのは短期プライムレートに連動する変動金利型で、フラット35のような全期間固定型は、政策金利の決定を待たずに先に動くことがあります。契約後は金利が変わらない一方、実行月の水準がそのまま最後まで続きます。
団信の選び方でも金利は変わります。夫婦や親子で加入するデュエット(ペア連生団信)は掲載金利に年0.18%、新3大疾病付機構団信は年0.24%が加わります。健康上の理由などで団信に加入しない場合もフラット35は利用でき、その場合の金利は別に定められています。
同じフラット35でも金融機関によって金利と手数料が違う
フラット35の借入金利は、取り扱う各金融機関が決めています。上の表の数値は最も多い金利で、金融機関ごとに差があります。2026年10月資金受取分(返済期間21〜35年・融資率9割以下)では、取扱金融機関によって年3.830%から年5.840%まで幅があります(2026年10月16日確認)。
金利差の裏側には、融資事務手数料の設計の違いがあります。金利が低い商品は融資額に一定の率をかける定率型、金利が高い商品は数万円の定額型という組み合わせが多く、借入額や返済期間によってどちらが有利かは変わります。比べるときは、金利と手数料を合わせた総額で判断することが欠かせません。
定率タイプの例として、SBIアルヒのフラット35(スタンダードタイプ)の融資事務手数料は融資金額の2.20%(税込・最低22万円)です。3,000万円を借りる場合、手数料は66万円になります。
取扱金融機関や商品は入れ替わるため、検討するときは機構の借入金利・取扱金融機関の検索で、金利と手数料の組み合わせを並べて比べると違いが分かります。
芸能事務所からの給与収入などで、安定した所得を3年以上証明できる場合は、民間銀行の住宅ローンも選択肢になります。フラット35と民間ローンを、金利・諸費用・団信の3点で比べてから申込先を決めると、総額の差を見落としません。
芸能人の住宅ローンに関するよくある質問
Q. 芸能人でも住宅ローンは借りられますか?
A. 借りられます。結果を左右するのは職業名より、継続した所得(多くは直近3年分)を確定申告書や納税証明書で示せるかどうかです。民間銀行は慎重に審査する傾向がありますが、公共性の高いフラット35という受け皿があります。
Q. 所得証明は何年分必要ですか?
A. 民間の金融機関では直近2〜3年分が一般的で、芸能人は3年分を求められるケースが目立ちます。フラット35は、確定申告をしている人なら申込年の前年と前々年の2年分です。
Q. 節税のために所得を抑えていると審査に不利になりますか?
A. 不利になりやすいです。経費を多く計上して所得を小さくしていると、審査上の年収も小さく評価されるためです。住宅購入を数年先に見据えているなら、その期間は常識の範囲で収入に応じた申告をしておく判断も必要になります。
Q. 独立したばかりで確定申告が1年分しかありません。待つべきですか?
A. 1年分では、民間銀行もフラット35も申込みが難しくなります。フラット35は申込条件に勤続年数を掲げていませんが、確定申告をしている人は前年と前々年の2年分の書類が必要です。2年分の申告を終えてから申し込むか、給与収入の証明で申し込めるかを申込先に相談して決めるのが現実的です。
Q. 事務所からの給与と個人の印税収入が両方あります。年収はどう見られますか?
A. 民間の金融機関では扱いが分かれ、給与所得のみを年収と見る場合も、所得金額の合計で見る場合もあります。フラット35は、給与以外の収入がある人は所得金額の合計で年収を判断すると定めています。申込前に審査上の年収を確認しておくと、借入可能額の見込み違いを防げます。
まとめ
芸能人の住宅ローンで結果を左右するのは、職業名より、収入の継続性を書類で示せるかどうかです。直近3年分の所得証明を整え、納税の遅れをなくし、頭金を1割以上準備しておけば、民間銀行でも審査を受けられる可能性は高まります。
そのうえで、勤続年数や雇用形態を条件に掲げていないフラット35を並行して検討しておくと、1行の結果に左右されずに済みます。フラット35の金利は毎月改定され、同じ商品でも取扱金融機関によって金利と手数料が変わります。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。