年収100万円台でも住宅ローンを組むことはできます。現実的な候補は、年収の下限を設けていない【フラット35】と、前年度年収100万円以上で申し込めるイオン銀行の住宅ローンが中心です。フラット35では年収400万円未満の場合、年間の返済額を年収の30%以下に収めることが条件となり、年収150万円なら返済に回せる上限は月37,500円です。
非正規雇用・個人事業主・転職直後でも比較的利用しやすい住宅ローンの代表がフラット35です。そのフラット35で16年連続で取扱いシェア1位のSBIアルヒ(旧ARUHI)は、年収100万円台の人への融資実績もあります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
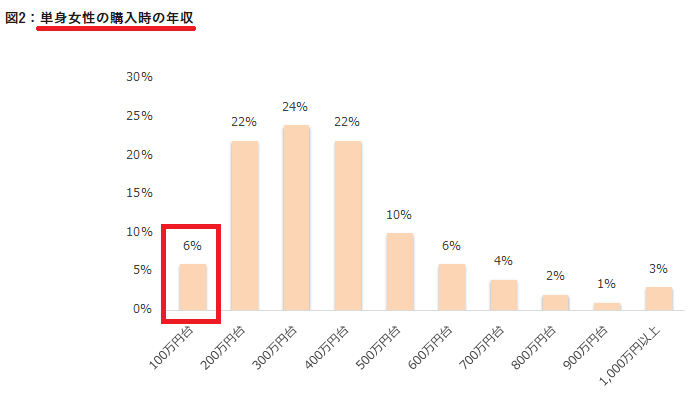
※ARUHI(現・SBIアルヒ)実施の「単身女性の住宅ローン利用状況調査」より。
年収100万円で住宅ローンは組める?
民間銀行は年収200万〜400万円が下限、フラット35は下限なし
年収100万円台でも住宅ローンを契約できるケースはあります。ただ、民間銀行の住宅ローンは申込条件の年収を200万〜400万円程度に設定していることが多く、選択肢は広くありません。そこで候補になるのがフラット35です。フラット35最大手のSBIアルヒ(旧ARUHI)のフラット35は、全国約90拠点(2026年3月末現在)で住宅ローンの専門スタッフに相談できます。
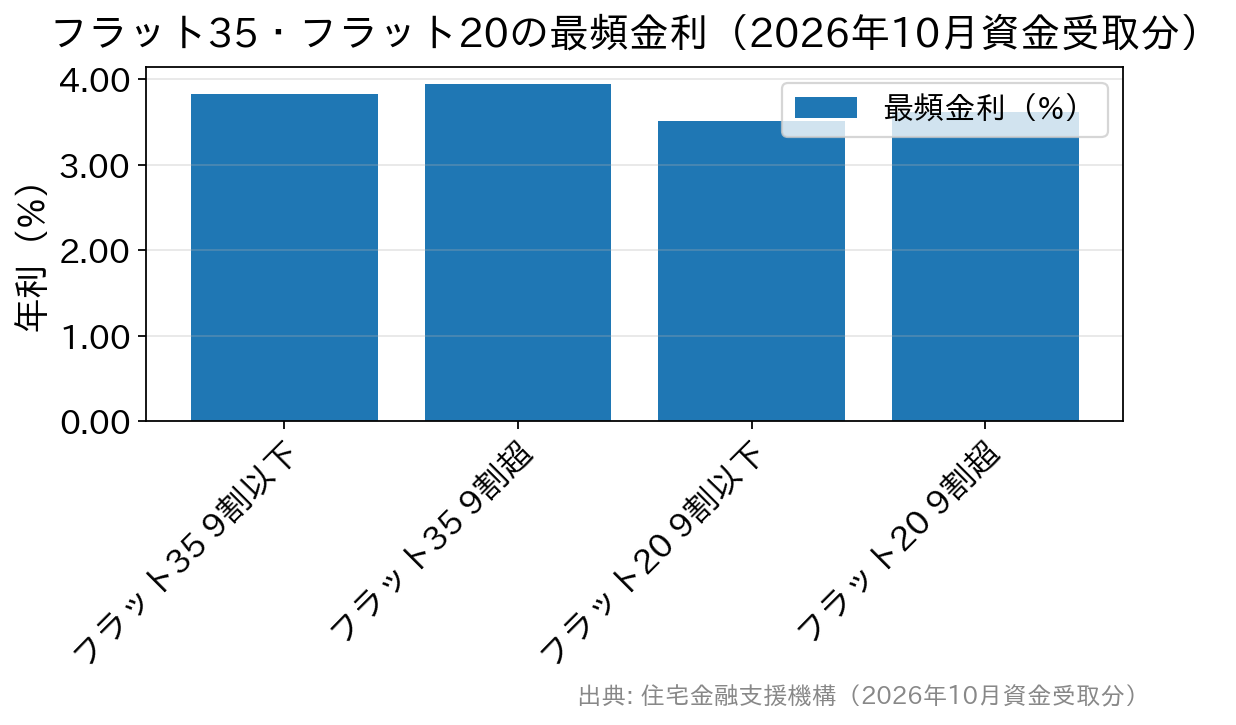
借入可能額は年収だけでなく、金利・返済期間・他の借入状況によって変わります。住宅金融支援機構の公表によると、2026年10月資金受取分のフラット35(借入期間21〜35年・融資率9割以下・新機構団信付き)の最も多い金利は年3.830%で、前月から0.370%上がりました。金利が上がると、同じ年収でも借りられる金額は少なくなります。
この記事で扱う金利は、金利引下げ制度を使わない場合の水準です。フラット35には、子育て世帯・若年夫婦世帯向けの「子育てプラス」、質の高い住宅を取得する場合の「フラット35S」、中古住宅向けの「中古プラス」「リノベ」、自治体の支援と組み合わせる「地域連携型」などの金利引下げメニューがあります。
これらを組み合わせて獲得したポイント数に応じて、一定期間、最大で年1.000%の引下げを受けられます。年収に余裕がない人ほど、当初の数年間の返済額が下がる効果は家計に直結します。
フラット35は年収の下限がないだけでなく、雇用形態による申込制限もありません。安定した収入があれば、パート・アルバイトでも利用できる場合があります。働き方ごとの注意点はパート・アルバイトの住宅ローン審査を解説した記事にまとめています。
年収100万円台だと住宅ローン審査に不利?
住宅ローンは数千万円という資金を最長35年(【フラット50】なら最長50年)にわたって貸し出すため、金融機関は継続的な収入があるかを重視して審査します。勤続年数が長く収入が途切れていないことは、その裏づけになります。
年収が100万円台でも、継続して収入を得ており、月々の返済額が無理のない範囲に収まっていれば、審査に通る可能性はあります。反対に、借入希望額が年収に比べて大きすぎると、どの金融機関でも通りにくくなります。
年収100万円以上で利用できる住宅ローンは?
まず、各金融機関が公式に公表している年収の申込基準を整理します。ここで比べているのは「年収がいくらから申し込めるか」であり、実際に借りられるかどうかは勤続年数・他の借入・物件などを含めた総合審査で決まります。
スマホで閲覧されている方は、表を横にスクロールすると全体が見られます。| 金融機関・商品 | 公表されている年収の申込基準 |
|---|---|
| SBIアルヒ フラット35(機構買取型) | 年収の下限なし(総返済負担率で判定) |
| イオン銀行 住宅ローン | 前年度年収100万円以上(給与所得者・会社経営者。個人事業主は前年度所得100万円以上) |
| auじぶん銀行 住宅ローン | 前年度年収200万円以上(自営業は申告所得) |
| SBI新生銀行 住宅ローン | 前年度税込年収300万円以上の正社員または契約社員(自営業は業歴2年以上・2年平均300万円以上の所得) |
| ソニー銀行 住宅ローン | 前年度年収400万円以上(自営業は申告所得) |
※各行が公表している申込条件です(2026年10月時点・各行の商品概要説明書等で確認)。
表のとおり、年収100万円台で申込条件そのものを満たせるのは、フラット35とイオン銀行の住宅ローンが中心です。
フラット35は国の政策として推進されている住宅ローンで、年収の下限がありません。その代わり、年収に占める年間合計返済額の割合(総返済負担率)の基準を満たす必要があります(住宅金融支援機構【フラット35】ご利用条件)。
イオン銀行は前年度年収100万円以上と明記している一方で、給与所得者は6カ月以上の勤務、会社経営者・個人事業主は事業開始後3年の経過を条件にしています。商品概要説明書にはパート・アルバイトの可否の記載がないため、申込前に銀行へ問い合わせておくと手戻りを防げます。
単独では届かなくても「収入合算者」なら使える銀行がある
本人としては申し込めない銀行でも、配偶者などの収入合算者としてなら、年収100万円台で住宅ローンに加われるケースがあります。例えばSBI新生銀行は、申込人本人には前年度税込年収300万円以上を求めていますが、収入を合算する人については前年度の税込年収が100万円以上であればよいとしています。
世帯としてマイホームを目指す場合は、単独申込にこだわらず、合算という形も検討できます。続柄や人数などの細かな条件は銀行ごとに異なるため、申込先の審査条件で確かめてください。
上表以外の金融機関でも、年収の下限を公表していない場合があります。その場合も勤続年数・雇用形態・総返済負担率などで実質的な基準があるため、気になる銀行があれば商品概要説明書で条件を確認しておくと判断に迷いません。
年収100万円台 いくら借りられる?
借入可能額の目安としては、年収の5〜6倍程度という考え方がよく使われます。例えば年収150万円の人が年収の5倍を希望した場合、750万円程度が一つの目安です。審査は総合的に判断されるため、目安ぎりぎりの申込は避け、頭金を用意するなどの対策をとっておくと安全です。
次に、返済負担率の基準を確認します。フラット35では、年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が基準です。返済負担率には住宅ローン以外のローンの返済額も含まれ、自動車ローン・教育ローン・カードローン、クレジットカードのキャッシングや分割払い・リボ払いも対象になります。
例えば自動車ローンを毎月1万円返済している場合、その分だけ住宅ローンに充てられる返済額の上限が小さくなります。
年収別・返済に回せる金額の上限(総返済負担率30%で計算)
借入可能額は金利と返済期間で大きく変わりますが、毎月いくらまで返済に回せるかの上限は、年収から計算できます。フラット35の基準(年収400万円未満は30%以下)にあてはめた結果を表にしました。
| 年収 | 年間の返済額の上限(30%) | 月あたりの返済額の上限 |
|---|---|---|
| 100万円 | 30万円 | 25,000円 |
| 120万円 | 36万円 | 30,000円 |
| 140万円 | 42万円 | 35,000円 |
| 160万円 | 48万円 | 40,000円 |
| 180万円 | 54万円 | 45,000円 |
この金額には、他のローンの返済額も含まれる点に注意が必要です。上表は住宅ローン以外に借入がない場合の枠です。実際の借入可能額を出すには金利と返済期間が必要で、金利が上がるほど同じ月々の返済額で借りられる金額は少なくなります。年収がもう一段上がったときの目安は年収200万円台の住宅ローン審査の記事で確認できます。
フラット35の借入額は100万円以上1億2,000万円以下、借入期間は15年以上(申込本人または連帯債務者が満60歳以上の場合は10年以上)です。上限は「80歳-申込時の年齢」と35年のいずれか短いほうで、申込時の年齢は満70歳未満とされています。
頭金について
頭金を多めに用意しておくことは、返済負担率を下げる審査対策になるだけでなく、生活防衛の面でも役立ちます。住宅購入に伴う諸費用や、住宅ローンの事務手数料などの初期費用を考えると、ある程度まとまった資金を準備しておきたいところです。
フラット35は、融資率(借入額÷住宅の建設費・購入価額)が9割を超えると適用金利が高くなり、返済の確実性などをより慎重に審査するとされています。2026年10月の最も多い金利で比べると、借入期間21〜35年で9割以下は年3.830%、9割超は年3.940%です。
また、特定の金融機関と日ごろから取引しておくことも一つの方法です。定期預金などで継続して貯蓄していることを示せれば、返済能力の裏づけの一つになり得ます。
住宅ローン控除について
住宅ローン控除とは、住宅ローンを利用してマイホームを取得した場合に、年末のローン残高の0.7%を所得税(控除しきれない分は住民税の一部)から差し引く制度のことです。令和8年度税制改正で適用期限が5年間延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象になりました。
あわせて、床面積要件が新築・既存ともに40㎡以上に緩和されています。合計所得金額1,000万円超の人と、子育て世帯等への借入限度額の上乗せ措置を利用する人は50㎡以上です(国土交通省「住宅ローン減税」)。
一方で、控除は納めた税額の範囲でしか受けられません。もともとの所得税・住民税が小さい場合は、控除しきれず恩恵が限られることがあります。例えば年収190万円・扶養2名(配偶者と16歳以上の子1人)といったケースでは、納税額が小さく、控除を十分に使い切れない可能性があります。
かつての「すまい給付金」は終了
納税額が少なく住宅ローン控除の恩恵を受けにくい層に向けては、かつて「すまい給付金」(消費税率引き上げに伴う負担を軽減する現金給付制度)がありました。すまい給付金はすでに受付を終えており、令和5年(2023年)1月以降に入居する人は対象外です。
現在は、住宅の省エネ性能の向上などを目的とした国の補助制度が中心です。2026年は、国土交通省・経済産業省・環境省の3省が連携する「みらいエコ住宅2026事業」が実施されており、GX志向型住宅の新築、子育て世帯等による長期優良住宅・ZEH水準住宅の新築、省エネリフォームなどが対象です。予算の上限に達すると受付が終わる点に注意が必要です。
年収100万円台の方におすすめの住宅ローンは?
変動金利や期間固定型の住宅ローンは、金利が上がると月々の返済額が増えるおそれがあります。収入が大きく増えにくい状況では、返済終了まで金利が変わらない全期間固定型のフラット35を検討する価値があります。
フラット35は、国の関係機関である住宅金融支援機構と民間金融機関が提携して提供している住宅ローンです。職業や年収にかかわらず多くの人が住宅を取得できるようにすることを目的としており、一般的な住宅ローンとは審査の基準が異なります。保証料が不要で、繰上返済手数料もかからないため、家計に余裕を持たせたい人にも向いています。
変動と固定では「金利が動く理由」が違う
変動金利と全期間固定金利では、もとにしている金利が異なります。変動金利は各行が短期プライムレートなどをもとに決めるため日本銀行の政策金利の影響を受けやすく、フラット35のような全期間固定は長期金利(10年国債利回り)を反映して決まります。政策金利が動かない月でも固定金利だけが動くのは、このためです。
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を年1.25%程度へ引き上げ、9月24日から適用しています(日本銀行 金融政策に関する決定事項等)。次の利上げの時期は決まっておらず、今後の金利を断定することはできません。だからこそ、返済額が最初に確定する全期間固定は、収入が限られる人にとって計画を立てやすい選択肢です。
おすすめのフラット35取扱い金融機関
SBIアルヒ(旧ARUHI)
SBIアルヒ(旧ARUHI・旧SBIモーゲージ)は、フラット35を取り扱う金融機関のなかで国内最大手です。2025年度のフラット35実行件数シェアは27.7%で、16年連続でシェアNo.1となっています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
取扱件数が多いぶん、年収や働き方がさまざまな人の審査にも慣れていると考えられます。融資事務手数料は借入額×2.20%(税込・最低22万円)で、Web申込と電子契約を利用すると1債権あたり33,000円(税込)引き下げられるキャンペーンが2027年3月31日まで実施されています。
年収が増えたら「借り換え」も選択肢に
年収100万円台のうちはフラット35が中心になりますが、その後に収入が安定・増加すれば、別の住宅ローンへ借り換える道も開けます。借り換え先を選ぶときは、申込条件の年収に加えて、金利・事務手数料・保証料・団信の内容を合わせた総額で比べると判断しやすくなります。年収400万円台まで届いたときの選択肢は年収400万円台の住宅ローン審査基準の記事で解説しています。
年収100万円台の住宅ローン よくある質問
Q. フラット35の審査基準に年収の条件はありますか?
A. 年収の下限はありません。判断の軸は総返済負担率で、年収400万円未満は30%以下、400万円以上は35%以下が基準です。このほか、申込時の年齢が満70歳未満であること、物件が機構の技術基準に適合していることなどが条件になります。
Q. 年収100万円台でも住宅ローン控除は受けられますか?
A. 制度上は利用できます。ただし住宅ローン控除(年末ローン残高の0.7%)は納めた所得税・住民税の範囲でしか受けられないため、もともとの納税額が小さい場合は控除しきれず、恩恵が限られることがあります。自分の税額の目安を試算したうえで検討してください。
Q. パート・アルバイトでもフラット35は使えますか?
A. 使える可能性があります。フラット35は雇用形態による申込制限がなく、安定した収入があればパート・アルバイト・契約社員なども申し込めます。総返済負担率(年収400万円未満は30%以下)を満たすことが前提です。
Q. 年収100万円台でも申し込める銀行はどこですか?
A. 年収の下限がないフラット35と、前年度年収100万円以上を条件とするイオン銀行が中心です。auじぶん銀行は200万円以上、SBI新生銀行は300万円以上、ソニー銀行は400万円以上が申込条件のため、単独では届きません。収入合算者としてなら年収100万円以上で加われる銀行もあります。
Q. 頭金なしでもマイホームは買えますか?
A. 借りられる場合はありますが、返済負担率が高くなり審査で不利になりやすくなります。フラット35では融資率が9割を超えると適用金利が高くなり(2026年10月・借入期間21〜35年の最頻金利で9割以下 年3.830%、9割超 年3.940%)、返済の確実性もより慎重に審査されます。
Q. 買いたい家が狭いのですが、フラット35の対象になりますか?
A. 床面積の要件は、一戸建て・連続建て・重ね建てが50㎡以上、マンションなどの共同建てが30㎡以上です(敷地面積の要件はありません)。住宅ローン控除の40㎡以上という要件は税制側のもので、フラット35の住宅要件とは別に確認する必要があります。
Q. 年収が100万円台でも収入合算やペアローンは使えますか?
A. 使えます。フラット35には収入合算・ペアローン・親子リレー返済といった制度があり、ひとりの年収では希望額に届かない場合の選択肢になります。申し込めるのは連帯債務者を含めて2名までで、合算者の収入も審査の対象です。
※本記事の金利は2026年10月資金受取分、申込条件・制度は2026年10月時点の公表内容にもとづきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。