住宅ローンの物件評価とは、担保になる土地と建物にいくらの価値があるかを金融機関が見積もる審査のことです。収入や勤続年数に問題がなくても、評価額が購入価額を下回れば希望額まで借りられないことがあり、その差額は自己資金で補うことになります。
金融機関が物件を見るのは、返済が滞ったときに抵当権をもとに物件を処分し、貸したお金を回収するためです。評価の考え方を新築・注文住宅・中古の3つに分け、フラット35で上乗せされる要件までを説明します。
担保評価額は金融機関が見積もる物件の担保価値
担保評価額とは、金融機関がその物件にどれだけの担保価値があるかを見積もった金額のことです。住宅ローンの融資額は、この担保評価額が上限の目安になります。評価額が購入価格を下回った場合、差額は自己資金で補う必要があります。物件そのものの評価が下がる具体的なケースは、住宅ローンの担保評価が低くなる物件の記事で紹介しています。
土地と建物で評価方法が違い、さらに掛け目がかかる
担保評価の考え方は、土地と建物で異なります。土地は、公示価格・路線価・近隣の取引事例などをもとに評価します(取引事例比較法など)。
建物は、同じ建物をいま建て直した場合の費用(再調達価格)から、築年数に応じた価値の目減りを差し引いて評価します(原価法・積算評価が一般的)。築年数が古いほど、建物の評価は下がっていきます。
金融機関は、こうして出した評価額に一定の掛け目(評価率)をかけて、担保としての評価額を決めることがあります。掛け目は物件の種類や金融機関の方針で変わるため、購入価額がそのまま担保評価額になるとは限りません。
仮の例で考えます。購入価額4,000万円の物件の担保評価額が3,600万円だった場合、銀行がその評価額までしか融資しない方針なら、残りの400万円と諸費用は自己資金で用意することになります。評価の方針は銀行ごとに違うため、同じ物件でも借りられる額が変わることがあります。
新築分譲住宅は購入価額が評価額になることが多い
新築分譲住宅では、不動産会社が販売している価格(購入価額)を担保評価額とすることが多く、購入価額の100%まで借りられる場合があります。ただし、金融機関によっては不動産担保評価会社による独自の評価を優先し、購入価額の100%まで融資しないケースもあります。分譲会社の提携ローンと自分で選んだ銀行とで、評価が分かれることもあります。
注文住宅は建築請負契約の価額が基準になる
注文住宅などで建物を建てる場合は、一般に建築請負契約の価額を担保評価額とし、建築費の100%まで借りられる場合があります。建物の完成前に着手金・中間金を支払うことが多いため、承認された融資額の範囲でつなぎ融資を先に借りるのが通常です(完成・引渡し後に本融資へ切り替えます)。仕組みと費用はつなぎ融資と分割融資の違いの記事で解説しています。
中古住宅は建物が古いと土地だけの評価になることがある
中古住宅も、購入価額を担保評価額とすることが多いようです。中古マンションでは、築年数のほか管理の状況も見られます。
一戸建てで建物が古い場合は、土地だけの評価額となり、購入価額より評価額が低くなることがあります。その場合は購入価額の全額を借りられないこともあります。金融機関によっては、中古住宅はマンションだけを融資の対象にする場合もあります。
建物については、建築基準法や都市計画法などの法令に違反していないかも審査されます。中古物件の建築確認や検査済証の扱いは、建築確認と住宅ローン審査の記事で紹介しています。
物件の種類による担保評価の違い
物件の種類ごとの違いは、次の表のとおりです。同じ種類でも、金融機関の方針や個別の物件の状態で扱いが変わります。
| 物件の種類 | 担保評価の考え方 | 注意点 |
|---|---|---|
| 新築分譲住宅 | 購入価額を評価額とすることが多い | 独自評価で100%融資にならない場合あり |
| 注文住宅(建築) | 建築請負契約の価額を評価額とする | 完成前はつなぎ融資が必要になることが多い |
| 中古マンション | 購入価額を評価額とすることが多い | 築年数・管理状況も見られる |
| 中古一戸建て(古い建物) | 土地のみの評価になることがある | 評価額が購入価額を下回ると全額は借りにくい |
自己資金の割合(融資率)は金利と審査の両方に影響する
融資率とは、住宅の建設費や購入価額に対する借入額の割合のことです。自己資金を多く入れるほど融資率は下がり、金融機関から見た貸し倒れのリスクも小さくなります。
フラット35では、融資率9割以下と9割超で金利が分かれています。2026年10月資金受取分の最頻金利は、融資率9割以下で年3.830%、9割超で年3.940%でした(返済期間21〜35年・新機構団信付き・住宅金融支援機構)。
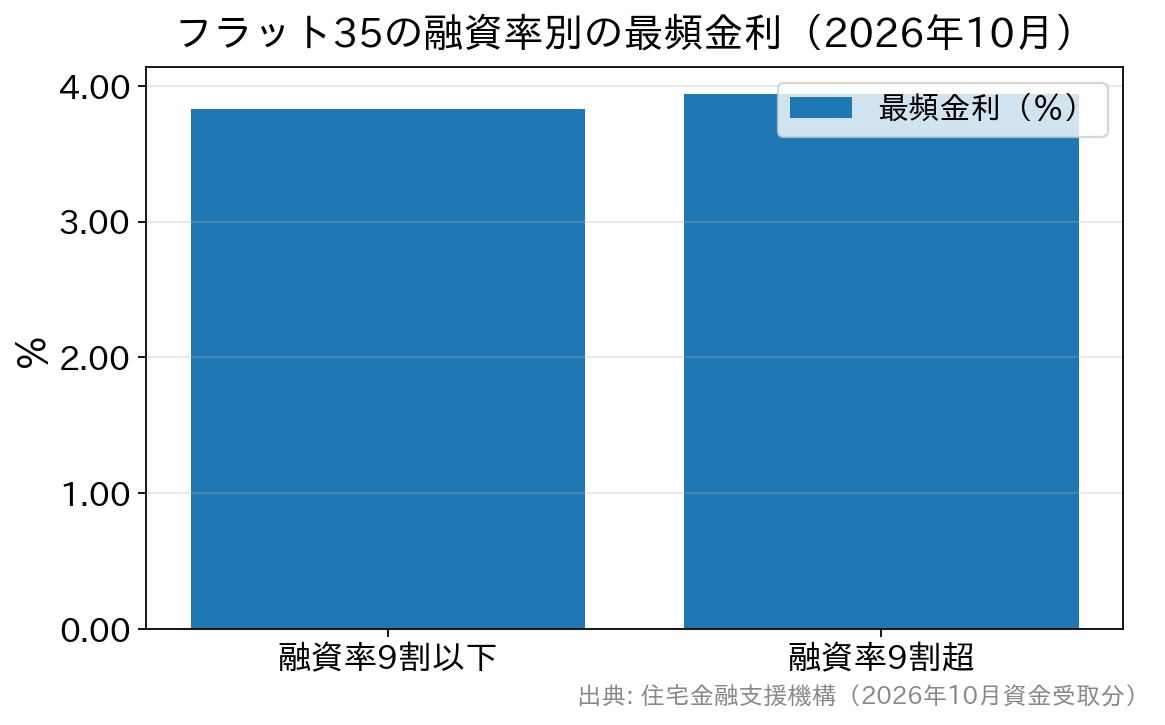
審査についても機構は、融資率が9割を超える場合は返済の確実性などをより慎重に審査するとフラット35のご利用条件に記載しています。頭金を1割用意できるかどうかで、金利も審査の見られ方も変わります。
資金計画を立てるときは、借入額だけでなく、諸費用を含めて融資率が9割以下に収まるかも確認しましょう。年収から見た借入額の目安は年収400万円台の住宅ローン審査基準の記事で解説しています。
権利関係や建築規制で審査が難しくなる4つのケース
次のような物件は、住宅ローンの申込を受け付けない金融機関もあり、借入れが難しくなることがあります。
■借地権・定期借地権
借地権付きの住宅は、土地に抵当権を設定できないため、申込を受け付けない金融機関もあります。フラット35には敷地が借地の場合の取扱いがあり、一定の条件のもとで利用できる場合があります。
■保留地
区画整理事業の保留地は、土地の登記が済んでいないことなどから、申込を受け付けない金融機関もあります。フラット35には敷地が保留地の場合の取扱いもありますが、取扱いの有無や条件は金融機関ごとに異なります。
■建築基準法
建物は建築基準法に適合している必要があり、建築確認と検査済証の有無が確認されます。中古住宅には、建築当時は適法でも、その後の法改正で現在の基準に合わなくなった既存不適格の物件もあります。
■都市計画法
市街化調整区域は、原則として一般の住宅を建てられない区域です。調整区域内の住宅を購入するケースもありますが、申込を受け付けない金融機関もあります。
物件の評価に不安があるときは、購入を決める前に事前審査(仮審査)を受けておくと、計画を立てやすくなります。多くの金融機関は、事前審査の段階で物件も確認するからです。事前審査を行わず本審査だけで進める銀行もあり、その場合は物件の資料を最初からそろえて申し込みます。
フラット35は技術基準・床面積・居住の要件が上乗せされる
フラット35を利用する場合は、民間の住宅ローンとは別に、住宅金融支援機構が定める技術基準を満たす必要があります。物件検査を受け、基準に適合していることを示す適合証明書の交付を受けることが条件です。
適合証明書が出ない物件ではフラット35を使えません。中古物件では、適合証明書を取れる物件かどうかを不動産会社に事前に確認しておくと、契約後に資金計画が崩れるのを防げます。物件検査には検査機関ごとに異なる手数料がかかり、利用者の負担です。
床面積の要件もあります。一戸建て・連続建て・重ね建ては50㎡以上、マンションなどの共同建ては30㎡以上が対象です。店舗付き住宅などの併用住宅は、住宅部分の床面積が店舗や事務所の部分の床面積以上である必要があります(住宅金融支援機構・2026年4月1日現在)。
対象は、申込本人またはその親族が住むための住宅です。第三者に貸すための投資用物件には利用できません。借入後に住宅以外の用途へ変える計画がある場合は、申込前に取扱金融機関へ相談してください。
担保については、住宅とその敷地に住宅金融支援機構を抵当権者とする第1順位の抵当権を設定します。登録免許税や司法書士報酬などの設定費用は利用者の負担です。返済が終わるまで、借入額以上の保険金額で火災保険に加入することも条件です。
一方で、保証人と保証料は不要で、借入額は100万円以上1億2,000万円以下(建設費または購入価額以内)です。民間ローンで物件評価が足りなかった場合に、フラット35の技術基準と融資率の条件で借入額を比べてみる方法もあります。
制度や商品の内容は改正・改定されることがあるため、利用前に住宅金融支援機構や各金融機関の最新情報で確かめてください。