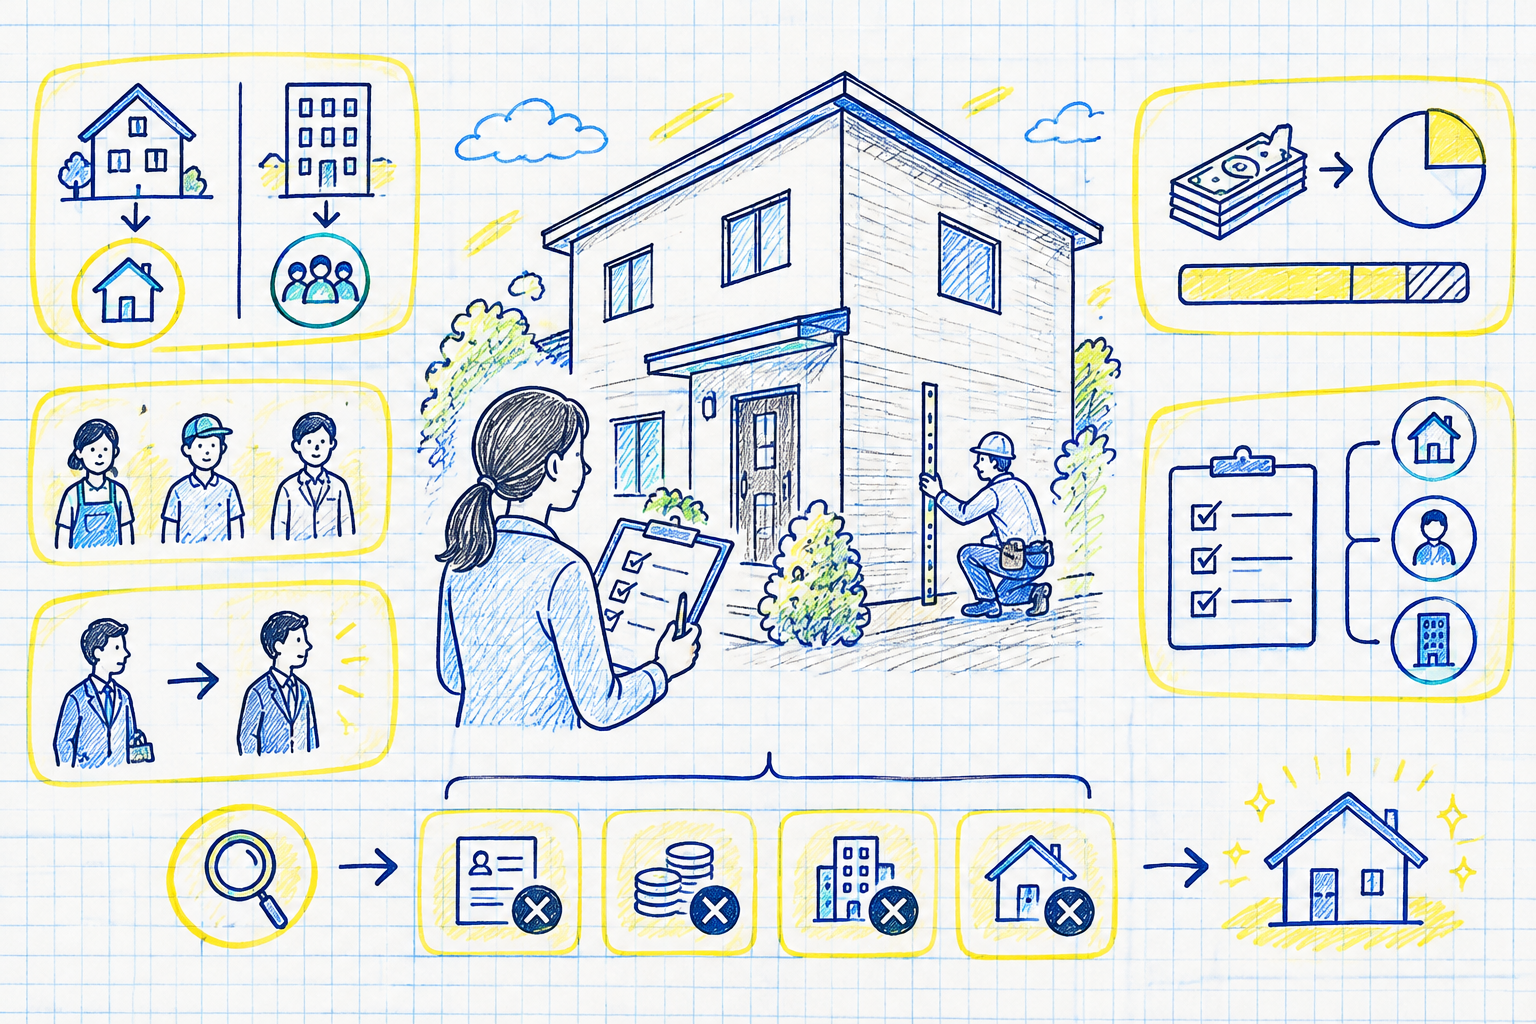
フラット35の審査は雇用形態や勤続年数を問わず間口が広い一方で、落ちる理由はおおむね4つに絞られます。信用情報に事故がある、総返済負担率の基準を超えている、取扱金融機関の独自基準に合わない、物件が技術基準を満たさず適合証明書を取れない、の4点です。近年は金利の上昇によって、同じ年収でも総返済負担率の基準を超えるケースが増えています。
フラット35とは、国土交通省などが所管する独立行政法人・住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利の住宅ローンのことです。借入時から完済まで金利が変わらないため、返済計画を立てやすい点が特徴です。
申込先は機構ではなく、機構と提携する金融機関です。メガバンクや地方銀行・信用金庫・ネット銀行のほか、住宅ローン専門のモーゲージバンクなど全国300以上の金融機関が取り扱っており、適用金利は金融機関ごとに異なります。
フラット35と民間の住宅ローンの違いは「提供する法人の目的」
フラット35と民間銀行の住宅ローンの根本的な違いは、商品を提供している法人の目的にあります。
住宅金融支援機構は、幅広い国民の住環境の改善を支援することを目的とする独立行政法人です。その目的のために提供されているのがフラット35です。一方、住宅ローンを提供する民間金融機関(銀行・信金・JAなど)は、営利を目的とする法人です。
この違いが、フラット35が公的な役割を担う住宅ローンといわれる理由です。幅広い国民がマイホームを持てるようにすること、優良・高性能な住宅を普及させることという国の方向性に沿って、商品の条件が組み立てられています。
そのため、パート・アルバイトで働いている人でも利用できる可能性があり、団体信用生命保険(団信)への加入も任意です。健康上の理由で団信に入れない人も利用でき、その場合の借入金利は新機構団信付きの金利から年0.200%引き下げられます。雇用形態の面では、一般的な住宅ローンより申込みのハードルが低いといえます。
職業は問われない|パート・アルバイトでも借り入れできる
民間の金融機関の住宅ローンでは、正社員で勤続年数2〜3年以上が融資の条件とされていることが多くあります。アルバイト・パート・契約社員・派遣社員・自営業・会社経営者は審査で厳しく見られがちで、最初から対象外としている金融機関もあります。
フラット35は職業による区別がほとんどなく、継続した収入があれば借り入れできる可能性が高い住宅ローンです。国民に広くマイホームを持ってもらうという目的のために、一般的な銀行の住宅ローンとは審査基準の組み立てが大きく異なります。雇用形態ごとの具体的な進め方はパート・アルバイトの住宅ローン審査|通る条件とフラット35の使い方でも整理しています。
転職直後・勤続1年未満でも申し込める
どの住宅ローンでも継続した収入があるかどうかは重視されますが、フラット35は勤続年数の条件を定めておらず、転職直後や勤続1年未満でも申し込めます。
転職直後の場合は、転職前の勤務先が発行する給与証明書(転職・休職用)の提出を求められるなど、手続き面の違いがあります。取扱金融機関によって確認される書類が異なるため、申込前に必要書類を確認しておくと手続きが滞りません。
年収ごとの借入可能額は「総返済負担率」で決まる
総返済負担率とは、年収に占めるすべての借入れの年間返済額の割合のことです。フラット35の借入可能額は、この割合が次の基準以下に収まるかどうかで決まります。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
ここで押さえておきたいのは、総返済負担率の計算に使われるのが融資実行時の金利だという点です。2026年10月資金受取分のフラット35の借入金利は、返済期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多いのが年3.830%で、前月より年0.370%上がりました。現行制度になった2017年10月以降で最も高い水準です(住宅金融支援機構「最新の金利情報」・2026年10月時点)。
下の表は、年3.830%・35年・元利均等返済(ボーナス返済なし・他の借入れなし)という前提で、総返済負担率の上限から借入可能額の目安を逆算したものです。
| 年収 | 総返済負担率の上限 | 借入可能額の目安(年3.830%・35年) |
|---|---|---|
| 200万円 | 30% | 約1,150万円 |
| 300万円 | 30% | 約1,730万円 |
| 400万円 | 35% | 約2,690万円 |
| 500万円 | 35% | 約3,370万円 |
| 600万円 | 35% | 約4,040万円 |
| 700万円 | 35% | 約4,710万円 |
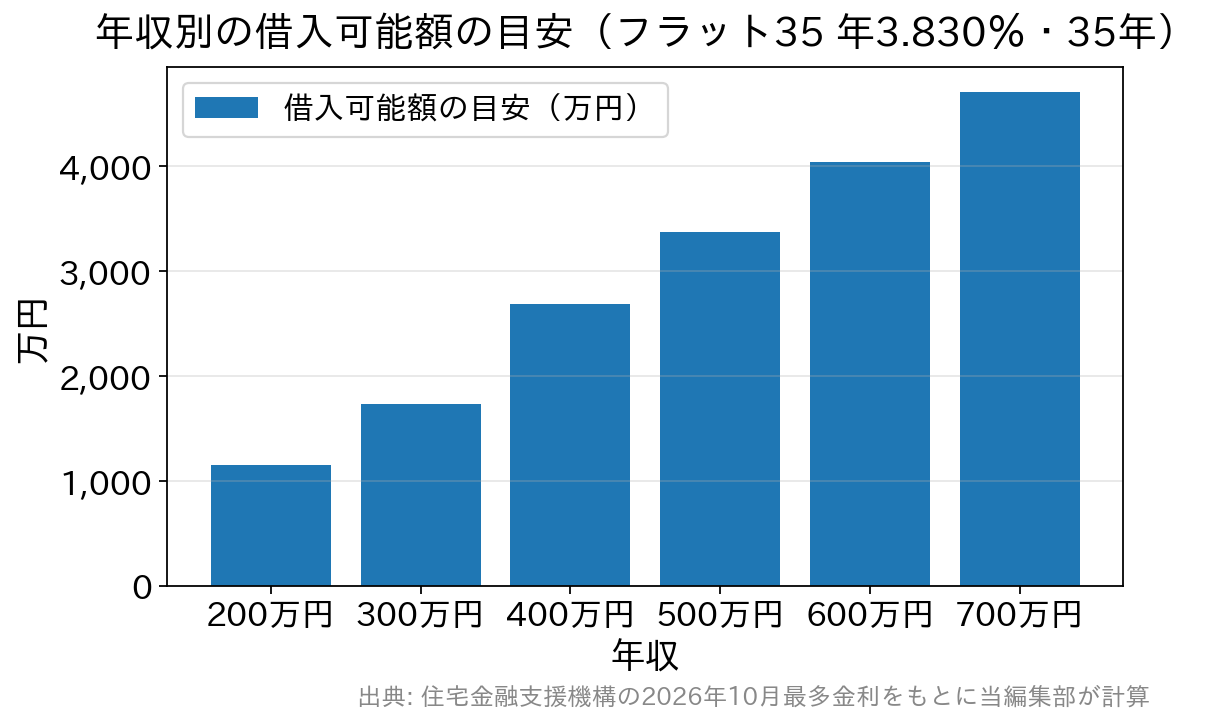
金利水準によって、借りられる額は大きく変わります。たとえば年収400万円の場合、仮に金利が年1.0%なら約4,130万円が上限の目安ですが、年3.830%では約2,690万円と1,400万円ほど小さくなります。数年前の記事やネットの体験談に載っている金額を、そのまま予算の前提にしないでください。
返済額の側から見ても同じことがいえます。当編集部が2026年10月適用の各行公式金利を実測して試算したところ、フラット35(買取型・21年以上35年以下・融資率9割以下)で3,000万円を35年・元利均等で借りた場合の月々返済額は129,790円、総返済額は54,511,800円でした(当編集部調べ・当社試算。ボーナス返済なし、金利は全期間変わらない前提の概算で、事務手数料などの諸費用は含みません)。
実際の返済額は、取扱金融機関の実行月の金利で試算し直す必要があります。フラット35実行件数で16年連続シェアNo.1のSBIアルヒの公式サイトでも試算できます。年収別の考え方はフラット35の審査と年収・借入可能額|いくらまで借りられる?で詳しく扱っています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
フラット35の申込の条件
年齢
申込時が満70歳未満であることが条件です(親子リレー返済を利用する場合は、満70歳以上でも申し込めます)。借入期間の上限は、80歳から申込時の年齢を引いた年数と35年のいずれか短いほうです。
勤続年数
特に定めはありません。
雇用形態
会社経営者、自営業、個人事業主、派遣社員、契約社員、パート、アルバイトでも申し込めます。
年収・収入
フラット35には年収の下限(最低年収)は設けられていません。本件融資を含むすべての借入れの年間返済額が年収に占める割合(総返済負担率)が、年収400万円未満は30%以下、400万円以上は35%以下であることが条件です。
国籍
日本国籍の人、または永住許可を受けている人・特別永住者で、国内に居住していることが条件です。
資金の用途・対象となる住宅の条件
- 住宅金融支援機構の定める技術基準に適合することを証明する適合証明書の取得が必要です。
- 店舗や事務所と併用した住宅の場合、住宅部分の床面積が全体の2分の1以上であること。
- 借入額は100万円以上1億2,000万円以下(1万円単位)で、建設費(土地取得費を含む)または購入価額の範囲内であること。融資限度額は2026年4月実行分から8,000万円から1億2,000万円に引き上げられました。
- かつて設けられていた住宅の建設費・購入価額1億円以下という物件価格の上限は、2019年10月申込分から廃止されています(1億円超の物件でも利用可能。ただし借入額は上記の限度額まで)。
金利は取扱金融機関と融資率で変わる
フラット35の借入金利は、機構ではなく各取扱金融機関が決めています。同じ月・同じ条件でも金融機関によって金利に差があり、住宅金融支援機構が公表する2026年10月資金受取分の金利は下の表のようになっています。
| 商品・融資率 | 金利の範囲 | 最も多い金利 |
|---|---|---|
| フラット35(21年以上35年以下)・融資率9割以下 | 年3.830%〜年5.840% | 年3.830% |
| フラット35(21年以上35年以下)・融資率9割超 | 年3.940%〜年5.950% | 年3.940% |
| フラット20(20年以下)・融資率9割以下 | 年3.510%〜年5.520% | 年3.510% |
| フラット20(20年以下)・融資率9割超 | 年3.620%〜年5.630% | 年3.620% |
金利の範囲の上限と下限には年2%以上の開きがあります。金利の差は融資事務手数料の取り方と表裏の関係にあることが多いため、勧められた1社だけで決めず、複数の取扱金融機関の金利と融資事務手数料を総額で比べることが大切です。
融資率とは、住宅の建設費・購入価額に対する借入額の割合のことです。融資率が9割以下か9割超かで金利が分かれ、頭金を1割用意できれば完済まで年0.110%低い金利で借りられます。機構は、融資率が9割を超える場合は返済の確実性などをより慎重に審査するとしています。
適用されるのは申込時ではなく、融資実行(資金受取)時点の金利です。金利は毎月見直されるため、申込みから実行までの間に金利が動けば返済額も変わります。
フラット35の審査に落ちた理由として考えられる4つ
一般の住宅ローンより審査基準がゆるいと思われがちなフラット35でも、審査に落ちることはあります。考えられる理由と、それぞれの対策は次のとおりです。
落ちた理由 その1:個人の信用情報に問題がある
クレジットカードやローン、キャッシング、信販会社や保証会社への支払いで返済の遅延などの事故があると、その情報は信用情報機関に登録されます。信用情報機関とは、金融機関同士が個人の信用情報を共有するための機関のことです。ここに事故情報が残っていることが、審査に落ちる原因になります。
スマホ本体を分割(割賦)で購入するケースが多いため、携帯電話料金の支払い遅延が信用情報に記録されることもあります。
支払いの遅延が解消されたか、契約解消で取引が終了した時点から5年程度は、住宅ローンはもちろんクレジットカードなどの審査にも通りにくくなります(自己破産などの情報は機関によって7年程度保有される場合もあります)。
対策は、事故情報が信用情報機関の記録から削除されるまで待つことが基本です。
自分の信用情報に不安がある場合は、下記の各指定信用情報機関のwebサイトから開示を請求して確認できます。
落ちた理由 その2:借入希望額が総返済負担率の上限を超えている
フラット35の総返済負担率は、年収400万円未満であれば30%以下、年収400万円以上であれば35%以下と明確に決められています。借入希望額がこの基準を超えている可能性があります。
総返済負担率は、消費者金融での借入れはもちろん、車のローンやクレジットカードのリボ払いなども含めて算出されます。これらを含めた自分の年間返済額を足し上げ、負担率を計算しておく必要があります。
負担率の計算には実行時の金利が使われ、2026年10月の最も多い金利は年3.830%まで上がっています。同じ借入額でも年間返済額は以前より増えているため、数年前の感覚で借入額を見積もると基準を超えてしまうことがあります。
対策は、頭金を増やして借入額を下げる、車のローンやリボ払いを先に完済して他の返済額を減らす、返済期間を長めに取る、といった方法です。金利の動きはフラット35・フラット20の金利推移でも追えます。
落ちた理由 その3:金融機関ごとの独自基準に合わなかった
金融機関によっては、住宅金融支援機構の基準に上乗せした独自の取扱基準を設けている場合があります。
同じ人が申し込んでも、A社では通らずB社では通ったということが起こり得ます。
こうした事態に備えて、フラット35は複数の金融機関に申し込んでおくのが得策です。物件の引き渡し日から逆算し、1社で否決されても融資の実行に間に合う段取りを組んでおくと安心できます。
落ちた理由 その4:物件が技術基準を満たさず適合証明を取れない
フラット35は、申込者だけでなく物件も審査される住宅ローンです。住宅金融支援機構が定める技術基準(住宅の規模・断熱性・耐久性など)に適合していることを、検査機関または適合証明技術者が確認して発行する適合証明書が必要です。これが取得できない物件では、申込者本人の属性に問題がなくても融資は受けられません。
とくに築年数の古い中古住宅や、増改築を重ねた住宅は基準を満たさないことがあります。物件を決める前に、その物件が適合証明を取得できるかを、売主・仲介会社・検査機関に確認しておくことが対策になります。中古住宅では、すでに適合証明書を取得済みの物件かどうかを確かめると早く判断できます。基準の詳細は住宅金融支援機構「【フラット35】ご利用条件」のページで確認できます。
フラット35の申込先を選ぶ
フラット35は300以上の金融機関で申し込めますが、その中で実行件数が最も多いのが、住宅ローン専門の金融機関であるSBIアルヒ(旧ARUHI)です。
SBIアルヒは、フラット35の実行件数で16年連続シェアNo.1の金融機関です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
最大手が誰にとっても最良とは限りませんが、全国に約90拠点(2026年3月末現在)の店舗があり、審査基準や必要書類について対面で相談できる点は利点です。金利と融資事務手数料は前の章の考え方で他の取扱金融機関と比べたうえで、申込先を決めると判断を誤りにくくなります。
まとめ
フラット35は、雇用形態や勤続年数の条件がゆるく、全期間固定金利で完済まで返済額が変わらない住宅ローンです。2026年4月からは融資限度額が1億2,000万円に引き上げられ、住宅価格の高い都市部でも使いやすくなりました。
このように間口の広いフラット35でも、信用情報の事故、総返済負担率の超過、金融機関ごとの取扱基準、物件の技術基準の4つで審査に落ちることがあります。事前に信用情報を確認し、物件の適合証明の可否を早めに押さえ、複数の金融機関に申し込むといった対策をとっておきましょう。
2026年10月のフラット35の金利は現行制度になった2017年10月以降で最も高い水準にあり、全期間固定と変動金利の差がこれまで以上に意識される局面です。民間の住宅ローンは審査基準や金利タイプが異なるため、金利タイプと総返済額を見比べて選ぶ必要があります。
※本記事の金利・条件は2026年10月時点のものです。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。