つなぎ融資とは、注文住宅の土地代金や着工金・中間金を、住宅ローンが実行されるまでの間だけ立て替えて借りる短期のローンのことです。住宅ローンとは別契約で、建物の引き渡し時に実行される住宅ローンでまとめて完済(一本化)します。
住宅ローンは原則として完成した住宅の引き渡しと同時に融資が実行されるため、担保になる建物がまだない建築期間中の支払いには使えません。この時間差を埋める方法が、つなぎ融資と分割融資(分割実行)の2つです。
金利の低いネット銀行は、自行ではつなぎ融資を扱わず、提携会社の紹介や土地先行プランで対応する形が中心です。費用は利息だけでなく手数料と登記費用まで含めて比べる必要があり、2026年10月時点の主な銀行の対応も本文の表で確かめられます。
つなぎ融資が必要になるのは、注文住宅と建て替え
建売住宅や分譲マンション、中古住宅は、完成した物件の引き渡し時に住宅ローンが実行されます。支払いが1回にまとまるため、つなぎ融資は基本的に必要ありません。
一方、注文住宅と建て替えは、建売住宅とはお金の流れがまったく異なります。土地を購入する時点で土地代が必要になり、建築費用も住宅が完成する前に発生するためです。
土地の購入費用、工事の着工時に支払う着工金、上棟時などに支払う中間金は、それぞれまとまった金額を複数回に分けて支払います。これらを自己資金だけで負担するのが難しい場合に、つなぎ融資を使います。
つなぎ融資がカバーする資金
- 土地購入費用
- 着手金(着工金)
- 中間金
どの資金までカバーできるかは金融機関によって違います。土地代だけに使える商品と、着工金・中間金にだけ使える商品があるため、銀行選びの段階で使途の範囲を確認しておく必要があります。
つなぎ融資と分割融資(分割実行)の違いは「別契約かどうか」
つなぎ融資と分割融資(分割実行)は混同されやすい言葉ですが、契約の性格が異なります。
- つなぎ融資:住宅ローンとは別の短期の借入です。建物完成前の支払いを一時的にまかない、住宅ローンの実行時にまとめて返済します。借入期間が短いため、つなぎ融資そのものは住宅ローン控除の対象になりません(理由は下記のFAQで説明します)。
- 分割融資(分割実行):1回の住宅ローンの申込で、融資実行の時期を土地購入時・建物完成時などに分けて実行する方法です。住宅ローンそのものを分けて受け取る形で、一定の条件を満たせば住宅ローン控除を利用できる場合があります。
どちらが有利かは、土地の決済タイミングや建築スケジュール、金利・手数料によって変わります。判断の材料になる観点で性格の違いを整理すると、次のようになります。
| 比較の観点 | つなぎ融資 | 分割融資(分割実行) |
|---|---|---|
| 契約の位置づけ | 住宅ローンとは別契約の短期借入 | 住宅ローンそのものを複数回に分けて実行 |
| 建築中の返済 | 原則として利息のみを支払う | 実行済みの分について返済が始まる(元金据置の扱いは金融機関による) |
| 金利水準 | 住宅ローンより高めに設定されることが多い | 住宅ローンの金利がそのまま適用される |
| 住宅ローン控除 | つなぎ融資自体は対象外(償還期間10年未満のため) | 要件を満たせば対象になり得る |
| 登記 | 土地に担保を設定する商品が多い | 実行のたびに抵当権設定が必要になるのが一般的 |
| 取扱う金融機関 | 店舗型のほか、提携会社・グループ会社経由での取扱いが多い | 取扱いは限られる(対応する銀行を選ぶ必要がある) |
つなぎ融資の仕組み|完成までは利息だけを払う
住宅ローンは完成した物件を担保にお金を借りますが、注文住宅の場合は下の図のように、土地取得費用や建築費用が引き渡し前に必要になります。そこでつなぎ融資を使い、建築中の資金をまかないます。
土地購入資金の調達:まず、土地購入のための資金が必要です。この段階でつなぎ融資が利用されます。
建築代金の支払い:着手金や中間金など、建築が進むにつれて必要になる支払いにもつなぎ融資が利用されます。
住宅ローンへの移行:建物が完成して引き渡しが行われると同時に、つなぎ融資は住宅ローンで返済(一本化)されます。
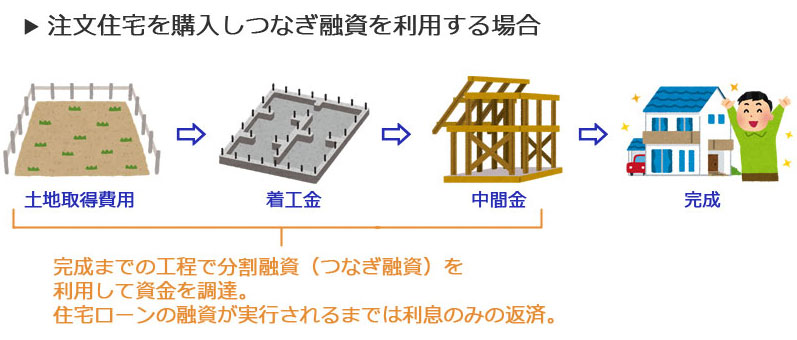
建物が完成して住宅ローンが実行されるまでの間は、借入分の利息のみを支払うのが一般的な仕組みです。利息の払い方には、毎月口座から引き落とす型と、融資のたびに完済日までの利息を融資金から差し引く前払い型があります。
つなぎ融資でかかる費用は「利息+手数料+登記費用」
つなぎ融資の金利は住宅ローンと比べて高めに設定されていることが多く、事務手数料なども別途必要です。見落とされやすいのは、費用が金利だけではないという点です。
- 利息:借りた日から住宅ローンで完済する日までの日数分。土地の決済が早いほど、また工期が長いほど膨らみます。
- 事務手数料:金融機関・提携会社に支払う手数料(消費税がかかる役務手数料です)。初回の実行時だけで済む商品もあれば、無料の商品もあります。
- 印紙税:金銭消費貸借契約書に貼付します(電子契約なら不要になる場合があります)。
- 登記関係の費用:抵当権の設定登記が必要になるケースでは、登録免許税と司法書士報酬がかかります。分割融資で実行が2回に分かれる場合、抵当権の設定が2回必要になって費用が増えることがあります。
利息の目安は借入額×金利×日数÷365で計算できる
つなぎ融資の利息は、借入額に金利を掛け、借りている日数で日割りして求めます。次の表は、金利を仮に年3.0%とし、土地2,000万円・着工金500万円・中間金500万円を順に借りた場合の試算です(金額は1円未満を切り捨て)。
| 支払いの段階 | 借入額と借入日数 | 利息(仮に年3.0%) |
|---|---|---|
| 土地の決済 | 2,000万円を240日 | 394,520円 |
| 着工金 | 500万円を150日 | 61,643円 |
| 中間金 | 500万円を60日 | 24,657円 |
| 合計 | - | 480,820円 |
この例で引き渡しが60日遅れると、3,000万円全体に60日分の利息が加わり、およそ14万8,000円の負担増になります。実際の金利・手数料は商品ごとに異なるため、見積もりでは金利だけでなく手数料と登記費用を足した合計額で比べてください。
つなぎ融資に対応している銀行と、対応の仕方
注文住宅で気をつけたいのが、金利の低いネット銀行の住宅ローンは、自行ではつなぎ融資を扱っていないことが多いという点です。とはいえ使えないわけではなく、提携会社やグループ会社のつなぎ融資を紹介する形や、土地先行プランで対応する銀行があります。
メガバンクや地方銀行など店舗型の金融機関は、つなぎ融資・分割融資に対応しやすい傾向があります。主な銀行の対応状況は次のとおりです(2026年10月時点・各社公式で確認)。
| 金融機関 | つなぎ融資・分割への対応 | 確認しておきたい条件 |
|---|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 自社のつなぎ融資は着工金・中間金が対象で、銀行代理業者(WEB経由を除く)か提携不動産会社を通じた申込みに限られる。土地代金は「土地先行プラン」(住宅ローンを土地購入時と建物完成時の2回に分けて融資)で対応 | つなぎ融資の事務手数料は1回目の実行時のみで、2回目以降は不要(期間延長時は別途)。手数料と利息は融資金から前払いで差し引かれる。土地先行プランは1回目から2回目の実行まで原則1年以内で、抵当権設定は2回必要 |
| SBI新生銀行 | 土地購入代金と購入時の諸費用は自行の「元金一括返済型住宅ローン」(つなぎ融資)で対応。着工金・中間金は自行では扱わず、グループ会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」を案内 | 元金一括返済型は事務手数料無料(電子契約の場合は電子契約手数料5,500円(税込))、利息は毎月26日の引き落とし。金利は契約月のパワースマート住宅ローン当初固定(1年)の金利。住宅ローンの審査承認が前提。アプラスの融資事務手数料は165,000円(税込) |
| auじぶん銀行 | 自行ではつなぎ融資を扱わず、東光商事のつなぎ融資「とうこうブリッジローン」を紹介(2024年8月紹介開始)。アプラスのつなぎ融資を使う場合の手続きも案内している | つなぎ融資の金額を住宅ローンの借入額に含めて申し込む形。auじぶん銀行の仮審査の結果を確認したあとに、つなぎ融資へ申し込む流れ |
| メガバンク・地方銀行・信用金庫など(店舗型) | つなぎ融資・分割融資に対応している先が多い | 使途の範囲と申込経路は金融機関ごとに異なるため、窓口で個別に確認する |
このように、同じつなぎ融資でも、土地代金に使えるか、着工金・中間金に使えるかは銀行によって分かれます。土地はA、建物はBというように窓口が二つに分かれる組み合わせも多く、手数料もそれぞれにかかる点を見込んでおく必要があります。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終了する予定です。それ以降に申し込む場合は、銀行代理業者が窓口になる対面相談コースを使います。つなぎ融資はもともと銀行代理業者などを通じた申込みが条件のため、注文住宅で検討する人は対面相談コースで相談する流れになります。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
銀行選びのときは、つなぎ融資を扱っているかだけでなく、自分の支払いスケジュールのどこまでをカバーできるかという視点で確認してください。土地代だけか、着工金・中間金までか、申込経路に制限はないか。実際に困りやすいのは、この3つの条件です。
ネット銀行ごとの対応の違いはネット銀行の住宅ローンとつなぎ融資の比較記事で、店舗型の例は千葉銀行の住宅ローンとつなぎ融資の解説で整理しています。
つなぎ融資の注意点|工期の遅れと自己資金の配分
つなぎ融資を使うときは、完済までのスケジュールと自己資金の使い方で負担が大きく変わります。
土地を先行決済して注文住宅の請負契約を結ぶ場合、借入金額が大きく借入期間が長くなるほど金利負担も大きくなります。ここで土地代金の一部に自己資金を充てすぎると、あとの工事代金の支払いが厳しくなることもあります。
そうならないよう、どのタイミングでいくら支払いが必要なのかという資金計画を先に作り、無理のない借入を組み立てます。条件の良いつなぎ融資ほど使途が限られていることが多く、借りられたはずのお金を自己資金で払ってしまい、あとで手元資金が足りなくなる例もあります。
借入に伴っては金利負担だけでなく、事務手数料や登記関係の費用も発生します。土地を先行決済する場合、建物完成後に借入を一本化するのか別々の借入を続けるのかによって、設定に伴う登記費用が変わるケースもあります。
工期の遅れにも注意が必要です。つなぎ融資は住宅ローンの実行日に完済する前提で組み立てられているため、天候や資材の調達、検査の日程などで引き渡しが後ろにずれると、その分だけ利息が増えます。引き渡しが少し遅れても困らない、余裕をもった資金計画にしておくと安心です。工期が大きく遅れそうなときは、早めに金融機関へ連絡してください。
金利が動く局面では、実行時の金利がずれることもある
注文住宅は土地の決済から引き渡しまで1年近くかかることもあり、その間に金利情勢が動く可能性があります。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.0%程度から1.25%程度へ引き上げることを決定しました(日本銀行の公表資料。新しい調節方針の適用は9月24日から)。
政策金利と住宅ローンの適用金利は別のもので、各行が金利をいつ・どれだけ改定するかは金融機関ごとの判断です。住宅ローンの適用金利は原則として審査時ではなく融資実行時のものが適用されるため、引き渡しが遅れると想定と違う金利になることがあります。契約前に、適用金利がどの時点で決まるのかを金融機関に確認しておくと安心です。
自己資金とつなぎ融資、そして最終的に利用する住宅ローンの組み合わせが無理のないプランになるよう、金融機関と相談しながら決めてください。返済がいつから始まるのかは住宅ローンの支払い開始時期の解説もあわせて確認しておくと、入居前後の資金繰りが見通せます。
よくある質問(FAQ)
Q. ネット銀行の住宅ローンではつなぎ融資は使えないのですか?
A. 自行では扱っていないことが多いものの、対応の仕方はさまざまです。ドコモSMTBネット銀行は銀行代理業者・提携不動産会社を通じた申込みに限って着工金・中間金のつなぎ融資を扱い、土地代金は土地先行プランで対応します。auじぶん銀行は提携先のつなぎ融資を紹介する形です。取扱いの有無とあわせて、申込経路の制限を事前に確かめておく必要があります。
Q. つなぎ融資は住宅ローン控除の対象になりますか?
A. つなぎ融資そのものは対象になりません。控除の対象となる借入金は国税庁の案内で償還期間が10年以上であることが要件とされており、短期のつなぎ融資はこれを満たさないためです。最終的に組む住宅ローンが要件を満たしていれば、そちらが控除の対象になります。
Q. 注文住宅で住宅ローン控除を使うには、いつまでに入居すればよいですか?
A. 令和8年度税制改正で適用期限が5年間延長され、令和8年(2026年)1月1日から令和12年(2030年)12月31日までに入居した場合が対象です(国土交通省 住宅ローン減税)。
床面積要件は新築・既存とも40㎡以上に緩和されました(合計所得金額1,000万円超の人や子育て世帯等の上乗せ措置を使う人は50㎡以上)。注文住宅で見落としやすいのは、建築確認が令和10年以降となる省エネ基準適合住宅は適用対象外とされている点です。設計の着手や建築確認の時期も、早めに住宅会社と確認してください。
Q. つなぎ融資の事務手数料はどれくらいかかりますか?
A. 商品によって大きく異なります。たとえばSBI新生銀行の元金一括返済型住宅ローンは事務手数料が無料で、アプラスの住宅つなぎローンは165,000円(税込)です(いずれも2026年10月時点の公式表示)。比較するときは利息+事務手数料+印紙税+登記費用の合計で見ます。
Q. つなぎ融資を使わずに済ませる方法はありますか?
A. 自己資金で土地代や着工金をまかなえる場合や、分割融資に対応している金融機関を選べる場合は、使わずに済むこともあります。住宅会社によっては着工金・中間金の支払い時期や割合が異なるため、支払いスケジュールそのものを相談できる余地もあります。自己資金を使いすぎると引き渡し時の諸費用や引っ越し費用で行き詰まるため、総額と手元資金のバランスで判断してください。
Q. 土地だけ先に買う場合、つなぎ融資と土地先行プランのどちらがよいですか?
A. 土地先行プランのように住宅ローンの金利がそのまま適用される方式は金利面で有利になりやすい一方、融資のたびに抵当権設定が必要で、登記費用が2回分かかります。つなぎ融資は金利が高めでも登記が1回で済む場合があります。建築のスケジュールと、金利差・登記費用の合計を並べて比べるのが現実的です。
※本記事の各金融機関の取扱いと制度の内容は、2026年10月時点で各社および国土交通省・国税庁の公式情報をもとに確認したものです。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。