その名の通り、楽天グループが展開する金融サービスの中心に位置する楽天銀行は、イーバンク銀行を前身とするネット銀行です。2026年3月には預金口座数が1,800万口座を突破しており、国内最大級のネット銀行として、コンビニATM手数料の優遇や楽天ポイントが貯まる点などが特徴です。
楽天銀行は、日本政府が100%出資する住宅金融支援機構と提携し「フラット35」を提供しています。フラット35はメガバンク・地方銀行など多数の金融機関から申し込めますが、そのなかでも楽天銀行は業界最低水準の金利と低い融資事務手数料でフラット35を積極的に取り扱っています。
なお、楽天銀行は変動と固定を選べる「金利選択型(変動金利・固定特約付き)」の住宅ローンも取り扱っていますが、全期間固定金利の「フラット35」も主力商品の一つとして積極的に提供しています。この記事では、そのうち楽天銀行のフラット35のメリット・デメリット・注意点を、最新情報をもとに整理します。
楽天銀行の住宅ローン(フラット35)のメリット
業界最低水準の金利
楽天銀行のフラット35の金利は、フラット35を取り扱う数多くの金融機関の中でも常に業界最低水準を実現しています。フラット35は全期間固定金利型のため、金利上昇局面でも完済まで返済額が変わらず、安心して返済計画を立てられます。
ただし、楽天銀行と同水準の金利を提示している金融機関も複数あるため、金利だけでなく事務手数料やサービス内容も含めて比較することが大切です。なお、2026年8月のフラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の最頻金利は年3.290%で、前月の3.140%から0.150%上がりました。現行制度になった2017年10月以降でもっとも高い水準です。最新の金利は楽天銀行公式サイトでご確認ください。
楽天銀行のフラット35の詳細はこちら
金利が上がっている背景も押さえておきましょう。フラット35など全期間固定金利の水準は、長期金利(新発10年物国債の利回り)の動きを受けます。2026年8月17日の東京債券市場では長期金利が一時2.930%まで上昇し、約30年ぶりの高い水準になったと報じられました。一方で、変動金利の基準は短期プライムレートで、こちらは政策金利に連動します。「金利が上がった」とひとくくりにせず、どちらの金利の話なのかを分けて見ると、固定と変動の選択を落ち着いて判断できます。
家族構成や住宅性能に応じた金利引下げ制度がある
フラット35には、住宅の性能や家族構成などに応じて借入金利を一定期間引き下げる金利引下げ制度があります。省エネ住宅などを対象とする【フラット35】Sや、子育て世帯・若年夫婦世帯を対象とする【フラット35】子育てプラスなどを組み合わせることで、ポイントに応じて最大で年▲1.0%の金利引下げが受けられる場合があります(条件・引下げ期間は制度により異なります)。該当する世帯にとっては、当初の返済負担を大きく抑えられる可能性があります。
このうち子育てプラス単体の引下げ幅は、楽天銀行の公式ページで次のように案内されています(2026年8月時点)。
| 世帯の条件 | 金利引下げ期間 | 金利引下げ幅 |
|---|---|---|
| 若年夫婦世帯、またはこども1人 | 当初5年間 | 年▲0.25% |
| こども2人 | 当初5年間 | 年▲0.50% |
| こども3人 | 当初5年間 | 年▲0.75% |
若年夫婦世帯とは、借入申込時に夫婦であり、いずれかが借入申込年度の4月1日時点で40歳未満の世帯を指します。こどもは借入申込年度の4月1日時点で18歳未満が対象です。なお、楽天銀行では2026年3月以降、借り換えでも【フラット35】子育てプラスを利用できるようになりました(借り換え時は、すでに利用したポイント数を差し引いた分が利用可能ポイントになります)。
融資事務手数料が格安!
楽天銀行のフラット35の融資事務手数料は、新規借り入れ時でお借入額×1.10%(税込)、借り換え時でお借入額×0.99%(税込)です(返済口座を楽天銀行に指定した場合)。フラット35を扱う金融機関の標準的な融資事務手数料は2.20%(税込)程度ですので、楽天銀行は半分程度のコストで済む計算となり、大きなメリットといえます。
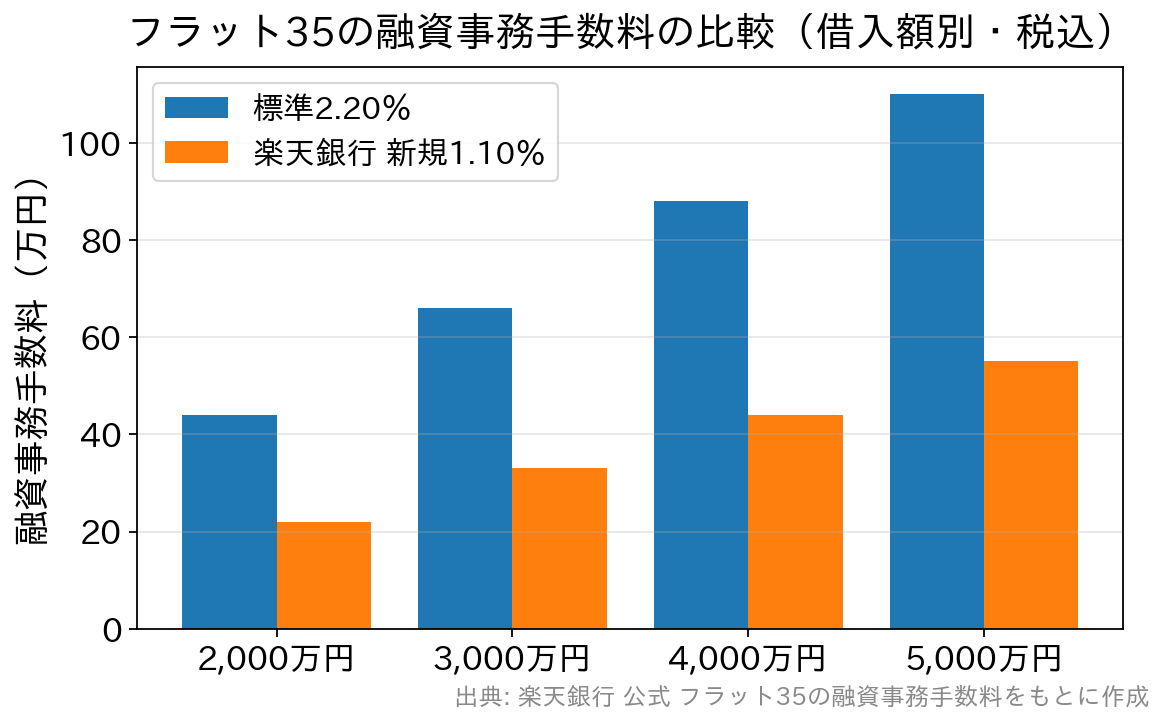
| 借入額 | 標準的な事務手数料 2.20%(税込)の場合 | 楽天銀行(新規) 1.10%(税込)の場合 |
|---|---|---|
| 2,000万円 | 440,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 550,000円 |
事務手数料は借入時に自己資金(現金)で支払うのが一般的です。手元の現金を残すうえでも、初期費用は少しでも少ないほうが有利です。事務手数料の安さは、楽天銀行でフラット35を借りる大きな理由の一つになっています。
保証料・繰上返済手数料が0円
楽天銀行のフラット35は、保証料と繰上返済手数料がいずれも0円です(公式サイトに明記。2026年8月時点)。民間の住宅ローンでは保証料が数十万円単位で必要になるケースもあるため、諸費用の総額を比べるうえで見逃せないポイントです。
ただし、これらのほかに収入印紙代・登記関連費用は別途かかります。「事務手数料が安い=諸費用がすべて安い」ではないので、諸費用は項目ごとに積み上げて比較しましょう。
来店不要でオンライン申込が可能
楽天銀行のフラット35は来店不要のオンライン申込型です。事前審査の申込から書類のやりとりまでをWEB上のマイページで進められるため、忙しくて金融機関に出向く時間が取りにくい方でも手続きを進めやすいのが魅力です。公式サイトでは事前審査の回答は最短翌日〜、借り換えの手続き全体はおおむね最短35日程度と案内されています(状況により異なります)。なお、フラット35を申し込む際は、購入物件が住宅金融支援機構の基準を満たすことを証明する適合証明書が必要になる点も押さえておきましょう。
パート・アルバイト、個人事業主・自営業の方でも利用しやすい
楽天銀行のフラット35は、住宅金融支援機構と提携して提供される住宅ローンです。公的な機関が関わっているため、民間金融機関が独自に提供するプロパー住宅ローンとは性質が大きく異なります。
特に、民間の金融機関では住宅ローンを組みにくいパートやアルバイトの方でも、フラット35なら利用できる可能性があります。同様に、民間の審査に通りにくいとされる個人事業主・自営業の方も利用しやすい住宅ローンとされています。
借り換えなら返済期間を最長40年ベースで計算できる
借り換えを検討している方にとって見逃せないのが、2026年3月以降の融資実行分から、借入期間の算出基準が35年から40年へ延長された点です(楽天銀行公式サイトにて確認)。
従来は「35年-経過年数」で借り換え後の年数が決まっていたため、たとえば5年返済した人は残り30年までしか組めませんでした。これが「40年-経過年数」になり、同じ例で35年まで組めるようになります(36年以上になる場合は35年が上限)。期間を延ばせば月々の負担は軽くなりますが、その分だけ総返済額は増えます。「毎月がラクになる」ことと「トータルで得をする」ことは別だという点を、必ず数字で確認してから決めましょう。
楽天銀行の住宅ローン(フラット35)のデメリット・注意点
返済口座を楽天銀行以外にすると事務手数料が上がる
前述のとおり楽天銀行のフラット35の融資事務手数料は新規1.10%・借り換え0.99%(税込)と低水準ですが、これは返済口座を楽天銀行に指定した場合の手数料です。楽天銀行以外を返済口座に指定すると、新規・借り換えともにお借入額×1.43%(税込)となる点に注意しましょう。また、融資事務手数料には最低金額があり、新規借入は110,000円(税込)、借り換えは165,000円(税込)が下限となります。
頭金がないと割高な金利になる
フラット35で住宅を購入する際、融資率(物件価格に対する借入額の割合)が9割を超えると、9割以下の場合より高い金利が適用されます。2026年8月の最頻金利で見ると、借入期間21年以上35年以下は融資率9割以下が年3.290%、9割超が年3.400%で、その差は年0.110%です。頭金が用意できず物件価格の100%を借り入れる場合は割高な金利になるため、可能であれば1割以上の頭金を用意して融資率を9割以下に抑えるのが望ましいでしょう。民間の金融機関には頭金の有無で金利が変わらない住宅ローンもあるため、頭金が少ない方はこの点を比較材料にするとよいでしょう。
ワイド団信の取り扱いがない
フラット35は、自営業・個人事業主・パート・アルバイトなど、民間の住宅ローンでは審査に通りにくい方にも幅広く貸し出しを行っており、審査の柔軟性が高いのが特徴です。一方で、団体信用生命保険については、加入条件を緩和したワイド団信の取り扱いがありません。持病などで通常の団信に加入しづらい方の救済措置がない点はデメリットといえます。
なお、健康上の理由などで団信に加入できない場合は、団信なしでフラット35を借りることも可能です。楽天銀行のフラット35では、団信の種類によって借入金利が次のように変わります(2026年8月時点・公式サイトにて確認)。
| 団信の種類 | 金利の扱い | ひとこと |
|---|---|---|
| 新機構団信(団信あり) | 基準となる金利 | 原則加入。標準的な選択肢 |
| デュエット(ペア連生団信) | 年0.18%上乗せ | 夫婦どちらかに万一のことがあった場合に備える |
| 3大疾病付団信 | 年0.24%上乗せ | 保障を厚くしたい場合の選択肢 |
| 団信なし | 年0.20%引下げ | 健康上の理由などで加入できない場合も利用可 |
民間金融機関の住宅ローンでは団信加入が必須のことが多いため、団信なしでも借りられるのはフラット35ならではの選択肢といえます。ただし団信に入らなければ、万一のときに住宅ローンが家族に残ります。金利0.20%分の差と、保障が無くなるリスクを天秤にかけるという視点で検討してください。
借り換えには利用条件がある
借り換えでフラット35を使う場合、楽天銀行の公式サイトでは次の条件が案内されています(2026年8月時点)。申し込む前に自分が当てはまるかを確認しておきましょう。
- 申込時点で、現在の住宅ローンの返済実績が1年未満の方は利用できない
- 申込日までの直近1年間に延滞がある方は利用できない
- 借入額は100万円以上1億2,000万円以下、かつ当初の住宅の建設費または購入価額(土地取得費を含む)の100%以内
- 現在加入中の団信は終了するため、新機構団信を希望する場合はあらためて加入審査が必要
- 抵当権設定登記は楽天銀行が指定する司法書士を利用する(登記費用が別途必要)
とくに「返済実績1年未満は不可」「直近1年の延滞は不可」は見落としやすい条件です。借り換えを急ぐ場合ほど、先に確認しておきましょう。
キャンペーンのエントリー忘れに注意
楽天銀行では、住宅ローンの借り入れ・借り換えで楽天ポイントやキャッシュバックが受けられるキャンペーンを実施することがあります。エントリーが必要な場合もあるため、対象となる場合は忘れずに手続きをしましょう。キャンペーンの内容・条件・期間は時期によって変わるため、申込前に公式サイトの最新情報を確認してください。
【まとめ】楽天銀行のフラット35はおすすめか?
楽天銀行のフラット35は、業界最低水準の金利と格安の融資事務手数料、そして保証料・繰上返済手数料0円という組み合わせで、諸費用を抑えてトータルコストを下げたい人に向いています。職業や年収の面で民間ローンの審査に不安がある方、完済まで金利を固定したい方にとって、有力な選択肢の一つといえるでしょう。
一方で、フラット35は金利上昇局面で金利水準そのものが上がってきている点には留意が必要です。全期間固定の安心感を重視するならフラット35、当初の返済負担を抑えたいなら変動金利型という選び方になります。変動・固定を選べるネット銀行や、保証料・一部繰上返済手数料が0円で店舗とオンラインの両方で相談できるSBI新生銀行の住宅ローンなども候補に入れ、金利・諸費用・団信・手続きのしやすさを総合的に比較して、ご自身に合った住宅ローンを選びましょう。
楽天銀行のフラット35に関するよくある質問(FAQ)
Q. 楽天銀行のフラット35の事務手数料は結局いくら?
A. 返済口座を楽天銀行に指定する場合、新規借入はお借入額×1.10%(税込)、借り換えは0.99%(税込)です。楽天銀行以外を返済口座にすると、いずれも1.43%(税込)になります。最低金額は新規110,000円・借り換え165,000円(いずれも税込)です。なお、保証料と繰上返済手数料は0円ですが、収入印紙代・登記関連費用は別途かかります。
Q. 楽天銀行のフラット35は団信なしでも借りられる?
A. 借りられます。健康上の理由などで新機構団信に加入しない場合は、団信ありの金利から年0.20%引き下げられます。ただし団信に入らないと万一のときに住宅ローンが残るため、保障とのバランスを考えて検討しましょう。夫婦で備えたい場合はデュエット(ペア連生団信・年0.18%上乗せ)、保障を厚くしたい場合は3大疾病付団信(年0.24%上乗せ)も選べます。
Q. 金利引下げ制度はどんな人が使える?
A. 省エネ性能などの基準を満たす住宅(【フラット35】S)や、子育て世帯・若年夫婦世帯(【フラット35】子育てプラス)などが対象です。家族構成や住宅性能をポイント評価し、合計ポイントに応じて引下げ幅・期間が決まります。条件を満たせば最大で年▲1.0%の引下げが受けられる場合があります。楽天銀行では2026年3月以降、借り換えでも子育てプラスが利用できるようになりました。詳しくは住宅金融支援機構・楽天銀行の公式情報をご確認ください。
Q. 2026年8月のフラット35の金利はどのくらい?
A. 借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最頻金利は年3.290%、9割超は年3.400%です。借入期間20年以下は9割以下が年2.970%、9割超が年3.080%となっています。金利は毎月見直され、適用されるのは申込時ではなく融資実行時の金利です。最新の金利は必ず公式サイトでご確認ください。
Q. 借り換えで返済期間はどこまで延ばせる?
A. 2026年3月以降の融資実行分から、借入期間の算出基準が35年から40年へ延びました。「40年-現在の住宅ローンの経過年数(1年未満は切上げ)」が借り換え可能年数となり、36年以上になる場合は35年が上限です。月々の返済額は軽くなりますが、総返済額は増える点に注意してください。
※本記事に記載の金利・手数料・条件は2026年8月時点で公式サイトを確認したものです。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。