
フラット50とは、住宅金融支援機構と民間金融機関が提携して提供する、返済期間を最長50年にできる全期間固定金利型の住宅ローンのことです。長期優良住宅などに対象が限られ、2026年10月の最も多い金利は年4.100%と、フラット35より高めに設定されています。
住宅ローンの返済期間は最長35年が一般的ですが、フラット50なら50年に延ばして毎月の返済額を抑えられます。その一方で、借入期間が長く金利も高いぶん、総返済額は35年で借りる場合より大きくなります。
目次
フラット50が登場した背景
フラット50は、耐久性の高い長期優良住宅の普及を後押しする目的で登場した商品です。何世代にもわたって住める住宅であれば、その寿命に合わせて返済期間を長くとっても無理がない、という考え方にもとづいています。
フラット35と同じく住宅金融支援機構が民間金融機関と提携して提供しているため、利用には機構が定めた住宅・借入額・年齢の条件を満たす必要があります。
フラット50の利用条件
最長50年という長期の融資を行うため、条件はフラット35より厳しめです。以下は住宅金融支援機構「【フラット50】ご利用条件」にもとづく内容です。
住宅条件
対象は、次の条件をすべて満たす住宅です。申込本人または親族が住むための住宅に限られ、投資用や賃貸目的の物件には使えません。
- 長期優良住宅、予備認定マンション、管理計画認定マンションのいずれかであること
- 住宅金融支援機構の定める技術基準に適合していること
- 床面積が一戸建て住宅・連続建て住宅・重ね建て住宅で50㎡以上、共同住宅(マンション等)で30㎡以上であること
一戸建ての床面積の下限は、2026年4月以降に物件検査を申請する住宅から70㎡以上が50㎡以上へ緩和されました。長期優良住宅などの認定を受けていない物件では利用できないため、まず取得予定の物件が対象になるかを確認する必要があります。
借入額・融資率
- 借入額:100万円以上1億2,000万円以下(1万円単位)
- 融資率:建設費・購入価額の9割以内(フラット50単独の場合)
- フラット35またはフラット20を併用する場合:合計で200万円以上1億2,000万円以下、かつ建設費・購入価額以内(フラット50部分の融資率の上限は9割のまま)
併用して借入額の合計が住宅価額の9割を超えると、それぞれの商品に融資率9割超の金利が適用されます。
年齢条件
- 申込時の年齢が満44歳未満
- 借入期間は36年以上で、「80歳-申込時の年齢(1年未満切り上げ)」と50年のいずれか短い年数まで
例えば35歳で申し込む場合、80-35=45年が上限となり、選べる借入期間は36年から45年です。50年いっぱい借りるには、申込時の年齢が30歳以下である必要があります。
親子リレー返済(親が返済を始め、途中から後継者の子へ返済を引き継ぐ方法)を使う場合は、後継者の年齢で判定されるため、満44歳以上の人でも申し込めます。
フラット50のメリット
毎月の返済額を抑えられる
最大のメリットは、返済期間を50年まで延ばすことで毎月の返済額を抑えられることです。毎月の返済額が下がれば、年収に占める返済額の割合(返済負担率)も下がります。
年収などの条件が同じであれば、35年の住宅ローンより価格の高い住宅に手が届く可能性があります。長期優良住宅は建築費が高くなりやすい一方、耐久性や維持管理のしやすさに優れているため、長い返済期間との相性は悪くありません。
金利引継特約(アシューマブルローン)付き
金利引継特約(アシューマブルローン)とは、返済中に住宅を売却する際、買主にフラット50の債務を金利ごと引き継げる特約のことです。借入時より金利が上がっている局面では、低い金利のローンを引き継げる点が買主にとって魅力となり、売却しやすくなることがあります。
仕組みや利用時の注意は、金利引継特約付きフラット35(アシューマブルローン)の解説記事で整理しています。
金利上昇の影響を受けない
フラット50はフラット35と同じく、借入時の金利が完済まで変わらない全期間固定金利型です。将来、市場の金利がどれだけ上がっても返済額は増えません。
2026年10月資金受取分のフラット35(借入期間21年以上35年以下・融資率9割以下)の最も多い金利は年3.830%で、前月から0.370%上がりました。長期金利の上昇を受けてフラット35・フラット50の金利は上昇が続いており、これから借りる人にとっては、返済額を確定できる安心感と、高い金利を長く払い続ける負担の両方を比べる局面です。金利の動きはフラット35・フラット20の金利推移の記事で詳しく解説しています。
フラット35との併用が可能
フラット50単独の融資率の上限は9割ですが、フラット35やフラット20と組み合わせれば、物件価格までの借入れを希望できます。
フラット50のデメリット
フラット35よりも金利が高い
住宅ローンの総返済額は、主に金利と返済期間で決まります。フラット50はフラット35より金利が高く、返済期間も長いため、総返済額は大きくなります。
2026年10月資金受取分の最も多い金利(新機構団信付き)を、住宅金融支援機構の公表値から表にしました。実際の借入金利は取扱金融機関によって異なります。
| 商品(借入期間) | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(20年以下) | 年3.510% | 年3.620% |
| フラット35(21年以上35年以下) | 年3.830% | 年3.940% |
| フラット50(36年以上50年以下) | 年4.100% | 年4.210% |
※2026年10月資金受取分・新機構団信付きの最も多い金利(2026年10月時点・住宅金融支援機構の公表値)
融資率9割以下で比べると、フラット50はフラット35より年0.270%高くなっています。フラット50は借入期間が長いぶん長期の市場金利の影響を受けやすく、今月の上げ幅も0.400%と、フラット35(0.370%)より大きくなりました。
返済期間が超長期になる
2つ目のデメリットは、返済期間が非常に長いことです。例えば25歳で契約した場合、35年ローンなら60歳で完済しますが、50年ローンでは75歳まで返済が続きます。
退職後も返済が残る可能性が高いため、退職金や年金を含めた老後の収支を考えておく点に注意が必要です。毎月の返済額が抑えられるぶん貯蓄を進め、繰上返済で返済期間を短くしていく方法も有効です。
フラット50とフラット35の返済シミュレーション
2026年10月資金受取分の最も多い金利(融資率9割以下)で、借入額3,000万円・元利均等返済・ボーナス返済なしの条件で試算しました。事務手数料や団信の上乗せは含めていません。
| 比較項目 | フラット50 | フラット35 |
|---|---|---|
| 金利タイプ | 全期間固定 | 全期間固定 |
| 借入期間 | 50年 | 35年 |
| 返済方法 | 元利均等返済 | |
| 借入金額 | 3,000万円 | |
| 適用金利(2026年10月・最頻) | 年4.100% | 年3.830% |
| 毎月の返済額 | 約11.8万円 | 約13.0万円 |
| 総返済額 | 約7,062万円 | 約5,451万円 |
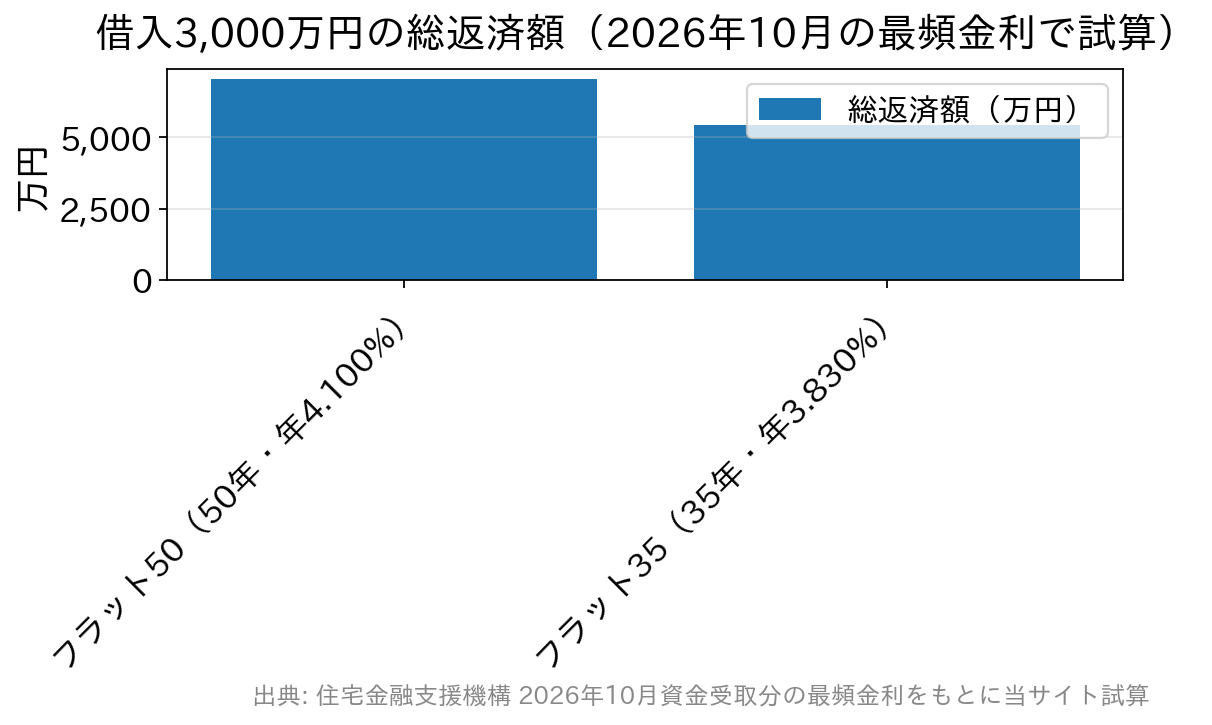
毎月の返済額はフラット50のほうが約1.2万円少なくなります。一方で、借入期間が15年長く金利も高いため、総返済額はフラット35より約1,611万円多くなります。
毎月の負担を軽くすることと、総額を抑えることのどちらを優先するかで、選ぶべき商品は変わります。金利が高いほど、期間の長いローンでは総返済額の差が開く点も押さえておく必要があります。
将来の収入増が見込めるなら、最初はフラット50で借りて、余裕資金で繰上返済していく方法も選択肢の1つです。毎月の返済額をさらに抑えたい場合は、変動金利型の住宅ローンも候補になります。変動金利型は当初の金利が低い反面、将来の金利上昇で返済額が増えるおそれがあるため、金利上昇に備えたい人にはフラット50のような全期間固定が向いています。
フラット50の取り扱い金融機関
フラット50は、フラット35ほど多くはないものの、地方銀行やモーゲージバンクなどで取り扱われています。フラット35最大手のSBIアルヒも2022年8月から「ARUHIフラット50」を取り扱っており、2026年3月2日からは借り換えにも対応しています。
フラット50もフラット35と同様、金融機関によって事務手数料や金利、取り扱いの有無が異なります。SBIアルヒの独自商品との違いは、スーパーフラットのメリット・デメリットの記事も参考になります。
お近くの金融機関で取り扱いがあるかは、住宅金融支援機構の公式サイトから検索できます。
フラット50に関するよくある質問(FAQ)
Q. フラット50は借り換えにも使えますか?
A. 取り扱う金融機関によって異なります。SBIアルヒでは2026年3月2日からフラット50の借り換えを扱っており、申込時の年齢が満44歳未満で、物件が長期優良住宅・予備認定マンション・管理計画認定マンションのいずれかに該当する場合に利用できます。借入期間の上限は「80歳-借り換え申込時の年齢」と「50年-当初の住宅ローンの経過期間」のいずれか短い年数です。
Q. フラット50は繰上返済できますか?
A. できます。一部繰上返済・全額繰上返済とも手数料はかかりません。金融機関の窓口では100万円以上から、返済中の人向けのインターネットサービス「住・My Note」を使えば10万円以上から一部繰上返済ができます。
Q. 50年の住宅ローンは何歳まで組めますか?
A. フラット50の申込は満44歳未満が条件で、借入期間は80歳から申込時の年齢を引いた年数が上限です。50年いっぱい借りられるのは申込時30歳以下の人で、40歳なら最長40年となります。親子リレー返済を使えば44歳以上でも申し込めます。
Q. 団信に加入しない場合でもフラット50は利用できますか?
A. 利用できます。新機構団信に加入しない場合の借入金利は、新機構団信付きの金利から年0.2%引き下げた水準です。2026年10月の融資率9割以下の最頻金利で考えると年3.900%が目安ですが、万一の際は債務が残るため、別の保障を用意する必要があります。
Q. フラット50の金利は毎月変わりますか?
A. 借入後の金利は完済まで変わりませんが、適用されるのは資金を受け取った月の金利で、その水準は毎月見直されます。申込時点の金利ではないため、融資の実行月がずれると適用金利も変わります。
まとめ
フラット50は、返済期間を延ばして毎月の返済額を抑えられる住宅ローンで、収入がまだ多くない20代・30代でも長期優良住宅を取得しやすくなる商品です。親子リレー返済を使い、親子で二世帯住宅を購入して途中から子が返済を引き継ぐといった使い方もできます。
一方で、2026年10月の最も多い金利は年4.100%とフラット35より年0.270%高く、3,000万円を50年で借りると総返済額は35年の場合より約1,611万円増えます。金利上昇の影響を受けない安心感と、総返済額の増加を比べたうえで、自分の家計に合う借入期間を選んでください。
※本記事の金利は2026年10月資金受取分、条件は2026年10月時点の住宅金融支援機構の公表内容にもとづきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。