
住宅ローンの繰上げ返済とは、毎月の返済とは別にまとまったお金を返し、元金を前倒しで減らすことです。方法は期間短縮型と返済額軽減型の2つで、同じ金額を返すなら利息が多く減るのは期間短縮型です。
一方で、毎月の負担を軽くできるのは返済額軽減型です。住宅ローン控除を受けている人は、期間短縮で返済期間が10年未満になると控除を受けられなくなるため、残りの期間と控除の年数を照らし合わせてから選ぶ必要があります。
目次
繰上げ返済で減るのは元金と、その元金にかかるはずだった利息
住宅ローンの毎月の返済額には、元金の返済分と利息の支払分が含まれています。利息は残っている元金に金利を掛けて計算されるため、元金を先に減らせば、その後に発生するはずだった利息がまとめて減ります。
繰上げ返済に回したお金は、すべて元金の返済に充てられます。このため、借入れから日が浅く元金が多く残っている時期ほど、減る利息の総額は大きくなります。同じ100万円でも、返済開始5年目と25年目では効果が大きく違います。
繰上げ返済には、ローンを一度に完済する全額繰上げ返済と、一部だけを返す一部繰上げ返済があります。家計の中で選択が問題になるのは一部繰上げ返済で、ここで期間短縮型か返済額軽減型かを決めることになります。
期間短縮型と返済額軽減型は、何を減らすかが違う
期間短縮型とは、毎月の返済額を変えずに、返した元金の分だけ完済までの期間を短くする方法のことです。返済額軽減型とは、完済までの期間を変えずに、その後の毎月の返済額を少なくする方法のことです。
住宅金融支援機構は、【フラット35】の一部繰上げ返済について、この2つの方法を「月々の返済額は今までどおりの額にし、返済額に応じて借入期間を短縮する方法」と「借入期間は今までどおりの期間にし、月々の返済額を少なくする方法」と説明しています。
| 比べる項目 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 毎月の返済額 | 変わらない | 少なくなる |
| 完済までの期間 | 短くなる | 変わらない |
| 減る利息の総額 | 大きい | 期間短縮型より小さい |
| 住宅ローン控除への影響 | 返済期間が10年未満になると控除の対象外 | 返済期間は変わらず、10年要件には影響しない |
| 向いている家計 | 毎月の返済に無理がなく、完済を早めたい | 教育費などで毎月の支出が増える見込みがある |
※2026年10月時点。出典は住宅金融支援機構「繰上返済(個人住宅融資の場合)」、国税庁 質疑応答事例「繰上返済等をした場合の償還期間」。
同じ100万円を返したときの利息の差を試算する
例えば、3,000万円を返済期間35年・全期間固定の年1.5%(元利均等返済・ボーナス返済なし)で借りたとします。毎月の返済額は約91,900円です。5年間(60回)返済したあとの残高は約2,662万円で、この時点で100万円を繰上げ返済するケースを比べます。
期間短縮型を選ぶと、毎月約91,900円の返済はそのままで、完済が16か月(1年4か月)早まります。その後に払うはずだった利息は約55万円減ります。返済額軽減型を選ぶと、完済時期は同じまま、毎月の返済額が約3,500円下がって約88,400円になり、減る利息は約24万円です。
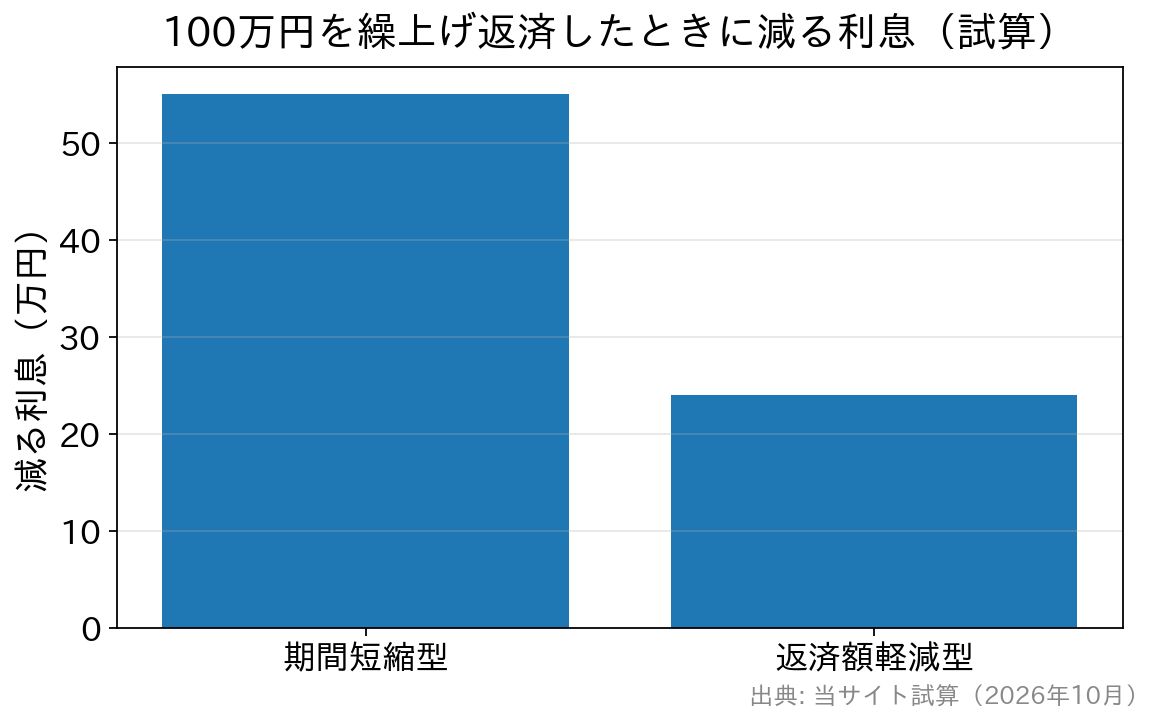
このように、利息を減らす効果だけで比べると期間短縮型が上回り、この条件では差が約31万円になります。理由は、返済額軽減型では元金の減り方が全期間に薄く広がり、利息のかかる期間が短くならないためです。
試算は金利が変わらない前提の計算で、変動金利では金利が見直されるたびに結果が変わります。手元の条件で試すときは、住宅金融支援機構の返済方法変更シミュレーションで、繰上げ返済額をもとに変更後の返済額や返済期間を計算できます。
住宅ローン控除を受けている間は返済期間10年の要件に注意が必要
住宅ローン控除の対象になる借入金は、契約上10年以上かけて分割で返済するものに限られます。ここでいう10年は、借りている期間ではなく、最初の返済から最後の返済までの期間です。控除の要件の全体は住宅ローン控除の仕組みと借入限度額で整理しています。
国税庁の質疑応答事例によると、繰上げ返済をした場合は、繰上げ返済後の償還期間で10年以上かどうかを判定します。当初の契約で最初に返済した月から、短くなった後の最終返済月までが10年以上あれば、その年以後も控除を受けられます。
反対に10年を下回ると、該当しなくなった年以後は控除を受けられません。期間短縮型で最初の返済から完済までが10年未満になると、残りの控除期間があっても打ち切られます。住宅金融支援機構も、この場合は控除に必要な融資額残高証明書を送付しないと案内しています。
具体的な数字で見ると、返済期間20年で借りて3年返済した人が、大きく期間短縮して残りを6年にした場合、最初の返済から完済までは9年です。この人はその年以後、控除を受けられなくなります。返済額軽減型なら返済期間は変わらないため、この要件には影響しません。
控除期間中は年末残高が減る分だけ控除額も減る
住宅ローン控除の額は、原則として年末時点のローン残高に0.7%を掛けて計算します。繰上げ返済で年末残高を100万円減らすと、控除額の上限に届いていない人では、その年の控除が最大で7,000円少なくなります。
次に、同じ100万円にかかる利息を考えます。ローン金利が年1.5%なら、100万円分の利息は1年で約15,000円です。控除の減少分7,000円を差し引いても、繰上げ返済をしたほうが家計の負担は軽くなります。ローン金利が0.7%を下回る場合は、利息の軽減より控除の減少が大きくなることがあります。
ただし、控除はその年の所得税額と、翌年度の住民税の上限(原則として最高97,500円)の範囲でしか使えず、税額が少ない人はもともと控除を使い切れていません。その場合は年末残高を減らしても控除額が変わらないことがあります。去年の源泉徴収票で、控除額が所得税から全額引けているかを見てから判断すると、計算違いを防げます。
手数料と最低金額は金融機関と申込方法で異なる
住宅金融支援機構によると、【フラット35】の一部繰上げ返済は手数料がかかりません。金融機関の窓口で申し込む場合は100万円以上で、返済日の1か月前までの申出が必要です。インターネットサービスの住・My Noteなら10万円以上から申し込めます。
住・My Noteでの一部繰上げ返済は、2か月以上続けて申し込めず、最短で1か月おきになります。【フラット35(保証型)】を返済中の人は住・My Noteを使えません。また、直前の返済日の翌日から繰上げ返済日までの経過利息を支払う場合があります。
民間の住宅ローンでは、申込方法や返済方法で手数料が変わる例があります。SBIアルヒの自社商品(ARUHI スーパーフラット等)では、2026年10月時点でインターネットの一部繰上げ返済は無料ですが、電話では期間短縮型11,000円(税込)、返済額軽減型33,000円(税込)です。
手数料がかかるローンで少額の繰上げ返済を繰り返すと、減る利息より手数料のほうが大きくなることがあります。契約中のローンの規定で、申込方法ごとの手数料と最低金額を先に調べておくと、1回あたりの金額を決めやすくなります。
繰上げ返済より先に手元資金を確保する
繰上げ返済に充てたお金は、あとから借り直すことができません。病気や失業、車の買替えなどで急にお金が必要になったとき、手元資金が足りなければ金利の高いローンに頼ることになり、住宅ローンで減らした利息以上の負担が生じることもあります。
このため、生活費の数か月分を預金として残し、子どもの進学など時期の見えている出費を差し引いたうえで、残りを繰上げ返済に回す順番が基本になります。住宅ローンの金利が今後どう動くかの考え方は、マイナス金利解除と住宅ローン金利の動きでまとめています。
全期間固定金利のローンは、借入時に返済額が確定しているため、繰上げ返済の効果を事前に計算しやすいローンです。【フラット35】の金利の推移はフラット35・フラット20の金利推移で確認できます。
住宅ローンの繰上げ返済でよくある質問
Q. 繰上げ返済は1回にまとめるのと、少しずつ何回もするのとではどちらが得ですか?
A. 手数料がかからないなら、早く返した分だけ利息が減るため、少額でも早めに返すほうが有利です。手数料がかかるローンでは、1回ごとの手数料が減る利息を上回らない金額にまとめる必要があります。
Q. 期間短縮型で返したあと、毎月の返済が苦しくなったら戻せますか?
A. 繰上げ返済したお金は戻りません。毎月の返済が難しくなった場合は、借入先の金融機関に返済方法の変更を相談することになり、審査や手数料が必要になることもあります。
Q. 住宅ローン控除の期間が終わるまで繰上げ返済は待つべきですか?
A. ローン金利が0.7%を上回っていれば、控除が減る分より利息の軽減が大きいため、待つ必要は小さいと考えられます。期間短縮型で返済期間が10年未満にならないことは事前に確認が必要です。
Q. 夫婦のペアローンでは、どちらのローンから繰上げ返済するのがよいですか?
A. ペアローンは2本の別々の契約のため、繰上げ返済もそれぞれのローンに対して行います。金利の高いほうから返すと利息は多く減りますが、控除は各自の年末残高で計算されるため、両方の税額と控除額を見て決めます。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典(2026年10月13日確認)
住宅金融支援機構 繰上返済(個人住宅融資の場合)
【フラット35】繰上返済
国税庁 質疑応答事例 繰上返済等をした場合の償還期間
国税庁 No.1225 住宅借入金等特別控除の対象となる住宅ローン等
国税庁 No.1211-1 住宅借入金等特別控除