
住宅ローンの諸費用とは、借りたお金とは別に、契約や登記のために支払う費用のことです。主なものは事務手数料、保証料、ローン契約書の印紙税、抵当権設定の登録免許税と司法書士報酬、火災保険料の6つです。
金額の差がいちばん大きいのは事務手数料で、借入額の2.20%(税込)とする定率型なら3,000万円の借入で66万円になります。これに対して印紙税は2万円、住宅用家屋の軽減を使った登録免許税は3万円で、税金の部分は借入額のわりに小さく収まります(2026年10月時点の税率)。
住宅ローンの諸費用は、金融機関に払う費用と税金・登記の費用に分かれる
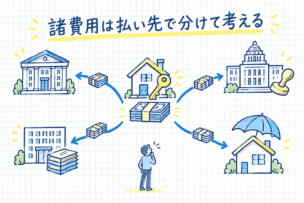
住宅ローンの諸費用は、払い先で分けると整理しやすくなります。金融機関や保証会社に払うのが事務手数料と保証料で、国に納めるのが印紙税と登録免許税です。登記を代行する司法書士への報酬と、損害保険会社に払う火災保険料がこれに加わります。
金融機関に払う費用は、商品ごとに金額の決め方が違います。一方、税金は法律で税率が決まっているため、どの金融機関で借りても同じ借入額なら同じ額になります。比べる意味があるのは前者で、後者は資金計画に正しく入れておけば足りる費用です。
| 費用 | 払い先 | 金額の決まり方 | 金融機関による違い |
|---|---|---|---|
| 事務手数料(融資手数料) | 金融機関 | 借入額×一定率、または定額 | 大きい |
| 保証料 | 保証会社 | 借入額と返済期間で決まる(一括)または金利に上乗せ | 大きい(保証料なしの商品もある) |
| 印紙税 | 国 | 契約書に書いた借入額で決まる | なし(電子契約なら不要) |
| 登録免許税 | 国 | 抵当権の債権額×税率 | なし |
| 司法書士報酬 | 司法書士 | 事務所ごとに異なる | 依頼先で異なる |
| 火災保険料 | 損害保険会社 | 建物の構造・所在地・補償内容・期間で決まる | 保険の選び方で異なる |
このほか、住宅を買うこと自体にかかる費用として、売買契約書の印紙税、所有権の登記の登録免許税、仲介手数料、不動産取得税などがあります。これらは借りる人だけでなく現金で買う人にもかかる費用で、住宅ローンの有無とは別に見込む必要があります。
事務手数料は、定率型なら借入額の2.20%で最も大きな費用になる
事務手数料とは、住宅ローンの審査や契約の手続きに対して金融機関に払う手数料のことです。決め方には、借入額に一定の率を掛ける定率型と、借入額にかかわらず一定額の定額型の2種類があります。定率型は借入額の2.20%(税込)とする金融機関が多く見られます。
定率型の手数料は、借入額が増えるほど比例して大きくなります。2,000万円なら44万円、3,000万円なら66万円、4,000万円なら88万円です。定額型は数万円程度に収まることが多い反面、別に保証料がかかったり、金利が上乗せされたりする商品があるため、手数料の額だけでは比べられません。
【フラット35】の融資手数料も取扱金融機関ごとに異なると、住宅金融支援機構は案内しています。【フラット35】は保証料と保証人が不要な一方で、機構の技術基準に合う住宅かどうかを確かめる物件検査手数料がかかり、これも検査機関などによって金額が違います。
保証料は、一括前払いか金利上乗せかで繰上返済の扱いが変わる
保証料とは、返済が続けられなくなったときに保証会社が代わりに金融機関へ返済する仕組みを使うための費用のことです。代わりに返済してもらっても借金が消えるわけではなく、その後は保証会社に返していくことになります。保証会社の役割は全国保証を例にした保証会社の解説で詳しく扱っています。
払い方には、借入時にまとめて払う一括前払い型と、金利に上乗せして毎月の返済に含める金利上乗せ型があります。上乗せ幅を年0.2%とする金融機関があり、この場合は借入時の負担が軽くなる代わりに、毎月の返済額と総返済額が増えます。
次に、繰上返済をしたときの違いを見ます。一括前払い型では、残りの期間に対応する保証料の一部が保証会社所定の計算で戻る仕組みがあります。金利上乗せ型や定率型の事務手数料には戻る仕組みがありません。早めに完済や借り換えをする可能性がある人は、借入時の額だけで払い方を決めないことが大切です。繰上返済の仕組みは繰上げ返済の期間短縮型と返済額軽減型の違いで説明しています。
最近は、保証料を取らずに定率型の事務手数料を受け取る形に一本化する銀行も出てきました。保証料0円と書かれていても事務手数料が借入額の2.20%であれば、借入時の負担は保証料型と大きく変わらない場合があります。費用の名前ではなく、借入時と返済中に払う合計額で比べる必要があります。
ローン契約書の印紙税は多くの人で2万円、電子契約ならかからない
印紙税とは、法律で定められた種類の文書を作るときにかかる税金のことです。住宅ローンの契約書(金銭消費貸借契約書)は、国税庁の印紙税額一覧表の第1号文書(消費貸借に関する契約書)にあたり、契約書に書かれた借入額によって税額が決まります。
| 契約書に書いた借入額 | 印紙税額(1通につき) |
|---|---|
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
| 5,000万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
※令和8年4月1日現在の法令等。出典は国税庁 No.7140 印紙税額の一覧表(その1)。
ここで誤解されやすいのが軽減措置の範囲です。2027年3月31日までに作る契約書の印紙税が軽くなる措置は、不動産の譲渡に関する契約書と建設工事の請負に関する契約書だけが対象です。住宅ローンの契約書は軽減の対象外で、上の表の税額がそのままかかります。
印紙税は紙の文書にかかる税金のため、ローン契約を電子契約で結べば印紙は必要ありません。ただし電子契約に別の手数料を設けている金融機関もあり、紙の契約を選んだ場合と合計額で比べると判断しやすくなります。
抵当権設定の登録免許税は、住宅用家屋の軽減で借入額の0.1%になる
住宅ローンを借りると、金融機関は購入した住宅と土地に抵当権を設定し、その登記をします。このときにかかる国税が登録免許税で、税額は抵当権の債権額(通常は借入額)に税率を掛けて計算します。本則の税率は1,000分の4で、借入額の0.4%にあたります。
個人が自分で住む一定の住宅を取得する場合は、2027年3月31日までの登記について税率が1,000分の1(0.1%)に下がります。3,000万円の借入なら、本則の12万円が3万円になる計算です。床面積50平方メートル以上、取得後1年以内の登記などの要件があり、市区町村が発行する住宅用家屋証明書を登記申請に添えます。
| 登記の種類 | 本則の税率 | 住宅用家屋などの軽減税率 | 適用期限 |
|---|---|---|---|
| 抵当権の設定(住宅ローン) | 0.4% | 0.1% | 2027年3月31日 |
| 建物の所有権の保存(新築) | 0.4% | 0.15% | 2027年3月31日 |
| 建物の所有権の移転(売買) | 2.0% | 0.3% | 2027年3月31日 |
| 土地の所有権の移転(売買) | 2.0% | 1.5% | 2029年3月31日 |
※令和8年4月1日現在の法令等。所有権の登記の課税標準は固定資産税評価額などの不動産の価額。認定長期優良住宅・認定低炭素住宅にはさらに低い税率の特例があります。出典は国税庁 No.7191 登録免許税の税額表、法務局「登録免許税の計算」。
登記の申請は司法書士に依頼するのが一般的で、登録免許税とは別に司法書士報酬がかかります。報酬は事務所ごとに決められているため、見積書では税金と報酬を分けて書いてもらうと、どこに差があるのかが分かります。将来ローンを完済したときの抵当権の抹消は、登録免許税が不動産1個につき1,000円です。
借入3,000万円で試算すると、税金より事務手数料の比重が大きい
例えば、新築住宅を買うために3,000万円を借り、事務手数料が定率型(2.20%)、紙の契約書、住宅用家屋の軽減を使う場合で試算します。事務手数料は66万円、印紙税は2万円、抵当権設定の登録免許税は3万円で、この3つで71万円になります。
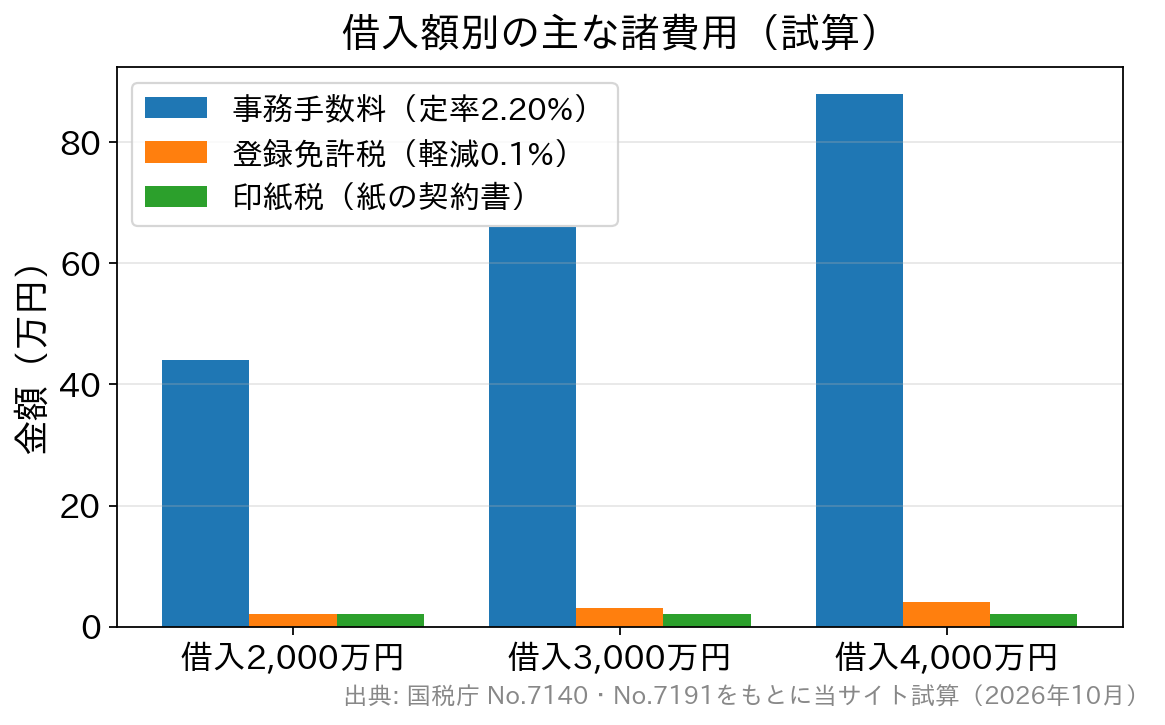
このように、借入額が増えたときに大きく伸びるのは定率型の事務手数料です。印紙税は1,000万円超5,000万円以下なら2万円のまま変わらず、登録免許税も軽減後は借入額の0.1%にとどまります。実際にはこれに司法書士報酬と火災保険料が加わり、保証料型を選べば保証料も上乗せされます。
火災保険料と団信の保険料も、借入時の負担として見込む
住宅ローンでは、担保になる建物に火災保険を付けることを条件にする商品が一般的です。【フラット35】では、返済が終わるまで建物の火災による損害を補償する保険に加入し、保険金額を借入額以上にすることが要件になっています。保険料は建物の構造や所在地、補償の範囲、保険期間で変わります。
地震による損害は火災保険だけでは補償されず、地震保険を付けるかどうかは別に選びます。地震保険の補償の上限や保険料控除は地震保険の仕組みの解説にまとめました。
団体信用生命保険(団信)の保険料が金利に含まれているか、別に払うのかは商品によって異なります。がんなどの保障を広げた団信を選ぶと金利が上乗せされることがあり、これは借入時ではなく返済中に払う諸費用として考えます。
諸費用を住宅ローンに含めるなら、借入額と控除への影響を確かめる
諸費用は現金で用意するのが基本ですが、金融機関によっては住宅ローンに含めて借りられます。【フラット35】でも、融資手数料、契約書の印紙代、登記費用、火災保険料などを借入対象にできる場合があると住宅金融支援機構は案内しています。ただし積立型の火災保険料は対象外です。
諸費用を借入に含めると手元の現金は減りませんが、その分の利息も払うことになります。物件価格を上回る借入を認めるかどうかは金融機関で異なり、民間ローンでの扱いは諸費用込みで借りるオーバーローンの条件で説明しています。
住宅ローン控除の対象になるのは、住宅の取得のための借入金です。諸費用の部分まで年末残高に入れてよいかは費用の内容によって扱いが異なるため、控除の計算に使う金額は借入先の残高証明書と税務署の案内で確認が必要です。控除の基本は住宅ローン控除の仕組みと借入限度額で整理しています。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典(2026年10月19日確認)
国税庁 No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで
国税庁 No.7191 登録免許税の税額表
法務局 登録免許税の計算
【フラット35】ご利用条件
住宅金融支援機構 よくある質問「借入対象となる諸費用とはどのようなものですか?」