会社を辞めたあとの健康保険は、勤務先の健康保険の任意継続、国民健康保険、家族の健康保険の扶養の3つから選びます。家族の扶養に入れる人は保険料がかからないため、まず収入の条件を満たすかどうかを確かめます。
扶養に入れない人は、任意継続と国民健康保険の保険料を1年分の金額で比べて決めます。2026年10月時点の東京都新宿区を例にした当サイト試算では、月給28万円の単身者は国民健康保険が年約7.7万円安く、扶養家族がいる人や給与が高めの人は任意継続のほうが安くなりました。
退職後に入る健康保険は3つあり、手続きの期限がそれぞれ違う
会社員の健康保険は、退職日の翌日に資格がなくなります。日を空けずに次の会社へ入る人を除き、退職した人は自分で次の加入先を選び、期限までに手続きをする必要があります。
3つの加入先の違いを、協会けんぽ(全国健康保険協会)に加入していた人の場合でまとめると、下の表のようになります。健康保険組合や共済組合に加入していた人は、上限額や料率の決め方が組合ごとに異なります。
| 項目 | 任意継続 | 国民健康保険 | 家族の健康保険(被扶養者) |
|---|---|---|---|
| 入れる人 | 退職日まで継続して2か月以上加入していた人 | ほかの健康保険に入らない人 | 収入などの条件を満たす家族 |
| 保険料の決まり方 | 退職時の標準報酬月額×料率(上限32万円・全額自己負担) | 前年の所得と世帯の人数で市区町村が計算 | 本人の負担なし |
| 扶養家族の保険料 | かからない | 家族1人ごとに均等割がかかる | ― |
| 手続きの期限 | 資格喪失日から20日以内 | 資格がなくなった日から14日以内 | 家族の勤務先を通じて5日以内 |
| 窓口 | 住所地の協会けんぽ支部 | 住所地の市区町村 | 家族の勤務先 |
| 加入できる期間 | 最長2年 | 期限なし | 条件を満たす間 |
協会けんぽ「よくあるご質問(健康保険任意継続制度)」、新宿区「国民健康保険の届出について」をもとに作成(2026年10月時点)。
任意継続の申出は、20日目に必着です。郵送では書類が期限内に届いている必要があるため、協会けんぽは電子申請を勧めています。国民健康保険は届出が遅れても、資格が生じた月までさかのぼって保険料を納めることになります。
保険料がかからない家族の扶養には、収入の条件がある
被扶養者とは、健康保険に加入している家族に主に生計を支えられ、自分では保険料を払わずに同じ健康保険を使える人のことです。配偶者や子、父母は、加入している家族と別に暮らしていても対象になります。
収入の条件は、これから1年間の収入の見込みが130万円未満(60歳以上の人は180万円未満)であることです。同居している場合は加入している家族の収入の半分未満、別居している場合は仕送りの額より少ないことも必要です。
失業保険(雇用保険の基本手当)も、扶養の判定では収入に数えられます。日本年金機構の案内では、受給を待っている期間は条件を満たせば扶養に入れますが、基本手当の支給が始まったら扶養から外れる届出が必要になります。
失業保険の日額や受け取り始める時期は、失業保険(基本手当)の受給条件と日額の決まり方を解説した記事をご覧ください。失業保険を受け取る間は任意継続か国民健康保険に入り、受給が終わってから扶養に入る方法もあります。
任意継続の保険料は、退職時の標準報酬月額と上限32万円で決まる
任意継続とは、退職前に入っていた健康保険に、本人が希望して最長2年間加入し続ける制度のことです。保険給付は在職中とほぼ同じですが、傷病手当金と出産手当金は在職中から受けている場合などに限られます。
保険料は、退職時の標準報酬月額に、住んでいる都道府県の料率を掛けて計算します。標準報酬月額とは、毎月の給与を区切りのよい金額の等級に当てはめたもので、在職中の保険料の計算にも使われていた金額です。
協会けんぽの令和8年度(2026年度)の上限は32万円です。退職時の標準報酬月額が32万円を超えていた人も、32万円で計算します。在職中は会社と半分ずつ払っていた保険料を、退職後は本人が全額払います。
東京都に住む人の場合、2026年度の料率は次のとおりです。40歳から64歳の人は介護保険料が加わり、2026年4月分からは子ども・子育て支援金も上乗せされています。
| 区分 | 料率(東京都・2026年度) | 対象 |
|---|---|---|
| 健康保険料 | 9.85% | 全員 |
| 介護保険料 | 1.62% | 40歳〜64歳 |
| 子ども・子育て支援金 | 0.23% | 全員(2026年4月分から) |
出典:協会けんぽ「令和8年度の協会けんぽの保険料率」「協会けんぽの子ども・子育て支援金率について」。健康保険料率は都道府県ごとに異なります(2026年度は新潟県9.21%〜佐賀県10.55%)。
任意継続の保険料は2倍になると言われますが、上限があるため、そうなるのは標準報酬月額が32万円以下だった人です。料率が同じなら、標準報酬月額が64万円を超えていた人は在職中の自己負担より安くなります。
保険料は原則として2年間変わりません。変わるのは、40歳や65歳になって介護保険料の扱いが変わったとき、料率や上限額が改定されたとき、料率の違う都道府県へ引っ越したときです。6か月分か12か月分をまとめて前納すると、年4%の複利で割り引かれます。
国民健康保険料は、前年の所得と世帯の人数で決まる
国民健康保険料は、市区町村が世帯ごとに計算します。所得に応じた所得割と、加入者1人ごとにかかる均等割を合計する方式が一般的で、率や金額は市区町村の条例で決まります。同じ収入でも、住む場所で保険料が変わります。
例として、新宿区の2026年度の保険料率を下の表に示しました。特別区(東京23区)の多くは同じ率ですが、中野区・目黒区・江戸川区は一部の率が異なります。
| 区分 | 所得割 | 均等割(1人あたり) | 上限 |
|---|---|---|---|
| 医療分 | 7.51% | 47,600円 | 67万円 |
| 後期高齢者支援金分 | 2.80% | 17,600円 | 26万円 |
| 介護分(40歳〜64歳) | 2.43% | 17,800円 | 17万円 |
| 子ども・子育て支援金分 | 0.27% | 1,873円(18歳以上) | 3万円 |
出典:新宿区「保険料の計算方法について」(2026年4月1日更新)、東京都保健医療局「令和8年度 特別区国民健康保険料一覧表」。
所得割は、前の年の総所得金額等から基礎控除43万円を引いた金額に率を掛けます。2026年度の保険料は2025年の所得で計算するため、会社員として働いていた年の給与がそのまま反映され、退職した1年目は高くなりがちです。
倒産や解雇、雇い止めなどで辞めた人は、前年の給与所得を100分の30として計算する軽減を受けられます。軽減は自動では適用されず、市区町村への申請が必要です。どの退職理由が対象になるかは、会社都合と自己都合で変わる失業保険の扱いの記事で説明しています。
3つの例で、1年分の保険料を比べた(当サイト試算)
協会けんぽの東京都の料率と新宿区の国民健康保険料率を使い、1年間加入した場合の保険料を3つの例で計算しました。賞与はなく、前の年も同じ月給で1年間働いていたと仮定しています。
| 例 | 任意継続(年額) | 国民健康保険(年額) | 安いほう |
|---|---|---|---|
| 32歳・単身・月給28万円 | 約33.9万円 | 約26.2万円 | 国民健康保険 |
| 38歳・配偶者と小学生の子(収入なし)・月給34万円 | 約38.7万円 | 約45.3万円 | 任意継続 |
| 45歳・単身・月給41万円 | 約44.9万円 | 約48.4万円 | 任意継続 |
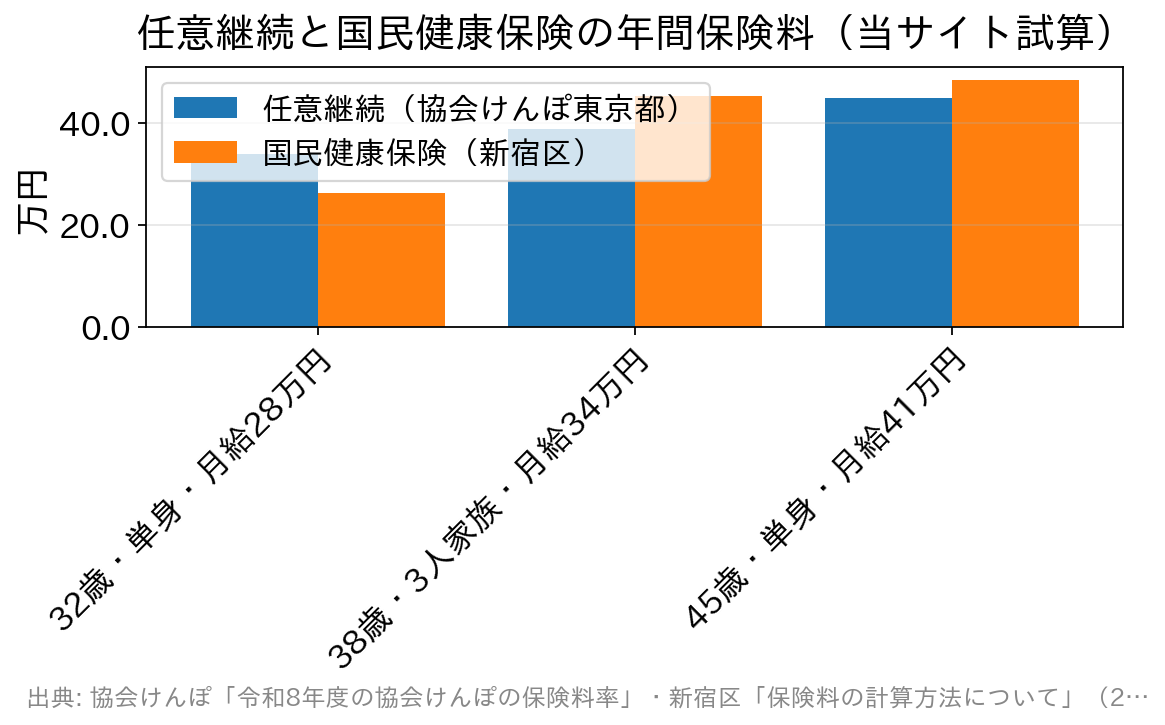
単身で月給28万円の人は、任意継続が在職中の自己負担のちょうど2倍になり、国民健康保険のほうが年約7.7万円安くなりました。月給34万円の人は、任意継続なら上限の32万円で計算され、配偶者と子の保険料もかかりません。国民健康保険では3人分の均等割が加わり、差は年約6.6万円です。
月給41万円の人は、任意継続でも上限の32万円で計算されるため、介護保険料を含めて月37,440円です。国民健康保険は所得割だけで年約39.9万円になり、均等割を加えると任意継続より年約3.4万円高くなりました。
計算式:任意継続=min(標準報酬月額, 32万円)×料率×12か月。国民健康保険=(給与収入−給与所得控除〔令和7年分〕−43万円)×所得割率+均等割×人数を区分ごとに計算し合計(円未満切り捨て)。低所得世帯の軽減や非自発的失業者の軽減は含めていません。
1年目と2年目で、安いほうが入れ替わることがある
任意継続の保険料は2年間ほぼ同じですが、国民健康保険料は年度ごとに前の年の所得で計算し直されます。年の途中で退職して収入が減れば、翌年度の国民健康保険料は1年目より下がります。
任意継続は2年間やめられないと思われがちですが、本人が申し出ればいつでも脱退できます。資格がなくなるのは申出書を提出した月の翌月1日で、その日から国民健康保険や家族の扶養に切り替えられます。前納していた保険料は、脱退した月以降の分が返還されます。
そのため、1年目は任意継続を選び、2年目の国民健康保険料が分かった時点で切り替える方法もあります。2年目の国民健康保険料の見込み額は、切り替えを考える時期に住所地の市区町村の窓口へ問い合わせて確認しましょう。
退職前後にしておく手続きの順番
加入先を決めるまでの流れは、次の4つです。任意継続は20日の期限を過ぎると入れなくなるため、退職前に比べ終えておくのが安全です。
- 家族の健康保険の扶養に入れるかを、家族の勤務先に確認する(失業保険を受け取る期間の扱いも含めて)
- 協会けんぽの都道府県支部の保険料額表で、任意継続の月額を調べる
- 住所地の市区町村に、前年の所得をもとにした国民健康保険料の見込み額を問い合わせる
- 年額で比べて加入先を決め、任意継続は資格喪失日から20日以内、国民健康保険は14日以内に手続きする
任意継続の保険料は、納付期限までに払わないと資格がなくなります。受診した後に資格がないと分かると医療費を返すことになるため、口座振替か前納にしておくと払い忘れを防げます。
任意継続や国民健康保険の保険料は、社会保険料控除として所得から差し引けます。年内に再就職した場合は、転職先の年末調整で申告できます。申告の方法は年末調整でできる控除・できない控除の記事をご覧ください。
保険料率や上限額は毎年度見直されるため、手続きの前に協会けんぽと市区町村の最新の案内で確かめてください。
参考・出典:協会けんぽ「退職後の健康保険について」/同「任意継続の加入条件について」/同「保険料について」/同「前納による納付について」/同「令和8年度の任意継続被保険者の標準報酬月額の上限について」/同「令和8年度の協会けんぽの保険料率」/同「子ども・子育て支援金率について」/日本年金機構「従業員が家族を被扶養者にするとき」/厚生労働省「国民健康保険の保険料・保険税について」/国税庁 No.1410 給与所得控除(いずれも2026年10月確認)