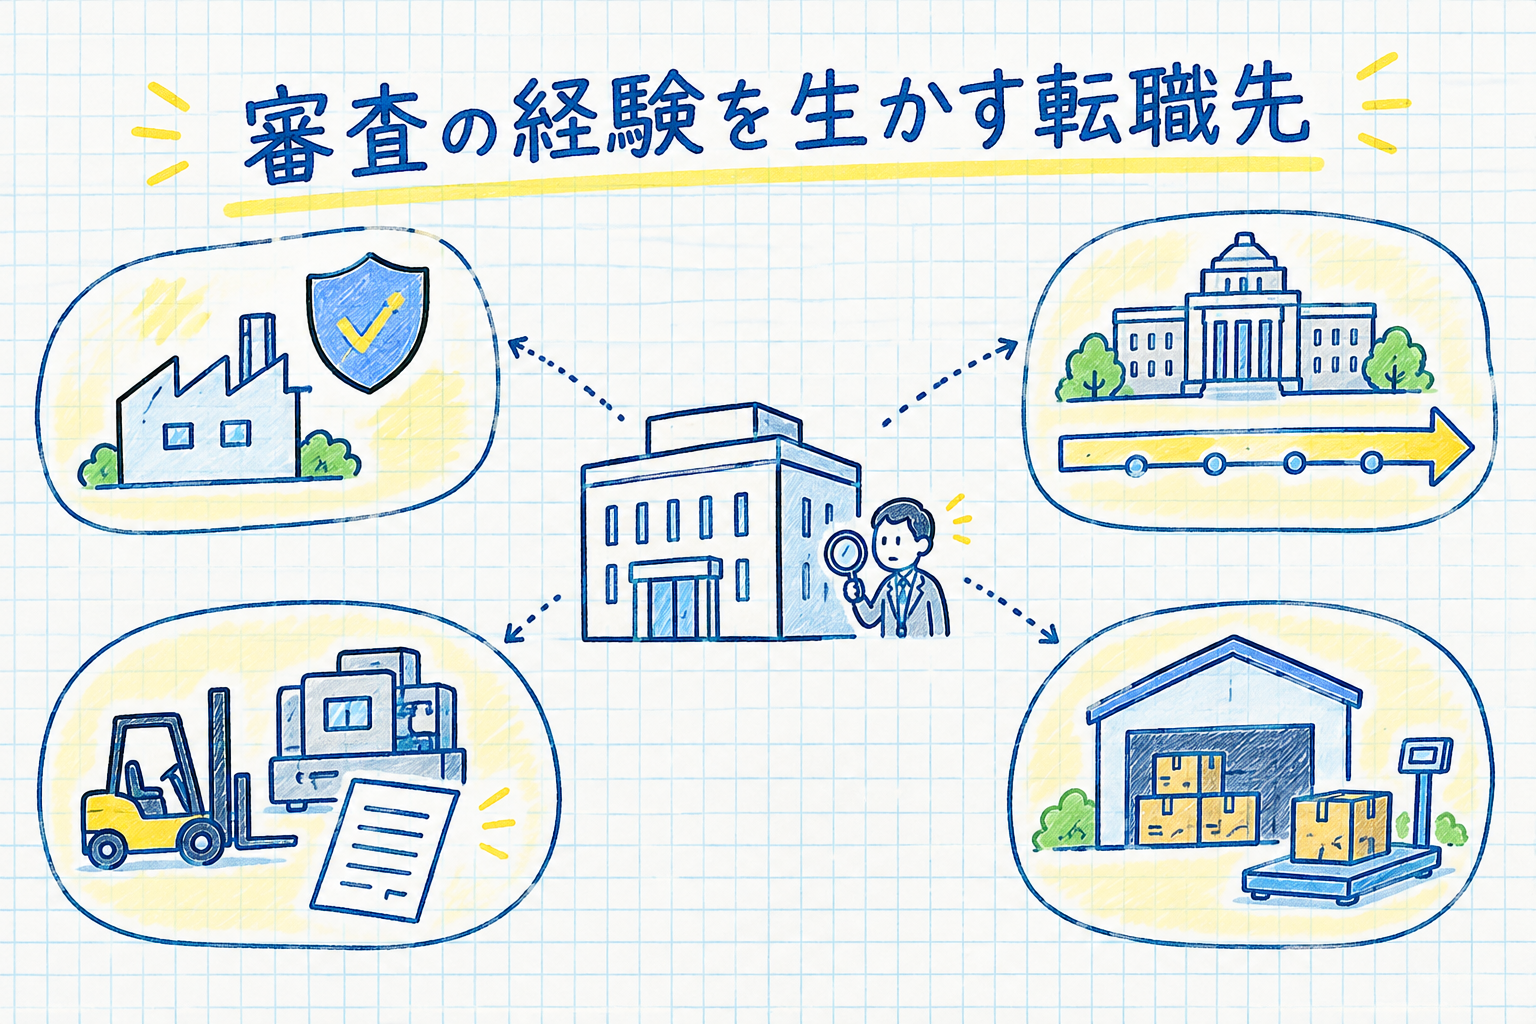
銀行で融資の審査や与信判断をしてきた経験は、信用保証協会、日本政策金融公庫(日本公庫)、リース会社、事業会社の与信管理で生かせます。どの移り先も、相手が約束どおり支払えるかを決算書と事業の中身から判断する仕事です。
違うのは、損失が出たときに誰がどれだけ負担するかと、どのくらい先まで見通して判断するかです。たとえば信用保証協会の一般的な保証では、融資額の80%を協会が保証し、残り20%は金融機関が負担します。
この記事では、4つの移り先の審査の違いを公的機関と業界団体の資料で比べ、民間金融機関から移った人の事例を3件紹介します。数値は2026年10月に確認した公表資料にもとづいています。
移り先によって、負う信用リスクの中身が違う
銀行の融資審査とは、貸したお金が利息とともに返ってくるかを、財務内容や資金の使い道、担保と保証から判断する仕事のことです。審査で身につく力は、決算書を読む力、事業の将来を見通す力、稟議で判断の理由を説明する力の3つに分けられます。
移り先でもこの3つは使えますが、判断の相手と損失の負い方が変わります。銀行では自行の貸出金として損失を負いますが、保証協会は保証人として、リース会社は物件の代金を立て替える側として、事業会社は商品を後払いで売る側として信用リスクを負います。
| 移り先 | 判断する相手と取引 | 返済されないときの負担 | 銀行の経験で生きること |
|---|---|---|---|
| 信用保証協会 | 金融機関から借りる中小企業への保証 | 協会が代わりに返済し、その後に回収する | 決算書の分析、金融機関との調整 |
| 日本政策金融公庫 | 中小企業などへの長期の融資 | 公庫自身の貸出金として負う | 融資審査の流れ、民間金融機関との協調 |
| リース会社 | 設備を使う企業とのリース契約 | 残りのリース料と物件の価値で回収する | 財務分析、業種ごとの知識 |
| 事業会社の与信管理 | 取引先への後払いの販売(売掛金) | 売掛金が回収できず損失になる | 企業の格付、与信限度の考え方 |
表のうち日本公庫とリース会社は、自社でお金を出して回収する点で銀行に近い立場です。一方で保証協会と事業会社の与信管理は、融資そのものではなく、保証や商取引に伴うリスクを判断します。
信用保証協会は、中小企業の借入れを保証し、返せないときに代わりに支払う
信用保証協会とは、信用保証協会法にもとづいて、中小企業や小規模事業者が金融機関から借りるときの公的な保証人になる機関のことです。全国に51の協会があり、都道府県や一部の市ごとに置かれています。
保証付きの融資が返済されなくなると、協会が借り手に代わって金融機関に残りを支払います。これを代位弁済といいます。協会は代位弁済した金額を元本とする債権(求償権)を持ち、借り手や保証人と話し合って回収を進めます。
全国信用保証協会連合会の集計によると、令和7年度(2025年4月〜2026年3月)の保証承諾は約58.5万件・約8兆8,552億円でした。年度末の保証債務残高は約288万件・約32兆9,005億円、代位弁済は約4.8万件・約5,491億円です。
協会の仕事は、保証の申込みを審査する保証審査、保証した企業の経営を支える期中の支援、代位弁済後の管理回収の3つに大きく分かれます。銀行で融資先の格付や条件変更の対応をしてきた人は、どの部署でも経験を生かしやすい職場です。
保証付き融資でも、金融機関が2割を負担するのが原則
保証協会の保証があれば銀行は損をしない、と考えている人もいますが、いまの制度では多くの場合当てはまりません。中小企業庁の案内では、一般の保証は融資額の80%を協会が保証し、20%を金融機関が負担する責任共有制度になっています。
ただし、小規模事業者向けの特別小口保険や創業関連の保証などは、例外として100%保証です。協会は代位弁済した金額の70〜90%を、日本公庫から保険金として受け取ります。この仕組みは信用補完制度と呼ばれ、協会の損失の多くを国の側が支えています。
当サイト試算 1,000万円の融資が返済されなかったときの負担
責任共有制度の対象になる1,000万円の保証付き融資が、全額返済されなかったと仮定して計算しました。回収できた金額や利息は考えず、保険の填補率が70%と90%の場合に分けています。
| 負担する機関 | 填補率70%の場合 | 填補率90%の場合 |
|---|---|---|
| 金融機関(保証の対象外の20%) | 200万円 | 200万円 |
| 信用保証協会(代位弁済800万円から保険金を除いた金額) | 240万円 | 80万円 |
| 日本政策金融公庫(保険金) | 560万円 | 720万円 |
※中小企業庁「信用補完制度の見直し」と全国信用保証協会連合会「信用保証制度を支えるしくみ」に示された保証割合80%と填補率70〜90%を使った当サイトの概算。代位弁済後の回収金は、填補率に応じて日本公庫に納めます。
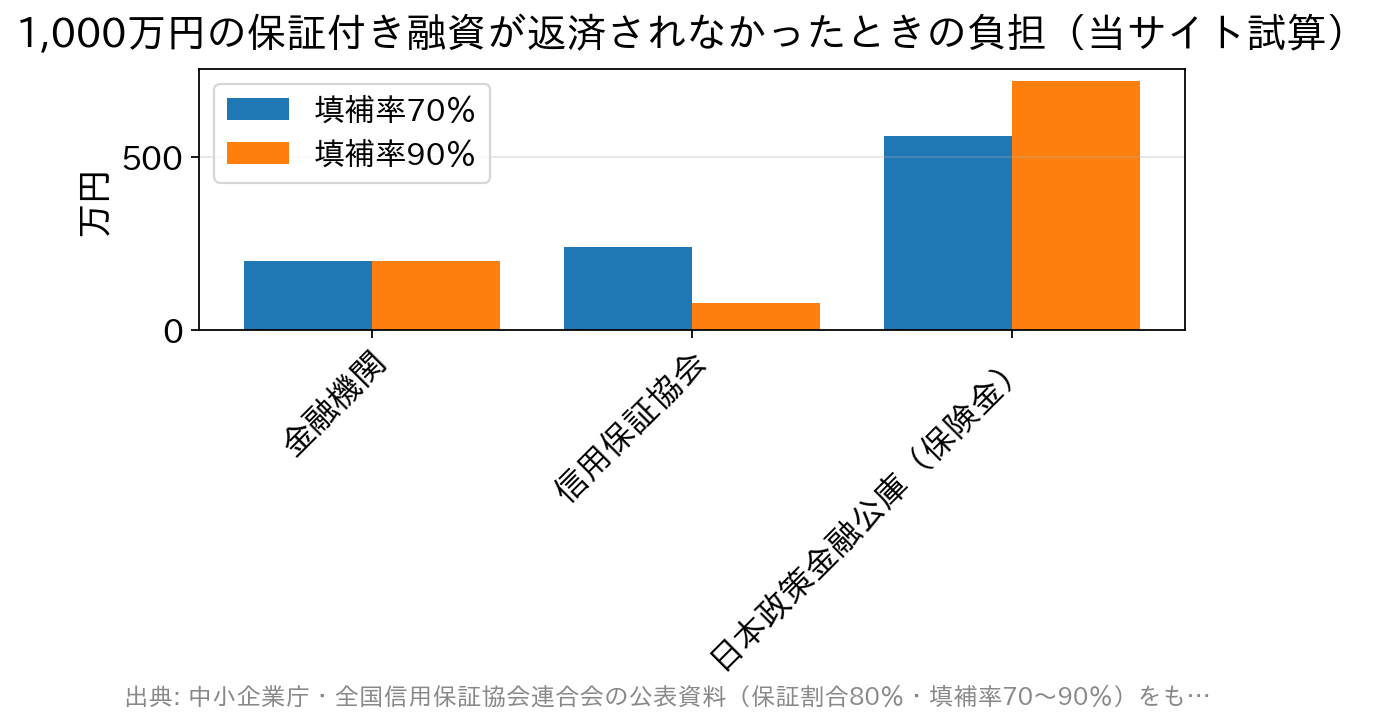
同じ1件の焦げ付きでも、銀行の審査では200万円、協会では80万〜240万円が自分の負担になります。保証協会の審査では、金融機関とは別の立場で返済の見込みを判断する必要があり、銀行の稟議とは見るべき点の重みが変わります。
令和7年度の実績で代位弁済額を保証債務残高で割ると、約1.7%です(件数でも約1.7%)。単年度の代位弁済を年度末の残高と比べた当サイトの目安で、保証した企業がこの割合で倒産するという意味ではありません。
日本政策金融公庫は、民間より長い期間の融資を審査する
日本公庫は、民間金融機関の融資を補うことを目的とする政府系の金融機関です。国民生活事業、農林水産事業、中小企業事業の3つの事業があり、このうち中小企業事業が中小企業に長期の資金を直接貸しています。
日本公庫の採用ページによると、中小企業事業の融資は過半が期間5年超の長期資金で、すべて固定金利です。融資額全体の過半は無担保の貸付が占めます。直接の取引先は約5.7万先、平均の融資金額は約9,100万円です(2025年3月31日現在)。
5年を超える融資を担保に頼らずに出すには、決算書の数字だけでなく、事業がこの先も収益を上げられるかを詳しく見る必要があります。銀行で短期の運転資金を中心に扱ってきた人にとっては、判断の時間軸が長くなる点が大きな違いです。
日本公庫は、さまざまな実務経験を持つ人の中途採用を随時行っています。募集のたびに転職サイトや転職エージェントで周知するとしており、公庫のサイトから直接は応募できません。
リース会社の審査は、物件代金をリース料で回収できるかを見る
リースとは、企業が選んだ設備をリース会社が販売会社から買い取り、その企業に一定期間貸す取引のことです。リース事業協会の説明では、リース会社は物件の代金を最初に全額支払い、代金と諸費用のおおむね全部を期間中のリース料で回収する前提で契約します。
リース期間中は原則として解約できず、合意して解約する場合も残りのリース料に当たる金額を一括で払う必要があります。そのため審査では、借り手の数年先の支払い能力に加えて、途中で回収できなくなったときに物件をどれくらいの値段で処分できるかも考えに入れます。
リース事業協会の統計では、2025年度のリース取扱高は5兆2,984億円で、前年度より4.2%増えました(2026年5月28日公表)。同じ年度の速報値では、情報通信機器が約4割を占め、輸送用機器、商業・サービス業用の機器が続いていました。
銀行の融資と違い、物件の種類によって中古の値段や使える年数が大きく変わります。医療機器や建設機械など特定の分野の担当になると、業界の知識が審査の質を左右するため、銀行で担当した業種と近い分野を選ぶと経験を生かしやすくなります。
事業会社の与信管理は、売掛金を回収できるかを取引ごとに判断する
事業会社の与信管理とは、商品を後払いで売る取引先ごとに支払い能力を評価し、いくらまで掛けで売るか(与信限度)を決めて管理する仕事のことです。専門商社やメーカーでは、審査部や経理部が担当しています。
求人にもこの傾向が表れています。東証プライム上場の専門商社が出していた与信管理担当の求人では、必須の経験に銀行などでの法人営業か融資業務の目安5年以上を挙げていました。仕事は取引先の格付と与信限度の審査、社内の審査担当者への財務分析の指導などです(2026年10月時点で募集は終了)。
銀行の融資は数年単位の契約ですが、商取引の与信は毎月の売上と入金が続く中で判断します。取引を広げたい営業部門と社内で調整する場面も多く、銀行の審査部と営業店の関係に近い役割を、1つの会社の中で担うことになります。
民間金融機関から移った3人の事例
融資や審査の経験を持って移った人の事例を、採用ページと業界団体の公表資料から3件まとめました。日本公庫の2件は、前職を民間金融機関とだけ書いており、銀行かどうかは記事からは分かりません。内容は各記事の取材時点のもので、個人名は伏せています。
- 民間金融機関の法人営業から日本公庫へ 民間金融機関で法人向けの融資などの営業をしていた人が、社会人4年目に中途採用で日本公庫の中小企業事業に入りました。いまは約120社を担当しています。前職より支援の幅は狭いと思っていたが、長期で融資するぶん、事業内容や収支の見通しをより深く審査できる点に入庫後に気づいたと話しています。
- 民間金融機関から日本公庫の融資担当へ 前職で担当していた取引先が日本公庫の資本性ローンで資金を調達していたのを見て、一歩踏み込んだ支援ができる点に引かれ、中途採用試験を受けた人の事例です。入庫2年ほどで、コロナ禍で業績が急に悪化した取引先への融資を担当しました。前職のリスク分析の手法と、入庫後に取った中小企業診断士の知識を使って実行にこぎ着けています。
- 都市銀行から格付会社へ 1987年に当時の三井銀行に入り、製造業と卸売業の取引先を担当した人が、1996年に格付会社へ移りました。同じ年に資産担保型証券の発行が解禁されたことから、リース会社の格付を担当しています。リース会社の決算書は借入れの比率が高く最初は戸惑ったものの、毎月入るリース料の流れに注目すると安定して分析できたと振り返っています。
事例の出典:日本政策金融公庫 新卒者採用ホームページ 職員インタビュー(掲載日の記載なし・取材当時の内容・2026年10月28日確認)/同 職員インタビュー(同)/公益社団法人リース事業協会 50周年記念インタビュー(2022年3月23日実施)
3件とも、前職で身につけた審査や分析の手法をそのまま使いながら、より長い期間や別の立場で信用リスクを見る仕事に移っています。日本公庫の2件は、転勤や働き方の制度と、民間では取りにくいリスクを取れる点を入庫の理由に挙げていました。
応募の前に、審査した案件を数字で整理しておく
職務経歴書には、審査や起案をした件数、担当した業種、1件あたりの金額の幅、格付の見直しや条件変更、業績不振先の対応の経験を数字で書くと、銀行の外の採用担当者にも経験の中身が伝わります。顧客の名前や取引の内容など銀行の内部情報は書かず、守秘義務の範囲で表現してください。
法人営業として経営者と向き合ってきた経験を生かしたい人は、M&A仲介やコンサルティングといった別の移り先もあります。違いは銀行の法人営業の経験を活かせる転職先の記事で紹介しています。保証の仕組みは住宅ローンでも使われており、住宅ローンの保証会社の役割と審査と比べると、保証の審査の考え方がつかめます。
移り先が決まる前に退職すると、収入が途切れる期間は雇用保険の基本手当に頼ることになります。自己都合で辞めた場合の給付制限や受け取れる日数は、自己都合退職と会社都合退職の違いの記事で解説しています。
保証や融資の制度、統計の数値は毎年見直されます。制度や商品の内容は改正・改定されることがあるため、応募や退職の手続きの前に各機関と採用企業の最新情報で確かめてください。
参考・出典:中小企業庁「信用補完制度の見直し」/全国信用保証協会連合会「信用保証制度を支えるしくみ」/同「信用保証実績の推移」/同「信用保証協会用語」/日本政策金融公庫「中小企業事業」/同「中途採用」/リース事業協会「リース契約の特徴」/同「リース統計(2025年度&2026年4月)」(いずれも2026年10月確認)