年収500万円で住宅ローンを借りられる額の目安は、返済負担率35%の上限から逆算すると30年返済でおよそ3,118万円、35年返済でおよそ3,371万円です。試算の条件は、フラット35の2026年10月の金利年3.830%・元利均等・ボーナス返済なしです。金利が年1.0%なら30年返済でも約4,534万円になり、金利の違いだけで1,400万円以上の差が出ます。
年収500万円は、多くの銀行の年収条件を満たす水準です。そのため審査に通るかどうかより、借りられる上限と無理なく返せる額の差のほうが、購入後の家計を左右します。
年収500万円で住宅ローンはいくら借りられるか
年収500万円台は多くの銀行の年収条件を満たす
住宅ローンは、数千万円を20年・30年かけて返していくローンです。そのため審査では、申込時点の年収だけでなく、その収入を長く維持できるかどうかも見られます。
年収500万円あれば、年収条件を設けている住宅ローンの多くに申し込めます。例えばソニー銀行は、前年度の年収(自営業の人は申告所得)400万円以上を申込条件にしています。住宅ローンの中では高めの基準ですが、年収500万円なら満たせます(ソニー銀行 商品詳細説明書・2026年10月時点)。
ただし、個人事業主になったばかりで年収500万円の人と、公務員として長く勤めて年収500万円の人が、同じように評価されるわけではありません。勤続年数や雇用形態といった収入の安定性も合わせて審査されます。
全期間固定金利のフラット35は、最低年収の制限そのものを設けていません。その代わり、年収に見合った返済負担になるよう借入額が決まります。年収が低めの場合の考え方は年収100万円台の住宅ローンとフラット35の年収基準の記事で紹介しています。
借入可能額は年収倍率より返済負担率で決まる
借入額は年収の6倍程度までが目安とされてきました。住宅価格の上昇で年収の7倍以上を借りる人もいますが、倍率だけでは金利や返済期間の違いが反映されません。実際の審査で使われるのは返済負担率です。
返済負担率とは、年収に対する年間返済額の割合のことです。フラット35では、年収400万円以上なら年間返済額を年収の35%以内にすると定められています(400万円未満は30%以内)。根拠は住宅金融支援機構【フラット35】ご利用条件です。
この年間返済額には、住宅ローン以外の借入れもすべて入ります。他の住宅ローン・自動車ローン・教育ローンのほか、カードローン、クレジットカードのキャッシング、商品の分割払いやリボ払いも対象です。使い終えたつもりのリボ払いの残高が、借入可能額を減らしていることもあります。
年収500万円・返済負担率35%で計算すると、年間返済額の上限は175万円で、月々に直すと約145,833円です。自動車ローンを毎月1万円返している場合は、住宅ローンに充てられる上限が月約135,833円まで下がります。
金利が変わると借入可能額は1,400万円以上動く
返済負担率の上限が同じでも、適用される金利が違えば借りられる金額は大きく変わります。年収500万円・返済負担率35%(月返済額の上限145,833円)・元利均等・ボーナス返済なしという同じ条件で、金利と返済期間だけを変えて試算しました。
| 適用金利(仮定) | 30年返済 | 35年返済 |
|---|---|---|
| 年1.000% | 約4,534万円 | 約5,166万円 |
| 年2.000% | 約3,945万円 | 約4,402万円 |
| 年3.830% | 約3,118万円 | 約3,371万円 |
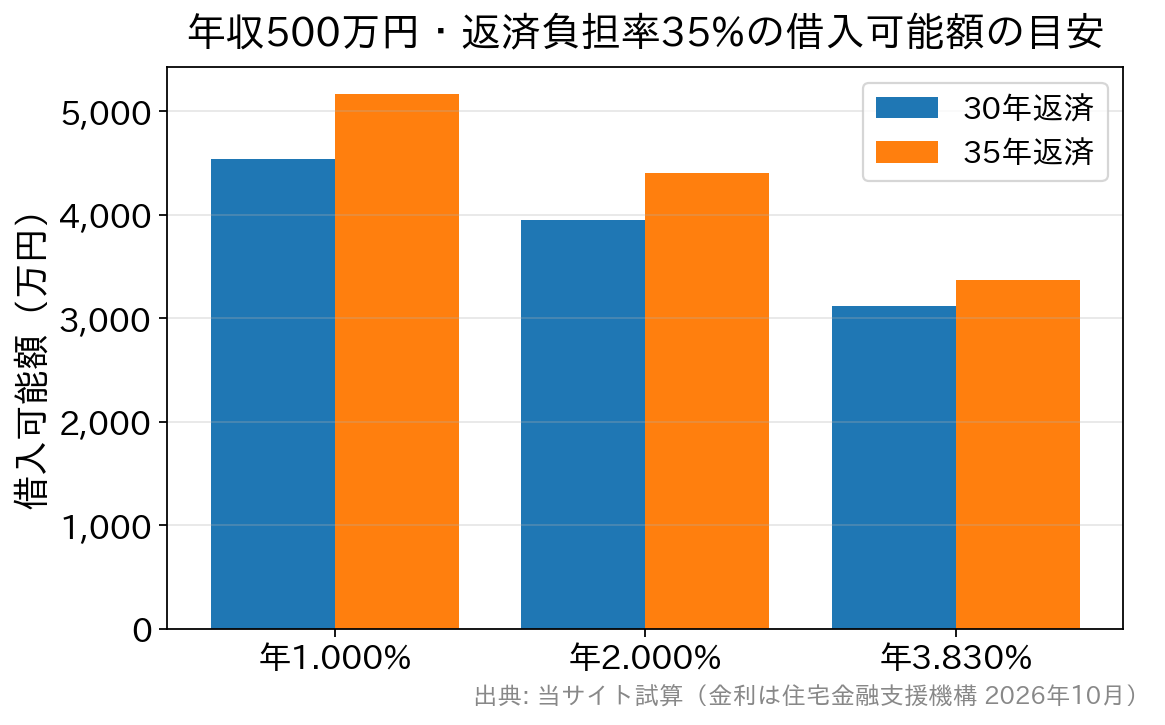
同じ30年返済でも、金利1.000%と3.830%では借入可能額の目安が約1,416万円変わります。年収も毎月の返済額も同じなのに、金利の水準だけで、買える家の価格帯が変わります。
表の年3.830%は、フラット35の2026年10月の金利のうち、返済期間21年以上35年以下・融資率9割以下で最も多い金利です。返済期間20年以下(フラット20)の同じ条件では年3.510%、融資率9割超は年3.940%です(住宅金融支援機構【フラット35】の金利情報)。10月の金利は9月より上がっています。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げると決めました(日本銀行「金融市場調節方針の変更について」)。変動金利の住宅ローンも見直しが続いており、借入可能額の目安は、金利が変わるたびに計算し直してください。
無理なく返せる額は返済負担率25%で約2,408万円
35%は審査で認められる上限であって、家計に余裕が残る額ではありません。返済負担率は手取りではなく額面の年収で計算するため、35%いっぱいに借りると、手取りに対する返済の割合はさらに高くなります。
例えば、返済負担率を25%に抑えると、年間返済額は125万円、月々は約104,167円です。年3.830%・35年返済で逆算すると、借入額の目安は約2,408万円になります。上限の約3,371万円との差は約963万円で、この差が教育費や老後資金に回せる余地になります。
| 項目 | 内容 | 備考 |
|---|---|---|
| フラット35の上限(年収400万円以上) | 年間返済額が年収の35%以内 | 400万円未満は30%以内 |
| 無理のない目安 | 年間返済額が年収の20〜30% | 年収500万円なら年100〜150万円程度 |
| 月返済額の上限(年収500万円・35%) | 約145,833円 | 他のローン返済があるとその分減る |
| 計算に含まれる借入れ | 住宅ローン・自動車ローン・教育ローン・カードローン・分割払い・リボ払いなど | フラット35の基準。使っていない枠ではなく返済中の額が対象 |
フラット35は基準を公表していますが、民間の金融機関は返済負担率の基準や審査に使う金利を公表していないことが多いです。具体的な借入可能額は、多くの場合、事前審査を受けて初めて分かります。
年収500万円で3,000万円程度の物件を買う場合、頭金なしの全額融資を受けられる可能性もあります。ただ、フラット35では融資率が9割を超えると金利が上がり、返済の確実性もより慎重に審査されます。頭金を入れて借入額を減らせば、返済負担率も下がります。
年収500万円で住宅ローンを組むときの注意点
年収が近い人の借入額の目安は、年収400万円台の住宅ローンや年収300万円台の住宅ローンの記事でも紹介しています。
借入額は他のローンと頭金から逆算する
- 返済負担率は、無理のない目安として20〜30%とされます。年収500万円なら、年間返済額100〜150万円程度が目安です。
- 自動車ローンやカードローン、リボ払いの残高があると、その年間返済額の分だけ住宅ローンに回せる枠が減ります。申込前に完済できるものを済ませておけば、その分だけ住宅ローンに回せる枠が戻ります。
- 物件の価格を変えずに返済負担率を下げる方法の1つが、頭金を増やすことです。頭金が多いほど借入額が減り、毎月の返済額も下がります。
固定と変動は金利が動く理由が違う
- 固定金利は返済額が完済まで変わらず、変動金利は当初の金利が低いという違いがあります。全期間固定のフラット35は長期金利、変動金利は短期プライムレートを基準に動くため、上がる時期も幅も同じではありません。
- 変動金利には、金利が上がっても5年間は毎月の返済額を据え置き、見直し後も返済額の上昇を1.25倍までに抑える取扱い(5年ルール・125%ルール)を設けている金融機関があります。返済額の急増は避けられますが、その間は利息の割合が増え、元金が減りにくくなります。
- 5年ルール・125%ルールを設けず、金利が変わるたびに返済額を見直す金融機関もあります。どちらが有利かは金利の動き方で変わるため、申し込む前に各行の商品説明書で採用の有無を確かめましょう。
返済期間を延ばすと借入可能額も利息も増える
- 返済期間が短いほど利息の総額は少なくなり、長いほど毎月の返済額は下がります。年3.830%の試算では、30年を35年に延ばすと借入可能額の目安は約252万円増えます。
- 例えば3,000万円を年3.830%・35年で借りると、毎月の返済額は約129,791円、利息の総額は約2,451万円です。期間を延ばす前に、完済時の年齢と利息の増え方を確かめてください。
事前審査は複数の金融機関で受ける
- 多くの住宅ローンでは事前審査(仮審査)を受けられ、借入可能額や適用金利の見通しが分かります。複数の金融機関で受ければ、条件を比べてから本審査に進めます。
- SBI新生銀行のように、原則として仮審査を行わず本審査だけで進める金融機関もあります。その場合は本審査の時点で必要書類が一式必要になるため、申込の流れを先に調べておきましょう。
諸費用は手数料の方式で差が出る
- 住宅ローンの契約時には、事務手数料や保証料、登記費用などの諸費用がかかります。物件価格とは別に、予算に組み込んでおいてください。
- 手数料の方式は商品によって違います。例えばソニー銀行では、「住宅ローン」は定額の取扱手数料44,000円、金利の低い「変動セレクト住宅ローン」「固定セレクト住宅ローン」は融資金額の2.20%(税込)です。金利が低い商品ほど手数料が定率で高くなる組み合わせは多く、総額で比べないと差が見えません。
借入額は上限ではなく返せる額で決める
年収500万円は住宅ローンの年収条件の多くを満たすため、選べる金融機関は多くあります。そのぶん、金利・諸費用・団信・手続きのしやすさを比べて選ぶ余地があります。借入額は審査で認められる上限ではなく、教育費や修繕費を払いながら返せる額を基準に決めてください。
このように、同じ年収でも借入可能額の目安は金利と返済期間で1,000万円単位で変わります。物件探しが長引いたときや他の借入れが変わったときは、その月の金利で計算し直しましょう。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。