千葉銀行の住宅ローン「選べる住宅ローンベストチョイス21」は、2026年11月に借り入れる場合の適用金利が変動 年1.500%・固定10年 年3.510%(いずれも店頭表示金利からの割引後)です。保証人は不要ですが保証料が別途かかり、事務取扱手数料は銀行44,000円(税込)と保証会社11,000円(税込)の定額です。
千葉銀行(ちばぎん)は、千葉県千葉市中央区に本店を置く千葉県内最大手の地方銀行です。初期費用は、保証料と事務手数料を足した金額で他行と比べる必要があります。注文住宅なら、建物の完成前に必要になる資金の準備も考えておかなければなりません。以下の数値は、断りのない限り2026年11月2日時点の千葉銀行公式サイトの掲載内容です。
ちばぎん「ベストチョイス21」は40年・3億円まで借りられ、保証人は不要
千葉銀行の主力住宅ローン「選べる住宅ローンベストチョイス21」は、住宅の新築・購入・土地取得・増改築や、それらに伴う諸費用に幅広く使えるローンです。主な条件は次の表のとおりです。
| 項目 | 千葉銀行の条件 | 補足 |
|---|---|---|
| 借入金額 | 3億円以内(10万円単位) | 都市部の物件や二世帯住宅でも枠に余裕がある |
| 借入期間 | 据置期間を含む1年以上40年以内(1年単位) | 最終返済時の年齢は満80歳未満 |
| 申込年齢 | 借入時に満18歳以上満70歳未満 | 安定継続した収入があることが前提 |
| 保証 | 原則としてちばぎん保証株式会社の保証を受けられること | 保証人は不要だが保証料が別途必要 |
| 団信 | 銀行所定の団体信用生命保険に加入できること | 一般団信の保険料は銀行負担 |
| ボーナス返済 | 併用可(増額返済による返済元金の総額は借入金額の50%以内) | 増額返済を使うと金利見直しの反映日も変わる |
資金使途は、住宅新築資金・土地付住宅購入資金(中古を含む)・マンション購入資金(中古を含む)・住宅用土地購入資金・増改築や改装補修の資金です。システムキッチンなどの住宅関連設備、外構や車庫などのエクステリア、照明器具・家具・家電などのインテリア、解体・給排水・造成の工事費も対象に含まれます。
住宅取得に伴う税金(消費税・登録免許税など)や諸費用(登記費用・引越費用・仲介手数料など)、借入れに伴う保証料・事務取扱手数料・火災保険料なども借入対象に含められます。自己資金をあまり崩さずに進めたい人には使いやすい商品です(物件の所在地などによっては利用できない場合があります)。
2026年11月の適用金利は変動1.500%・固定10年3.510%
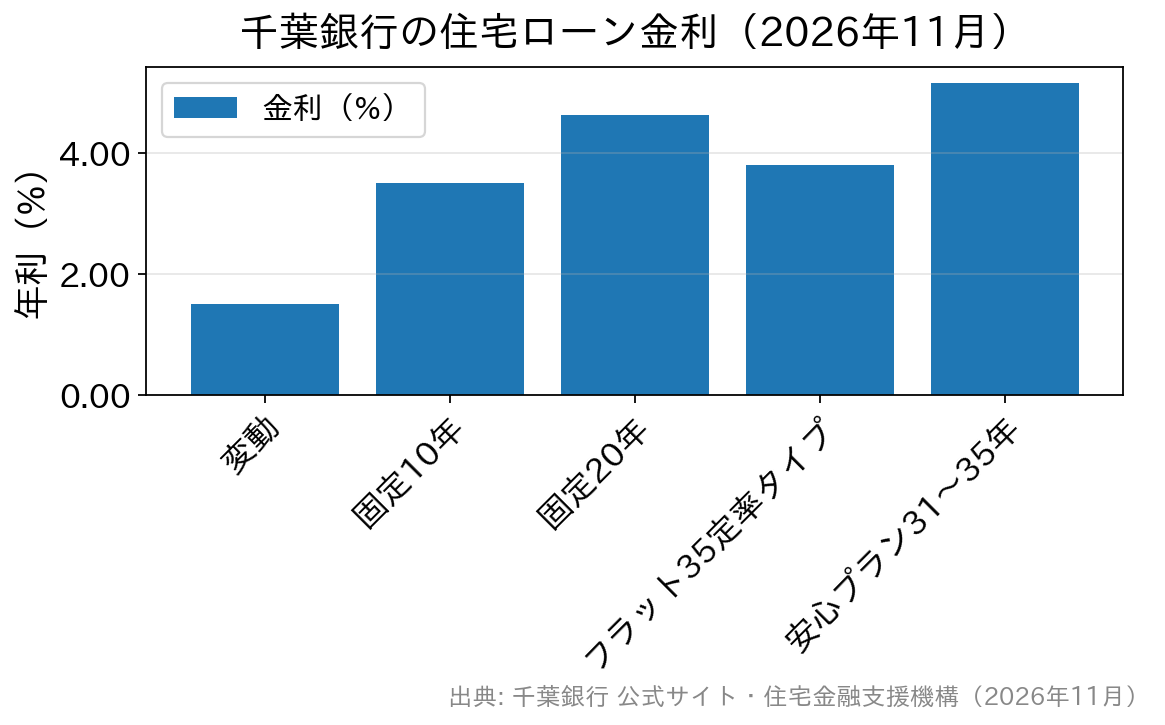
千葉銀行の金利割引プランとは、店頭表示金利から一定幅を割り引いた金利を、借入期間中ずっと適用する方式のことです。2026年11月に借り入れる場合、変動金利は10月と同じで、固定7年・10年は年0.050%、固定15年・20年は年0.100%、それぞれ10月より低くなりました。金利タイプごとの水準は次の表で比べられます。
| 金利タイプ | 店頭表示金利 | 割引後金利(割引幅) |
|---|---|---|
| 変動金利 | 3.375% | 年1.500%(年1.875%) |
| 固定2年 | 4.770% | 年2.895%(年1.875%) |
| 固定3年 | 5.120% | 年3.070%(年2.050%) |
| 固定5年 | 5.870% | 年3.620%(年2.250%) |
| 固定7年 | 6.030% | 年3.780%(年2.250%) |
| 固定10年 | 5.760% | 年3.510%(年2.250%) |
| 固定15年 | 7.260% | 年4.510%(年2.750%) |
| 固定20年 | 7.880% | 年4.630%(年3.250%) |
固定10年・15年・20年は、借入れ当初に限り選べる期間です。変動で借り始めたあとに固定へ切り替える場合、選べるのは2年・3年・5年・7年で、条件変更手数料33,000円(税込)が別途かかります。長い固定期間を使いたい人は、借入時に決めておく必要があります。
最後まで金利が変わらない全期間固定金利の安心プランも選べます。2026年11月は、借入期間21〜25年以内が年4.910%、26〜30年以内が年5.120%、31〜35年以内が年5.170%で、いずれも割引はありません。借入期間35年超では利用できません。
千葉銀行は、住宅金融支援機構の買取型フラット35も「ちばぎん長期固定金利型住宅ローン」として扱っています。2026年11月の金利は、融資率9割以下・返済期間21年以上35年以下で、手数料定率タイプ(融資額×2.20%)が年3.810%、手数料定額タイプ(33,000円)が年4.060%です。20年以下なら定率タイプ3.490%、定額タイプ3.740%です。
同じ全期間固定でも、安心プラン(31〜35年で年5.170%)よりフラット35の定率タイプのほうが年1.360%低くなります。フラット35は物件の技術基準などの条件があるため、全期間固定を考えるなら両方の条件と総額を比べてください。
適用されるのは申込時点ではなく借入時点の店頭表示金利で、金利は毎月見直されます。割引の適用条件をすべて満たしても、審査結果によって割引幅が変わる場合や割引が受けられない場合があります。
借りたあと、変動金利が返済額に反映されるのは最短でも2か月後
変動金利で借りた人の利率がいつ変わるかは、千葉銀行の「住宅ローン変動金利の基準利率見直しについて」のページに書かれています。ルールは次の3つです。
- 基準日は毎年4月1日と10月1日。この日のローン基準金利(店頭表示金利)に、契約時の割引幅・上乗せ幅を加減算して借入利率を決めます。
- 新しい利率が適用されるのは基準日から2か月後。4月1日の基準日なら6月の約定返済日の翌日から、10月1日なら12月の約定返済日の翌日から新利率になります。ボーナス時増額返済を併用している場合は、基準日以降で最初に来る増額返済日の翌日からです。
- 返済額そのものの見直しは5年ごと(5年ルール)。新しい返済額は、変更前の返済額の1.25倍が上限です(125%ルール)。
千葉銀行のローン基準金利(変動金利の指標)は、2026年10月1日の見直しで引き上げられ年3.375%になりました。返済中の人の場合、この見直しは12月の約定返済日の翌日から、つまり2027年1月の返済分から反映されます。次の基準日は2027年4月1日です。
反映のタイミングは銀行ごとに違い、年2回の基準日を設ける銀行もあれば毎月見直す銀行もあります。利上げのニュースが出た月に返済額が上がるとは限らないため、自分の契約の適用月は返済予定表と借入先の案内で確認してください。
一部繰上返済などで約定変更の手続きをした場合は、5年ごとの見直しルールにかかわらず、その時点の基準利率で返済額が再計算されます。繰上返済をしたのに毎月の返済額が増えることがあるのは、このためです。
初期費用は保証料と事務手数料の合計で比べる
千葉銀行の住宅ローンは、ちばぎん保証株式会社の保証が前提です。保証人を用意する必要はありませんが、保証料がかかります。保証料は借入金額100万円あたりの金額で示されており、借入期間が長いほど高くなります。
| 利用期間 | 保証料(借入100万円あたり) | 4,000万円借りた場合の目安 |
|---|---|---|
| 20年 | 14,834円 | 約59.3万円 |
| 25年 | 17,254円 | 約69.0万円 |
| 30年 | 19,137円 | 約76.5万円 |
| 35年 | 20,688円 | 約82.8万円 |
| 40年 | 21,818円 | 約87.3万円 |
保証料を借入時にまとめて払わない方法(金利上乗せ方式)も選べますが、その場合は利率に年0.200%〜0.400%が上乗せされます。借入期間が長いほど、上乗せ方式のほうが総支払額は増えやすくなります。
このほか、借入時に銀行事務取扱手数料44,000円(税込)と保証会社事務取扱手数料11,000円(税込)が必要です。4,000万円を借りる場合、借入額×2.20%(税込)の定率の事務手数料なら88万円ですが、千葉銀行の事務手数料は合計55,000円(税込)です。
ただし保証料が別にかかるため、35年で一括前払いにすると約82.8万円+55,000円で約88.3万円になります。初期費用だけを見ると、定率の手数料88万円とほぼ同じ水準です。実際の差は、金利差も含めた総返済額で決まります。
借入後の手数料は、インターネットでの一部繰上返済が無料で、窓口扱いの一部繰上返済・全額繰上返済はいずれも33,000円(税込)です。繰上返済をすると保証料の一部が戻りますが、保証料返還事務手数料(一部5,500円・全額11,000円、いずれも税込)が差し引かれます。内入れを伴わない期間短縮の場合は3,300円(税込)です。
出産・育児・介護のときに元金を据え置ける
元金据置とは、一定期間は利息だけを払い、元金の返済を後に回す取扱いのことです。千葉銀行の据置期間は借入当初は最長1年間(出産・育児休業の場合は最長2年間)で、借入期間中に出産・育児・介護休業に入ったときも最長2年間利用できます。出産・育児休業は子ども1人あたり1回、介護休業は借入中1回までです。
出産・育児・介護休業による元金据置を利用するときの条件変更手数料は、1回に限り無料とされています。通常の条件変更は33,000円(税込)かかります。据置期間中は元金が減らないため、その分だけ利息の総額は増えます。
団信はがん・疾病保障から連生団信まで用意されている
千葉銀行の団体信用生命保険は、一般団信のほか、がん団信・3大疾病団信・11疾病団信(生活習慣病団信〈がん先進30付〉)・全傷病団信(三大疾病重点型全傷病団信〈がん先進30付〉)があります。健康上の理由で一般団信に入れない人向けのワイド団信も扱っており、一般団信の保険料は銀行負担です。
ペアローン・連帯債務住宅ローンの利用者に限り、夫婦どちらかに万一のことがあるとローン全額が返済される連生団信と連生がん団信も選べます。各団信の上乗せ金利・保障範囲・加入条件は保障ごとに異なるため、加入申込書兼告知書に添付される「契約概要」「注意喚起情報」まで読んでから選びましょう。
注文住宅の完成前の支払いは、融資の実行時期を相談して決める
注文住宅では、土地代金・着工金・中間金など、建物が完成して住宅ローンが実行される前にまとまったお金が必要になります。つなぎ融資とは、この支払いを立て替えるために住宅ローンの実行までの間だけ借りるローンのことです。
千葉銀行の住宅ローンは、資金使途に住宅新築資金と住宅用土地購入資金の両方が含まれており、借入期間に据置期間(当初最長1年間)を含められます。土地の取得から建物の新築までを同じ住宅ローンで借りることを前提にした商品です。
ただし、つなぎ融資が不要になるかどうかは、工務店やハウスメーカーへの支払い時期に住宅ローンを実行できるかで決まります。分割して実行できるかは、物件や工事の進め方、審査結果によって変わります。2026年11月時点の公式サイトの商品概要・金利一覧には、つなぎ融資や出来高払いに対応する専用商品の記載はありません。
注文住宅を検討している場合は、工事代金の支払いスケジュール表を持って早めに千葉銀行へ相談しましょう。考えられる方法は、①千葉銀行の住宅ローンで土地代・建築費をまとめて借り、実行時期を支払いに合わせられないか相談する、②本融資は千葉銀行で組み、着工金・中間金だけノンバンクのつなぎ融資を使う、③フラット35(ちばぎん長期固定金利型)とつなぎ融資を組み合わせる、の3つです。
つなぎ融資を使う場合は、住宅ローン本体とは別に金利と事務手数料がかかり、本体の金利表には出てきません。ネット銀行を含む各行の対応は「ネット銀行の住宅ローンとつなぎ融資」の記事で紹介しています。
千葉銀行とネット銀行の住宅ローンの違い
地方銀行とネット銀行では、費用のかかり方と相談の方法が違います。千葉銀行を検討するときは、次の項目でネット銀行と比べると違いが分かります。
| 項目 | 千葉銀行(対面型・地方銀行) | ネット銀行(例:auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)) |
|---|---|---|
| 金利水準 | 店頭表示金利からの割引方式(2026年11月は変動が年1.500%) | 変動金利の最優遇は低めの傾向。適用には所定の条件あり |
| 保証料 | ちばぎん保証による保証が前提で保証料が発生(前払い、または金利に年0.200%〜0.400%上乗せ) | 保証料は原則不要のことが多い |
| 事務手数料 | 銀行44,000円(税込)+保証会社11,000円(税込)の定額 | 借入額×2.20%(税込)などの定率が中心 |
| 繰上返済 | インターネットは無料、窓口は33,000円(税込)。保証料の一部は返還される | 一部繰上返済は無料のことが多い |
| 相談・手続き | 店舗で対面相談ができる | ネット完結が中心で、比較や手続きは自分で進める |
※上表は一般的な傾向をまとめたもので、金利・手数料・保証料は審査結果や時期によって変わります。同じ千葉県の地域金融機関としては「千葉信用金庫の住宅ローン」があります。地方銀行の当初固定が終わった後の金利の決まり方は、七十七銀行の住宅ローンの例で解説しています。
利上げが続くときは変動と固定で金利の動き方が違う
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を年1.25%程度へ引き上げました(日本銀行 金融政策決定会合)。千葉銀行の10月1日の基準金利の引き上げも、こうした短期金利の上昇を受けたものです。既存契約への反映は2027年1月の返済分からで、返済額そのものの見直しは5年ごとです。
変動金利は短期金利(短期プライムレート)、固定金利は長期金利に連動するため、同じ銀行の同じ月でも動き方がそろいません。千葉銀行の2026年11月の金利でも、変動は10月と同じだった一方、固定7年以上の店頭表示金利は下がっています。
全期間固定の代表であるフラット35は、2026年11月資金受取分で融資率9割以下・返済期間21年以上35年以下の最も多い金利が年3.810%、20年以下では年3.490%です(住宅金融支援機構 最新の金利情報)。ちばぎん長期固定金利型住宅ローン(手数料定率タイプ・9割以下)は、いずれもこの最も多い金利と同じ水準です。
千葉銀行の住宅ローンの評判
- 30代/女性・・・担当者の説明がわかりやすかった
- 40代/女性・・・商品内容も良く手続きがスムーズだった
- 40代/男性・・・給与振込口座にもしたので借り入れ後も効率的
- 40代/男性・・・疾病保障をセットしても比較的金利が低かった
- 30代/男性・・・変動と固定のミックスローンがお得に利用できた
- 30代/男性・・・千葉県で住宅ローンを借りるなら一択だと思う。
- 30代/女性・・・カードローンを勧誘されてしぶしぶ加入することになった
- 40代/男性・・・店舗に何度も行く羽目になった。説明も長かった。忙しい人には不向き
- 50代/男性・・・ネットバンキングの画面が使いにくく借り入れ後に困った
- 40代/男性・・・ネット銀行と比較していることを伝えたらすぐに営業員が諦めた
※上記は投稿当時の内容にもとづく利用者の声です。現在の商品内容・金利・手数料・手続きの流れとは異なる場合があります。
千葉県にお住まいの方におすすめの住宅ローンは?
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンを専門スタッフに相談しながら比べられます。
千葉銀行の強みは、県内の店舗で対面相談ができることと、団信の種類が多いことです。一方で、保証料を含めた初期費用や変動金利の水準では、ネット銀行のほうが低くなる場合もあります。金利・保証料・事務手数料・団信の上乗せを合計した総返済額で、候補の銀行を比べてください。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。