埼玉縣信用金庫(さいしん)の住宅ローンは、2026年11月1日現在、変動金利型が年1.245%~1.445%、当初10年固定が年4.030%、全期間固定金利型(10年超20年以内)が年4.200%です。11月は変動金利型が据え置かれ、当初期間重視プランと全期間固定金利型は10月より高くなりました。
利用できるのは同金庫の地区(事業区域)に住んでいるか勤めている人に限られます。店頭表示金利からの引下げ(金利プラン)を受けるには所定の条件があり、引下げ幅は審査結果等で決まります。
埼玉縣信用金庫は埼玉県熊谷市に本店を置く信用金庫です。2001年1月には、経営破綻した小川信用金庫の事業の全部を譲り受けました。県内の店舗数が多く、信用金庫の中でも規模の大きい金融機関です。
さいしん住宅ローンの基本は保証会社2社・融資2億円以内・最長50年
さいしん住宅ローンとは、しんきん保証基金または全国保証(株)の保証を付けて借りる住宅ローンのことです。利用する保証機関によって借入可能額の上限や保証料が異なります。融資金額は2億円以内、融資期間は1年以上・最長50年です(2026年11月時点)。
借りるときは所定の手数料がかかり、土地と建物には抵当権が設定されます。保証料は、融資時に一括で前払いする方法と、融資金利に上乗せする方法から選べます。
公式サイトには、しんきん保証【住宅プランB】で貸出期間20年・貸出金額1,000万円の場合、一括前払いの保証料は124,000円という例が載っています。金額は借入額と期間によって変わります。
事前審査(仮審査)はインターネットから24時間申し込めます。ローンセンターでは土曜日も相談でき、平日に来店できない人向けには日曜日の休日ローン相談会も開かれています。
2026年11月1日現在の適用金利は、固定金利タイプが上昇し変動は据え置き
さいしん住宅ローンの金利は、店頭表示金利から大きく引き下げる方式です。公式サイトの金利プランのページとローン金利一覧(いずれも2026年11月1日現在)に載っている融資時の金利は、下の表のとおりです。
| プラン | 金利タイプ・期間 | 融資時の適用金利(年) |
|---|---|---|
| 変動金利型 | 変動 | 1.245%~1.445% (店頭表示金利3.375%より▲2.130%~▲1.930%) |
| 当初期間重視プラン (固定金利特約付) | 3年固定(当初3年間) | 3.520% |
| 5年固定(当初5年間) | 3.740% | |
| 10年固定(当初10年間) | 4.030% | |
| 全期間固定金利型 | 10年超20年以内 | 4.200% |
| 20年超25年以内 | 4.300% | |
| 25年超30年以内 | 4.350% | |
| 30年超35年以内 | 4.400% |
※2026年11月1日現在。しんきん保証基金保証付・全国保証保証付の場合。
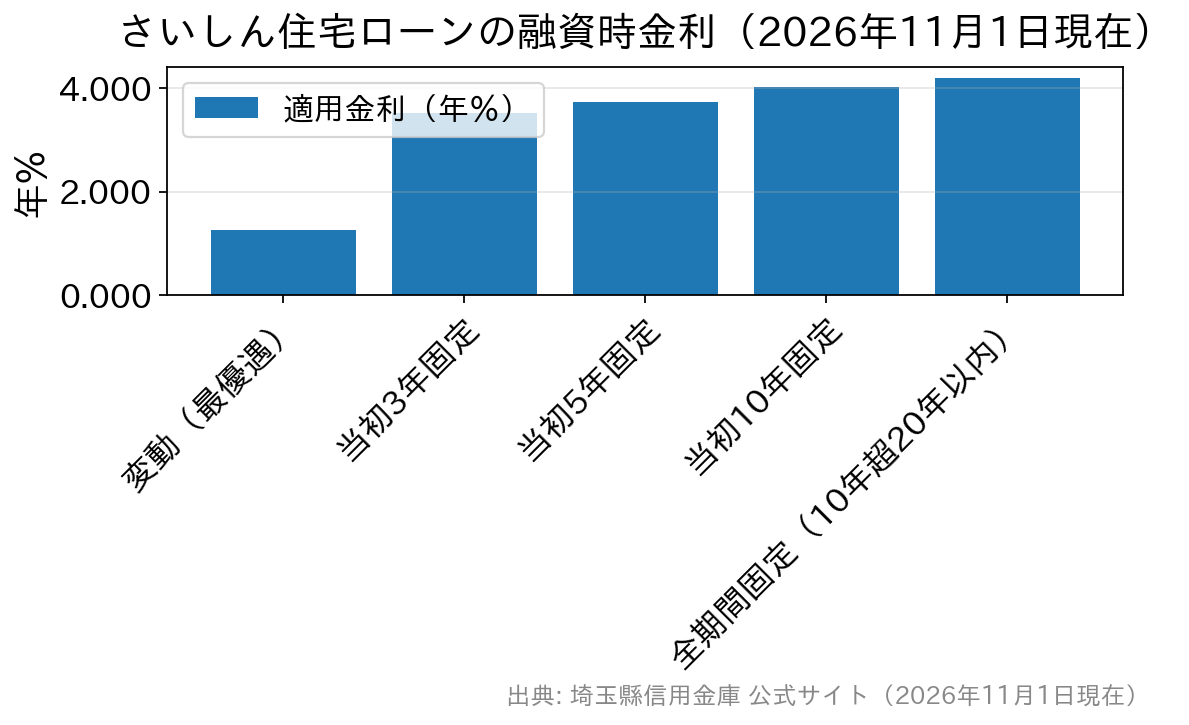
変動金利型の店頭表示金利と引下げ幅は10月と同じで、11月の適用金利も変わっていません。一方で当初期間重視プランの3年・5年・10年固定と、全期間固定金利型の4つの期間区分は、すべて10月より高くなっています。
固定金利は毎月見直され、上がる月も下がる月もあります。前の月に見た金利のまま返済計画を立てると、借入日の金利とずれることがあります。他の金融機関と比べるときも、同じ月・同じ条件の金利で比べてください。
実際の借入金利は、申込時ではなく借入日の金利です。店頭表示金利からの引下げ幅は審査結果等で決まるため、変動金利型でも最優遇の年1.245%になるとは限りません。
全期間固定金利型には取扱総額があり、総額に達すると取扱いが中止されます。借入期間中に他の金利タイプへ変更することもできないため、選ぶ前に、返済額を長く固定する必要があるかをよく考えてください。
金利の引下げには条件があり、取引の数は窓口で確認する
金利プランのページでは、変動金利型の引下げについて「適用には条件があります」と書かれ、詳細は窓口への問い合わせとされています。自分が対象になるかは、申込前に窓口で確かめてください。
参考として、同じ金庫のローン金利一覧では、しんきん無担保住宅ローンと無担保借換住宅ローンの適用条件に、次の取引のうち2項目以上を利用中か利用できることが挙げられています(2026年11月1日現在)。
- 給与振込
- 当金庫の消費者カードローン
- しんきんカード(クレジットカード)
- 5大公共料金口座振替(同居家族の取引を含み1種目以上)
給与振込や公共料金の引き落としを同金庫にまとめられるかで、受けられる引下げが変わる可能性があります。返済に延滞が発生した場合は、融資時の金利プランが取り消されて金利が引き上げられることがあると、公式にも明記されています。
当初期間重視プランでは、当初の固定金利特約期間が終わった後の引下げは、店頭表示金利から最大年1.0%に縮みます。当初10年固定の年4.030%だけで判断せず、11年目以降の金利も想定して、総返済額で比べてください。
当初期間だけ引下げ幅が大きい仕組みは、信用金庫の住宅ローンに多く見られます。同じ埼玉県内の川口信用金庫(かわしん)の住宅ローンや、隣県の千葉信用金庫の住宅ローンと比べると、固定期間後の扱いの違いが分かります。
返済中の変動金利は、10月1日基準の見直しが1月返済分から反映される
さいしんの変動金利は、毎年4月1日と10月1日の住宅ローンプライムレートを基準に見直されます。4月1日基準の金利は7月返済分から、10月1日基準の金利は12月の約定返済日の翌日、つまり1月返済分から適用されます(公式サイト・2026年11月確認)。
2026年11月1日現在、ローン金利一覧の変動金利型の基準金利は年3.375%です。すでに変動金利型で返済している人には、10月1日基準の見直しが2027年1月返済分から適用されます。見直し後の自分の金利は契約内容で異なり、返済予定表か窓口で確かめられます。
背景には日本銀行の利上げがあります。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、10月29・30日の会合では1.25%程度に据え置きました(日本銀行「金融市場調節方針に関する公表文 2026年」)。
政策金利が動いても、変動金利がすぐに変わるわけではありません。まず各金融機関の基準金利が動き、さいしんでは年2回の見直しを経てから返済額に反映されます。変動金利型を選ぶなら、金利が上がっても返し続けられる額で借入額を決めてください。
借り換えは、金利一覧に専用プランが無いため窓口で取扱いを確認する
2026年11月1日現在のローン金利一覧には、借換資金専用の住宅ローン金利プランは載っていません。掲載が無いことだけでは取扱いの有無までは判断できないため、借り換えを考えている人は、取扱いと適用金利を窓口で確認する必要があります。
借り換え向けとして金利一覧にあるのは、無担保借換住宅ローン「住まいる いちばん セレクト」です。2026年11月1日現在、変動金利型は年2.050%~2.750%で、この金利には保証料が含まれ、審査結果等によって決まります。
この商品は担保を設定しない借換ローンで、通常の住宅ローンとは商品の内容も金利の水準も違います。どの商品が使えるかは、残りの借入額や担保の状況を伝えたうえで窓口に聞くのが確実です。
借り換えには保証料・取扱手数料・抵当権設定の登録免許税・司法書士報酬・印紙代などがかかり、合計で数十万円になることもあります。費用を差し引いても得になるかの考え方は、住宅ローン借り換えのメリット・デメリットの記事をご覧ください。
団信は4タイプから選べ、がん・3大疾病・就業不能まで保障を広げられる
埼玉縣信用金庫では、死亡と高度障害を保障する通常の団体信用生命保険(団信)のほかに、保障を広げた3つの住宅ローンを取り扱っています。がん保障特約付・リビング・ニーズ特約付、3大疾病保障特約付、団体信用就業不能保障保険・3大疾病保障特約付の3つです。
がん保障特約付・リビング・ニーズ特約付は、死亡や高度障害のほか、がんと診断されたときにも住宅ローンの残高が0円になります。3大疾病保障特約付は、3大疾病に該当したときに返済が不要になる住宅ローンです。
団体信用就業不能保障保険が付いたタイプでは、3大疾病に加えて就業不能状態になったときにも返済が不要になります。いずれも所定の金利上乗せで利用でき、上乗せ幅と支払条件は商品概要説明書で確認できます。
このほか、女性向け住宅ローン「シャイナス」も取り扱われています。県内に店舗が多いため、窓口で相談しながら団信や金利タイプを選びたい人には利用しやすい金融機関です。
埼玉縣信用金庫の住宅ローンの評判
昨年についに念願のマイホームを購入しました。
マイホーム購入でお世話になった不動産屋がおすすめしてきた住宅ローンが埼玉縣信用金庫でした。
私は個人事業主として働いているので、住宅ローンの審査は厳しい結果になると思っていました。
案の定、住宅ローンの審査で引っかかりました。指摘されたのは自動車ローンでした。希望する住宅ローンの金額を借りるには、残っていた自動車ローンを清算する必要がある、というものでした。
何とか、自動車ローンを返済して住宅ローンを組めることになりました。
この体験談のように、自動車ローンやカードローンの残高があると、住宅ローンで借りられる額は少なくなります。審査では他の借入れの年間返済額も合わせて返済負担を見るため、申込前に他のローンを整理しておくと借入額の希望が通りやすくなります。
埼玉県外の金融機関と比べるときは諸費用まで含める
地域の金融機関と並行して、ネット銀行や全国展開の銀行も比べておくと候補が広がります。比べるときは金利だけでなく、保証料・事務手数料・団信の上乗せ金利まで含めた総額で見ると、実際の負担の差が分かります。
たとえばSBI新生銀行は、保証料と一部繰上返済手数料が0円で、一般団信の上乗せ金利も0円です。一方で融資事務手数料は借入金額×2.20%(税込)の定率で、原則として仮審査がなく本審査から始まります。詳しい条件はSBI新生銀行の住宅ローン審査基準で紹介しています。
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンを専門スタッフに相談しながら比べられます。
住宅ローンの金利や商品の内容は毎月改定されることがあるため、借入前に埼玉縣信用金庫の最新情報で確かめてください。