ドコモSMTBネット銀行(旧・住信SBIネット銀行)のフラット35(買取型)は、2026年10月に資金を受け取る場合、返済期間21〜35年・融資率9割以下で年3.830%(新機構団信付き)です。審査は住宅金融支援機構の基準で行われ、勤続年数や年収の下限は設けられていません。
銀行ごとに違うのは、金利・事務取扱手数料・付帯できる保障・手続き方法といった条件面です。審査の考え方と条件面を分けて理解すると、同行を選ぶ意味がはっきりします。
フラット35の審査は総返済負担率で判定される
フラット35とは、住宅金融支援機構(国土交通省所管)と民間金融機関が提携して提供する全期間固定金利の住宅ローンのことです。長期固定金利を広く提供し、耐久性や省エネ性の高い住宅を普及させることを目的としています。
そのため、一般的な民間の住宅ローンとは審査の考え方が異なります。機構が公表している申込要件には勤続年数・事業継続年数の規定がなく、年収の下限も設けられていません。
代わりに判定の軸となるのが総返済負担率です。年収に占めるすべての借入れの年間返済額(本件融資を含む)の割合が、年収400万円未満は30%以下、400万円以上は35%以下である必要があります。
ここでいう「すべての借入れ」には、自動車ローン・教育ローン・カードローンのほか、クレジットカードの分割払いやリボ払いも含まれます。審査に落ちる原因として多いのがこの部分です。
もう1つの特徴は、団体信用生命保険(団信)の加入が任意であることです。健康上の理由などで団信に加入しない場合でも利用でき、その場合の借入金利は年0.20%引き下げられます。年収・職業・健康状態で民間ローンに不安がある人が候補に加える理由は、ここにあります。
一方で、物件が機構の技術基準に適合していることを示す適合証明書が必要です。融資率が9割を超える場合は借入金利が高くなり、機構は返済の確実性をより慎重に審査するとしています。落ちる理由の整理はフラット35の審査に通らない・落ちた理由と対策にまとめています。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
ドコモSMTBネット銀行のフラット35の特徴
ドコモSMTBネット銀行は、NTTドコモの連結子会社(NTTドコモと三井住友信託銀行による共同経営)にあたるネット銀行です。2026年8月3日に商号が「株式会社ドコモSMTBネット銀行」へ変更されました。
同行のフラット35(買取型)の主な特徴は次のとおりです。
- 自己資金なしでも借入可能……住宅建設費または住宅購入価格(非住宅部分を除く)の10割まで借り入れできます
- 保証料・繰上返済手数料が0円
- 働き方や勤続期間にとらわれず申込可能……パート・契約社員・派遣社員のほか、転職・就職直後、起業直後でも相談できるとされています(給与受取または確定申告の実績が必要)
- 手続きはWEBと郵送で完結……来店不要で進められるほか、土日も営業する相談店舗も用意されています
- 独自の全疾病保障を任意で付帯できる(詳細は次項)
- 変動金利を50%組み合わせるフラットパッケージローン(ゴーゴー)や、最長50年の【フラット50】、ペアローンも選べます
フラット35の保証型は、同行では現在新規の申込みを受け付けていません。現在申し込めるのは買取型で、借換えで連帯債務を希望する場合も買取型を選ぶ形になります。
全疾病保障は保険料0円、ただし手数料が0.55%上乗せ
全疾病保障とは、病気やケガで働けなくなったときの返済を保障する同行独自の上乗せ保障のことです。引受保険会社はSBI生命保険株式会社で、保険料は銀行が負担します。保障は大きく3つに分かれます。
| 保障の種類 | 内容 | 主な条件 |
|---|---|---|
| 月々の返済の保障 | 就業不能状態が続き約定返済日が到来した場合、ローン返済相当額が保険金として支払われる | 1回の就業不能状態につき12回分(8疾病以外は21回分)、借入期間中の通算は36回分まで |
| ローン残高の保障 | 就業不能状態が継続した場合、その時点のローン債務残高相当額が保険金として支払われる(残高が0円に) | 8疾病は12か月、8疾病以外の病気・ケガは24か月の継続が必要 |
| 見舞金(特約) | 8疾病以外の病気・ケガで就業不能状態が12か月続いた場合、見舞金30万円が支払われる | ひとりにつき一つ。他の同行住宅ローンで加入済みの場合は付帯されない |
8疾病とは、ガン・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎のことです。8疾病以外の病気・ケガも対象ですが、精神障がい等は対象外で、8疾病以外の場合は3か月の免責期間があります。
いずれの保障も、借入実行日から3か月を経過した日の翌日以降に生じた就業不能状態が対象です。就業不能状態とは、その疾病のために入院しているか、医師の指示により自宅等で療養している状態を指します。
費用面で見落としやすいのが手数料です。フラット35(買取型)の事務取扱手数料は借入金額の2.20%(税込・最低110,000円〔税込〕)で、公式WEBサイトから全疾病保障に加入すると借入金額の0.55%(税込)が事務取扱手数料に上乗せされます。
保険料の負担はなくても、初期費用は増えます。借入3,000万円なら16万5,000円(税込)の増額にあたるため、総額で比べて判断するのが現実的です。健康状態によっては加入できないこともありますが、その場合でもフラット35(買取型)の借入れ自体は可能です。連帯債務者・連帯保証人は加入できません。
2026年10月の金利は21〜35年で年3.830%
住宅金融支援機構の公表では、2026年10月資金受取分のフラット35(新機構団信付き)の最も多い金利は次のとおりです。同行の10月の適用金利(引下げ期間終了後の水準)も同じ値になっています。
| 商品(返済期間) | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(15〜20年) | 年3.510% | 年3.620% |
| フラット35(21〜35年) | 年3.830% | 年3.940% |
| フラット50(36〜50年) | 年4.100% | 年4.210% |
2026年10月時点・住宅金融支援機構「最新の金利情報」より。数値は毎月第1営業日の正午ごろに更新されます。
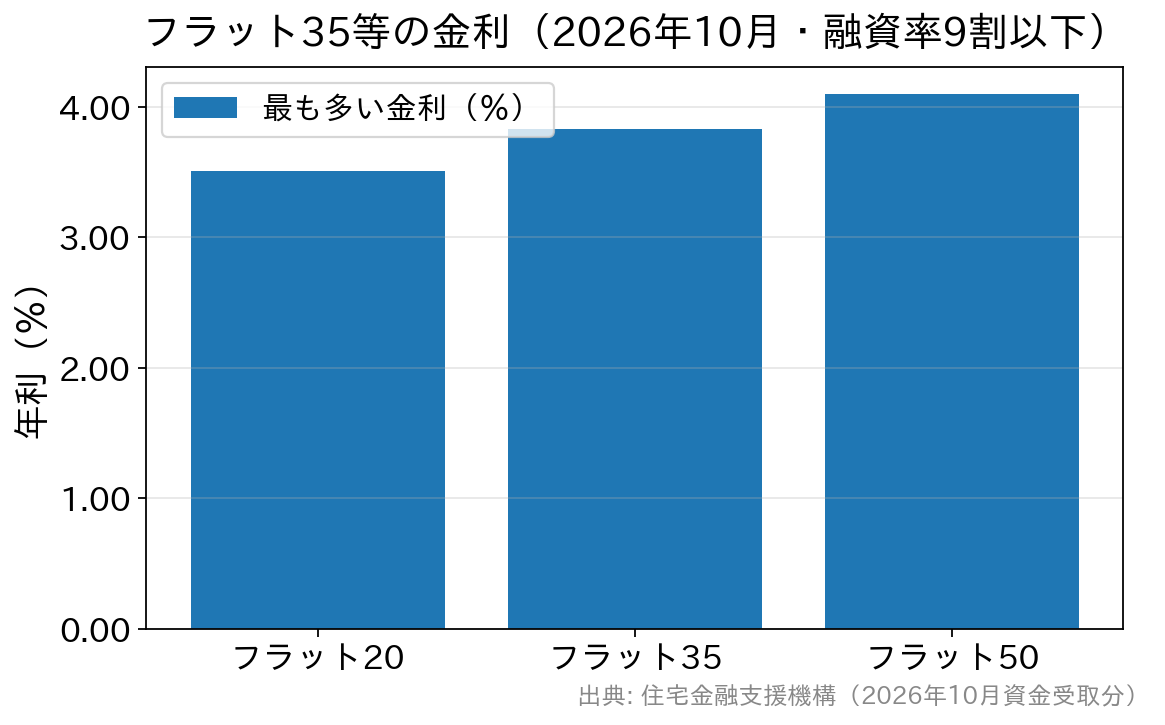
このように返済期間が長いほど金利は高く設定されています。また、適用されるのは申込時ではなく資金受取(借入実行)月の金利です。申込時点の金利と実際の適用金利が異なることがあるため、資金計画には余裕をもたせておくと安心です。
上の金利は新機構団信付きの水準です。加入する団信の種類によって、借入金利は次のように変わります。
| 団信の選び方 | 借入金利への影響 | 考え方 |
|---|---|---|
| 新機構団信(標準) | 掲載金利どおり | 本人1人が対象の基本形 |
| デュエット(ペア連生団信) | 掲載金利+0.18% | 夫婦どちらかに万一のことがあれば残高が0円になる |
| 新3大疾病付機構団信 | 掲載金利+0.24% | 死亡・高度障害に加え3大疾病と所定の要介護状態に備える |
| 団信に加入しない | 掲載金利-0.20% | 健康上の理由などで加入しない場合。万一のときはローンが残る |
金利引下げメニューは当初5年間だけ
【フラット35】には子育てプラス・中古プラス・S・リノベ・維持保全型・地域連携型といった金利引下げメニューがあり、獲得したポイント数に応じて当初一定期間の借入金利が引き下げられます。同行の表示では、4ポイントで当初5年間年▲1.0%となり、21〜35年・融資率9割以下なら当初5年間が年2.830%です。
各行が公式サイトに掲げている低い金利の多くは、この引下げを適用した場合の水準です。6年目以降は通常の金利に戻るため、引下げ期間が終わったあとの返済額もあわせて確認しておく必要があります。借換えの場合に使えるのは子育てプラスのみです。
2026年10月から始まったフラットすまい・るポイント
フラットすまい・るポイントとは、2026年10月1日以降にフラット35を借り入れた人(借換えを含む)を対象に、住宅金融支援機構が楽天ポイントを進呈するサービスのことです。借入額に応じて2,000〜150,000ポイントで、申請は借入日から6か月以内に行います。
機構のサービスなので、取扱金融機関を問わず対象になります。同行で借りる場合も、申請期限を過ぎないよう住宅金融支援機構「フラットすまい・るポイント」で条件と手順を確かめておくと取りこぼしを防げます。
フラット35からフラット35への借り換えもできる
一般的な住宅ローンでは同じ銀行内での借り換えを認めていないことが多いのですが、フラット35からフラット35への借り換えは可能で、同じ金融機関の中で借り換えることもできます。
借り換えでメリットが出るかどうかは、今の金利と借り換え後の金利の差で決まります。フラット35の金利は長期金利の上昇を背景に上がっており、数年前の低い金利で借りている人がいま借り換えると、かえって返済額が増える可能性が高くなります。
借り換えを検討する価値があるのは、たとえば次のようなケースです。
- 現在の借入金利が、借り換え後の金利より明確に高い
- 変動金利で借りており、今後の金利上昇リスクを固定して打ち止めにしたい(返済額が増えても、確定させる価値があると判断できる場合)
どちらの場合も、借り換えには事務取扱手数料・登記費用などの諸費用がかかります。金利差だけでなく、諸費用を含めた総額で比べてから決めましょう。
申込の条件
以下は住宅金融支援機構が公表しているフラット35の申込要件です。取扱金融機関ごとに独自の取扱いが加わることがあります。
年齢
申込時の年齢が満70歳未満の方(親子リレー返済を利用する場合は満70歳以上でも申込可能)。借入期間の上限は「80歳-申込時の年齢」または35年のいずれか短い年数です。
勤続年数
特に定めはありません。
雇用形態
社長、自営業、個人事業主、派遣社員、契約社員、パート、アルバイト社員でも可能です。
年収・収入
年収の下限は設けられていません。判定は前述の総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)で行われます。
年収は、原則として申込年の前年の収入を証する公的証明書に記載された金額です。給与収入のみの方は給与収入金額、それ以外の方は所得金額(事業所得・不動産所得・利子所得・配当所得および給与所得の所得金額の合計額)とされています。
国籍
日本国籍の方、永住許可を受けている方または特別永住者の方。
借入額
100万円以上1億2,000万円以下(1万円単位)で、建設費または購入価額(非住宅部分に係るものを除く)以内です。
保証人・保証料
いずれも不要です。繰上返済手数料もかかりません。
資金の用途と対象になる住宅
- 住宅金融支援機構の定める技術基準に適合することを証明する適合証明書の取得ができる住宅。機構が指定した検査機関または適合証明技術者の適合証明書を取得する必要があり、取得費用は利用者負担です。
- 住宅部分の床面積が、一戸建て・連続建て・重ね建ては50㎡以上、マンション(地上3階以上の共同建て)は30㎡以上であること(敷地面積の要件はありません)。
- 店舗や事務所と併用した住宅の場合、住宅部分の床面積が全体の2分の1以上であること。
- 申込ご本人またはその親族が住むための新築住宅の建設・購入資金、または中古住宅の購入資金であること(第三者へ賃貸する投資用物件には利用できません)。
接道(原則として一般の道に2m以上接する)や断熱構造など、住宅そのものに課される条件は住宅金融支援機構「対象となる住宅・技術基準」に一覧で示されています。物件が決まった段階で早めに確認しておくと、申込後の差し戻しを避けられます。
よくある質問(FAQ)
Q. ドコモSMTBネット銀行のフラット35の金利は今いくらですか?
A. 2026年10月実行分は、返済期間21〜35年・融資率9割以下で年3.830%、9割超で年3.940%です(新機構団信付き)。金利引下げメニューで4ポイントを満たすと、当初5年間は年2.830%になります。金利は毎月見直され、借入実行月の金利が適用されます。
Q. ドコモSMTBネット銀行のフラット35の審査基準は厳しいですか?
A. 審査は住宅金融支援機構の基準で行われ、勤続年数の定めも年収の下限もなく、団信加入も任意です。同行もパート・契約社員・派遣社員、転職直後や起業直後の方の相談を受け付けているとしています(給与受取または確定申告の実績は必要)。一方で物件が技術基準を満たす必要があり、融資率9割超はより慎重に審査されます。
Q. 全疾病保障は無料で付けられますか?
A. 保険料は銀行が負担しますが、公式WEBサイトからフラット35(買取型)の全疾病保障に加入する場合は、借入金額の0.55%(税込)が事務取扱手数料に上乗せされます。借入3,000万円なら16万5,000円(税込)の増額にあたるため、実質的には有料と考えて総額で比べるのが現実的です。
Q. WEB申込コースの受付終了はフラット35にも関係しますか?
A. 2026年10月30日(金)17時で仮審査申込の受付を終了するのは、同行の住宅ローン(変動金利型・当初固定型)のWEB申込コースです。フラット35は、2026年10月10日時点で公式ページにWEBからの事前審査申込が案内されています。変動金利型を新たに検討する場合は、銀行代理業者が窓口になる対面相談コースが申込先になります。
Q. 変動金利も含めて比較したいときは?
A. 全期間固定を重視するならフラット35、当初の金利水準を優先するなら変動金利型が候補です。同行の対面相談コースの変動金利(通期引下げ)は2026年10月時点で物件価格80%以下が年1.600%ですが、審査結果により最大年0.55%の上乗せがあります。条件の詳細はドコモSMTBネット銀行の住宅ローン審査基準と金利上乗せで整理しています。
※本記事の金利・条件は2026年10月時点の公表内容にもとづきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
ドコモSMTBネット銀行の住宅ローンの関連記事
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。