auじぶん銀行の住宅ローンを検討する際、人気ランキングや口コミ評価だけで結論を出すのは早計です。ネット上では「低金利」「団信が充実」といったポジティブな評価が目立ちますが、実際に重要なのは審査の中身と商品設計の細部です。条件を正しく理解していなければ、想定していたメリットが十分に得られない可能性があります。
auじぶん銀行はサービス開始以来、住宅ローンの実行額が5兆円を突破したと公表しており、ネット銀行の中でも確固たる存在感を築いています。特に変動金利の水準と、がん保障や全疾病保障を組み込んだ団信のラインアップは強みです。au経済圏との連動による金利優遇も含め、スペック面では非常に競争力があります。
ただし、その「低金利」は無条件ではありません。住宅ローン金利優遇割を最大限活用するには、携帯電話(auモバイル優遇割)・電気(じぶんでんき優遇割)・インターネット(J:COM NET優遇割/コミュファ光優遇割)・TV(J:COM TV優遇割)といった所定の関連サービスの利用が前提です。組み合わせて利用した場合の引き下げ幅は最大年0.15%となります(2026年9月5日時点・公式サイトにて確認)。対象サービスや引き下げ幅は見直されることがあり、たとえばpovo2.0とUQ mobileはauモバイル優遇割の適用条件である「家族割プラス」のカウント対象外です。申し込み前に必ず最新の適用条件を公式サイトで確認することが不可欠です。
さらに見落とされがちなのが、優遇の適用開始時期です。申し込みと同時に即時反映されるとは限らず、条件充足後に一定期間を経て適用されるケースがあります。公式サイトではJ:COM NET優遇割・コミュファ光優遇割は適用条件を満たしてから3ヶ月後に適用開始と案内されています(2026年9月5日時点)。また、途中で対象サービスを解約した場合は優遇が終了する取り扱いとなります。つまり、契約時点の金利だけでなく、完済まで条件を維持できるかどうかが実質金利を左右します。
審査面でも注意が必要です。auじぶん銀行はネット完結型で手続きがスムーズな反面、収入の安定性や勤続年数、既存借入状況のチェックは相応に行われます。特に他の無担保ローンやカードローンの利用状況は審査に影響しやすく、事前に整理しておくことが望ましいでしょう。また、団信付きローンである以上、健康状態の告知内容も重要です。疾病保障付き団信を希望する場合は、一般団信より告知項目が増えるため、事前に条件を把握しておくべきです。
商品仕様の面では、事務手数料が借入額の2.20%(税込)である点も見逃せません。加えて、物件価格の80%超で借りる場合は年0.045%、借入期間を35年1ヶ月以上(長期返済)とする場合は年0.100%の上乗せ金利が発生します(2026年9月5日時点・公式サイトにて確認)。表示金利だけを比較すると魅力的に見えても、総返済額ベースで他行と並べて試算しなければ、本当の有利不利は判断できません。
まとめると、auじぶん銀行の住宅ローンは、au経済圏を継続的に利用する人にとっては非常に合理的な設計です。一方で、通信や電力を柔軟に乗り換えたい人や、優遇条件を長期維持できるか不透明な人にとっては、想定よりメリットが薄れる可能性があります。
住宅ローンは「いま一番安い銀行」を選ぶ商品ではありません。金利、団信、優遇条件、事務手数料、審査の通りやすさまで含めて、自分の家計とライフプランに合致するかを冷静に見極めることが、後悔しない選択につながります。
※審査の結果によっては保証付金利プランとなる場合があり、この場合、上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5 年、10年に限定されます。
価格.comの住宅ローン人気ランキングやオリコン顧客満足度®︎調査 住宅ローンでは、各種部門で上位にランクインしています。
ただし、どんなに優れた住宅ローンでもご自身が利用できなければ意味がありませんし、住宅ローンを利用するには総合的な融資審査を通過する必要があります。
この記事では、auじぶん銀行の住宅ローンの審査基準と、契約後まで含めた落とし穴(デメリット)を、公式の商品概要をもとに順に整理していきます。auじぶん銀行に興味を持ち始めた人、審査に通るか不安に感じている人の参考になれば幸いです。
遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
目次
auじぶん銀行について
auじぶん銀行は、ネット銀行として最新サービス・最新システムの開発を積極的に推進しています。経営基盤の安定性も強みで、格付投資情報センター(R&I)による長期発行体格付「AA」(方向性:安定的)を取得・維持しており、2025年3月3日時点でもこの格付を公表しています。
また、同社は2025年3月3日付で日本格付研究所(JCR)から長期発行体格付「AA+」を取得し、「安定的」と評価されています。
預金残高の面でも成長が顕著です。2024年4月12日には預金残高が4兆円を突破し、口座数が600万件超という規模に達しました。
従業員数に関しては、店舗を持たずネット専業というビジネスモデルを活かし、2025年3月31日時点で従業員637名という効率的な体制で運営されています。
これらのデータから、auじぶん銀行は「信用格付・預金規模・効率運営」の三つを兼ね備えたネット銀行であると言えます。
(参考:https://www.jibunbank.co.jp/corporate/history/)
このように、auじぶん銀行は、店舗費や人件費を抑えることで、有利な条件で金融商品を提供したり、安価な手数料で銀行サービスを提供したりしています。住宅ローンの金利の低さもこのような効率的な銀行経営基盤に支えられていることは言うまでもありません。
続けて、auじぶん銀行が提供している金融サービスを全体的に確認しておきましょう。
円預金
円普通預金・円定期預金などの基礎的な円預金はもちろん、最高6億円のくじ「BIG」を受け取ることができる「BIG付定期預金」などの他の銀行では見かけない独自性の高い円預金を提供しています。また、中途解約ができない代わりに比較的高い金利が受け取れるステップアップ定期預金やプレミアム金利円定期預金なども扱っています。最近は定期預金に力を入れています。
外貨預金
米ドル・ユーロなど多数の外貨預金を割安な為替手数料で取り扱っていることが特徴です。外貨普通預金・外貨定期預金といった基礎的な外貨預金はもちろん、100円から始められる外貨預金積立も利用できます。投資タイミングをAIが判断してくれるAI外貨自動積立も興味深いものとなっています。
住宅ローン
住宅ローンについて詳しくは後述しますが、低金利であることと、独自のサービス内容を付帯するなど、住宅ローン選びにとって重要な「金利の低さ」「長い借入期間を通じての安心感」「借り入れ時と借り入れ後の利便性」が充実していて継続的に高い人気を集めています。
その他
auじぶん銀行ではこちらで紹介した金融商品以外にも、カードローンやFX(外為証拠金取引)、株式・投資信託・NISA、totoやデビットサービスなど多岐にわたる金融商品を提供しています。
auじぶん銀行の住宅ローンの基本スペック
審査基準や落とし穴を見る前に、商品概要を押さえておきましょう。数字を頭に入れておくと、他行と比較したときの違いが見えやすくなります。
| 項目 | 内容 | 備考 |
|---|---|---|
| 借入金額 | 500万円以上2億円以下(10万円単位) | 年収による一部制限あり。諸費用も借入可能 |
| 借入期間 | 1年以上50年以内(1ヶ月単位) | 35年1ヶ月以上は年0.100%の上乗せ |
| 金利タイプ | 変動金利/固定金利特約(2・3・5・10・15・20・30・35年)/ミックス | 変動は全期間引下げプランのみ |
| 事務手数料 | 借入金額×2.20%(税込) | 3,000万円なら66万円(税込) |
| 保証料 | なし(保証会社利用時も金利に含まれる) | 別途の保証料支払いは不要 |
| 一部繰上返済手数料 | 無料 | — |
| 全額繰上返済手数料 | 固定金利特約適用中は33,000円(税込) | 変動金利期間中は無料 |
| 遅延損害金 | 年14.0% | 遅延元金に対し日割り計算 |
※2026年9月5日時点・公式サイトにて確認。条件は改定されることがあるため、申込前に公式サイトで最新の内容をご確認ください。
2026年9月に借り入れる場合の金利水準
金利は毎月見直され、申込時ではなく実際に借り入れる日の金利が適用されます。2026年9月に借り入れる場合の代表的な金利は次のとおりです(いずれも借入金額割合80%以下・2026年9月5日時点・公式サイトにて確認)。
| 金利タイプ | 2026年9月の金利 | 備考 |
|---|---|---|
| 変動(全期間引下げプラン・新規) | 年1.134% | 基準金利 年3.141%-引下幅 年2.007% |
| 変動(全期間引下げプラン・借り換え) | 年1.179% | 引下幅 年1.962% |
| 固定10年(当初期間引下げプラン・新規) | 年3.270% | 当初引下幅 年2.120%/基準金利 年5.390% |
| 固定35年(当初期間引下げプラン・新規) | 年4.605% | 当初引下幅 年1.885% |
| 変動(保証付金利プラン) | 年1.300%〜2.000% | 引下幅は審査結果で決定 |
物件価格の80%超で借りる場合は年0.045%、借入期間が35年1ヶ月以上の場合は年0.100%がそれぞれ上乗せされます。最新の金利は必ず公式サイトでご確認ください。
auじぶん銀行の住宅ローンの団信
がん50%保障団信は上乗せ金利なし
auじぶん銀行の住宅ローンには様々な特典や質の高いサービスが付帯していますが、特に注目したいのは金利の上乗せなしで利用できる「がん50%保障団信※」です。これはがんと診断された場合に住宅ローンの残高が半分になる特約で、住宅ローンの返済中にがんになった時の返済負担を大きく軽減できる団信です。2023年7月の団信リニューアル以降は、がんに加えて4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)についても50%保障が付帯し、保障範囲がさらに広がっています。
※満50歳までの方が加入可能。上乗せ金利なしで全疾病長期入院保障などが付帯するのは、単独加入のがん50%保障団信の場合です。
また、50歳以下で一般団信(特約なし)を選んだ場合に、より低い金利で借り入れできる「一般団信限定金利」のプランも用意されています。2026年9月に借り入れる場合の変動金利は年1.080%(借入金額割合80%以下・2026年9月5日時点)で、通常の変動金利(年1.134%)より低く設定されています。保障のボリュームよりも金利の低さを優先したい人向けの選択肢です。
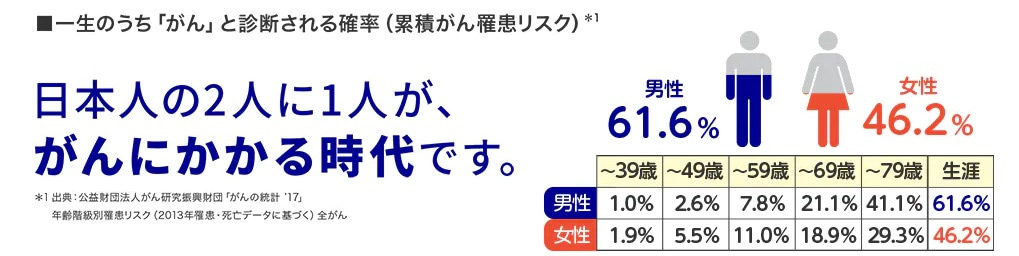
日本人の2人に1人ががんになるといわれている現代には頼もしい保障です。
さらに、住宅ローンの金利に所定の金利幅を上乗せすることで、がんと診断されたら住宅ローン残高がゼロになるがん100%保障団信や、給付金などがより手厚いがん100%保障団信プレミアムに変更することもできます。上乗せ幅は改定されることがあるため、最新の上乗せ金利と保障内容は公式サイトの団体信用生命保険のページでご確認ください。
※満50歳までの方が加入可能。
全疾病長期入院保障も上乗せなしで付帯
前述のがん50%保障団信には全疾病長期入院保障も上乗せ金利なしで付いています。
全疾病長期入院保障とは、精神障害を除くすべての病気やケガで入院が31日連続し、その後も入院が継続して合計180日以上となった場合に、住宅ローン残高が100%保障される仕組みです。
月次返済保障も上乗せなしで付帯
auじぶん銀行の住宅ローンには、精神障害を除く全ての病気やケガで入院が連続して31日以上となり、その後の入院が継続して30日に達するごとに毎月の住宅ローン返済額が保険金で支払われる月次返済保障も付いています(継続した入院に対し5回、通算36回が限度)。この保障は「全疾病長期入院保障」の条件を満たすまでの期間の返済負担を軽減するサービスです。
会社員の方が4日以上病気や怪我で休業する場合には傷病手当金が健康保険から支給されますが、支給額は標準報酬月額のおよそ3分の2程度です。月次返済保障があれば、傷病手当金と合わせて長期療養時の経済的負担を軽減できる可能性があります。
保証料は不要・保証会社利用時も別払いなし
auじぶん銀行の住宅ローンは、連帯保証人が原則不要で、保証料も別途かかりません。ただし、2021年1月29日から保証会社の保証付きの住宅ローンも取り扱っています。審査の結果で保証会社を利用することになった場合は、保証料相当額を上乗せした金利で借りることになります(別途支払う保証料はありません)。この「保証付金利プラン」は後述する落とし穴のひとつでもあります。
auじぶん銀行の住宅ローンの審査基準
商品概要には、auじぶん銀行の住宅ローンに申し込める人の条件が次のように記載されています。
各金融機関の住宅ローンに対する考え方(積極的に取り組んでいきたいか)は、表面上の金利やサービス内容だけでなく審査基準にあらわれることがありますので、しっかりと確認しておくと良いでしょう。
特殊な審査基準が設けられているわけではありませんが、勤続年数や雇用形態や収入などであまり絞り込んでおらず、比較的幅広い人を受け入れられるようにしている印象を受けます。
| 年齢 | 申込時年齢:満18歳以上満65歳未満 最終返済時:満80歳の誕生日まで がん50%保障団信、がん100%保障団信、がん100%保障団信プレミアム:満18歳〜満50歳 一般団信、ワイド団信:満18歳〜満65歳 |
|---|---|
| 勤続年数 | 公式サイトを見る限り明確な基準は定められていないようです。もちろん、勤続年数が長いほうが審査上有利になるのは間違いありませんが、明示的な定めがあるわけではありませんので、転職したばかりの方でも申し込んでみる価値はあると言えるでしょう。 |
| 雇用形態 | 勤続年数と同様に明確な基準は公表されていません。一般的に、契約社員や派遣社員・自営業などの安定収入が得られにくい雇用形態の場合は多少厳しい審査基準が設けられるケースがありますが、auじぶん銀行は雇用形態について明示的な基準を公表していませんので、幅広い方にチャンスがある住宅ローンです。 |
| 健康状態 | auじぶん銀行では、団信への加入が住宅ローン利用の必須条件です。満18歳〜満50歳の方はがん50%保障団信・がん100%保障団信・がん100%保障団信プレミアムの対象になります。満51歳〜満65歳未満の方、もしくは満50歳以下でも持病や病歴を理由に疾病保障付の団信に入れない方は一般団信の対象です。さらに、高血圧症、糖尿病、肝機能障害などがあり一般団信の加入も難しい方向けにワイド団信(65歳以下・所定の上乗せ金利あり)も用意されています。病状によってはワイド団信の審査も通らないケースはあります。 |
| 収入 | 前年度の年収(自営業の場合は申告所得)が200万円以上であること。最低年収200万円は決して高い基準ではありません。自営業の方は申告所得をある程度コントロールできる(節税の観点で申告所得をできるだけ少なくしているケースなど)と思いますので、そういった方は少し注意が必要ですね。ネット銀行でも最低年収のバーは異なるため、収入が理由で他行の審査に通らなかった方でも、auじぶん銀行であれば通るケースは考えられます。 |
| 国籍 | 日本国籍の方、または永住許可を受けている外国籍の方、となっています。 |
| 借入可能金額 | 500万円以上2億円以下(借入単位は10万円)。返済計画に無理のないよう年収による一部制限があります。上記の借入金額には諸費用を含むことが可能です。ここで1つポイントになるのは、住宅ローンの借り換え時に「現在の住宅ローンの残債」が「マイホームの担保評価額」を上回ってしまっている場合です(返済スピードよりも物件価値の値下がりペースが速かった場合などに発生します)。auじぶん銀行では諸費用も含めて借り入れできるため、借り換えを考えている人にとって選択肢が広がります(もちろん、その後の審査で落ちてしまう可能性はあります)。 諸費用に該当するもの:印紙税、登録免許税、司法書士報酬、土地家屋調査士報酬、住宅ローン事務手数料、火災保険料、地震保険料、不動産仲介手数料、引っ越し費用など。なお、諸費用のみの借り入れやリフォームのみの資金は対象外です。 |
| 借入期間 | 1年以上50年以内(1ヶ月単位)。返済期間が35年1ヶ月以上(長期返済)となる場合は年0.100%の金利上乗せとなります(月々の返済額を抑えたい人向けの選択肢)。 |
| 対象物件 | 本人または家族が居住する物件が対象です。投資用・事業用・賃貸用物件(店舗・賃貸併用物件を含む)は対象外で、借地物件・保留地物件・離島などは対象外となる場合があります。 |
なお、auじぶん銀行では保証会社の保証が付いた金利プランも提供しています。保証会社を使わない住宅ローンの審査には通らない場合でも、保証付金利プランであれば利用できる可能性があります。
auじぶん銀行の住宅ローンは借り換えで利用される方も少なくありません。現在の住宅ローンの金利が高く、団信の内容が死亡・高度障害のみであれば借り換えを検討したくなるのが自然です。借り換えの際も諸費用を借入額に含めることができるため、手元資金の流出を抑えて借り換えができる場合もあります。
ここまで見てきた通り、auじぶん銀行の住宅ローンは、健康に不安がある方向けにワイド団信を提供したり、審査結果次第で保証付金利プランを提供したりと、可能な限り利用の可能性を広げているような印象を受けます。最低年収基準が200万円であることも、少しでも広範囲の方を対象にする方針の表れではないでしょうか。
ここからは、auじぶん銀行の住宅ローンの落とし穴・デメリットを確認していきましょう。どんな住宅ローンにもメリット・デメリットは存在します。ネット銀行は対面の担当者がいない分、デメリットを自分で把握しておくことがより重要です。
auじぶん銀行の住宅ローンの落とし穴(デメリット)
落とし穴1:事務手数料は安くない
auじぶん銀行では、住宅ローンの事務手数料が借入金額に対し2.20%(税込)かかります。3,000万円の借入であれば66万円(税込)、5,000万円の借入であれば110万円(税込)です。多くのネット銀行が同じ「借入金額×2.20%(税込)」の手数料体系を採用しているため、auじぶん銀行が特別高いわけではありませんが、初期費用の多くを事務手数料が占めることは認識しておきましょう。
なお、事務手数料が定額(数万円)の代わりに保証料が別途かかるタイプの住宅ローンもあります。手数料の方式が違う銀行同士は、金利だけでなく「事務手数料+保証料」を含めた総額で比べるのが正しい比較の仕方です。
落とし穴2:表示金利に上乗せがつく条件がある
広告で目にする金利は、一定の条件を満たした場合の水準です。auじぶん銀行では次の2つで上乗せ金利が発生します(2026年9月5日時点・公式サイトにて確認)。
- 物件価格の80%超で借りる場合…年0.045%の上乗せ(物件価格は購入価格・工事請負価格で、諸費用は含みません)
- 借入期間が35年1ヶ月以上(長期返済)の場合…年0.100%の上乗せ
とくに後者は注意が必要です。あとから一部繰上返済などで借入期間が短くなっても、上乗せ金利は適用されたままという取り扱いです。頭金を用意せずフルローンに近い形で、かつ40年・50年といった長期で借りると、表示金利に対して合計年0.145%上乗せされる計算になります。
落とし穴3:当初期間引下げプランは特約終了後に引下幅が縮む
auじぶん銀行の金利プランは「当初期間引下げプラン」と「全期間引下げプラン」の2種類です(変動金利は全期間引下げプランのみ)。当初期間引下げプランは特約期間中の引下幅が大きい代わりに、特約が終わると引下幅が小さくなります。
たとえば2026年9月に固定10年(当初期間引下げプラン・借入金額割合80%以下)で借りた場合、当初10年間の適用金利は年3.270%(引下幅は年-2.120%)ですが、特約終了後の引下幅は年-0.845%にとどまります(2026年9月5日時点・公式サイトにて確認)。11年目以降は「その時点の基準金利−0.845%」が適用されるため、基準金利が変わらなくても適用金利は上がります。
また、固定金利特約期間が終わったあとは、申し出がない限り自動的に変動金利へ移行します。当初期間引下げタイプは、借り換えで残り返済期間が10年程度の人や、繰上返済で早期完済する計画の人には合理的ですが、35年かけて返す前提なら特約終了後の負担も試算しておくべきです。
落とし穴4:審査次第で「保証付金利プラン」になる
審査の結果、保証会社を利用することになった場合は保証付金利プランとなり、広告に表示されている金利とは異なる金利が適用されます。2026年9月に借り入れる場合の変動金利は年1.300%〜2.000%で、引下幅は審査によって決まります(2026年9月5日時点・公式サイトにて確認)。
さらに保証付金利プランには次の制約があります。
- 固定金利特約は3年・5年・10年に限定される(2年・15年・20年・30年・35年は選べない)
- 変動と固定を組み合わせる「ミックス」は利用できない
- J:COM NET優遇割・J:COM TV優遇割・コミュファ光優遇割、普通預金連動型の利息キャッシュバックプログラムなどは対象外
「広告の金利で借りられる前提」で資金計画を立てていると、想定が崩れる可能性があります。金利は申込時ではなく実際の借入日の金利が適用される点とあわせて押さえておきましょう。
落とし穴5:変動金利の「5年ルール・125%ルール」
auじぶん銀行の変動金利は、年2回(4月1日・10月1日)の基準日に金利が見直され、4月1日基準の金利は同年6月の返済日の翌日から、10月1日基準の金利は同年12月の返済日の翌日から適用されます。
公式サイトが公表している基準金利の改定履歴を見ると、変動金利の基準金利は2024年4月1日まで年2.341%で据え置かれていたのが、2024年10月1日に年2.591%、2025年4月1日に年2.841%、2026年4月1日に年3.141%へと段階的に引き上げられています(2026年9月5日時点で公表されている改定履歴)。すでに借りている人の適用金利も、この基準金利の動きに連動します。次の基準日は10月1日で、そこで決まる金利は同年12月の返済日の翌日から適用される取り扱いです。
元利均等返済を選んだ場合、借入後5回目の10月1日の見直しまで毎月の返済額は変わりません(5年ルール)。この間に金利が上がっても返済額は一定で、元金と利息の内訳だけが変わります。また見直し時に返済額が増えても、それまでの返済額の125%を超えない(125%ルール)取り扱いです。
一見すると安心な仕組みですが、金利上昇局面では注意が必要です。返済額が据え置かれる分だけ元金の減りが遅くなり、最終返済日が来ても返済が終わらず未返済残高が残る可能性があります。この場合は原則として最終返済日に一括で返済することになる、と公式の商品概要に明記されています。返済額の上限だけを見て「金利が上がっても大丈夫」と考えるのは危険です。まずは自分の適用金利と残高を住宅ローンマイページや返済予定表で確認するところから始めましょう。
落とし穴6:金利優遇割は条件を維持できてこそ
冒頭でも触れたとおり、住宅ローン金利優遇割は「携帯電話」「電気」「インターネット」「TV」の各サービスを住宅ローンとあわせて利用することで金利が引き下げられる仕組みで、組み合わせて利用した場合の引き下げ幅は最大年0.15%です(2026年9月5日時点・公式サイトにて確認)。裏を返せば、通信会社や電力会社を乗り換えた時点で、その分の優遇は終了します。
細かい条件も少なくありません。povo2.0とUQ mobileは「家族割プラス」のカウント対象外となるためauモバイル優遇割の条件を満たせない、「auでんき」はじぶんでんき優遇割の対象外、J:COM TV優遇割は戸建てにお住まいの方が対象、といった具合です。通信・電力・回線を柔軟に見直したい人にとっては、この優遇を前提に借りると後で不利になり得るという点を理解しておきましょう。各サービスごとの引き下げ幅と適用条件は改定されることがあるため、申込前に公式サイトで確認してください。
落とし穴7:店舗で相談しにくい
auじぶん銀行の住宅ローンは、基本的にインターネットで商品性を理解する必要があり、借り入れ後もインターネットで手続きすることになる点は認識しておきましょう。auショップなど一部の窓口で対面のサポートを受けられる場合もありますが、取扱状況は変わることがあるため、対面相談を希望する場合は最新の対応窓口を公式サイトで確認しておくと安心です。
もっとも、モーゲージサービスセンターの住宅ローン窓口は平日9時〜20時、土・日・祝休日も9時〜17時に受け付けているため(12月31日〜1月3日を除く)、説明書や手続きの流れでわからないことがあれば電話で問い合わせられます。パソコンが無くてもスマートフォンがあれば借り入れ後の手続きも問題にはならないでしょう。
また、返済計画については住宅ローンシミュレーションで試算しておくことをおすすめします。返済予定表をダウンロードできるため、自分が何歳の時にどれだけの残債が残っているのかをイメージできます。
よくある質問(auじぶん銀行の審査・落とし穴)
Q. 転職して間もない場合でも申し込めますか?
auじぶん銀行は勤続年数の明確な基準を公表していないため、転職直後でも申し込み自体は可能です。ただし、収入の安定性は審査で確認されるため、直近の収入を証明できる書類の準備や、既存の借入の整理をしておくと安心です。
Q. 持病があると団信に入れず、住宅ローンも利用できませんか?
疾病保障付き団信(がん50%保障団信など)に加入できない場合でも、告知項目を絞った一般団信や、引受基準を緩和したワイド団信(65歳以下・所定の上乗せ金利あり)を選べる可能性があります。健康状態に不安がある場合は、どの団信が対象になるかを事前に確認しておきましょう。
Q. 表示されている金利は必ず適用されますか?
いいえ。審査の結果によっては保証付金利プラン(2026年9月の変動金利は年1.300%〜2.000%)となり、広告の金利とは異なる金利が適用されます。また、金利は申込時ではなく実際の借入日の金利が適用されます。
Q. 頭金なしで長期間借りると金利は上がりますか?
上がります。物件価格の80%超の借り入れで年0.045%、借入期間35年1ヶ月以上で年0.100%の上乗せが発生します。長期返済の上乗せは、繰上返済で期間が短くなっても引き続き適用されます。
Q. 投資用のマンションでも借りられますか?
借りられません。auじぶん銀行の住宅ローンは本人または家族が居住する物件が対象で、投資用・事業用・賃貸用物件(店舗・賃貸併用物件を含む)は対象外です。
Q. 関連サービスを解約すると金利はどうなりますか?
住宅ローン金利優遇割は、対象の携帯電話・電気・インターネット・TVのサービスを利用していることが前提です。途中で解約するとその分の優遇が終了する取り扱いのため、完済まで条件を維持できるかを見据えて選ぶことが実質的な負担を左右します。
Q. すでに借りている場合、変動金利はいつ変わりますか?
年2回(4月1日・10月1日)が基準日です。4月1日基準で決まった金利は同年6月の返済日の翌日から、10月1日基準で決まった金利は同年12月の返済日の翌日から適用されます。元利均等返済なら5年ルールにより返済額自体はすぐには変わりませんが、利息と元金の内訳は変わります。
後悔しないためのチェックポイント
最後に、auじぶん銀行の住宅ローンを検討する際に、金利の低さの裏で見落としやすいポイントを整理しておきます。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 実質金利 | 優遇適用後の金利を完済まで維持できるか | 金利優遇割は最大年0.15%・解約で終了 |
| 上乗せ条件 | 頭金と返済期間で金利が変わる | 物件価格80%超+年0.045%/35年1ヶ月以上+年0.100% |
| 事務手数料 | 借入額×2.20%(税込) | 3,000万円で66万円(税込)が目安 |
| 金利プラン | 当初期間引下げ後に引下幅が縮む | 固定10年は当初-2.120%→終了後-0.845%(2026年9月) |
| 変動金利 | 5年・125%ルールで未返済残高が残る可能性 | 基準金利は2026年4月に年3.141%へ・見直しは年2回 |
| 団信 | 必要な保障と上乗せ金利のバランス | がん50%保障は上乗せなし・一般団信限定金利は年1.080% |
| 審査 | 他の無担保借入・カードローンの整理 | 最低年収200万円・保証付プランあり |
金利や団信が充実したauじぶん銀行の住宅ローンでも、比較検討の際には「表示金利」ではなく「総返済額」と「条件維持のしやすさ」で判断することが後悔しないコツです。手数料の方式が違う銀行、たとえば保証料・一部繰上返済手数料が0円で事務手数料の考え方が分かりやすいSBI新生銀行のような選択肢も含め、複数行を同じ条件で並べて試算したうえで、自分の家計とライフプランに合う一社を選びましょう。金利・手数料・団信の最新の条件は、必ず各金融機関の公式サイトでご確認ください。