遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
この記事ではauじぶん銀行の住宅ローンをおトクな金利で借りることができるau金利優遇割について解説しています。記載内容は2026年9月1日にauじぶん銀行の公式サイトで確認した内容にもとづきます。

上の画像は、2025年4月にSNS「X」で話題となったauじぶん銀行の住宅ローン利用者の声を示したものです。auじぶん銀行は以前まで「業界最低水準」の金利で多くの利用者を集めていましたが、最近では周囲の銀行よりも急速に金利を引き上げたため、戸惑いや困惑の声が目立っている様子がわかります。金利引き上げから数か月経過して困惑の声そのものは減ってきていますが、時間の経過と共に利用者が”あきらめた”、”慣れてしまった”と言えそうです。
一方、現在特に注目されているのがSBI新生銀行の住宅ローンです。同銀行は金利の上昇幅を比較的小さく抑えているため、他行と比べて相対的に魅力が増し、関心を集めています。住宅ローンを検討する際は、各銀行の最新動向を常に把握することが大切です。注目度の高い銀行の金利状況や特徴的な商品性は、必ずチェックするようにしましょう。

目次
はじめに
「au金利優遇割」は、auの通信サービスやでんきサービスを利用している人がauじぶん銀行の住宅ローンを使うときに、金利の引き下げを受けられる仕組みです。auじぶん銀行が提供する「住宅ローン金利優遇割」という、より広い優遇サービス群の中のひとつに位置付けられています。
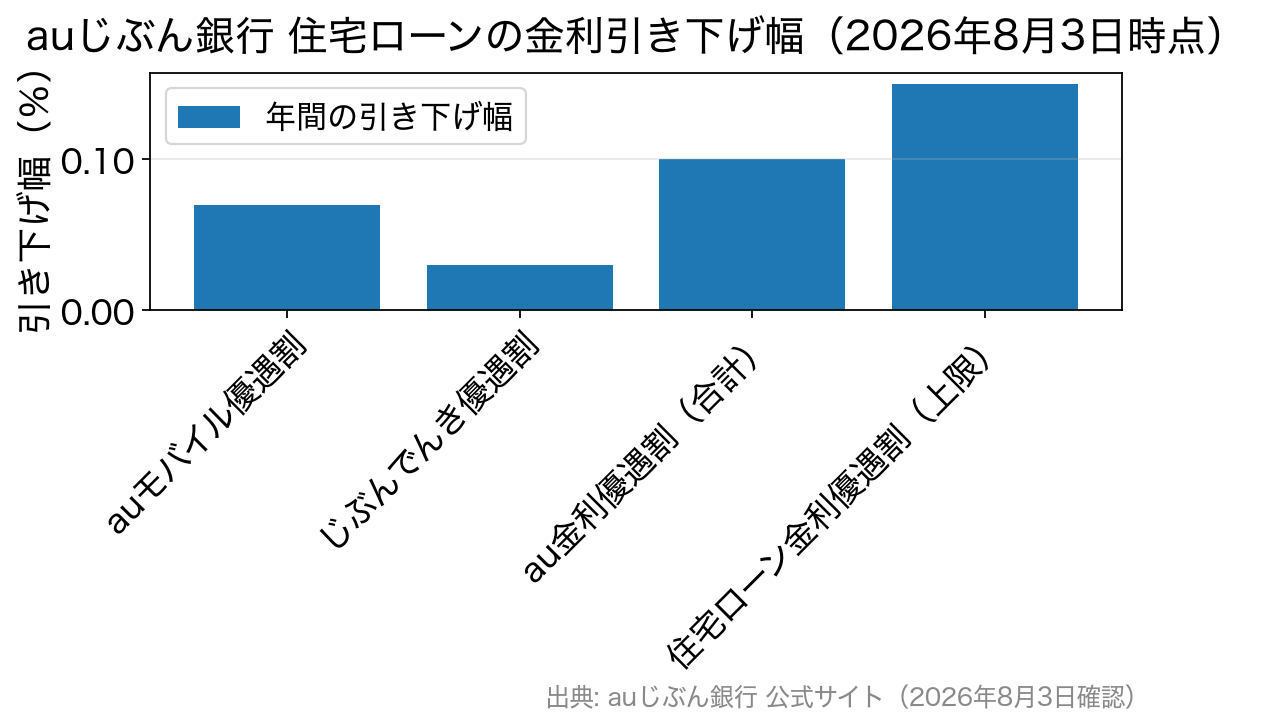
具体的には、auじぶん銀行の住宅ローンとau回線、さらにじぶんでんきをセットで利用すると、住宅ローンの金利が合計で最大年0.100%引き下げられます。長期にわたる返済を考えると、この0.1%の差が総返済額に与える影響は軽視できません。
さらに、J:COM NET優遇割、J:COM TV優遇割、コミュファ光優遇割といった割引も用意されており、対象のインターネットやテレビサービスを追加契約することで優遇幅を広げられます。これらをすべて組み合わせた「住宅ローン金利優遇割」の上限は年0.150%です(2026年9月1日時点の公式サイト表示)。J:COM関連とコミュファ光の優遇割は適用条件を満たしてから3ヶ月後に適用が始まり、J:COM NET優遇割・J:COM TV優遇割は戸建住宅にお住まいの方が対象です。
注意点として、じぶんでんきは提供エリアが全国(沖縄県および一部離島を除く)とされている一方で、オール電化住宅は新規受付を停止中のため加入できません。マンションの高圧一括受電や、季節別・時間帯別料金プランを契約している場合なども対象外です。また、各サービスの申し込みや解約のタイミングによって、優遇が途中から適用されたり、逆に対象外になることがあります。なお、必ずしも住宅ローンと同時に申し込む必要はありません。
住宅ローンは借入額が大きく、返済期間も数十年に及びます。わずか年0.1%の違いでも、総支払額には数十万円単位の差が出ることがあります。au金利優遇割を活用する際には、自分が条件を満たせるかどうかを確認し、特にUQモバイルやpovo2.0を利用している方は適用条件を事前にしっかり確認しておくことが大切です。
【重要】au金利優遇割は後付けできる
この記事を見ている人の中には、UQ mobileやpovo2.0など、auじぶん銀行の「auモバイル優遇割」の対象にならないスマホ(通信契約)を利用している人がいると思います。そんな人に覚えておいて欲しい点を先に解説しておきます。
実は、auじぶん銀行の住宅ローンを利用した後に、au金利優遇割の対象になるスマホ契約に切り替えた場合でも、問題なく「auモバイル優遇割」の金利優遇が後付けできる(条件を満たした時点から金利が優遇される)という点を覚えておきましょう。
ポイントは「後付けできる」という点です。公式サイトにも「お借入後でも条件を満たせばauモバイル優遇割は適用となります」と明記されています(じぶんでんき優遇割も同様)。ただし、借入前に適用される場合と借入後に適用される場合では、適用条件と適用開始時期が異なりますので、詳細は必ず公式ページで確認してください。
優遇対象のauの通信サービスやでんきサービスを住宅ローンの申込時点で利用していない場合、住宅ローン申込時点では金利が優遇されませんが、後日、「au金利優遇割の対象になるスマホやでんきサービス」を契約することで、所定のタイミングから金利が優遇されるようになります。
つまり、住宅ローンの契約日にスマホの切り替えなどが間に合わない、という点はさほど気にする必要が無いということです。
au金利優遇割とは
au金利優遇割は、「auモバイル優遇割」と「じぶんでんき優遇割」をセットで利用した場合の総称で、それぞれの優遇割の条件は以下のようになっています。
| auモバイル優遇割 | じぶんでんき優遇割 |
| au回線契約により、住宅ローン金利が年0.070%引き下げられる | じぶんでんき契約により、住宅ローン金利が年0.030%引き下げられる |
| au金利優遇割 | |
| auモバイル優遇割とじぶんでんき優遇割を合わせて使うことで、住宅ローンの金利が合計で最大年0.100%引き下げられる | |
なお、au金利優遇割(最大年0.100%)と、後述するJ:COM NET優遇割・J:COM TV優遇割・コミュファ光優遇割まで含めた「住宅ローン金利優遇割」(最大年0.150%)は別物です。この2つの数字は混同されやすいので注意しましょう。
| 優遇割の種類 | 引き下げ幅(年) | 主な条件・備考 |
|---|---|---|
| auモバイル優遇割 | 0.070% | au回線+家族割プラス2回線以上。UQ mobile・povo2.0は対象外 |
| じぶんでんき優遇割 | 0.030% | じぶんでんきの契約。オール電化住宅は新規受付停止中で加入不可 |
| au金利優遇割(上の2つの合計) | 0.100% | 本記事のテーマ |
| 住宅ローン金利優遇割(全体の上限) | 0.150% | 上記+J:COM NET(またはコミュファ光)・J:COM TVを組み合わせた場合の上限 |
※auじぶん銀行公式サイト「住宅ローン金利優遇割」「auモバイル優遇割」「じぶんでんき優遇割」(2026年9月1日確認)をもとに当サイトが作成。
4つの優遇割は「誰が使えるか」が違う
住宅ローン金利優遇割は「携帯電話」「電気」「インターネット」「TV」の4つのサービスで構成されています。引き下げ幅だけを見ると横並びに見えますが、実際には住んでいる建物の種類や地域によって、そもそも申し込めないものがあります。ここを先に押さえておかないと、「合計年0.150%引き下げ」を前提に試算してしまい、あとで届かないことに気づく——ということになりかねません。2026年9月1日時点の公式案内をもとに整理すると、次のとおりです。
| 優遇割 | 対象サービス・提供会社 | 使える人の条件 |
|---|---|---|
| モバイル(auモバイル優遇割) | au回線(KDDI・沖縄セルラー電話) | 家族割プラスのカウント対象回線が2回線以上。povo2.0・UQ mobileは対象外 |
| でんき(じぶんでんき優遇割) | じぶんでんき(auエネルギー&ライフ) | 提供エリアは全国(沖縄県・一部離島を除く)。オール電化住宅は新規受付停止中で加入不可/「auでんき」は対象外 |
| ネット | J:COM NET(JCOM)/コミュファ光(中部テレコミュニケーション) | J:COM NETは戸建てのみ・J:COMエリア内限定。コミュファ光は戸建て・マンションとも対象だが中部5県(愛知・三重・岐阜・静岡・長野)のエリア内限定 |
| TV | J:COM TV(JCOM) | 戸建てのみ・J:COMエリア内限定 |
※auじぶん銀行公式サイト「住宅ローン金利優遇割」(2026年9月1日現在の表示)をもとに当サイトが作成。エリア内であっても住所・建物によって利用できない場合があるため、可否は各サービス提供会社の公式サイトでご確認ください。
ここから読み取れる実務的なポイントは3つあります。第一に、マンションにお住まいの方は、中部5県でコミュファ光を使える場合を除き、ネットとTVの優遇割に手が届きません。つまり現実的な上限はau金利優遇割の年0.100%になります。第二に、J:COM NET・J:COM TV・コミュファ光の優遇割は適用条件を満たしてから3ヶ月後に適用開始となるため、借入時点からは効きません。第三に、これらはインターネットやTVの月額料金・工事費が別途かかるサービスです。金利の引き下げ幅と、通信費の増加額を並べて比べる姿勢が欠かせません。
それでは、auモバイル優遇割とじぶんでんき優遇割についてそれぞれ、詳しく解説していきます。
auモバイル優遇割とは
auモバイル優遇割はauじぶん銀行の住宅ローンとau回線をセットで契約することで、住宅ローン金利が年0.070%ディスカウントされる優遇制度です。
au回線とはKDDI株式会社(以下、KDDI)または沖縄セルラー電話株式会社(以下、沖縄セルラー)が提供している電話回線のことで、UQ mobileやpovo2.0は対象外です。一方、公式サイトの一覧ではauマネ活バリューリンクプラン、auマネ活プラン+、シニアバリュープラン、auバリューリンク マネ活2は「家族割プラス」のカウント対象と案内されています(2026年9月1日時点)。
auモバイル優遇割の適用条件
auモバイル優遇割を利用するためには以下の適用条件を満たす必要があります。家族でauのスマホを利用していると住宅ローンの金利を安くしますよ、と言う仕組みです。
- au IDの回線(auじぶん銀行に登録したau ID)が家族割プラスに加入している
- 家族割プラスのカウント対象回線が2回線以上ある(上記の回線を含む)
- auじぶん銀行の住宅ローンを借りている
- 適用判定日(住宅ローン契約手続申込完了日)までに各種手続きが完了している
auじぶん銀行の住宅ローンの申込ステップは、以下の通りになっています。
- マイページ登録
- 仮審査申込み
- 本審査申込み
- 契約手続き
- 住宅ローン借入
借入時から優遇を受けたい場合は、「4」の契約手続き(申込完了)までに、au回線と家族割プラスの申込を完了させ、auじぶん銀行にau IDを登録しておく必要があります。au IDが無効になっていると条件を満たさないため、登録状況もあわせて確認しておきましょう。
無事に適用になってもau回線や家族割プラスを解約すると、auモバイル優遇割も外れてしまいます。「金利優遇を受けるために最初だけ適用条件をクリアする」というのは通じません。公式サイトでも、融資実行以降は毎月月末に適用条件が判定されると説明されています。
金利優遇が適用されるためにはしっかりと条件を満たす必要がありますので、実際の申込み前にはauじぶん銀行のウェブサイトの説明をよく読んでおきましょう。
家族割プラスとは
家族割プラスとは、KDDIと沖縄セルラーが提供する、いわゆる家族割サービスです。家族割プラスによって、対象プランを利用している家族の人数によって、au回線の料金が割り引かれます。auじぶん銀行の住宅ローンでは、この家族割プラスの「カウント対象回線が2回線以上あること」が優遇の前提になります。
なお、タブレットやWi-Fiルーターなどデータ通信のみの「シングル回線」をauじぶん銀行に登録している場合、家族割プラスが2回線以上でも対象外となることがあります。加入状況は「My au」アプリやauのウェブサイトで確認できます。
povoの契約について
KDDIと沖縄セルラーが提供しているサービスにpovoというブランドがあります。2026年9月1日時点の公式案内でも、povo2.0は「家族割プラス」のカウント対象外=auモバイル優遇割の対象外と明記されています。
なお、旧サービスのpovo1.0は2021年9月に新規受付を終了しており、これから新たに契約することはできません。povoからauの対象プランへ変更した場合の取り扱いは、必ず申込前にauじぶん銀行とKDDIの公式情報で確認してください(プラン・ブランドごとのカウント対象可否は公式サイトの一覧が最新です)。
UQモバイルの契約について
KDDIは格安スマホサービスのUQ mobileも提供しています。残念ながらUQ mobileの契約もauモバイル優遇割の対象外です(2026年9月1日時点の公式一覧でもpovo2.0とともに「家族割プラス」のカウント対象外と明記)。
なお、auじぶん銀行で住宅ローンを契約してから、後日auモバイル優遇割対象のスマホ契約に切り替えればauモバイル優遇割は適用されるようになります。詳しい条件や適用タイミングは公式サイトで確認しておくようにしてください。
auモバイル優遇割の留意事項
- 法人のau回線契約は対象外
- au回線が次の状態になっている場合は対象外
①解約、②一時休止、③譲渡、④承継
- 以下の2つの契約者の氏名が異なる場合は対象外
- auじぶん銀行に登録されているau IDに紐づいているau回線の契約者
- 住宅ローン契約者
- auモバイル優遇割は以下に該当すると終了する場合がある
- auモバイル優遇割の条件を満たさなくなった時
- 住宅ローンの契約が終了した時
- 住宅ローン契約やauモバイル優遇割の適用において不正が判明した時
- 住宅ローンの債務返済が滞った時
- KDDIおよび沖縄セルラーが提供する「au住宅ローンセット割」とは重複して適用されない
- auモバイル優遇割は予告なく中止や変更になる場合がある
上記のことから、auモバイル優遇割は返済期間中にもれなく利用できるとは限らないということを念頭に置いておくと良いでしょう。
優遇が終わるタイミングの考え方
優遇は解約した瞬間に消えるわけではなく、公式サイトでは次のように説明されています。適用条件を満たさなくなった日の当月最終日が判定日となり、その判定日の翌々月の約定返済日が優遇の終了日です。
公式サイトの例では、約定返済日が12日の人が6月25日にau回線を解約した場合、判定日は6月30日、auモバイル優遇割(年0.070%引き下げ)の終了日は8月12日となります。返済額が変わるのは判定日の翌々々月の返済分からです。
au回線利用は得なのか
ここまで見てきたように、auじぶん銀行の「auモバイル優遇割」は、住宅ローンの金利を直接引き下げられる制度です。ただし対象になるのはau回線(家族割プラスのカウント対象)であり、UQ mobileやpovo2.0では適用されない点をあらためて押さえておきましょう。
年0.070%という数字は小さく見えますが、借入額が大きく返済期間が長い住宅ローンでは、総返済額で数十万円規模の差につながることがあります。具体的な金額は借入額・返済期間・金利タイプによって変わるため、auじぶん銀行の公式サイトにある住宅ローンシミュレーションで、自分の条件を入れて確認するのが確実です。
一方で、検討する上では注意も必要です。特に格安SIMユーザーの場合、au回線に切り替えると毎月の通信費が増える可能性があります。月額で数百円から数千円の差が出ることもあり、住宅ローンの金利引き下げ分よりも携帯料金の増加の方が大きいと本末転倒になりかねません。「金利の引き下げ額」と「通信費の増加額」を必ず並べて比べましょう。
ただし、ここも一律に「高い」とは言えません。データ使い放題や家族割、セット割などを活用することで、自宅の固定回線を解約してモバイル一本化するなど、通信費全体を見直せるケースも増えています。つまり、住宅ローンの金利優遇を受けつつ、通信費全体を最適化できれば、家計全体で節約を実現することも可能です。
また、もし将来的に「通信費をもっと抑えたい」と感じたら、途中でau回線から格安SIMに切り替えることも選択肢にできます。その場合はauモバイル優遇割は終了し、金利も優遇前に戻りますが、差額を試算した上で「今は優遇を使い、後で通信費を下げる」という柔軟な戦略も取れるわけです。
なお、前述のとおりauモバイル優遇割は住宅ローンの借入後でも条件を満たせば適用されます。契約時点で条件がそろわないからといって諦める必要はありません。ただし借入後に適用となる場合は適用条件・適用開始時期が異なるため、金利がいつから下がるのかを事前に確認しておきましょう。
じぶんでんき優遇割とは
じぶんでんき優遇割はauじぶん銀行の住宅ローンとじぶんでんきをセットで契約することで、住宅ローンの適用金利が年0.030%ディスカウントされる割引制度です。
先に述べたauモバイル優遇割と合わせて利用すれば、合計で年0.100%の優遇になります。
じぶんでんきとは
じぶんでんきは、auじぶん銀行の住宅ローンの利用者向けにauエネルギー&ライフ株式会社が提供している電気サービスです。初期費用がかからない点が特徴で、提供エリアは全国(沖縄県および一部離島を除く)とされています。ちなみに、同じKDDIグループの「auでんき」とは別のサービスで、auでんきはじぶんでんき優遇割の対象外です。混同しないようにしましょう。
※オール電化住宅は新規受付停止中のため加入できません。また、マンションの高圧一括受電、電気給湯器(エコキュート等)が設置されている場合、季節別・時間帯別料金プランを契約している場合なども加入できません。加入可否は必ず公式サイトで最新の情報を確認してください。
じぶんでんき優遇割の適用条件
じぶんでんき優遇割の適用条件は以下の通りです。
- auじぶん銀行で住宅ローンを借りる
- 住宅ローン契約手続申込完了までに「じぶんでんき」を申し込む
じぶんでんきの申込みのためには、auじぶん銀行の口座の支店番号と口座番号が必要になりますので、予め普通預金口座の開設を進めておくとスムーズに手続きが進められるでしょう。なお、借入後にじぶんでんきを申し込んだ場合でも優遇の対象になります(適用条件・開始時期は借入前とは異なります)。
じぶんでんき優遇割の留意事項
じぶんでんき優遇割にも留意事項があります。
- 氏名・住所がじぶんでんきの契約者のものと、auじぶん銀行の住宅ローン契約者のもので一致している必要がある。
- ペアローンの場合は、じぶんでんき契約者の分の住宅ローンにしかじぶんでんき優遇割が適用されない
- 以下の場合はじぶんでんき優遇割が終了する
- じぶんでんきを解約した時(契約が終了した時)
- 住宅ローンの契約が終了した時
- 住宅ローンまたはじぶんでんきの契約に不正が見つかった時
- 住宅ローンの返済が滞った時
じぶんでんき解約時の優遇金利終了の流れ
もし、じぶんでんき優遇割の適用を受けている状態で、じぶんでんきを解約した場合の優遇金利終了の流れは以下の通りです(auモバイル優遇割と同じ考え方です)。
<じぶんでんき解約後の流れ>
- じぶんでんきを解約する
- 解約日の当月最終日が判定日になる
- 判定日の翌々月の約定返済日に年0.030%の優遇幅がなくなる
公式サイトの例では、約定返済日が12日の人が6月25日に解約した場合、判定日は6月30日、優遇の終了日は8月12日です。毎月の返済額が変わるのは、その次の返済分からになります。
【2026年9月】次の金利見直しは10月1日の基準日
au金利優遇割を検討している人が、2026年9月というタイミングでもうひとつ意識しておきたいのが変動金利の見直しスケジュールです。auじぶん銀行の変動金利は、借入後に年2回(4月1日・10月1日)の基準日で借入金利の見直しが行われます。公式サイトによれば、10月1日基準日で決まった新しい借入金利は、同じ年の12月の約定返済日の翌日から適用されます(4月1日基準日なら同年6月の約定返済日の翌日から)。つまり、いま返済中の人にとって次の分岐点は目前ということになります。
ただし、元利均等返済を選んでいる場合は「5年ルール」と「125%ルール」が設けられています。5年ルールは、借入後5回目の10月1日基準日の見直しまで毎回の返済額を一定に保つ仕組みで、この間に金利が変わっても返済額は変わらず、内訳(元金と利息の割合)だけが変わります。125%ルールは、返済額を見直す際に、それまでの返済額の125%を超えないようにする仕組みです。返済額が据え置かれることと、利息負担が増えないことはまったく別の話なので、金利が上がる局面では、返済予定明細で元金の減り方も確認しておきたいところです(元金均等返済にはこれらのルールは適用されません)。
では、2026年9月の金利環境はどうなっているのでしょうか。auじぶん銀行の全期間引下げプラン・変動金利(新規借り入れ・物件価格の80%以下)は年1.134%、住宅ローン金利優遇割を最大適用すると年0.984%で、いずれも2026年8月から据え置きです(2026年9月1日現在の公式表示)。一方、当初期間引下げプランの固定10年は年3.180%から年3.270%へ、固定20年は年3.850%から年3.890%へ引き上げられました。
この「変動は据え置き、固定は上昇」という傾向は業界全体に共通しています。当編集部が2026年9月1日に主要14の金融機関・機関の公式金利ページを実際に確認し、127件の適用金利を集計したところ、前月比で引き上げが106件、据え置きが21件、引き下げは0件でした(当社調べ)。とくに固定10年は実測した24件すべてが引き上げだった一方、変動金利は27件のうち引き上げが8件にとどまっています。※件数は「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ数であり、銀行の社数ではありません。
大手銀行も同じ方向です。報道によれば、大手5行は2026年8月31日に9月適用分の住宅ローン金利を発表し、変動型は三菱UFJ銀行と三井住友銀行の2行が最優遇金利を0.250%幅引き上げ、残る3行は据え置き。10年固定型は5行すべてが引き上げとなりました。背景には、変動金利の基準となる短期プライムレートに、日本銀行が2026年6月に決めた政策金利の引き上げ(0.75%程度→1.0%程度)が波及していることと、固定金利の基準となる長期金利(新発10年物国債の利回り)が2026年8月31日に一時2.950%=1996年9月以来およそ30年ぶりの水準まで上昇したことがあります。「変動金利が一斉に上がった」わけではなく、判断は銀行ごとに分かれている点は誤解しないようにしましょう。
こうした環境では、年0.150%という優遇幅の重みが以前より増しています。固定10年が1か月で0.090%幅動く局面において、生活インフラをまとめるだけで得られる0.100〜0.150%の引き下げは決して小さくありません。ただし前章のとおり、住まいの種類やエリアによって届く上限は変わります。自分が現実的に取れる優遇幅はいくらなのかを先に確定させてから、他行の金利と比べるのが順序として正解です。
まとめ
auじぶん銀行の住宅ローンは、「au金利優遇割」を活用することで、ネット銀行の中でも競争力のある金利水準を狙える点が強みです。金利環境を確認しておくと、政策金利(無担保コールレート)は日本銀行が2026年6月に1.0%程度へ引き上げたあと、2026年7月31日の金融政策決定会合で1.0%程度に据え置く方針が維持されています(賛成8・反対1)。短期金利に連動する変動金利はひとまず落ち着いている一方、長期金利に連動する固定金利は2026年9月も引き上げる金融機関が目立ち、金利タイプによって動きが分かれているのが現在の状況です。なお次回の金融政策決定会合は2026年9月17日・18日に予定されており、その結果は本稿執筆時点では決まっていません。
特に注目すべきは、金利だけでなく団信保障の充実度です。一定の条件を満たせば、金利上乗せなしで「がん50%保障団信」「4疾病保障(急性心筋梗塞・脳卒中・肝疾患・腎疾患)」「全疾病長期入院保障」が付帯します。加入できる年齢や条件はプランによって異なるため、申込前に公式サイトで確認しておきましょう。
がん50%保障団信は、契約者が所定のがんと診断確定された場合に住宅ローン残高の50%が保険金で返済される仕組みです。死亡や高度障害だけに限定されない保障設計は、従来型団信との差別化ポイントといえます。また、がん以外の病気やケガによる長期入院が続いた場合にも、一定条件を満たせば返済サポートが受けられるため、収入減少リスクへの備えとしても有効です。
金利優遇の整理をもう一度しておくと、au金利優遇割(auモバイル+じぶんでんき)は最大年0.100%、J:COM NET・J:COM TV・コミュファ光まで含めた住宅ローン金利優遇割は最大年0.150%です。住宅ローンは数千万円単位の借入となるため、この差でも総返済額では数十万円単位の違いが生じる可能性があります。通信・電力サービスとの連携による金利優遇は、同社ならではの特徴です。
金利だけで比較するのではなく、団信の保障範囲、上乗せ金利の有無、事務手数料(借入金額の2.20%〈税込〉)、優遇条件まで含めて総合的に判断することが重要です。諸費用や団信の分かりやすさを重視するなら、保証料が不要で一般団信の上乗せもないSBI新生銀行なども、あわせて比較対象に入れておくと選択の幅が広がります。
総合的に見ると、auじぶん銀行の住宅ローンは、金利競争力と保障内容のバランスに優れた商品設計となっています。au金利優遇割を活用できる方にとっては、有力な選択肢のひとつといえるでしょう。
au金利優遇割のよくある質問(FAQ)
Q. いまUQ mobileやpovo2.0を使っていても、将来的に優遇を受けられますか?
A. 受けられる可能性があります。本文で解説したとおり、住宅ローンの契約後にauモバイル優遇割の対象となるau回線契約へ切り替えれば、所定のタイミングから金利優遇が「後付け」で適用されます。住宅ローンの契約日までに乗り換えが間に合うかを過度に心配する必要はありません(借入後に適用される場合は適用条件・適用開始時期が異なります。詳細は公式サイトでご確認ください)。
Q. au回線とじぶんでんき、どちらか一方だけでも優遇されますか?
A. されます。auモバイル優遇割(年0.070%)とじぶんでんき優遇割(年0.030%)はそれぞれ独立した優遇で、片方だけの利用でもその分の金利引き下げを受けられます。両方を組み合わせると合計で最大年0.100%の優遇です。
Q. 「au金利優遇割」と「住宅ローン金利優遇割」は何が違うのですか?
A. au金利優遇割は、auモバイル優遇割(年0.070%)とじぶんでんき優遇割(年0.030%)をセットで使ったときの総称で、上限は年0.100%です。これにJ:COM NET(またはコミュファ光)とJ:COM TVの優遇割を加えた全体の枠組みが住宅ローン金利優遇割で、上限は年0.150%になります。ネット上では両者が混同されていることがあるので、どちらの数字なのかを確認しましょう。
Q. 優遇はいつまで続きますか?
A. 対象サービスの契約を維持し、返済が正常に続いている限り適用されます。逆に、au回線や家族割プラス、じぶんでんきを解約するなど条件を満たさなくなった時点で判定が行われ、判定日の翌々月の約定返済日に優遇が終了します(金利は優遇前に戻ります)。なお、2026年9月1日時点のauじぶん銀行の変動金利(全期間引下げプラン・新規借入・物件価格80%以下)は年1.134%、住宅ローン金利優遇割を最大適用した場合で年0.984%です(公式サイトで確認。2026年8月から据え置き。適用金利は実際の借入日の金利により変動します)。優遇の前提となる金利水準も毎月見直されるため、申込前に最新の金利と優遇条件をあわせて確認しておきましょう。
Q. マンションに住んでいても年0.150%の優遇を受けられますか?
A. 条件が限られます。上限の年0.150%に届くには、au金利優遇割(年0.100%)に加えてネット・TVの優遇割が必要ですが、J:COM NET優遇割とJ:COM TV優遇割は戸建てにお住まいの方が対象です。マンションの場合、中部5県(愛知・三重・岐阜・静岡・長野)でコミュファ光を利用できるケースを除き、現実的な上限はau金利優遇割の年0.100%になります(2026年9月1日時点の公式案内)。エリア内でも住所・建物によって利用できないことがあるため、可否は各サービス提供会社の公式サイトで確認してください。