
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、住宅ローンの審査基準そのものを公開していません。公式のお借入条件で示されているのは、年齢・収入・団体信用生命保険(団信)への加入の3点だけです。
審査に通っても表示金利で借りられるとは限らず、対面相談コースでは審査結果により年0.100%〜0.550%が上乗せされる場合があります。WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終える予定で、これから申し込む人は銀行代理業者が窓口の対面相談コースが中心になります。
目次
WEB申込コースは10月30日で受付終了、今後は対面相談コースへ
WEB申込コースとは、銀行のサイトやアプリから自分で申し込む住宅ローンのことです。公式の金利ページでは、2026年10月30日(金)17時をもって仮審査申込の受付を終了すると告知されています。
受付終了までに仮審査を申し込んだ人は、終了後もWEB申込コースで手続きを続けられます。それより後に申し込む人は対面相談コースを使い、店舗で銀行代理業者のスタッフに相談しながら進めます。
対面相談コースの契約先はドコモSMTBネット銀行ですが、申込や問い合わせの受付は銀行代理業者が担います。WEB申込コース・対面相談コース・フラット35は同時に申し込めず、商品を変えるときは取り下げて書類を出し直す必要があります。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
スゴ団信は全疾病保障が金利の上乗せなしで付く
スゴ団信とは、ドコモSMTBネット銀行の住宅ローンに付く団信の呼び名です。死亡・高度障害の保障に全疾病保障が基本付帯し、借入時に満50歳以下なら3大疾病50%保障も金利の上乗せなしで付きます。
全疾病保障の正式名称は団体信用就業不能保障保険で、病気やケガの種類を問わず就業不能状態に備えるものです。医師の指示による自宅療養も対象に含まれ、引受保険会社はSBI生命保険です。先進医療特約も付帯します。
月々の返済と残高を2段階で支える仕組み
全疾病保障では、受け取る保険金が役割ごとに分かれています。商品概要説明書では、おおむね次の3つに整理されています。
- 就業不能保険金…保険金支払対象月の予定返済額が支払われます(受取人は契約者本人)。月々の返済をカバーする役割です。
- 債務繰上返済支援保険金…就業不能が続いた場合に、その時点の住宅ローン残高相当額が支払われます(受取人は銀行)。残高そのものを0円にする役割です。
- 長期就業不能見舞金(30万円)…特定疾病と重度慢性疾患以外の病気やケガで、就業不能が一定期間続いた場合に支払われます。
支払いの対象期間は、がん・急性心筋梗塞・脳卒中と重度慢性疾患5つに当たるかどうかで変わります。これらは返済相当額が最長12か月支払われ、就業不能が12か月続くと残高が0円になります。
それ以外の病気やケガは、就業不能が3か月を超えて続いた場合が対象で、24か月続くと残高が0円になります。保障が始まるのは融資実行日から3か月の待機期間を過ぎてからで、精神障害など所定の免責事由は対象外です。
団信プランと上乗せ金利
保障を厚くするプランを選ぶと、そのぶん金利が上乗せされます。公式「団体信用生命保険(スゴ団信)」の2026年10月の表示をもとに、プランごとの違いを表にしました。
| プラン | 3大疾病の保障 | 上乗せ金利 |
|---|---|---|
| 3大疾病50プラン(満50歳以下は基本付帯) | 所定の状態に該当した場合、住宅ローン残高の50%を保障 | なし |
| 3大疾病100プラン(40歳未満) | 所定の状態に該当した場合、住宅ローン残高の100%を保障 | 年0.200% |
| 3大疾病100プラン(40歳以上) | 同上 | 年0.400% |
所定の状態とは、所定の悪性新生物と診断確定された場合や、急性心筋梗塞・脳卒中で60日以上所定の状態が続いた場合、所定の手術を受けた場合を指します。健康上の理由で通常の団信に入れない人向けには、ワイド団信も用意されています。
オリコンの専門家評価では総合1位
第三者の評価では、2026年8月3日発表の「2026年 オリコン顧客満足度®調査 住宅ローン(専門家評価)ランキング」で、対象11社のうち総合第1位になりました。
この調査は、oricon MEが選んだファイナンシャルプランナーなど専門家40名へのインターネット調査(2026年4月15日〜4月27日)にもとづくものです。利用者アンケートによる人気投票とは性格が違うため、両者は分けて読むのが正確です。
- 全疾病保障が金利上乗せなしで付帯し、満50歳以下なら3大疾病保障特約(50%)も上乗せなし
- 土地購入費用と建物建築費用を2回に分けて借りられる「土地先行プラン」
- 借入期間は最長50年(35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%の金利上乗せあり)
- 登記費用・事務取扱手数料などの諸費用も借入れの対象にできる
- アプリで申込から借入後の手続きまで進められ、一部繰上返済手数料は無料
審査基準は非公開、見られるのは収入・信用情報・物件
ドコモSMTBネット銀行に限らず、多くの金融機関は審査の合格ラインを公表していません。商品概要説明書やお借入条件から読み取れるのは、年齢・収入・団信・物件についての条件までです。
住宅ローン審査で一般に見られる観点
合格ラインは分からなくても、審査で見られる観点は各行でほぼ共通しています。自分がどこに不安を抱えているかを整理する材料として、観点ごとの準備をまとめました。
| 審査で見られる観点 | 見られる内容 | 申込前にできる準備 |
|---|---|---|
| 年収・収入の安定性 | 安定かつ継続した収入があるか、返済負担率(年収に占める年間返済額の割合)が過大でないか | 借入額を無理のない範囲に抑える/収入合算・ペアローンを検討する |
| 勤続・雇用形態 | 収入の継続見込み。お借入条件に勤続年数・雇用形態そのものの要件はない | 転職直後などは収入の継続性を書面で説明できるようにする |
| 年齢 | 借入時満18歳以上満65歳以下、最終返済時満80歳未満 | 年齢が上がるほど返済期間が短くなるため、早めに返済計画を立てる |
| 信用情報 | 他のローンやクレジットの延滞・多重債務の有無 | 申込前に延滞を解消し、使っていないローンは整理する |
| 物件・担保評価 | 購入する物件の担保価値。投資用・賃貸用・事業用の物件やセカンドハウスは対象外。借地・保留地・離島・準都市計画区域・都市計画区域外の物件は取扱対象外 | 本人または家族の居住用であるか、物件の所在地が対象に入るかを事前に確認する |
対面相談コースの金利(2026年10月)と審査結果による上乗せ
審査では、通るかどうかに加えて、どの金利で通るかも決まります。2026年10月1日現在の対面相談コースの表示金利は、新規と借換えで同じ水準になっており、主なものは下の表のようになっています。
| 金利プラン | 金利タイプ | 借入金利 |
|---|---|---|
| 通期引下げプラン | 変動金利(物件価格の80%以下) | 年1.600% |
| 変動金利(物件価格の80%超) | 年1.700% | |
| 固定10年 | 年3.739% | |
| 当初引下げプラン | 固定10年 | 年3.379% |
| 固定20年 | 年3.919% | |
| 固定35年 | 年4.019% |
出典はドコモSMTBネット銀行「金利|対面相談コース」(2026年10月1日現在)です。表示金利は最も低い場合の水準で、実際に適用されるのは申込時ではなく借入実行日の金利です。
頭金2割で金利が下がる優遇は対面相談コースに残っている
対面相談コースの変動金利は、借入額が物件価格の80%以下か80%超かで年0.1%の差がつきます。WEB申込コースではこの優遇が2026年8月実行分で終わり、変動金利は一本化されました。
一方で、環境配慮型住宅への特別金利優遇は、対面相談コースでも2026年9月実行分で終了しています。省エネ性能の高い住宅を買う場合でも、現在はこの優遇による引下げを受けられない点に注意が必要です。
表示金利に上乗せされる3つの要因
表に載っている金利は、上乗せがない場合の水準です。対面相談コースで上乗せの要因になるのは、審査結果・団信のプラン・借入期間の3つです。
| 上乗せの要因 | 上乗せ幅 | 備考 |
|---|---|---|
| 審査結果による上乗せ | 年0.100%〜0.550% | 当社または保証会社の審査結果に応じて適用。WEB申込コースは年0.100%〜0.300% |
| 団信のプラン(3大疾病100プラン) | 年0.200%(40歳未満)/年0.400%(40歳以上) | 保障を厚くするか金利を優先するかの選択 |
| 借入期間35年超 | 35年超〜40年以内は年0.070%/40年超〜50年以内は年0.150% | 35年以内なら上乗せなし |
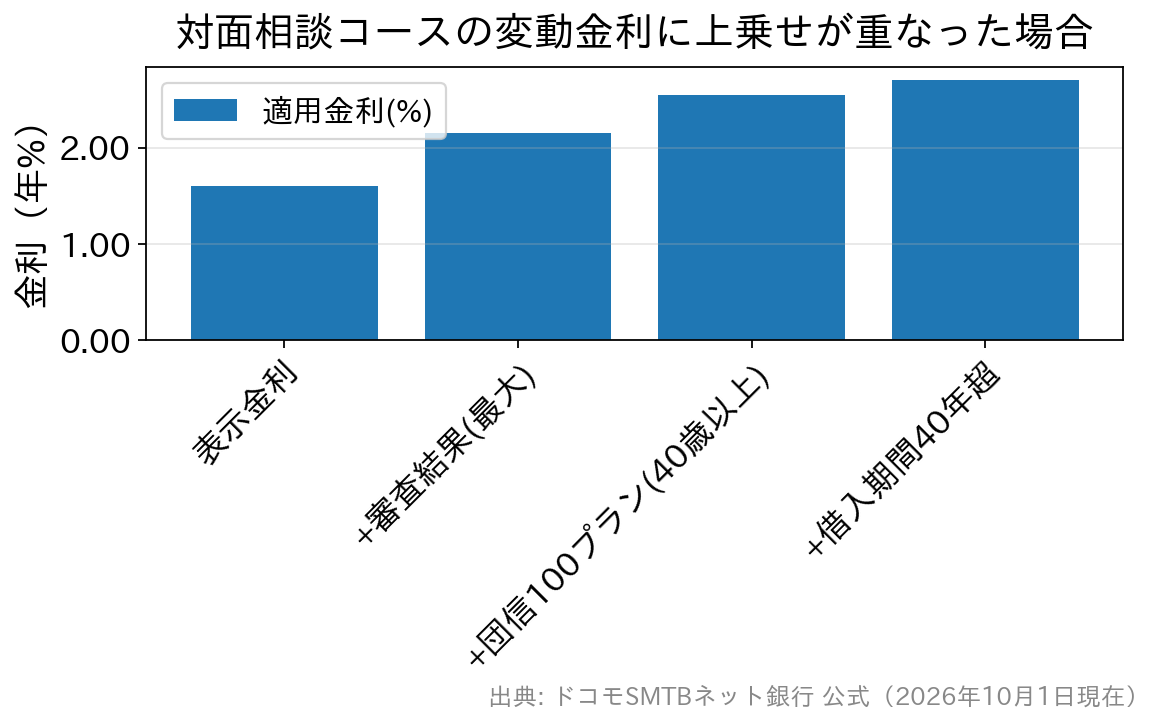
3つの上乗せが最大まで重なると、変動金利の年1.600%は年2.700%になる計算です。資金計画は表示金利だけでなく、上乗せ後の金利でも返済を続けられるかで組み立てておく必要があります。
上乗せの考え方は銀行ごとに違い、auじぶん銀行 住宅ローンの落とし穴と審査基準で取り上げた条件と並べると差が見えます。フラット35も検討するなら、ドコモSMTBネット銀行(旧・住信SBIネット銀行)フラット35の金利と審査基準が参考になります。
対面相談コースの申込から融資までの流れ
対面相談コースは、まず店舗で相談し、店舗で渡される専用の二次元コードからアプリ「かんたん住宅ローン」を入れて手続きを進めます。公式の案内による流れは、次の4段階です。
- 仮審査…アプリで申込と書類のアップロードを行い、最短翌日(営業日)に結果がアプリに届きます。
- 正式審査…アプリまたはWEBで申込と書類の提出を行い、審査結果と融資条件がアプリで通知されます。団信の告知は、仮審査の後にSBI生命から届く案内メールから進めます。
- 契約…WEBサイトで契約内容の登録と契約手続きを行います。
- 融資実行…契約が完了すると、借入れが始まります。
アプリのメッセージ機能では、本人・不動産会社・銀行代理業者の3者でやり取りでき、不動産会社が書類を代わりにアップロードすることもできます。書類の郵送は原則として不要です。
団信の査定結果は、正式審査の結果と一緒に届きます。告知した健康状態によっては、通常の団信ではなくワイド団信での査定結果になることがあります。審査の日数は物件や書類の状況で変わるため、引渡し日から逆算して早めに店舗へ相談しておくと日程を組みやすくなります。
審査に落ちたときや不安なときの対策
審査に通らなかった場合や、通るか不安な場合に考えられる対策は、主に次の5つです。
- 借入額と返済期間を見直す。返済負担率が下がると審査に通る可能性が上がり、返済期間を35年以内にすれば期間による上乗せもかかりません。
- 他の借入やクレジットを整理する。カードローンやリボ払いの残高、延滞の履歴は審査に影響するため、申込前に解消しておきます。
- 収入合算やペアローンを使う。同居する配偶者などの収入を合わせると、借入可能額が増えることがあります。
- 健康面が理由なら団信の選択肢を見直す。団信の査定で断られた場合はワイド団信のほか、団信の仕組みが銀行と異なる【フラット35】も候補になります(住宅金融支援機構「新機構団体信用生命保険制度」)。
- 他の金融機関とも比べる。審査基準と上乗せの考え方は銀行ごとに違うため、1行の結果だけで住宅ローンをあきらめる必要はありません。
ペアローン・収入合算は「同居」が前提で連帯債務は不可
夫婦や親子で借りる場合は、それぞれが主たる債務者になるペアローンか、収入合算のどちらかを選びます。連帯債務型での申込みはできません。
ペアローンは、原則として同居する親族と相互に担保提供者となる借り方で、2人とも同じ商品で申し込み、それぞれが審査に通る必要があります。収入合算では、原則として同居する家族の収入を合わせ、その家族が連帯保証人になります。

対面相談コースの申込条件(公式のお借入条件)
ここからは、対面相談コースの主な利用条件を項目ごとに整理します。内容は公式「お借入条件・返済方法」と商品概要説明書(2026年10月確認)にもとづいています。
年齢は借入時18歳以上65歳以下・最終返済時80歳未満
借入時に満18歳以上満65歳以下で、最終返済時に満80歳未満であることが条件です。成年年齢の引下げに合わせて、下限は従来の満20歳から満18歳に変わっています。
勤続年数・雇用形態に明文の要件はない
お借入条件に勤続年数や雇用形態の定めはなく、「安定かつ継続した収入があること」が条件として示されています。ただし、勤続年数や雇用形態が審査でまったく見られないという意味にはなりません。
年収の下限は示されていない
最低年収の下限は示されていません。マンション購入者向けの「期日一括返済併用型」は別の商品で、前年度の年収が1,000万円以上であることなどが条件になっています。
外国人は日本の永住許可が必要
外国人の場合は、上記に加えて日本で永住許可を取得していることが条件です。申込時には、在留資格の記載がある所定の本人確認書類を提出します。
融資金額・融資期間・取扱地域
融資金額は500万円以上3億円以下(10万円単位)です。新規借入では担保評価額に500万円を加えた金額の範囲内、借換えでは担保物件の担保評価額の200%以内とされています。
融資期間は新規で1年以上50年以内です。借換えは「35年-借換対象の住宅ローンの経過期間」が上限で、当初35年超で借りたローンの借換えは、その残存期間が上限になります。
取扱地域は日本国内全域ですが、借地・保留地・離島・準都市計画区域・都市計画区域外にある物件は扱っていません。担保提供者になれるのは配偶者(婚約者を含む)・子・親・兄弟で、未成年は担保提供者になれません。
つなぎ融資と土地先行プランが使える
対面相談コースでは、建物の着工金や中間金を住宅ローンの実行前に支払うためのつなぎ融資を利用できます。つなぎ融資は、銀行代理業者または提携不動産会社を通じた申込みに限って受け付けられています。
土地を先に買って家を建てる場合は、正式審査1回で土地購入時と建物完成時の2回に分けて借りられる土地先行プランを組み合わせられます。つなぎ融資の借入額や利息は、2回目の住宅ローンから支払われて完済となる仕組みです。
費用(事務取扱手数料・印紙税・繰上返済手数料)
借入時の事務取扱手数料は融資金額の2.20%(税込)で、借入金から差し引かれます。契約書に貼る印紙税は借入額に応じてかかりますが、金銭消費貸借契約をWEBサイトで結ぶ場合は印紙代が不要です。
一部繰上返済の手数料は何回行っても無料です。全額繰上返済は変動金利期間中なら無料で、固定金利特約期間中だけ33,000円(税込)がかかります。金利タイプの変更手数料は無料です。
資金使途と借入れの対象になる諸費用
対象は、本人または家族が住むための住宅の新築・購入資金と、いま借りている住宅ローンの借換資金です。家族の範囲は配偶者(婚約者を含む)・子・親・兄弟・同性パートナーで、セカンドハウスや投資用・賃貸用の物件は対象外です。
住宅の代金に加えて、次のような諸費用も借入れに含められます。
- 工事代金や売買代金の契約書に含まれる費用(備え付けの家具・照明、外構、太陽光発電装置など)
- 登記費用(登録免許税、司法書士報酬など)
- 固定資産税・都市計画税
- 火災保険料・地震保険料(新規加入分のみ)
- 事務取扱手数料、住宅ローン契約書に貼る印紙代
商号変更記念キャンペーンは対面窓口経由の新規借入が条件
2026年8月21日から、住宅ローンの新規借入と対象のドコモサービスの契約で、最大10万ポイント(期間・用途限定のdポイント)が進呈されるキャンペーンが行われています。住宅ローンの契約期間は2026年12月30日まで、ドコモサービスの契約期間は2027年3月31日までです。
- 借換えは対象外で、新規借入だけが対象です。
- 借入額1,000万円未満は対象外です。1,000万円以上2,000万円未満は最大5万ポイント、2,000万円以上は最大10万ポイントです。
- 銀行代理業者が運営する「ローンプラザ」「フラットプラザ」「住宅ローンショップ」「住宅ローンデスク」を通じた借入れが条件で、返済用口座も対象支店の指定が必要です。
- 口座とdアカウントの連携や、対象のドコモサービスのWEB契約も必要です。ポイントの進呈は2027年6月ごろの予定です。
ポイントの額は、数十年にわたって払う利息や団信・諸費用の差に比べると小さくなります。借入先は金利と保障の中身で選び、キャンペーンは条件がそろったときの上乗せと考えるのが現実的です。
よくある質問(FAQ)
Q. 10月30日を過ぎてもWEB申込コースで借りられますか?
A. 2026年10月30日(金)17時までに仮審査を申し込んだ人は、その後もWEB申込コースで手続きを続けられます。それ以降に新しく申し込む場合は、銀行代理業者が窓口となる対面相談コースを利用します。
Q. 審査結果による上乗せは対面相談コースとWEB申込コースで違いますか?
A. 違います。公式の金利ページでは、対面相談コースは年0.100%〜0.550%、WEB申込コースは年0.100%〜0.300%の上乗せとなる場合があると案内されています。上乗せの有無は審査結果が出るまで分かりません。
Q. 頭金を2割入れると変動金利は下がりますか?
A. 対面相談コースでは、借入額が物件価格の80%以下なら80%超より年0.1%低い変動金利になります(2026年10月1日現在)。WEB申込コースではこの優遇が2026年8月実行分で終了しています。
Q. 対面相談コースの仮審査の結果はどのくらいで届きますか?
A. アプリ「かんたん住宅ローン」で申し込んだ場合、仮審査の結果は最短翌日(営業日)にアプリで届くと案内されています。正式審査の日数は物件や書類の状況で変わります。
Q. 返済期間50年は誰でも選べますか?
A. 新規借入の融資期間は最長50年ですが、最終返済時に満80歳未満という条件があるため、選べる期間は年齢で決まります。35年を超えると年0.070%〜0.150%の上乗せがあり、総返済額も増えます。
※金利は毎月見直され、月中に変わる場合もあります。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
ドコモSMTBネット銀行の住宅ローンの関連記事
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。