産休・育休中でも住宅ローンは申し込めます。2026年10月時点で、SBIアルヒ(フラット35)・ソニー銀行・auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・SBI新生銀行・イオン銀行・りそな銀行・三井住友銀行などが、条件付きを含めて産休・育休中の申し込みを受け付けていることを公式サイトで公表しています。
受け付けていることと、無条件で借りられることは別の話です。審査で見られるのは休業中の入金額ではなく休業前の収入と、復職後に見込まれる収入で、休業期間を証明する書類や復職の見込みを示す書類が追加で必要になります。
書類のそろえ方や復職時期の見通しに不安がある場合は、申し込む前に窓口で相談しておくと、どの銀行なら審査に進めるかを早めに判断できます。妊娠が分かったのが申し込みの途中だった場合や、返済中に育休に入る場合にも、それぞれ使える手続きや制度があります。
共働き世帯の増加で、産休・育休と住宅ローンが重なりやすくなった
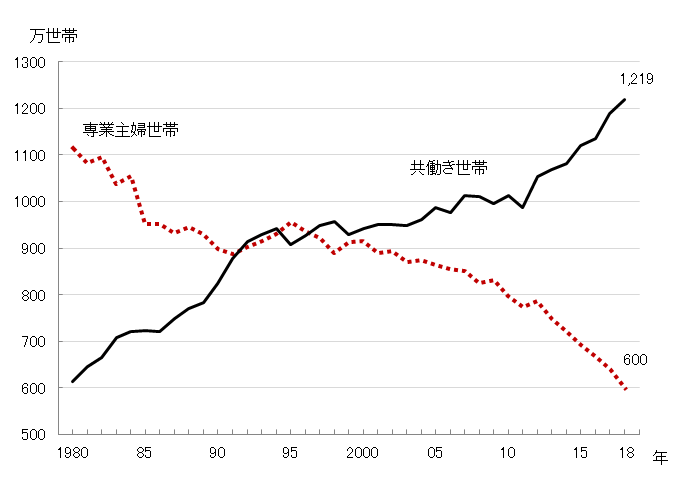
ここ30年ほどで女性の社会進出が進み、専業主婦世帯は減少する一方、共働き世帯は右肩上がりに増えてきました。共働きが当たり前になるなかで、マイホーム購入時に夫婦連名(連帯債務)やペアローンで住宅ローンを組むケースも増えています。
以下は、独立行政法人 労働政策研究・研修機構が公表している専業主婦世帯と共働き世帯の推移を示したグラフです(掲載しているのは過去時点の図です。最新の数値は出典元のページで確かめてください)。
大半の住宅ローンはペアローンや収入合算に対応しています。ただし申し込み・審査のタイミングで妻(または夫)が産休・育休中の場合は、用意する書類と審査の見られ方が変わります。
産休・育休中は収入が減る|給付率は67%→50%と下がっていく
産前産後休業(産休)中や育児休業(育休)中は、健康保険からの出産手当金や雇用保険からの育児休業給付金などが支給されますが、通常の給与を全額カバーするものではありません。
育児休業給付金は、原則として休業開始から180日目までは休業開始時賃金日額の67%、181日目以降は50%です。さらに2025年4月からは出生後休業支援給付金が始まり、夫婦ともに14日以上の育児休業を取得した場合などに最大28日間、給付率13%が上乗せされます。
この期間は67%+13%=80%となり、育児休業中は健康保険・厚生年金保険料が免除され育児休業等給付が非課税であることから、手取りで10割相当になると厚生労働省は説明しています(厚生労働省「育児休業等給付の内容と支給申請手続」2026年8月1日改訂版)。配偶者が就業していない場合やひとり親の場合など、本人のみの取得で受け取れるケースもあります。
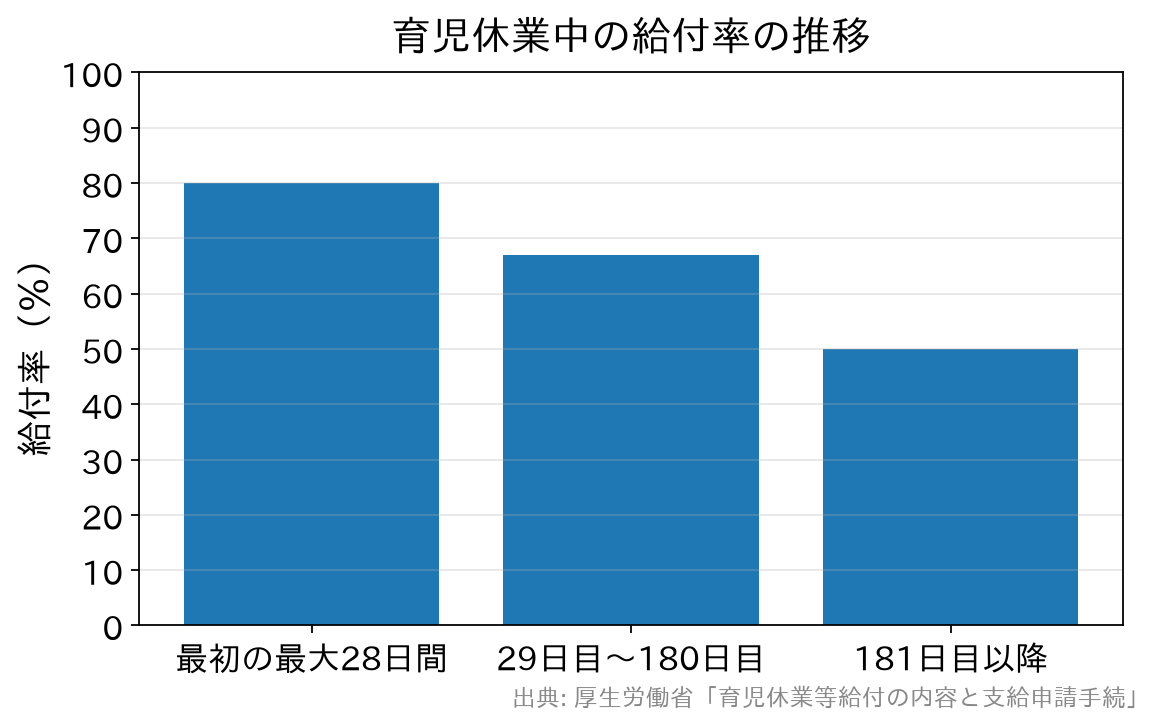
上乗せがあるのは最大28日間です。その後は67%、さらに181日目以降は50%へと下がるため、年単位で見れば世帯の収入は減る前提で資金計画を立てる必要があります。
給付には上限額もあります。休業開始時賃金日額には上限(16,540円・令和9年7月31日までの額)があり、給付率67%・支給日数30日の場合の支給上限は月332,454円です。収入が高い人ほど、給付だけでは従前の手取りに届きにくくなります。
大手企業や公務員など福利厚生が手厚い勤務先では減少幅が抑えられることもありますが、勤務先によっては大きく収入が下がることもあります。金融機関によっては、産休・育休中の収入を一時的にゼロとみなして審査を慎重に判断するケースもあります。出産・育児が落ち着いたタイミングで必ず復職できるとは限らない、という不確定要素を考慮しているためです。
一方で、審査で見られるのは休業中の実際の入金額ではなく、休業前の収入と復職後に見込まれる収入です。auじぶん銀行は仮審査の申込時に産休・育休前の年収を入力するよう案内しており、SBI新生銀行は復職後の(見込)年収で判断すると公表しています。育休中だからという理由だけで住宅ローンを諦める必要はありません。
審査中に妊娠が判明したら、正直に伝える(再審査になることも)
産休・育休がある程度予定できる場合、最初に考えておく必要があるのは住宅ローンの申し込みタイミングです。事前審査から契約までには一定の時間がかかり、その期間に妊娠が判明した場合は、金融機関に状況の変化を伝える必要があります。
隠し通そうとする人もいますが、後々問題になれば隠していたことは簡単にわかりますし、後ろめたい気持ちで返済を続けるのは望ましくありません。正直に事情を伝えるのが基本です。状況によっては、いったん通った審査がやり直し(再審査)になることもあります。
再審査で融資金額の減額や団信加入への影響が生じる可能性もあります。再審査になると言われた場合は、万一に備えて他の住宅ローンへの申し込みも同時並行で進めておくと、融資が間に合わない事態を避けられます。申し込みから借り入れまでにどれくらいの期間がかかるかは住宅ローンの申込みから審査・借入れまでの流れで確認できます。
産休・育休中に申し込める銀行と、公表されている必要書類
同時並行で申し込む住宅ローンは、産休・育休中の申し込みを想定している金融機関から選ぶと、手続きを進めやすくなります。対応している住宅ローンでは、勤務先が発行する休業期間を証明する書類・休業前の源泉徴収票や給与明細・復職後の収入がわかる証明書などの提出を求められることがあります。
手続きが増えるように見えますが、これらは休業中でも返済できる人かを判断するための材料です。必要書類を公式サイトで具体的に示している金融機関は、産休・育休中の申し込みを想定して受け入れ態勢を整えている金融機関と考えることができます。
主な金融機関の取扱いは次のとおりです(各行の公式サイト・公式FAQで2026年10月に確認した内容です)。
※スマホの方は下記の表を横にスクロールいただくと全体を確認いただけます。
| 金融機関 | 産休・育休中の申し込み | 公表されている条件・必要書類の例 |
|---|---|---|
| SBIアルヒ(フラット35) | 可 | フラット35・スーパーフラットとも申し込み可能。復職前に融資金を受け取った場合は、復職前であっても返済が始まる |
| ソニー銀行 | 可 | 育児休業中は育児休業証明書を提出して本審査。復職直後の場合は(1)直近の源泉徴収票(2)本年度の年収見込証明書(3)復職後の給与明細・賞与明細(支給がない場合は不要)。夫婦で借りる形はペアローンのみで、収入合算の取扱いはない |
| auじぶん銀行 | 可 | 仮審査申込時の前年年収は産休・育休前の年収を入力。本審査で①勤務先発行の産休・育休期間がわかる書類②産休・育休の開始直前3か月分の給与明細と取得前1年分の賞与明細。産休・育休中の配偶者を収入合算者にする申し込みも可 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 可 | ①産休・育休取得前に通年で勤務していた年の源泉徴収票の写し②産休・育休の期間を証明する勤務先発行資料(復職したばかりの場合は、源泉徴収票+復職後3か月分の給与明細+賞与明細)。WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付終了予定で、以降は銀行代理業者が窓口の対面相談コース |
| SBI新生銀行 | 可(条件あり) | 復職後の(見込)年収300万円以上(収入合算者は100万円以上)で、審査時に復職後の年収がわかる会社発行の収入証明書を提出。休業中は住民税の課税決定通知書(または課税証明書)に加え、復職日と復職後の見込年収が記載された勤務先発行の証明書が必要。復職時期によっては取扱いが難しい場合あり |
| イオン銀行 | 可(条件あり) | 育児休業中でも復職の予定があれば申し込み可能(証明書等の提出が必要な場合あり)。単独申込・ペアローン・収入合算のいずれも選べる |
| りそな銀行 | 可(条件あり) | 原則は勤続年数1年以上。産前産後・育児休業中は一定の条件を満たす場合に申し込み可能。詳細は担当者または店舗へ相談 |
| 三井住友銀行 | 可 | 収入の確認に、休暇取得前に通年で勤務していた年の源泉徴収票(または住民税課税決定通知書)が必要。審査の過程で、産休・育休期間を証明する勤務先発行資料の提出を求められる場合あり |
| みずほ銀行(ネット住宅ローン) | 利用できない場合あり | 産休・育休期間中は利用できない場合がある。申込ボードのメッセージ機能などで担当者に相談(勤務先から休暇証明書類等を取得する場合あり) |
このように、産休・育休中の申し込みに対応している金融機関は多数派です。差が出るのは、何をどこまで証明できれば審査に進めるかという部分で、次の3点を先に確かめておくと金融機関を選びやすくなります。
- 復職の予定を示せるか……勤務先が発行する休業期間の証明書や復職証明書が用意できるか確認しておく
- 休業前の収入を証明できるか……通年で勤務していた年の源泉徴収票、休業直前の給与明細・賞与明細をそろえておく
- 復職後の見込年収がいくらか……時短勤務で復帰する予定なら、その前提で返済計画を立てる
【フラット35】は職業や働き方を問わず幅広く門戸を開いており、申込要件に勤続年数の規定がありません。住宅金融支援機構が定める総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)の基準を満たせるかが判断の軸になります。
民間銀行では、SBI新生銀行のように復職後の見込年収の下限を数字で公表している銀行もあり、申し込めるかどうかを事前に判断しやすくなっています。各行の年収・勤続の条件はSBI新生銀行の住宅ローン審査基準の解説や派遣社員・契約社員の住宅ローン審査でも整理しています。
ドコモSMTBネット銀行で検討する場合、2026年10月30日(金)17時以降の仮審査申込は対面相談コースになります。対面相談コースとは、銀行代理業者の店舗で担当者に相談しながら申し込む方式のことで、その窓口のひとつが、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者のSBIマネープラザです。
SBIマネープラザの案内では、相談と申込みは無料で、収入が分かる書類(前年分の源泉徴収票など)と購入予定の物件資料を持参すると、資金計画を聞き取ったうえで返済シミュレーションを作ってもらえます。
育休中の人にとって使いやすいのは、本人があらかじめ承諾していれば、同居している家族が代わりに来店して相談できる点です。ただし申し込むときは、本人への意思確認と本人による申込書の記入が必要です(2026年10月28日確認)。
次に、日程の目安です。同社の案内では申込みから借入れまでは約1か月半、対面相談コースの仮審査(任意)は3営業日程度、正式審査は5営業日程度とされています。審査結果によっては表示金利に年0.1〜0.55%が上乗せされる場合もあるため、引き渡しの時期と復職の時期を担当者に伝え、上乗せの有無も含めて仮審査の結果で他行と比べることが欠かせません。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
返済中に産休・育休に入るなら、元金の返済を一時的に止める制度がある
すでに住宅ローンを返済している人が産休・育休に入る場合は、毎月の返済を一時的に利息だけにする制度が使えることがあります。元金据置とは、一定期間は元金を返さず利息だけを払う返済方法のことです。主な例は次のとおりです(2026年10月時点の各行公式情報)。
| 金融機関・制度名 | 据え置ける期間 | 主な利用条件 |
|---|---|---|
| 三井住友銀行「ライフイベントサポートプラン」 | 6か月(最大10回・累計5年まで。利用後6か月は再利用不可) | 借入後1年以上経過し、直近1年間に返済の遅延がないこと。本人または配偶者の産休・育休・時短勤務などが対象。条件変更手数料は1回5,500円(税込) |
| 三井住友信託銀行 産休育休者向け「元金返済据置サービス」 | 一律1年(出産ごとに設定可。2年以上連続は不可) | 2025年2月3日以降に所定の住宅ローンを借りた人で、本人または配偶者が産休・育休を1か月以上取得し、直近6か月に返済の遅延がないこと |
| イオン銀行「安心プラス(返済猶予特約付)住宅ローン」 | 6か月単位で最長5年 | 借入時に返済猶予特約を付けた住宅ローンが対象。特約の費用と金利の扱いは商品説明書で確認する |
どの制度も、元金が減らない期間ができるため据置期間が終わった後の毎月返済額や総返済額は増えます。三井住友信託銀行の公式の試算では、借入4,000万円・35年・年1.0%の例で、据置前の毎月112,914円が据置中は31,726円になり、据置後は115,894円に増えるとしています。
復職前に融資が実行されると、休業中から返済が始まる
返済は融資実行の翌月など、契約で定めた時期から始まります。SBIアルヒは公式FAQで、復職前に融資金を受け取った場合は復職前であっても返済が始まると明示しています。収入が減っている時期に返済が始まるため、引き渡し・融資実行の時期と復職時期のずれを見込んで、その間の生活費を確保しておく必要があります。
時短勤務で復帰する予定でも申し込めますが、審査で見られるのは復職後に見込まれる年収で、時短で年収が下がるならその金額が基準になります。2025年4月からは、2歳未満の子を育てるために時短勤務をする雇用保険の被保険者に、時短中の賃金の原則10%を支給する育児時短就業給付も始まっています(厚生労働省の案内)。この給付は2歳までの一時的なものなので、返済計画は給付を除いた手取りで組むほうが安全です。
育児休業給付金は非課税のため、審査で年収として扱われる給与・賞与には含めないのが基本です。そのため多くの銀行は、休業前の年収や復職後の見込年収で判断しています。夫婦で借りる形を選ぶときは、ペアローンと収入合算で団信の付き方や住宅ローン控除の扱いが変わるので、ペアローン・連帯債務・収入合算の違いもあわせて読んでおくと比べやすくなります。
※各金融機関の取扱いと給付制度の内容は、2026年10月時点で各社の公式サイト・公式FAQと厚生労働省の資料をもとに確認したものです。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。