三菱UFJ銀行の住宅ローンは、年収の下限を公表していません。借入時18歳以上70歳の誕生日まで、完済時80歳の誕生日までといった条件を満たせば申し込めます。優遇金利のコースを使うには、同じ勤務先に満1年以上勤め、同行で給与振込を利用していることが必要です。
審査の可否は、年収に対する返済額の割合と信用情報で決まります。ネットの「かんたん事前審査」は書類提出が不要で最短即日回答ですが、すでに同行で住宅ローンなどの融資を受けている人は利用できません。
※金利と金利コースの利用条件は公式の金利ページ(2026年11月1日現在)、かんたん事前審査の条件は公式ページ(2026年4月2日現在)、商品の内容は住宅ローン商品説明書(2026年6月17日現在)にもとづいています。
三菱UFJ銀行の住宅ローンは、40年で借りても金利が上乗せされない
三菱UFJ銀行の住宅ローンとは、ローン窓口設置店とネットの両方で申し込める大手銀行の住宅ローンのことです。金利タイプは変動金利・固定金利・全期間固定金利の3つで、固定金利の当初期間は3年・10年・20年から選びます。
借入期間は2年以上40年以内で、全期間固定金利は21年以上です。40年で借りても金利は上乗せされません。ただし完済時80歳の誕生日までという上限があるため、40年で組めるのは借入時40歳前後までに限られます。
フラット35は新規の取り扱いを停止しています(2026年11月時点の公式のよくある質問)。完済まで金利を固定したい人は、同行の全期間固定コースと、フラット35を扱う他の金融機関の金利も比べる必要があります。
店舗で相談でき、借入時の費用は事務手数料2.20%で保証料はかからない
三菱UFJ銀行の住宅ローンの特徴は、ローン窓口設置店で担当者に相談しながら申し込める点です。店舗を持たないネット銀行と違い、物件の相談から事前審査の申し込みまで窓口で進められます。
借入時には借入金額の2.20%(税込)を事務手数料として支払い、保証料はかかりません。3,000万円を借りる場合、事務手数料は66万円(税込)です。このほか印紙税、抵当権設定の登録免許税、司法書士への報酬が必要になります。
団信の保障の広さでは、ネット銀行の商品が上回る場合があります。例えばauじぶん銀行は、50歳以下が単独で借りるとき、がん50%保障団信を上乗せ金利なしで付けられます。一方で一般団信を選ぶと金利が年0.054%低くなるため、保障の差は金利の差として表れます(2026年11月時点)。
2026年11月の最優遇金利は変動 年1.195%、固定10年 年3.890%
三菱UFJ銀行の金利ページ(2026年11月1日現在)に掲載されている最優遇金利は、下の表のようになっています。
| 金利タイプ(コース) | 新規借入 | 借り換え |
|---|---|---|
| 変動(ずーっと一律優遇コース) | 年1.195% | 年1.245% |
| 固定3年(最初に大きな優遇コース) | 年3.020% | 年3.020% |
| 固定10年(最初に大きな優遇コース) | 年3.890% | 年3.890% |
| 固定20年(最初に大きな優遇コース) | 年4.610% | 年4.610% |
| 全期間固定コース(31〜35年) | 年4.500% | 年4.500% |
| 全期間固定コース(36〜40年) | 年4.540% | 年4.540% |
※2026年11月1日現在・公式サイトにて確認。変動の店頭表示金利は年3.375%で、完済まで新規は年2.180%、借り換えは年2.130%引き下げられます。最優遇金利は給与振込などの条件を満たし、審査の結果に応じて適用される金利で、申し込んだ全員に適用されるものではありません。

11月は変動金利が据え置かれ、固定3年・10年・20年と全期間固定(31〜35年・36〜40年)の金利は引き上げられました。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、9月24日から適用しています(日本銀行「金融市場調節方針に関する公表文」)。
三菱UFJ銀行は、短期プライムレートも2026年11月2日から年2.625%へ引き上げました。変動金利を選ぶ人は、今後の見直しで返済額が増えても家計が回るよう、借入額に余裕を持たせておきましょう。
選ぶ金利タイプで返済負担率が変わり、審査の通りやすさも変わる
返済負担率とは、年収に占める年間返済額の割合のことです。2026年11月適用の公式金利にもとづく当編集部の試算では、3,000万円・35年・元利均等で変動 年1.195%の月々返済額は87,439円です。
固定10年 年3.890%なら、当初10年間の月々返済額は130,860円になり、年間返済額は約52万円多くなります。試算はボーナス返済なし・諸費用を含まない金利のみの計算で、変動は全期間金利が変わらないと仮定した概算です。
例えば年収600万円の人の場合、変動の年間返済額約105万円は年収の約17%、固定10年の約157万円は約26%に当たります。同じ借入額でも、金利タイプを変えるだけで返済負担率に9ポイントほどの差が出ます。
実際の審査では、適用金利より高い審査用の金利で返済負担率を計算することが多くあります。借入希望額を決める前に、変動と固定の両方で年間返済額を出し、年収に対する割合を計算しておくと、審査で減額を求められる事態を防げます。
申込条件は年齢・団信・国籍に加え、優遇コースは勤続と給与振込で決まる
申し込みの主な条件は、次の表のとおりです。商品としての条件と、優遇金利のコースを使うための条件は別のものなので、分けて確認してください。
| 項目 | 三菱UFJ銀行の基準 | 備考 |
|---|---|---|
| 年齢 | 借入時に18歳以上70歳の誕生日まで/完済時に80歳の誕生日まで | 完済時年齢の上限から、40年で組めるのは40歳前後まで |
| 団信 | 団体信用生命保険に加入が認められること | 健康状態によっては加入できず、借りられないことがある |
| 国籍 | 日本国籍の方、または永住許可を受けている外国籍の方 | 永住許可がない外国籍の方はかんたん事前審査の対象外 |
| 年収 | 公式の利用条件に「◯万円以上」という金額の定めはない | 商品説明書には「返済計画に無理のないよう年収による制限があります」と記載 |
| 勤続年数 | 金利優遇コースは「同一勤務先に満1年以上勤務」が条件 | あわせて同行での給与振込の利用が必要 |
| 取引条件 | 「スーパー普通預金(メインバンク プラス)」と「三菱UFJダイレクト」を利用中、または今後利用できること | 金利優遇コースの条件 |
| 借入金額 | 500万円以上3億円以内(10万円単位) | ペアローンは1人2億円かつ合計4億円が上限 |
| 借入期間 | 2年以上40年以内(1年単位) | 全期間固定金利は21年以上 |
※公式の金利ページ「金利コースのご利用条件」(2026年11月1日現在)と住宅ローン商品説明書(2026年6月17日現在)より作成。
勤続年数と給与振込
金利ページの利用条件には、金利優遇コース(ずーっと一律優遇・最初に大きな優遇・全期間固定)を使える人として、同一勤務先に満1年以上勤務し、同行で給与振込を利用している人と書かれています。
転職して1年未満の人や、給与の振込先を他行のままにしている人は、優遇金利のコースをそのまま使えない場合があります。申し込む前に、給与の振込口座を変更できるかを勤務先に確かめておきましょう。
勤続年数の条件は銀行ごとに違います。ほかの銀行と比べたい人は、住宅ローン審査の勤続年数・年齢・健康状態の比較をご覧ください。
年収
公式の利用条件に、年収の金額の下限は示されていません。商品説明書の借入金額の欄に「返済計画に無理のないよう年収による制限があります」と書かれているだけです。
そのため審査で問われるのは、年収そのものより返済負担率です。ネット上で見かける「年収◯万円以上でないと借りられない」という数字は公式の条件ではないため、判断の根拠にしないでください。
国籍と資金の用途
日本国籍の人と、永住許可を受けている外国籍の人が対象です。資金の用途は、自分が住む住宅の建築・購入・増改築と、住み替えで残る住宅ローンの返済(売却価格との差額のみ)、借り換えの資金と諸費用です。
三菱UFJ銀行の住宅ローンから、同じ三菱UFJ銀行の住宅ローンへ借り換えることはできません。金利の低い他行の住宅ローンから三菱UFJ銀行へ移る借り換えは、通常の審査を経て利用できます。
借入後の手数料
借入後の手続きにかかる手数料は、インターネットを使うか店頭窓口を使うかで大きく変わります。一部繰上返済と金利タイプの変更は、インターネットなら無料です。
| 借入後の手続き | インターネット | 店頭窓口 |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円(税込) |
| 金利タイプの変更 | 無料 | 11,000円(税込) |
| 期限前完済 | 16,500円(税込) | 33,000円(税込) |
| 返済条件の変更(期間短縮・返済日など) | 5,500円(税込) | 11,000円(税込) |
※2026年11月に公式サイト「借入後に必要な住宅ローン手数料」(2025年8月1日現在の表示)で確認。債務者の変更はインターネット16,500円(税込)・店頭窓口33,000円(税込)。上記に加えて印紙代が必要になる場合があります。
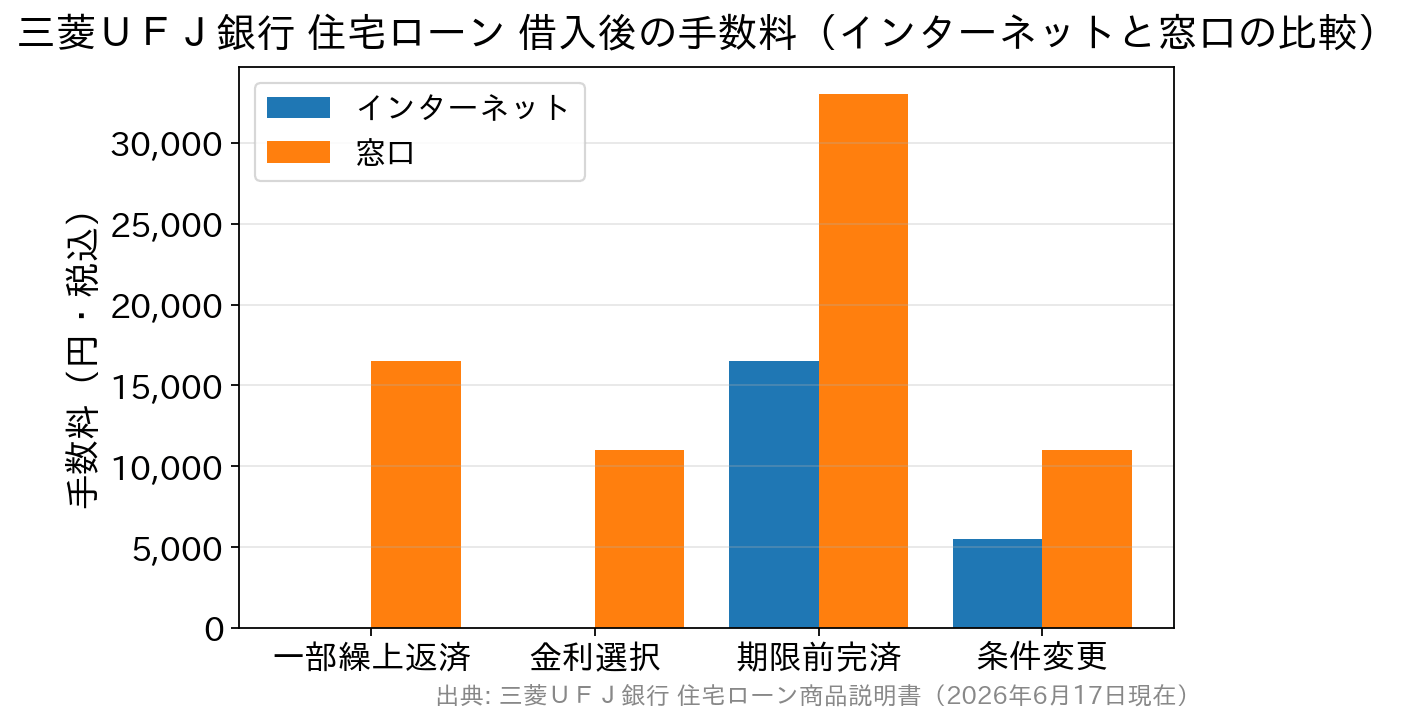
例えば一部繰上返済を5回行う場合、店頭窓口なら手数料は合計82,500円(税込)ですが、インターネットなら0円です。繰上返済を重ねる予定の人は、借入時から三菱UFJダイレクトの利用を申し込んでください。
審査は事前審査と正式審査の2段階で、結果はマイページで確認する
三菱UFJ銀行の住宅ローンは、事前審査、正式審査、契約、借り入れの順に進みます。事前審査とは、年齢・年収・勤務先・物件の概要などから返済能力を簡易に判定する審査のことです。
かんたん事前審査の申込画面には、審査の一部にAIを使用していると記載されています。申し込み時に書類は不要ですが、源泉徴収票、物件のチラシや売買契約書、ほかの借入の明細を手元に用意すると入力が進みます。
事前審査が承認になると、マイページの案内がEメールか郵送で届き、正式審査の申し込みから契約まではマイページで進めます。かんたん事前審査から申し込んだ場合、適用金利や引下げ幅は正式審査が終わった後に知らされます。
正式審査では、事前審査の項目に加えて物件の担保価値や個人信用情報が詳しく調べられます。公式サイトは「審査の内容についてはお答えいたしかねます」としており、審査に落ちた理由を問い合わせても教えてもらえません。
正式審査では、返済負担率と信用情報がとくに重く見られます。過去にカードやローンの返済が遅れた記録があると、ほかの銀行で承認された人でも通らないことがあります。
かんたん事前審査は、融資取引がある人と旧耐震のマンションでは使えない
公式サイトには、かんたん事前審査を利用できないケースが示されています。人の条件だけでなく、物件の条件でも対象外になります。
- 日本国内に居住していない人
- 永住許可を受けていない外国籍の人
- 本人が住む住宅以外の申し込み
- 物件が建築基準法などの法令に抵触している場合
- 物件が仮換地・保留地・定期借地権付建物・借地権付建物・買戻し特約付きの住宅、または離島にある場合
- 物件が旧耐震基準(1981年5月31日以前に建築確認を取得)のマンションの場合
- 借入中の住宅ローンを完済する予定がない場合(借り換えを除く)
- 不動産会社・建築会社との提携ローンを希望する場合
- 三菱UFJ銀行で事業性の融資・住宅ローン・アパートローンの取引がある人
中古マンションを検討している人は、建築確認の取得日を早めに不動産会社へ問い合わせてください。建物の条件で対象外になると、年収や勤務先の条件が良くてもかんたん事前審査は使えません。
かんたん事前審査は、三菱UFJ銀行に口座がない人も申し込めます。口座がある人は、口座番号とキャッシュカードの暗証番号で本人確認をすると、入力の一部を省略できます。
この経路では紙の申込書や対面での契約は選べず、抵当権設定の登記は同行が指定する司法書士が行います。対象外になった人や対面で進めたい人は、ローン窓口設置店で相談と事前審査の申し込みができます。
審査に通らなかったときは、審査基準の違う銀行に申し込む
事前審査に落ちた場合、自己資金を増やして申し込み直す方法もありますが、すぐに用意できる人は多くありません。手早い対策は、審査基準の異なる別の銀行の住宅ローンに申し込むことです。
例えばSBI新生銀行は、保証料と一部繰上返済手数料が0円で、一般団信と全疾病保障付団信を上乗せ金利なしで用意しています。仮審査は原則行わず本審査だけで判断するため、ほかの銀行の事前審査と同時に進めるときは書類の準備時期に注意が必要です。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了しました。これから申し込む人は、銀行代理業者が窓口となる対面相談コース(SBIマネープラザ)を使えば、店舗やオンラインで相談しながら手続きを進められます。
対面相談コースの変動金利(通期引下げプラン・物件価格の80%以下)は2026年11月時点で年1.600%です。一方、審査の結果によっては表示金利に最大で年0.55%が上乗せされる場合があります。条件の詳細はドコモSMTBネット銀行の住宅ローン審査基準で解説しています。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
審査の結果は申し込むまで分からないため、購入物件が決まっている人は、早めに2〜3行へ並行して申し込んでおきましょう。融資の実行が引き渡し日に間に合わないといったトラブルを避けられます。
同じ大手行の審査基準はりそな銀行の住宅ローン審査基準と三井住友銀行の住宅ローン審査基準、ネット銀行の例はauじぶん銀行の住宅ローンの落とし穴と審査基準で紹介しています。
金利や手数料、審査の条件は改定されることがあるため、申し込む前に三菱UFJ銀行の最新情報で確かめてください。