自営業・個人事業主・フリーランスでも、住宅ローンは組めます。審査で見られるのは確定申告書の「所得」(売上から必要経費を引いた額)です。事業継続年数の要件も金融機関ごとに大きく違うため、所得を整えて条件の合う借入先を選べば、審査に通る可能性は十分にあります。
会社員より準備は必要ですが、【フラット35】のように事業継続年数の規定そのものを置いていない住宅ローンもあります。個人で事業を営む人は全国に数百万人規模いるとされ、会社員と兼業する人も多いため、正確な人数はつかみにくいとされています(参考は総務省統計局「統計 Today」)。
自営業・個人事業主・フリーランスが住宅ローンで慎重に見られる理由
カードローンなどの審査でも、自営業・個人事業主・フリーランスは収入の変動が大きい属性とみなされます。住宅ローンは借入額が大きく返済期間も長いため、金融機関は長期にわたって返済が続くかをより慎重に確認します。
会社員は毎月ほぼ一定の給与があり、勤務先という後ろ盾もあります。一方で自営業・個人事業主は、景気や取引先の状況で所得が上下しやすく、事業が続くかどうかも本人の力量に左右されます。
このように貸す側が慎重になる背景はありますが、審査に通らないという意味にはなりません。会社員よりも、所得を示す書類の裏づけと申込先の選び方が結果を左右するということです。
住宅ローン審査の4つの基準
金融機関によって細かな違いはありますが、住宅ローンは大きく次の4つの観点で審査されます。
- 申込みの基準
年齢や勤続(事業継続)年数、年収など - 信用情報の基準
他社債務やクレジットヒストリー(返済の遅延・延滞の有無)など - 返済負担率の基準
年収に対する年間返済額の割合 - 担保価値の基準
購入物件の評価額。評価額を大きく超える借入は難しい
自営業・個人事業主・フリーランスの場合、とくに3番の返済負担率と、それを計算する元になる確定申告の所得が重く見られます。次の章から、この2つを中心に順に解説します。
自営業が住宅ローンを借りるための所得・年数・書類の条件
審査が厳しくなりやすいぶん、申込前に年収基準・借入限度額・事業継続年数・必要書類を把握しておくと、どの金融機関に申し込むかを絞り込めます。
年収基準は確定申告の所得で判定される
主要な金融機関の多くは、自営業・個人事業主にも会社員と同じ年収基準を当てはめています。ただし自営業の年収は、売上から必要経費を差し引いた確定申告書の「所得」で判断されます。
例えば、売上が800万円でも経費が350万円かかっていれば、審査上の年収は450万円です。経費を多く計上して所得を圧縮していると、そのぶん返済力も低く見られます。
年収(所得)の基準は金融機関ごとに差があり、金額だけでなく何年分をどう見るかも違います。2026年10月に各行の公式資料で確認した代表例は、次の3つです。
- ソニー銀行…前年度の年収(自営業は申告所得)が400万円以上。商品詳細説明書の申込条件に、勤続(営業)年数の項目はありません。
- SBI新生銀行…自営業は業歴2年以上、かつ2年平均の所得(経費控除後の金額)が300万円以上(パワースマート住宅ローン商品説明書・2026年3月2日現在)。所得は2年の平均で判定されます。
- 【フラット35】…年収の下限は設けられておらず、総返済負担率の基準を満たせば申し込めます。
【フラット35】で使う「年収」の定義は、住宅金融支援機構が公表しています。給与収入だけの人は給与収入金額、それ以外の人は事業所得・不動産所得・利子所得・配当所得・給与所得の所得金額の合計で、原則として申込年の前年分の公的証明書の金額です。
事業所得に不動産所得なども合算できるため、収入源が複数ある人は自分の数字を一度整理しておくと判断を誤りにくくなります。年収帯ごとの考え方は、年収400万円台の住宅ローン審査基準と借入可能額の目安でも解説しています。
借入限度額は返済負担率30%・35%で決まる
借入限度額は、年収に対する返済負担率で大枠が決まります。【フラット35】では、年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が基準です(住宅金融支援機構【フラット35】ご利用条件)。
総返済負担率には、住宅ローン以外の借入れも含まれます。自動車ローン・教育ローン・カードローン・クレジットカードの分割払いやリボ払いも合算されます。住宅ローン単体では基準内でも、他の借入が枠を圧迫することがあります。
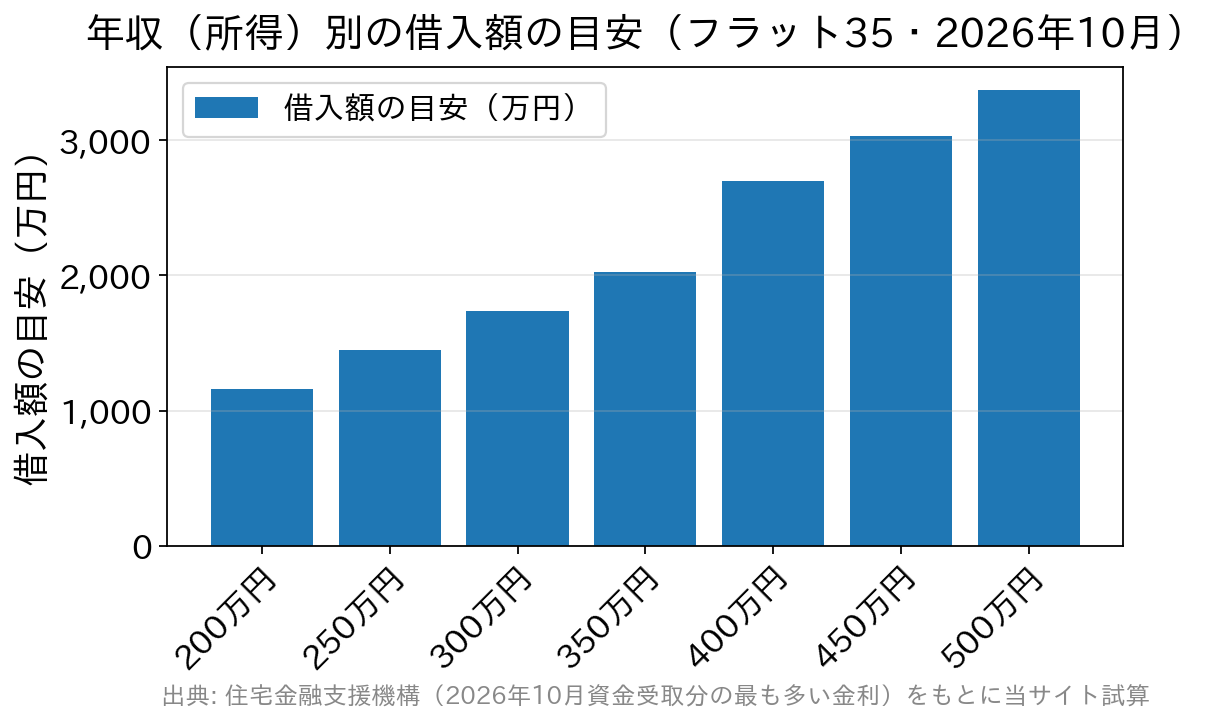
下の表は、この基準をそのまま当てはめた年収(所得)別の借入額の目安です。【フラット35】2026年10月の最も多い金利、年3.830%(借入期間21年以上35年以下・融資率9割以下)で計算しました。
前提は借入期間35年・元利均等返済・ボーナス返済なし・他の借入なしです。金利や期間が変われば金額も変わるため、目安として見てください。金利の出典は住宅金融支援機構「最新の金利情報」(2026年10月資金受取分)です。
※スマホの方は下記の表を横にスクロールいただくと全体を確認いただけます。
| 自営業・個人事業主の年収(所得) | 返済負担率の上限 | 月々の返済額の上限(目安) | 借入額の目安 |
| 100万円 | 30% | 25,000円 | 578万円 |
| 150万円 | 30% | 37,500円 | 867万円 |
| 200万円 | 30% | 50,000円 | 1156万円 |
| 250万円 | 30% | 62,500円 | 1445万円 |
| 300万円 | 30% | 75,000円 | 1734万円 |
| 350万円 | 30% | 87,500円 | 2022万円 |
| 400万円 | 35% | 116,666円 | 2697万円 |
| 450万円 | 35% | 131,250円 | 3034万円 |
| 500万円 | 35% | 145,833円 | 3371万円 |
| 550万円 | 35% | 160,416円 | 3708万円 |
年収400万円を境に返済負担率の上限が30%から35%へ上がるため、借入額の目安もそこで大きく跳ね上がります。年収350万円と400万円の差は50万円ですが、借入額の目安は約670万円変わる計算です。
民間の銀行ローンでは、実際の適用金利ではなく「審査金利」と呼ばれる高めの金利で返済負担率を判定する銀行が多くあります。そのため同じ年収でも、【フラット35】と民間ローンでは借りられる額が変わることがあります。最終的な金額は、事前審査の結果で確定します。
事業継続年数は「3年以上」が多いが一律ではない
会社員の「勤続年数」にあたるのが、自営業・個人事業主の「事業継続年数」です。3年以上を目安とする銀行が多い一方、必要な年数は金融機関によって幅があります。
前述のとおり、SBI新生銀行は業歴2年以上で、ソニー銀行は申込条件に営業年数の項目を置いていません。開業直後が不利になりやすいのは確かですが、年数だけを理由に申込みをあきらめる必要はありません。
【フラット35】は、申込要件に事業継続年数や勤続年数の規定がありません。要件は申込時の年齢が満70歳未満であること、日本国籍または永住許可等があること、総返済負担率の基準を満たすことなどです。
独立して間もない時期にマイホームを考えるなら、【フラット35】が有力な選択肢になります。法人を設立して役員報酬を受け取っている場合は見られ方が変わるため、社長・経営者の住宅ローン審査と決算3期の壁もあわせて参考にしてください。
赤字の年があると審査はどうなるか
多くの金融機関は、審査で過去数年分の確定申告書を求めます。続けて返済できるかを重視するため、2期連続の赤字は審査が厳しくなる要因です。節税のために経費を多く計上して所得を抑えると、返済力が低いと判断される点にも注意が必要です。
SBI新生銀行のように2年平均の所得で見る金融機関では、単年の落ち込みがそのまま結論にならないこともあります。逆に、直近1年だけが好調でも、平均では基準に届かない場合があります。
そのため、住宅の購入時期は「所得が整った年の翌年」を意識して逆算すると計画を立てやすくなります。基準に届かない年に無理に申し込むより、1年待つほうが条件が良くなることも少なくありません。
年金・税金の未納は納税証明書で分かる
個人事業主は、国民年金と国民健康保険の保険料を自分で納めます。国民年金の未納がそのまま審査に直結するとは限りませんが、確定申告書などから支払い状況が推測されることはあります。
とくに影響が大きいのは税金の滞納です。納税証明書の提出時に未納が分かると、審査に大きく響きます。年金と税金は、申込みの前から期限どおりに納めておけば、書類の段階でつまずくことを防げます。
必要書類と申し込む時期の注意点
主な提出書類は、本人確認書類・住民票・印鑑証明書・確定申告書・納税証明書などです。確定申告書と納税証明書は3年分を求められることが多く、金融機関によっては直近1〜2年分で足りる場合もあります。
確定申告は1月1日から12月31日までを1年分として行います。開業が年の後半だった場合、その年は1年分の実績として認められないことがあります。
申し込む時期にも注意が必要です。住宅金融支援機構は、公的証明書の通知や発行を受けられない時期(1月〜5月ごろ)に申し込む場合、取扱いが金融機関によって異なることがあると案内しています。確定申告を終えた直後に動くなら、どの年の所得で審査されるかを申込先に聞いておくと判断を誤りません。
| 書類 | 備考 |
| 健康保険証などの本人確認書類 | |
| 運転免許証もしくはパスポート | |
| 住民票 | 原本 |
| 印鑑証明 | 原本 |
| 確定申告書および付表(収支内訳書) | 3年分を求められることが多い |
| 納税証明書 | 3年分を求められることが多い |
| 物件に関する書類 | パンフレット、地図、チラシ |
| 頭金に関する書類 | 預金通帳など |
| 団体信用生命保険の申し込み兼告知書 | 借入額が大きい場合は健康診断書・医師の診断書が必要となることがある |
| 事業実態を証明する資料 | 請求書など |
| 国家資格の証明書 | 美容師、理容師、鍼灸師など |
頭金1割以上で金利と審査の両面が有利になる
審査でやや不利になりやすい自営業者にとって、頭金を用意することは効果の大きい対策です。借入額を抑えれば返済負担率が下がり、同じ所得でも基準を満たしやすくなります。
【フラット35】では、融資率(建設費・購入価額に対する借入額の割合)が9割を超えると借入金利が高くなります。2026年10月資金受取分では、最も多い金利が9割以下で年3.830%、9割超で年3.940%と、年0.110%の差がついています。
【フラット35】の適用金利は、審査結果によって上下しません。民間ローンのように審査の結果で上乗せ金利が付くことがないため、属性で不利になりやすい人ほど金利面のぶれが小さくなります。
所得がまだ低い段階の選択肢は、年収100万円台の住宅ローンとフラット35の年収基準でも整理しています。
自営業・個人事業主・フリーランスに合う住宅ローンの選び方
長期固定金利型の【フラット35】は、民間の一般的な住宅ローンとは仕組みが異なります。一般的な住宅ローンは銀行が債権を持ち、貸し倒れのリスクも銀行が負います。
【フラット35】は、政府が全額出資する独立行政法人の住宅金融支援機構と、銀行などの金融機関が提携して扱う住宅ローンです。機構は【フラット35】を通じて、次のような公的な目的を掲げています。
- 職業を問わずマイホームの取得を支援すること
- 長期固定金利を提供し、返済計画を立てやすくすること
- 耐久性が高く環境に配慮した住宅を普及させること
こうした目的から、【フラット35】は自営業者・フリーランス・パート従業員・会社経営者など、住宅ローンを借りにくいとされる人にも門戸が開かれています。銀行の審査に通らなかった場合も、多くの金融機関が扱う【フラット35】が次の候補になります。
自営業の目線で見た【フラット35】と民間ローンの違い
自営業・個人事業主が気にしやすい観点にしぼって、両者の違いを表にしました。
| 比較の観点 | 【フラット35】 | 民間の住宅ローン(一般的な例) |
|---|---|---|
| 事業継続年数の要件 | 申込要件に規定なし | 3年以上を目安とする銀行が多い(2年や年数の項目がない銀行もある) |
| 年収(所得)の下限 | 下限の設定なし(総返済負担率の基準で判定) | 300万〜400万円以上とする銀行がある |
| 返済負担率の判定金利 | 実際の適用金利で判定 | 実際より高い「審査金利」で判定するのが一般的 |
| 審査結果による金利の上乗せ | なし | 上乗せ金利が付く商品がある |
| 借入額 | 100万円以上1億2,000万円以下 | 商品ごとに上限が異なる |
| 保証人・保証料 | いずれも不要 | 保証料型と事務手数料定率型がある |
| 繰上返済手数料 | 不要 | 無料の銀行が多いが商品ごとに異なる |
| 金利タイプ | 全期間固定金利 | 変動・固定期間選択・全期間固定から選べる |
※【フラット35】の内容は、住宅金融支援機構が公表する2026年4月1日現在のご利用条件によります。民間ローンの欄は一般的な傾向で、実際の条件は銀行ごとに異なります。
同じ【フラット35】でも金利と手数料は金融機関で違う
【フラット35】の借入金利と融資事務手数料は、取扱金融機関がそれぞれ決めています。2026年10月資金受取分でも、借入期間21年以上35年以下・融資率9割以下の金利は年3.830%〜年5.840%と、金融機関によって大きな幅があります。
取扱件数の多いSBIアルヒ(旧ARUHI)は、全国の店舗で対面の相談にも応じています。ネット系では、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の【フラット35】も候補で、同行を所属銀行とする銀行代理業者の窓口でも相談できます。
民間ローンでは、SBI新生銀行のように自営業の申込条件(業歴2年以上・2年平均所得300万円以上)を明示している銀行もあります。条件が公開されていると、申し込めるかどうかを事前に判断できます。同行の審査条件はSBI新生銀行の住宅ローン審査基準と仮審査・諸費用で解説しています。
審査に不安がある人ほど、1つの金融機関の結果で判断せず、金利・融資事務手数料・団信・申込条件を複数の金融機関で並べて比べると、条件の合う借入先が見つかります。
よくある質問(FAQ)
Q. 開業して1年目でも住宅ローンは組めますか?
A. 民間銀行は事業継続3年以上を目安とするところが多く、開業1年目は厳しくなりがちです。ただし必要年数は銀行で異なり、【フラット35】には事業継続年数の規定がありません。実績が浅いうちは【フラット35】を軸に考えると選択肢を確保できます。
Q. 審査で見られるのは売上ですか、それとも所得ですか?
A. 所得です。売上から必要経費を差し引いた確定申告書の所得で返済力を判断します。【フラット35】でも、給与収入だけの人以外は事業所得などの所得金額の合計が年収として扱われます。
Q. 確定申告を終えた直後の1月〜5月に申し込んでも大丈夫ですか?
A. 申し込めます。ただし住宅金融支援機構は、公的証明書の通知・発行を受けられない1月〜5月ごろの申込みは金融機関によって取扱いが異なると案内しています。どの年の所得で審査するかを申込先に聞いておくと判断を誤りません。
Q. 法人の代表(会社経営者)と個人事業主で審査は違いますか?
A. 法人代表は役員報酬(給与)で、個人事業主は確定申告の所得で判断されることが多いです。どちらも事業の継続性が重視され、法人代表は会社の決算書の提出を求められることもあります。
Q. 事業用のローンがあると住宅ローンの審査に影響しますか?
A. 影響します。【フラット35】の総返済負担率は、自動車ローン・カードローン・分割払いやリボ払いなど、すべての借入れの年間返済額を合計して計算します。枠を広げたいなら、申込み前に返せるものを整理しておくと効果があります。
このように、自営業・個人事業主・フリーランスは会社員より審査のハードルが上がりやすいものの、確定申告の内容を整え、頭金を用意し、【フラット35】を含めて複数の金融機関を比べれば、マイホームの取得は十分に目指せます。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。