

結論から言うと、地震保険は「国(政府)による再保険」に支えられており、巨大地震が起きても保険会社の資力不足で機能しなくなる制度ではありません。ただし受け取れる保険金は火災保険の保険金額の30〜50%の範囲(1戸あたり建物5,000万円・家財1,000万円が限度)で、家を建て直す費用をまかなう保険ではなく、被災後の生活と住宅ローンの返済を支えるための保険です。そして、地震・噴火・津波による損害は火災保険では補償されないため、備える手段は地震保険しかありません。
- 国が再保険で支える仕組み(民間と政府の3段階の負担)と、1回の地震での総支払限度額
- 損害の4区分ごとに受け取れる保険金の割合と、耐震性能による割引制度
- 加入率の現在地(2025年度の付帯率)、地震保険料控除、被災したときの窓口
2024年1月の能登半島地震、そして2026年7月28日に発生した令和8年熊本地震と、日本では大きな地震が繰り返し起きています。震度4を超える揺れも各地で観測されており、住宅の地震被害への備えに対する関心は高まっています。この記事ではマイホームの地震被害に備えるための保険である地震保険を、制度の骨組みから順に整理します。とくに「国による再保険」という仕組みは理解しておいた方がよいので、少し掘り下げて解説します。
目次
大規模地震発生時の地震保険金支払額
最初に、過去の大規模地震で損害保険会社が支払った地震保険の支払額を確認しておきましょう。東日本大震災が圧倒的なのは言うまでもありません。日本地震再保険株式会社が公表している支払状況(2026年3月31日現在)では、支払額の上位は次のとおりです。
東日本大震災(2011年):約1兆2,897億円
平成28年熊本地震(2016年):約3,914億円
令和6年能登半島地震(2024年):約1,080億円
阪神・淡路大震災(1995年):約783億円
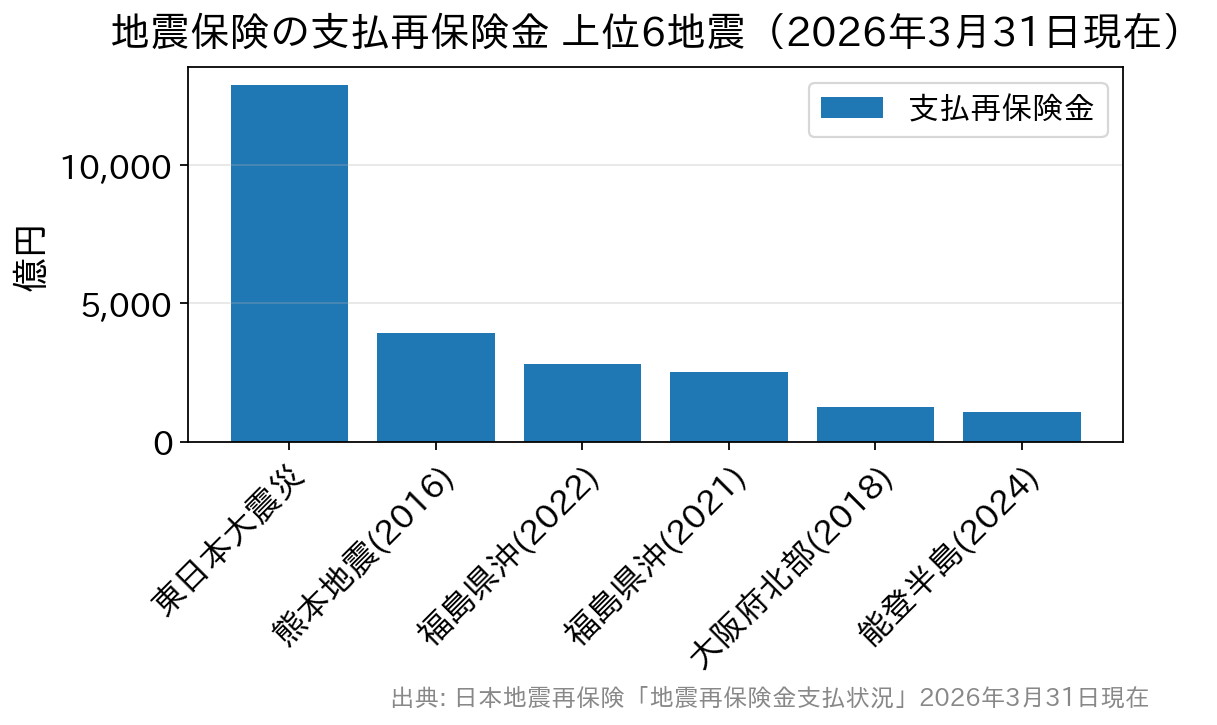
能登半島地震(2024年1月)の支払額は約1,080億円(支払契約件数 約12万件・2026年3月31日現在)で、地震保険の支払額としては過去6番目の規模です。また、あまり報道で意識されない地震でも支払額は大きく、2022年3月・2021年2月の福島県沖を震源とする地震ではそれぞれ約2,803億円・約2,516億円と、能登半島地震を上回る保険金が支払われています。大きな揺れは「有名な大震災」だけではない、という点も押さえておきたいところです。
これらの金額は地震による被害の規模を計る指標にもなりますが、地震保険に加入していたことで、生活再建のためのお金を受け取ることができた——その意義を計る指標でもあります。なお、阪神・淡路大震災当時は地震保険の世帯加入率が低く、被害規模に比べて支払額が小さくとどまっている点にも注意が必要です(加入状況の現在地は後述します)。
地震保険の勘違い
実は、「大規模地震が起こった場合、その被害は保険会社が保険金を支払える規模ではないので、地震保険に加入していても意味がない」と考えている人が一定数います。
その認識は正しくありません。もちろん、大規模地震への備え・保険は、1つの保険会社だけで対応できるようなものではありません。
仮に東日本大震災の規模の地震が首都圏直下で発生した場合、東日本大震災の数倍から数十倍の規模の被害が発生すると言われています。南海トラフ大地震の最大損害額も同様です。
実際、民間企業である保険会社がいつ起こるか予想できない地震のために、単独で1兆円を超える規模のお金を用意し続けることはできません。
したがって「大規模地震が起こった時に、保険会社だけで保険金を支払える規模ではない」という点は、確かにそのとおりです。ただし、それでも地震保険がきちんと機能するのには理由があります。次の「国による再保険」の仕組みがあるからです。
国による再保険=保険会社の負担を超えた分を政府が支払う
地震保険は、保険会社の責任負担をあらかじめ決めておき、それを超える部分を保険会社に対して国が支払う仕組み(日本政府による再保険)で成り立っています。
地震大国である日本では、国全体で大規模地震に備える仕組みになっているのです。直接、国が保険を提供することは難しいため、保険会社を国がサポートすることで、民間企業の力だけでは提供できない地震保険という仕組みが成り立っています。

1回の地震等によって政府が支払うべき再保険金の総額は、毎年度、国会の議決を経た金額の範囲内とされています。財務省「地震保険制度の概要」によると、その金額(政府の負担限度額)は11兆5,553億円で、民間保険責任額と合計した1回の地震等による保険金の総支払限度額は12兆円です(2026年9月時点)。
単純計算ですが、総支払限度額12兆円は東日本大震災(約1兆2,897億円)のおよそ9回分にあたります。「地震保険に加入していても意味がない」という後半部分の思い込みが勘違いであることがわかると思います。
なお、総支払限度額は「関東大震災級の地震が発生した場合でも支払保険金の総額がこの額を超えないように」決められており、被害想定の見直しに応じて適時改定されています。万一この限度額を超える規模の被害が出た場合は、保険金が削減されることがありますが、その判断は地震保険審査会の審議を参考に財務大臣が告示する仕組みになっています(東日本大震災では削減されることなく全額が支払われました)。
負担は「3段階(レイヤー)」に分かれ、巨額になるほど政府の割合が増える
「国が支える」といっても、1円目から国が払うわけではありません。支払保険金の総額に応じて、民間と政府の負担割合が段階的に切り替わる仕組みになっています。日本地震再保険株式会社が公表している再保険スキーム(2026年4月2日付の改定後)では、次の3段階です。
| 段階 | 支払保険金の総額 | 負担するのは誰か |
|---|---|---|
| 1stレイヤー | 2,199億円に達するまで | 民間(損害保険会社・日本地震再保険)が全額負担 |
| 2ndレイヤー | 2,199億円超〜5,769億円 | 政府と民間が50%ずつ負担 |
| 3rdレイヤー | 5,769億円超〜12兆円 | 政府が大半(約99.6%)を負担 |
被害が小さいうちは民間が引き受け、巨大地震で支払額がふくらむほど政府の負担割合が大きくなる——これが地震保険の設計思想です。だからこそ、民間企業だけでは引き受けられないリスクを、私たちは保険という形で持つことができています。
地震保険の保険会社は「窓口」に近い=利益を得ない仕組み
総支払限度額12兆円のうち、政府の負担限度額は11兆5,553億円。巨大地震時の保険金の大半(約96%)を政府が支える計算になり、実質的には地震保険は日本政府が支えている保険だということがわかります。
実は、私たちが地震保険を契約しても、保険会社にはほとんど利益がありません。法律にもとづき、保険会社は地震保険で利益を得ない仕組み(ノーロス・ノープロフィットの原則)で運営されているためです。
保険会社から保険の勧誘やダイレクトメールで商品の案内を受けたことは誰しもあると思いますが、地震保険への加入を積極的に案内されたことはあるでしょうか?ほとんどないと思います。地震保険はその性質上・制度の仕組み上、保険会社にとって「売って儲ける」商品ではないからです。だからこそ、加入するかどうかは自分から検討する必要があります。
地震保険は家を建て替えるための保険ではなく、返済と生活を支える保険
地震保険に加入していても、新しくマイホームを建て直せるほどの保険金が受け取れるわけではありません。これは、地震保険の保険金額が火災保険の保険金額の30〜50%の範囲で設定する決まりになっているためです(1戸あたりの限度額は建物5,000万円・家財1,000万円)。このことから「地震保険に入っても意味がない」と勘違いしてしまう人がいますが、それは早計です。
マイホームが全壊しても、住宅ローンは残ります。今までと同じように返済を続けなければなりません。存在しない家のためのローンを払い続けるのは、非常につらいものです。そんなときに、住宅の3割〜5割相当の保険金を受け取れる地震保険に加入しているかどうかは、生活再建の大きな分岐点になり得ます。
ここで混同しやすいのが、住宅ローンに付ける団体信用生命保険(団信)との役割の違いです。団信が保障するのは契約者本人の死亡・所定の高度障害などであり、建物が地震で壊れても団信ではローンは消えません。建物側のリスクに備えるのが地震保険、契約者側のリスクに備えるのが団信、と分けて理解しておきましょう(団信の中身についてはフラット35の団信と収入保障保険の違い、持病がある場合の選択肢はワイド団信とは?で解説しています)。
地震保険の補償額は損害の4区分で決まる
地震保険の保険金は、損害の程度に応じて次の4区分で支払われます(2017年1月1日以降を保険始期とする契約。判定は損害保険会社が定められた認定基準にもとづいて行います)。
| 損害の程度 | 支払われる保険金 | 建物の認定の目安 |
|---|---|---|
| 全損 | 地震保険金額の100%(時価が限度) | 主要構造部の損害額が建物の時価の50%以上、または焼失・流失した床面積が延床面積の70%以上 |
| 大半損 | 地震保険金額の60%(時価の60%が限度) | 同 40%以上50%未満、または焼失・流失が延床面積の50%以上70%未満 |
| 小半損 | 地震保険金額の30%(時価の30%が限度) | 同 20%以上40%未満、または焼失・流失が延床面積の20%以上50%未満 |
| 一部損 | 地震保険金額の5%(時価の5%が限度) | 同 3%以上20%未満、または床上浸水(地盤面から45cm超の浸水) |
家財についても同じ4区分で、家財の損害額が家財の時価に占める割合(全損80%以上/大半損60%以上80%未満/小半損30%以上60%未満/一部損10%以上30%未満)で判定されます。実際に支払われるかどうか・どの区分になるかは、ご契約の内容と損害認定の結果によります。
地震保険は単独では契約できず、火災保険とセットで加入します。保険料は建物の構造(イ構造・ロ構造)や所在地によって異なり、耐震性能に応じた免震建築物割引(50%)・耐震等級割引(等級3で50%・等級2で30%・等級1で10%)・耐震診断割引(10%)・建築年割引(10%)といった割引制度も用意されています(重複適用は不可)。
加入は着実に進んでいる|2025年度の付帯率は70.8%で過去最高
「自分だけ入っていないのでは」「みんな入っていないのでは」と迷う人のために、加入状況のデータも見ておきましょう。損害保険料率算出機構が2026年8月25日に公表した集計によると、2025年度に契約された火災保険(住宅物件)のうち地震保険を付帯した割合(付帯率)は全国平均70.8%で、前年度の70.4%から0.4ポイント上昇しました。2003年度以降23年連続の増加で、統計を取り始めた2001年度以降で過去最高です。「火災保険に入るときは地震保険もセットにする」のが、すでに多数派といえます(出典:損害保険料率算出機構 ニュースリリース 2026年8月25日)。
都道府県別に見ると、付帯率がもっとも高いのは熊本県の88.7%で、次いで高知県87.6%、宮城県87.4%と続きます。とくに熊本県は、2016年の平成28年熊本地震の前(2015年度)の63.8%から24.9ポイント上昇しており、大きな地震を経験した地域ほど備えが厚くなる傾向がはっきり表れています。一方、全世帯を分母とした世帯加入率は依然として3割台にとどまります。これは火災保険自体に加入していない世帯や、共済で備えている世帯がこの統計に含まれないためで、地域差も大きいのが実情です。
地震保険料は所得控除の対象になる
支払った地震保険料は、地震保険料控除として所得から差し引くことができます。控除できる上限は、所得税で最高5万円、住民税で最高2万5,000円です(国税庁 タックスアンサー No.1145 地震保険料控除)。年末調整や確定申告の際に、保険会社から届く控除証明書を使って申告しましょう。万一への備えだけでなく、毎年の税負担を軽くする効果もある点は覚えておきたいポイントです。
被災したときに使える手続き・窓口
実際に地震で被災したとき、契約者が知っておくと役に立つ実務上の取り扱いも整理しておきます。日本損害保険協会が令和8年熊本地震(2026年7月28日発生)に際して公表している案内では、次の点が明らかにされています。
- 保険金の請求に、自治体が交付する罹災証明書の提出は不要です(損害保険の保険金等の請求について)。証明書の発行を待たずに、まず契約先へ連絡できます。
- 災害救助法が適用された地域では、継続契約の締結手続きや保険料の払込みが猶予される取り扱いがあります(熊本地震の場合、法の適用日から6か月後の末日=2027年1月末日まで)。対象・条件は契約先の損害保険会社・代理店に確認してください。
- 家屋の流失などでどこの保険会社と契約していたか分からなくなった場合は、日本損害保険協会の「自然災害等損保契約照会センター」(0120-501331/平日9時15分〜17時。災害救助法が適用された地域が対象)に照会できます(日本損害保険協会 相談・受付窓口)。
あわせて注意したいのが、「保険が使える」と言って住宅修理を勧誘する業者や、保険金請求の代行を持ちかける業者とのトラブルです。日本損害保険協会も繰り返し注意喚起しています。契約や工事を急かされても即断せず、必ず加入している損害保険会社・代理店に先に相談してください。
地震保険のよくある疑問
Q. すでに火災保険に入っています。途中から地震保険だけ追加できますか?
A. できます。火災保険の契約期間の中途からでも地震保険を付帯できますので、更新を待つ必要はありません。手続きは契約中の損害保険会社・代理店に連絡すれば進められます。ただし、警戒宣言が発せられた場合は、契約できなくなる地域があります。
Q. 保険期間を長くすると保険料は割安になりますか?
A. 割安になります。地震保険の保険期間は1年のほか2〜5年の長期契約が選べ、長期契約の保険料は「1年分の保険料×長期係数」で計算されます。係数は2年1.90/3年2.85/4年3.75/5年4.70で、5年契約なら1年×5=5.00より低いため、まとめて払える場合は総額を抑えられます。
Q. 耐震性の高い家なら地震保険料は安くなりますか?
A. 安くなります。免震建築物割引(50%)・耐震等級割引(等級3で50%)・耐震診断割引(10%)・建築年割引(10%)の4種類があり、耐震性能に応じて割り引かれます(重複適用は不可・確認資料の提出が必要)。1981年6月以降に新築された建物なら建築年割引10%が使えるケースが多いので、見積もり時に必ず確認しましょう。
Q. 地震で起きた火災は、火災保険では補償されないのですか?
A. 補償されません。地震・噴火・津波を原因とする火災の損害は火災保険の対象外で、そこから延焼・拡大した損害も同様です。これらを補償できるのは地震保険だけで、「火災保険に入っているから大丈夫」という思い込みは、地震保険をめぐるもっとも多い誤解のひとつといえます。
Q. 地震保険はいくらまで掛けられますか?
A. 火災保険の保険金額の30〜50%の範囲内で、かつ建物5,000万円・家財1,000万円が1戸あたりの限度です。上限いっぱいに掛けても建て替え費用の全額はまかなえない設計になっているため、不足分は貯蓄や公的支援でどう埋めるかまで含めて考えておくと安心です。
まとめ
地震保険は、国による再保険という仕組みに支えられ、巨大地震時でもきちんと機能するように設計された制度です。保険金は家を建て直すためのものではありませんが、住宅ローンを抱えた家計が地震後の生活を立て直すための、心強い備えになります。地震保険は保険会社から積極的に勧誘されることが少なく、加入せずに終わってしまいがちです。相次ぐ自然災害を教訓に、地震保険への加入を今一度検討してみてください。
※本記事の制度内容・金額は2026年9月時点のものです。ご契約ごとの補償内容・保険料・最新の制度内容は、加入している損害保険会社・代理店および財務省・損害保険料率算出機構の公式情報でご確認ください。