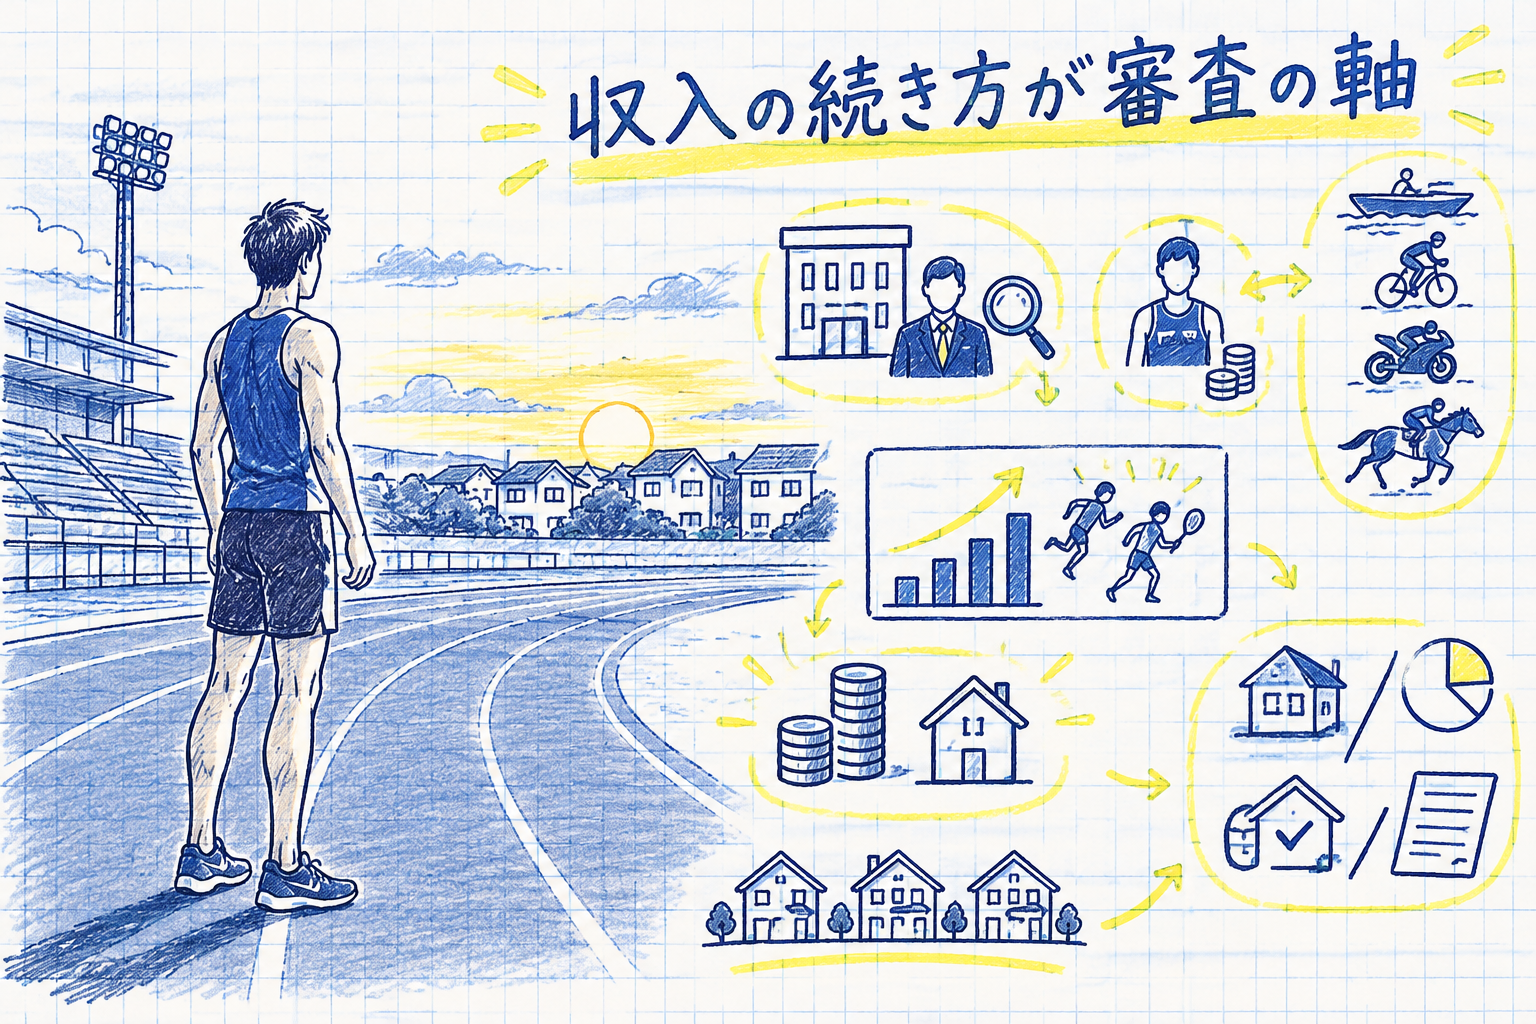
スポーツ選手の住宅ローン審査が会社員より厳しくなるのは、知名度や年俸の高さに関係なく、その収入が何年続くかを金融機関が見通しにくいためです。プロ選手の多くは審査で個人事業主に近い扱いとなり、確定申告書で示す所得の推移を見られます。
民間の銀行で通りにくい場合の候補が、住宅金融支援機構と民間金融機関が提携して扱う【フラット35】です。勤続年数や雇用形態を申込条件にしておらず、2026年11月資金受取分の借入金利は、最も多い金利で年3.810%(融資率9割以下・21年以上35年以下)です。
収入の続く年数が読みにくいと、審査は慎重になる
住宅ローンは高額なお金を長期間にわたって貸し続ける商品なので、金融機関は借りる人に継続的な収入があるかどうかを最も重く見ます。
会社員は会社と雇用契約を結んで給料を受け取る立場で、雇用保険などの備えもあります。スポーツ選手は結果を残せば大きな収入を得る一方、ケガや不振で収入が急に途絶えるおそれがあります。
返済は数十年にわたって少しずつ進むため、年ごとの収入の差が大きい職業ほど、途中で返済が続かなくなる可能性を慎重に見積もられます。
プロ選手は審査上「個人事業主」として扱われる
プロのスポーツ選手は、住宅ローンの審査では一般に個人事業主として扱われます。球団やクラブとの契約は雇用契約とは限らず、会社員や公務員とは別の働き方とみなされやすいためです。
個人事業主として扱われると、年収は確定申告書で証明します。金融機関の多くは複数年分の確定申告書を求め、所得の推移から今後の返済能力を判断します。
審査で見られる年収は、売上ではなく所得金額
フラット35で審査に使う年収とは、原則として申込年の前年の収入を証明する公的書類に書かれた金額のことです。給与収入だけの人は給与収入の金額、それ以外の人は事業所得などを合計した所得金額が年収になります。
審査上の年収は、年俸や賞金の総額からトレーナー代や遠征費などの経費を差し引いた所得で判定されます。額面の収入と審査上の年収の差を、申込前に申告書で確かめておくとよいでしょう。
競艇・競輪・オートレースの選手や騎手も同じ見られ方になりやすい
公営競技の選手や騎手のように、賞金や手当が収入の中心になる働き方も、雇用契約にもとづく給与とは扱いが異なります。級班やクラスによって収入が上下し、成績次第で翌年の水準が変わる点は、プロ野球やJリーグの契約更改と同じ構造です。
対策も共通しており、確定申告書で示せる所得の推移と、他の借入れの少なさが評価を左右します。個々の扱いは金融機関によって異なるため、申込前に取扱いを問い合わせておくと無駄な申込みを避けられます。
引退後も収入を得やすい種目は評価されやすい
スポーツ選手にも、会社員と同じく収入の継続性が求められます。たとえばゴルフのレッスンプロのように、指導で長く収入を得られる働き方は安定していると判断されやすい傾向があります。一方で、20代・30代で競技のピークを迎える種目は、引退後の収入が読みにくいぶん不利になりがちです。
審査では、収入の金額より、それが何年続くと見込めるかが問われます。収入の見通しを説明しにくい職業として、芸能人の住宅ローン審査もほぼ同じ考え方で判断されます。反対に、勤続年数と雇用の安定が評価される公務員の住宅ローン審査と読み比べると、金融機関が何を見ているかがよく分かります。
頭金は返済能力を数字で示せる
収入が大きく上下しやすい職業では、その人がお金を計画的に管理できるかどうかも見られます。頭金があれば、収入が落ち込んでも返済を続けられる人だと数字で示せます。
頭金なしで借りられる住宅ローンもありますが、計画的に頭金を用意できる人は審査で評価されやすくなります。審査のためにも引退後の暮らしのためにも、頭金は用意しておきましょう。
融資率9割を超えると、審査の厳しさも金利も変わる
頭金の影響は、フラット35では数字にはっきり表れます。融資率とは、借入額を建設費または購入価額で割った割合のことです。住宅金融支援機構は、融資率が9割を超える場合は返済の確実性などをより慎重に審査するとしています。
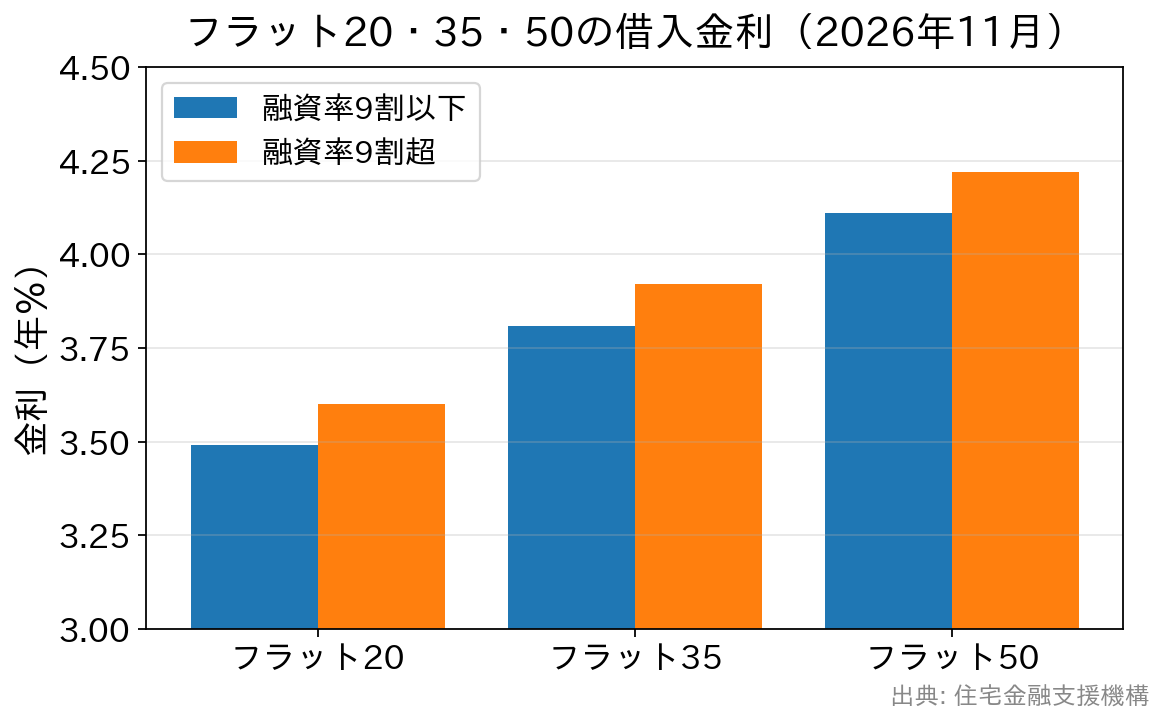
融資率は適用される金利にも影響します。2026年11月資金受取分・新機構団信付きの借入金利(取扱金融機関が提供する金利のうち最も多い金利)は、下の表のようになっています。
| 商品・借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(20年以下) | 年3.490% | 年3.600% |
| フラット35(21年以上35年以下) | 年3.810% | 年3.920% |
| フラット50(36年以上50年以下) | 年4.110% | 年4.220% |
出典:住宅金融支援機構【フラット35】最新の金利情報(2026年11月時点)。
同じ借入期間でも、融資率が9割以下か9割超かで金利は年0.110%変わります。収入の変動が大きい職業にとって、頭金は審査で評価されるうえに、金利を下げる手段にもなります。
健康状態と団信の考え方
スポーツ選手は体が資本の仕事ですが、大きなケガや手術の経験が住宅ローンの団信に影響することがあります。民間の住宅ローンは、各銀行が指定する団体信用生命保険(団信)への加入が借入の条件です。持病や病歴によって団信に加入できず、結果として借りられない場合がある点は、どの職業でも変わりません。
これに対し、フラット35は団信に入らなくても利用できます。機構は、健康上の理由などで新機構団信に加入しない場合の借入金利を、新機構団信付きの金利から年0.2%引き下げた金利としています(機構のよくある質問Q&A番号599)。民間の団信に通らなかった人でも、住宅ローンを組む方法が残ります。
ただし、団信に加入しなければ、万一のときに住宅ローンの返済義務は家族に残ります。機構も、相続が発生した場合は債務を相続した人が返済することになると注意を促しています。金利の低さだけで選ばず、民間の生命保険で代わりの備えができるかどうかとあわせて検討してください。
フラット35の利用条件のうち、スポーツ選手に関係する項目
職業を問わず同じ基準で審査されるフラット35にも、満たすべき条件はあります。機構が公表している【フラット35】のご利用条件(2026年4月1日現在)のうち、スポーツ選手に関係の深い項目は次の表のとおりです。
| 項目 | フラット35の基準 | スポーツ選手が気にすべき点 |
|---|---|---|
| 申込年齢 | 申込時に満70歳未満(親子リレー返済を除く) | 年齢そのものの制約は緩やか |
| 審査に使う年収 | 申込年の前年の公的証明書の金額(給与収入のみの人以外は所得金額) | 年俸や賞金の額面から経費を引いた所得で判定される |
| 総返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下 | 自動車ローンやカードローンなど、すべての借入れの年間返済額が合算される |
| 借入額 | 100万円以上1億2,000万円以下 | 建設費・購入価額が上限 |
| 借入期間 | 原則15年以上(本人または連帯債務者が満60歳以上は10年以上)。上限は申込時の年齢によって変わる | 期間を延ばせば負担率を下げる余地がある |
| 保証人・保証料 | 保証人不要・保証料不要・繰上返済手数料も不要 | 収入が増えた年に繰り上げ返済しやすい |
| 資金使途 | 本人または親族が住む住宅。投資用は不可 | 第三者に貸す物件には使えない |
総返済負担率とは、年間の返済総額が年収に占める割合のことです。フラット35は、この割合で返済能力を判定します。年収が高い年でも、車のローンやカードの分割払いが積み上がっていれば負担率は上がります。申込前に他の借入れを整理しておくことが、そのまま審査対策になります。負担率で判定する仕組みは年収の高さを問わず同じで、年収が少ない人の住宅ローン選びでも同じ基準が当てはまります。
フラット35は保証料が不要で、一部繰上返済の手数料もかかりません。一部繰上返済の最低額は、インターネットサービスで申し込む場合は10万円以上、取扱金融機関の窓口では100万円以上です。成績が良かった年にまとめて返し、収入が落ちた年は約定どおり返す使い方ができるため、収入の波が大きい職業に向いています。
どこの銀行で借りられるのか?
スポーツ選手の住宅ローン審査は想像以上に厳しく、実績のあるプロ選手でも否決されることがあります。過去の所得が十分にあっても、今後の見通しは分からないと考える融資担当者が少なくないためです。職業ごとの取扱方針は金融機関によって異なり、実際に借りられるかどうかは個別に問い合わせる必要があります。
そこで候補になるのが、収入形態にかかわらず同じ基準で審査されるフラット35です。フラット35とは、住宅金融支援機構と民間金融機関が提携して提供する全期間固定金利の住宅ローンのことです。
勤続年数や雇用形態を申込条件にしておらず、総返済負担率と物件の技術基準をもとに審査が行われます。取扱金融機関のなかでは、SBIアルヒがフラット35の実行件数シェアで27.7%・16年連続No.1です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒは全国約90拠点(2026年3月末現在)で店舗を展開しており、来店予約をすれば対面で相談できます。
SBIアルヒ(ARUHI)の店舗一覧・住宅ローンの詳細はこちら
同じフラット35でも金融機関によって金利と手数料は違う
フラット35の借入金利は、取り扱う各金融機関が決めています。上の表の数値は最も多い金利であり、2026年11月のフラット35(融資率9割以下)の金利は年3.810%から年5.730%まで幅があります。
この差には、融資手数料の取り方も関係します。手数料を借入額に比例させる商品と数万円の定額にしている商品では、金利の水準が違うことがあります。借入額と返済期間を自分の数字に当てはめ、金利と手数料の総額で比べてください。
2026年11月の金利水準と固定金利の考え方
2026年11月資金受取分のフラット35(21年以上35年以下・融資率9割以下・新機構団信付き)の借入金利は、最も多い金利で年3.810%です。この水準を見ると、フラット35なら金利が低いという前提で資金計画を立てるのは危険です。
フラット35は全期間固定金利で、申込時ではなく資金受取時の金利が完済まで続きます。返済額が変わらない反面、どの月に資金を受け取るかで生涯の返済額が決まります。
長期固定金利は主に長期金利(国債の利回りなど)の動きを反映し、変動金利の基準になる短期プライムレートとは別に動きます。そのため、日本銀行が政策金利を変える前に固定金利が動くこともあります。
申込の時期と、審査に使われる年の所得
フラット35で審査に使われる年収は、原則として申込年の前年の収入を証明する公的書類の金額です。契約更改で年俸が上がっても、その年収が審査に反映されるのは、確定申告で所得が確定した翌年以降です。1月から5月頃の申込みは前年の公的証明書がまだ出ていないことがあり、扱いは金融機関によって異なります。物件の引き渡し時期から逆算し、どの年の所得で申し込むことになるかを先に調べておきましょう。
引退後に収入が下がって返済が苦しくなった場合に備えて、機構は返済方法の変更メニューを用意しています。申請の手続きは返済中の金融機関が窓口になるため、延滞する前の早い段階で相談してください。
申込前にそろえておきたい5つの準備
ここまでの内容をもとに、申込前にできる準備を5つ挙げます。
- 確定申告書を複数年分そろえます。個人事業主として扱われるため、問われるのは売上より所得金額の推移です。
- 他の借入れを減らします。総返済負担率には自動車ローン・教育ローン・カードローン・分割払いやリボ払いも含まれ、申込前に完済しておくと負担率に余裕が生まれます。
- 融資率が9割以下になるよう頭金を用意します。9割以下なら金利が年0.110%低くなり、9割超で求められる慎重な審査も受けずに済みます。
- 借入期間の取り方を検討します。期間を長くすれば毎月の返済額と負担率は下がりますが、総返済額は増えるため、繰上返済とセットで考えます。
- 現役中に返し切る前提を置かず、引退後の収入も含めた長期の資金計画で組み立てます。
フラット35の金利は毎月改定され、取扱金融機関によっても異なります。資金を受け取る月の金利と利用条件は、申込前に機構と取扱金融機関の案内で確かめてください。