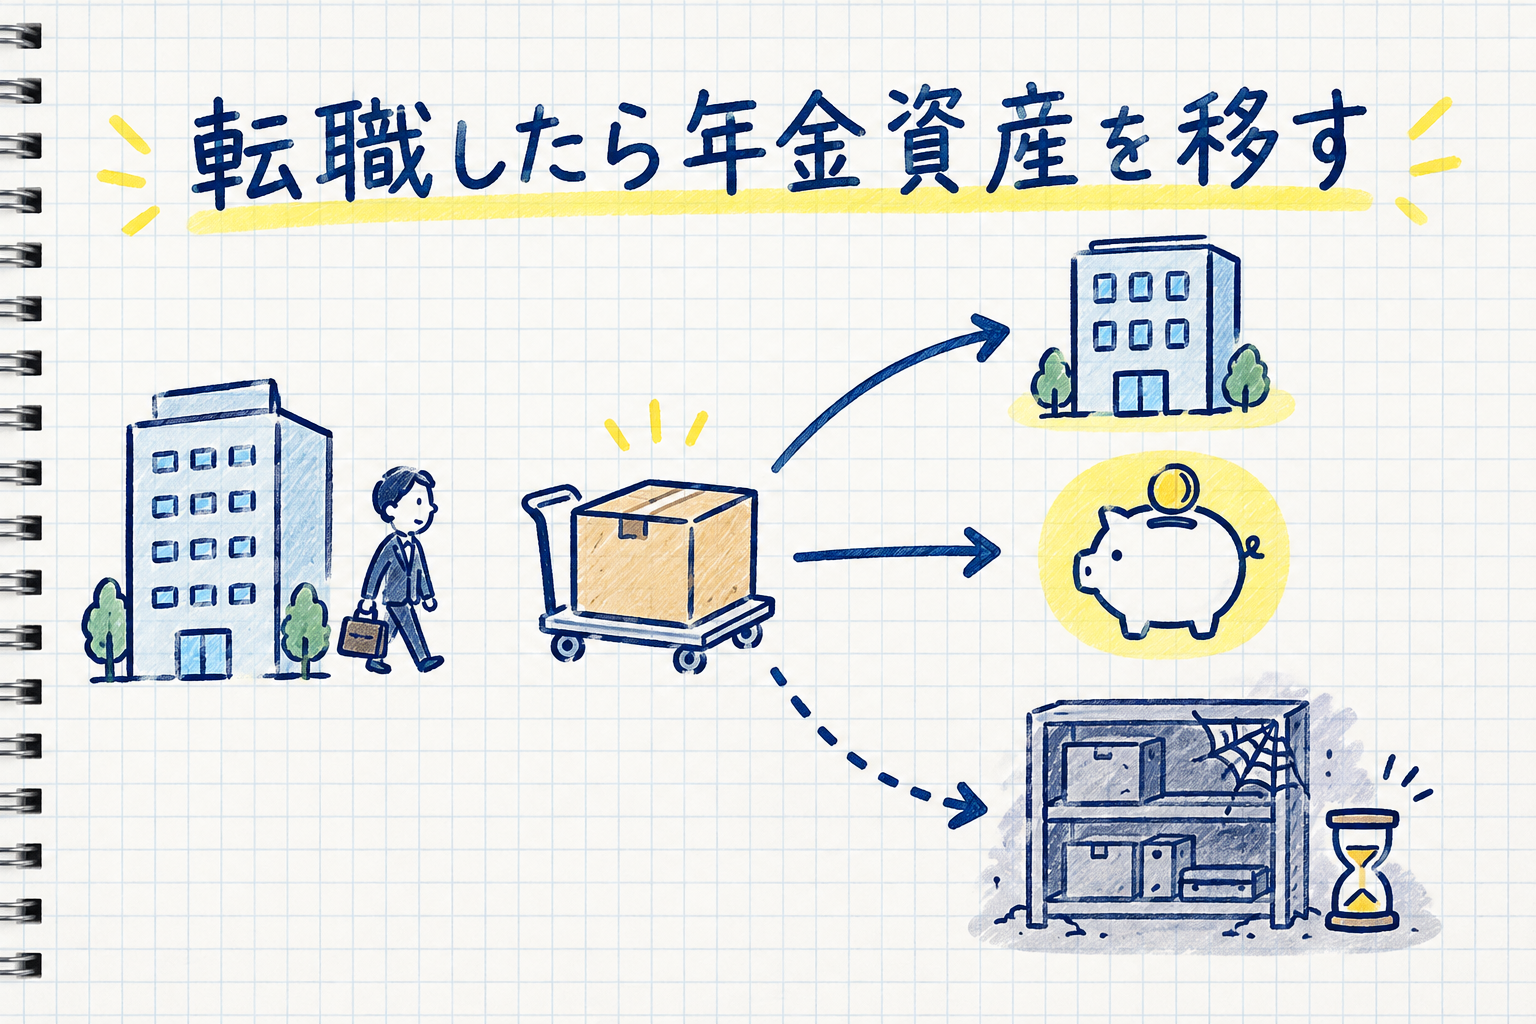
企業型確定拠出年金(企業型DC)に入っていた人が転職や退職をしたら、加入者の資格を失った月の翌月から6か月以内に、資産をiDeCoや転職先の企業型DCへ移す手続きが必要です。期限を過ぎると、資産は現金に換えられて国民年金基金連合会へ自動で移されます。これを自動移換といいます。
自動移換されると運用は止まり、利息もつかないまま手数料が差し引かれます。その期間は、受け取りの条件になる加入期間にも数えられません。国民年金基金連合会の公表では、自動移換された人は2026年9月末で約150万人います(資産が0円の人を含みます)。
企業型DCの資産は、転職先の制度やiDeCoへ持ち運べる
企業型DCとは、会社が掛金を出し、社員が自分で選んだ商品で運用して老後の資金を準備する企業年金のことです。退職すると加入者の資格はなくなりますが、それまでに積み立てた資産は他の年金制度へ移せます。この仕組みをポータビリティといいます。
厚生労働省の案内によると、企業型DCの資産の移し先は、iDeCo(個人型確定拠出年金)、転職先の企業型DC、転職先の確定給付企業年金(DB)、企業年金連合会の通算企業年金です。DBへ移せるのは、転職先の規約で受け入れが認められている場合に限られます。
どこへ移すかは、次の勤め先にある制度と、退職後の働き方で決まります。退職後の主な状況ごとに、移し先と必要な手続きを下の表に示します。
| 退職後の状況 | 主な移し先 | 手続き |
|---|---|---|
| 転職先に企業型DCがある | 転職先の企業型DC | 転職先の担当部署に移換の書類を出す |
| 転職先に企業型DCがない | iDeCo | iDeCoを扱う金融機関を1社選び、移換依頼書を出す |
| 自営業やフリーランスになる、家族の扶養に入る | iDeCo | iDeCoを扱う金融機関を1社選び、移換依頼書を出す |
| 転職先にDBがあり、規約で受け入れている | 転職先のDB | 転職先の担当部署 |
※厚生労働省とiDeCo公式サイト(国民年金基金連合会)の案内をもとに作成(2026年11月8日確認)。このほか、企業年金連合会の通算企業年金へ移す方法もあります。
iDeCoへ資産を移すだけなら、掛金を出さずに運用だけを続ける運用指図者になります。掛金も出したい人は、移換の書類とは別に、iDeCoへの加入の申し出が必要です。掛金が所得控除になる仕組みは、iDeCoの掛金の所得控除と受け取り時の課税の記事で解説しています。
手続きは、資格を失った月の翌月から6か月以内に済ませる
期限は、加入者の資格を失った日(退職日の翌日)がある月の翌月から数えて6か月以内です。たとえば3月31日に退職すると、資格を失うのは4月1日です。期限は、5月から数えて6か月目にあたる10月末です。
移換の手続きを始めると、それまでの運用商品はいったん売却され、現金で移し先へ送られます。移し先で同じ商品を選んでも、現金にしてから買い直す流れは変わりません。売却する日を自分で指定することもできません。
2025年の年金制度改正で、勤務先が自動移換について説明する時期は2026年4月1日から早まりました。これまでは資格を失った後でしたが、退職などで資格を失うと見込まれる段階で説明を受けられます。退職の手続きのときに勤務先から受け取る案内で、移し先と期限を確かめてください。
期限を過ぎた資産は、現金のまま国民年金基金連合会へ移される
6か月以内に移換も脱退一時金の請求もしなかった人の資産は、国民年金基金連合会へ移されます。実際の記録と資産の管理は、連合会から委託を受けた特定運営管理機関が行います。この移換は確定拠出年金法第83条にもとづくもので、本人が申し出なくても行われます。
自動移換された資産は、利息のつかない現金のまま管理されます。厚生労働省と国民年金基金連合会の案内では、自動移換には次のような不利な点があります。
- 資産が運用されず、増えることがない
- 管理手数料が資産から差し引かれる
- 自動移換されている期間は、受け取りの条件になる加入期間(通算加入者等期間)に数えられない
特定運営管理機関の案内によると、受け取れる年齢になっても、自動移換されたままでは老齢給付金を請求できません。受け取るには、先にiDeCoなどへ資産を移す手続きが必要です。
自動移換の手数料は2026年4月に上がった
自動移換の手数料は、国民年金基金連合会と特定運営管理機関の両方に払います。2026年4月1日に管理手数料と移換手数料が改定され、毎月の管理手数料は合計52円から98円に上がりました。
| 場面 | 特定運営管理機関 | 国民年金基金連合会 | 合計 |
|---|---|---|---|
| 自動移換されるとき | 3,300円 | 1,048円 | 4,348円 |
| 自動移換されている間(管理手数料) | 月58円 | 月40円 | 月98円 |
| iDeCoへ移すとき | 550円 | 2,829円 | 3,379円 |
| 企業型DCへ移すとき | 550円 | なし | 550円 |
| 脱退一時金・死亡一時金を受け取るとき | 4,180円 | なし | 4,180円 |
※国民年金基金連合会が2025年10月1日に公表した手数料改定のお知らせと、iDeCo公式サイトの手数料表による(2026年11月8日確認)。管理手数料は自動移換された月の4か月後からかかり、毎年4月に1年度分がまとめて差し引かれます。資産が0円の人には手数料がかからず、移し先の金融機関では別に手数料がかかる場合があります。
自動移換のまま置くほど、手数料の合計は増える(当サイト試算)
自動移換のまま置いた期間ごとの手数料の合計は、下の表のようになります。前提は、2026年4月改定後の手数料が変わらないこと、資産が手数料より多いこと、最後にiDeCoへ移すことの3つです。
管理手数料は、自動移換された月を1か月目とすると5か月目からかかります。かかる月数は、自動移換から1年なら8か月、3年なら32か月のように、年数×12か月から4か月を引いた数です。表の手数料の総額は、この管理手数料に、自動移換のときの4,348円とiDeCoへ移すときの3,379円を加えた金額です。
| 自動移換のまま置いた期間 | 管理手数料の合計 | 手数料の総額 |
|---|---|---|
| 期限内にiDeCoへ直接移した場合 | なし | 2,829円 |
| 1年 | 784円(8か月分) | 8,511円 |
| 3年 | 3,136円(32か月分) | 1万863円 |
| 5年 | 5,488円(56か月分) | 1万3,215円 |
| 10年 | 1万1,368円(116か月分) | 1万9,095円 |
※国民年金基金連合会の2026年4月改定後の手数料表をもとにした当サイト試算です。期限内に直接移した場合の2,829円は国民年金基金連合会の手数料で、移し先の金融機関の手数料は含みません。
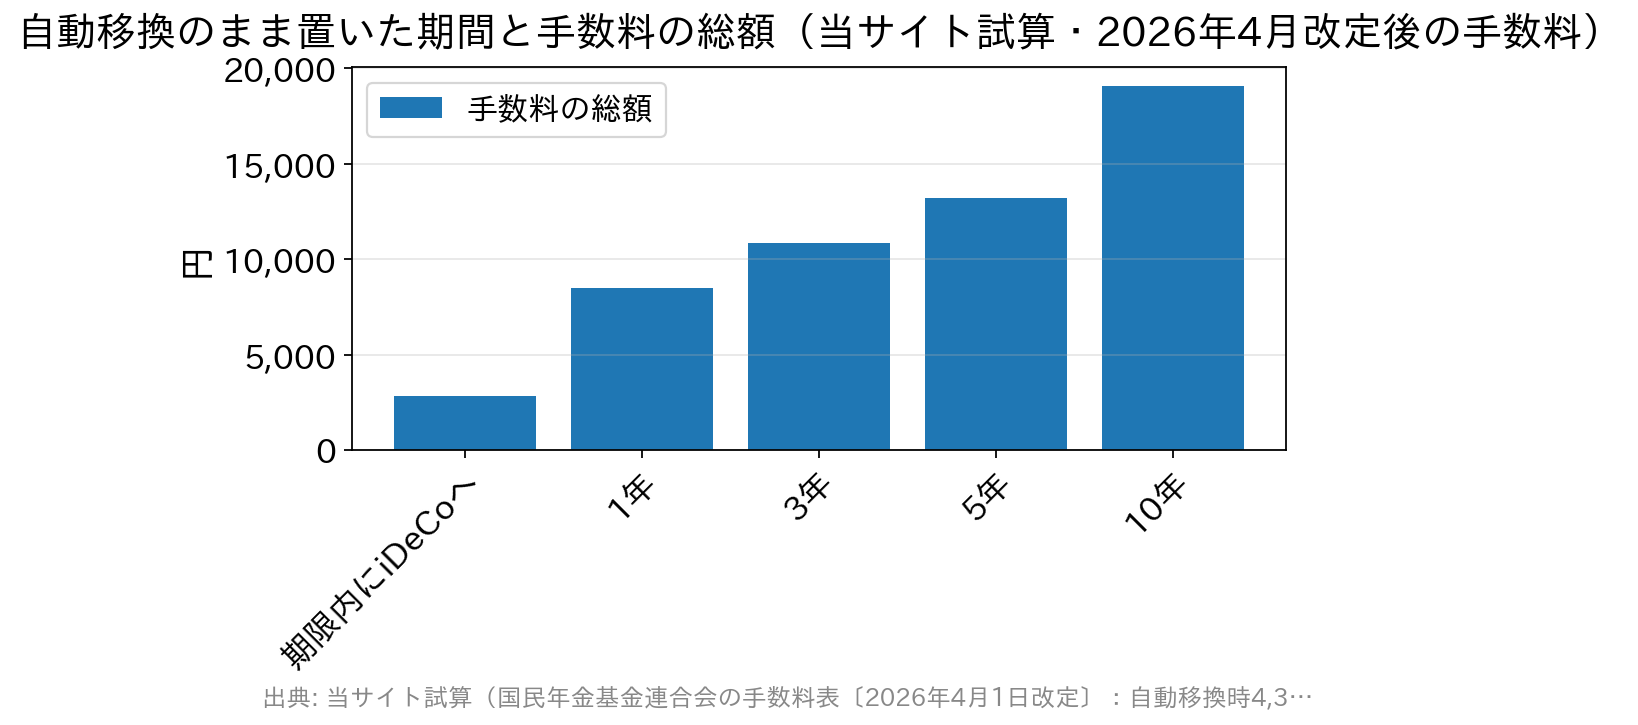
期限内にiDeCoへ直接移せば、国民年金基金連合会に払う手数料は2,829円です。自動移換のまま1年置くと、手数料の総額はその約3倍の8,511円になります。
資産が少ない人ほど差の影響は大きく、たとえば資産が10万円なら、10年置いた場合の手数料の総額1万9,095円は、資産の約19%にあたります。この試算には、移換後に金融機関でかかる口座管理の手数料や、運用による増減は含まれていません。iDeCoでも、運用指図者として口座を持つ間は毎月の手数料がかかる場合があります。
自動移換の期間があると、受け取りを始められる年齢が遅れることがある
確定拠出年金の老齢給付金は、原則として60歳から受け取れます。ただし60歳から受け取るには、通算加入者等期間が10年以上必要です。通算加入者等期間とは、企業型DCとiDeCoで加入者や運用指図者だった期間を、60歳になるまで合計した期間のことです。
この期間が10年に満たないと、受け取りを始められる年齢が後ろにずれます。通算加入者等期間と年齢の関係は、次の表のとおりです。自動移換されていた期間は、この期間に含まれません。
| 通算加入者等期間 | 受け取りを始められる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
※厚生労働省と企業年金連合会の案内による(2026年11月8日確認)。
説明のための仮の例として、25歳から5年間企業型DCに加入し、30歳で退職した人で考えます。期限内にiDeCoへ移して運用指図者になれば、30歳から60歳までの期間も数えられるので、60歳から受け取れます。自動移換のまま60歳を迎えると、数えられるのは企業型DCの5年だけです。この場合は、iDeCoなどへ資産を移したうえで、63歳から受け取れます。
新しくiDeCoや企業型DCに入れば、申し出なしで移されることもある
企業型DCの資格を失ってから6か月以内に、新たにiDeCoや別の企業型DCに加入した場合は、移換を申し出なくても資産がその制度へ移されます。国民年金基金連合会が自動移換を減らすために始めた仕組みで、本人の記録が一致することが前提です。すでに自動移換された資産も、新たな加入が確認できれば同じように移されます。
この仕組みが働くのは、新しくiDeCoや企業型DCに加入した場合だけです。転職先に企業型DCがなく、iDeCoにも入らない人の資産は、手続きをしない限り自動移換のまま残ります。移された資産がどの商品で運用されるかは、移し先の金融機関の決まりによります。
資産が少ない人は、自動移換を待たずに脱退一時金として受け取れる場合があります。厚生労働省の案内では、企業型DCの資産が1万5,000円以下で、資格を失ってから6か月以内であるなどの条件を満たせば、退職した会社の企業型DCの記録を管理する機関に請求できます。資産が1万5,000円を超える場合に請求できるのは、iDeCoに加入できない人などに限られます。
退職の前後に、資産額と期限を調べておく
企業型DCの手続きは、健康保険や国民年金の切り替えと時期が重なります。国民年金の切り替えは、会社を退職した日から14日以内に済ませる必要があります。手順は退職後の国民年金の手続きと失業の特例免除を紹介した記事にあります。健康保険の選び方は退職後の健康保険の保険料の比べ方をご覧ください。企業型DCは期限が6か月と長いぶん、後回しになりがちです。
退職の前に調べておくことは、次の4つです。
- 企業型DCの資産額と、記録を管理している機関の名前(会社から受け取った資料や加入者向けのWebサイトで分かります)
- 転職先に企業型DCがあるか、iDeCoに加入できるか
- 期限の日(資格を失った月の翌月から数えて6か月目の月末)
- 勤続3年未満で自己都合退職する場合は、会社が出した掛金の一部を会社へ返す規約になっていないか
以前の勤め先の資産が自動移換されたかどうか分からないときは、国民年金基金連合会が委託する特定運営管理機関の窓口に問い合わせられます。退職日が決まったら、移し先を決めて書類を取り寄せておきましょう。
参考・出典
厚生労働省(離職・転職時等の年金資産の持ち運び)/厚生労働省(確定拠出年金制度の概要)/厚生労働省(2025年の制度改正)/iDeCo公式サイト(転職・退職された方へ)/国民年金基金連合会(自動移換にかかる手数料改定のお知らせ)/国民年金基金連合会(iDeCoの加入等の概況・2026年9月)/iDeCo公式サイト(給付について)/企業年金連合会(用語集・通算加入者等期間)(いずれも2026年11月8日確認)
確定拠出年金の制度や手数料は改正・改定されることがあるため、手続きの前に各機関の最新情報で確かめてください。