会社を辞めると、給与から天引きされていた住民税のうち、まだ払っていない分を別の方法で納めることになります。1月から4月に退職した人は残りが最後の給与からまとめて差し引かれ、6月から12月に退職した人は納付書で払うか一括で払うかを選びます。
次の勤め先が決まっている人は、新しい会社で天引きを続けることもできます。どの払い方になっても、払う住民税の合計は変わりません。変わるのは、払う時期と1回に払う金額です。
住民税は前年の所得にかかり、6月から翌年5月まで天引きされる
個人住民税とは、市区町村民税と都道府県民税を合わせた税金のことです。総務省によると、所得に応じてかかる部分(所得割)の税率は10%で、前年1月1日から12月31日までの所得をもとに計算されます。所得にかかわらず定額でかかる部分(均等割)は4,000円です。2024年度からは、国税の森林環境税1,000円も住民税と一緒に納めます。
会社員の住民税は、会社が毎月の給与から差し引いて納めます。この方法を特別徴収と呼びます。東京都主税局の手引きによると、会社には5月31日までに年税額と月割額が通知されます。住民税は、6月から翌年5月までの12回に分けて給与から差し引かれます。
会社を辞めると、給与から差し引く仕組みが使えなくなります。差し引けなかった分は、本人が納付書などで納める普通徴収か、退職時の一括徴収で払います。普通徴収の納期は、地方税法第320条で6月・8月・10月・1月を基本に、市区町村の条例で決めると定められています。
退職した月で、残りの住民税の払い方が決まる
会社を辞めると、辞めた月の翌月以降の月割額は、給与から差し引かれなくなります(地方税法第321条の5第2項)。残りの住民税をどう払うかは、退職した時期によって次のように決まっています。
| 退職した時期 | 残りの住民税の払い方 | 本人の申し出 |
|---|---|---|
| 6月1日〜12月31日 | 原則は普通徴収(納付書などで自分で払う)。申し出れば最後の給与や退職金から一括徴収 | 一括徴収にするときだけ必要 |
| 1月1日〜4月30日 | 最後の給与や退職金から一括徴収 | 不要 |
| 5月中 | 5月の給与で5月分が差し引かれ、残りはない | 不要 |
| 次の会社が決まっている | 新しい会社の給与から天引きを続けられる | 新しい会社を通じた届出が必要 |
※地方税法第321条の4・第321条の5、東京都主税局、さいたま市・神戸市の案内をもとに作成しています(2026年11月6日確認)。
一括徴収とは、まだ差し引いていない住民税の全額を、退職時に会社が差し引いて納めることです。一括徴収ができるのは、5月31日までに支払われる給与や退職金が、残りの税額より多い場合に限られます。この条件は、本人が申し出て一括にする場合にも当てはまります。
1月から4月に退職すると、最後の給与から残りがまとめて引かれる
1月1日から4月30日までに退職した人は、本人が申し出なくても、残りの住民税が最後の給与や退職金から一括で差し引かれます(神戸市・鹿児島市の案内)。会社は、退職の手続きのなかでこの差し引きを行います。
3月末に辞める人なら、3月分の月割額に加えて4月分と5月分も、3月の給与から差し引かれます。最後の給与の手取りは、いつもの月より少なくなります。退職金が出る会社では、退職金から差し引かれることもあります。
残りの税額が、5月31日までに支払われる給与や退職金より多い場合は、一括徴収ができません。この場合は普通徴収に切り替わり、市区町村から本人あてに納付書が届きます。その年度の納める期限がもう残っていなければ、届いた納付書で残りを1回で払います(地方税法第321条の7)。
5月に退職した人は、5月の給与で5月分まで差し引かれるので、払い残しはありません(さいたま市の案内)。6月から始まる新しい年度の住民税は、再就職していなければ普通徴収で払います。
6月から12月に退職したら、一括か納付書かを選べる
6月1日から12月31日までに退職した人の残りの住民税は、原則として普通徴収に切り替わります。退職する会社に申し出れば、最後の給与や退職金からまとめて差し引いてもらうこともできます。
一括徴収にすると、残りの住民税の納付書が退職後に届くことはなく、払い忘れを防げます。ただし、最後の給与の手取りが大きく減ります。普通徴収にすると、退職後に市区町村から届く納付書で、残りを数回に分けて払います。
納付書に切り替わると、払う回数が減り、1回の金額が増える
普通徴収の納期は年4回です。残りの住民税は、そのうち退職後にまだ納期が来ていない回に分けて払います。12回に分けていた税額を少ない回数で払うため、1回あたりの金額は天引きのときより大きくなります。
どの納期から払うかは、会社が市区町村に給与所得者異動届出書を出した時期で変わります。届出の期限は、退職した月の翌月10日です。例えば武蔵野市では、8月に辞めて翌月10日までに届出があれば、残りは10月末と1月末の2回で払います。届出が9月後半以降になると、1月末までに1回で払います。
市区町村からは、残りの税額を知らせる納税通知書が納付書と一緒に届きます。退職から2か月以上たっても届かないときは、会社の届出が遅れているおそれがあります(武蔵野市の案内)。前の会社に、異動届出書を出したかどうかを問い合わせてください。
退職日が遅いほど、残りの住民税は少なく、払う回数も減る(当サイト試算)
下の表は、住民税の年税額が18万円(月割1万5,000円)の会社員が、2026年度の途中で退職した場合の試算です。会社は退職の翌月10日までに異動届出書を出したものとします。
普通徴収の納期と回数は、廿日市市(広島県)の案内の例にならっています。同市の例は、年額12万円の人が7月31日に退職したときに、残りの10万円を何回で払うかを届出の時期別に示したものです。表の試算も同じ方法で残りの月数を数え、その税額を残りの納期に均等に分けています。
| 退職日 | 差し引けなかった月 | 残りの税額 | 普通徴収に切り替えた場合の払い方 | 一括徴収 |
|---|---|---|---|---|
| 2026年6月30日 | 7月〜翌年5月(11か月) | 16万5,000円 | 8月末・10月末・1月末に5万5,000円ずつ | 申し出れば可能 |
| 2026年8月31日 | 9月〜翌年5月(9か月) | 13万5,000円 | 10月末・1月末に6万7,500円ずつ | 申し出れば可能 |
| 2026年10月31日 | 11月〜翌年5月(7か月) | 10万5,000円 | 1月末に1回で10万5,000円 | 申し出れば可能 |
| 2026年12月31日 | 翌年1月〜5月(5か月) | 7万5,000円 | 1月末か通知のあった月の末に1回で7万5,000円 | 申し出れば可能 |
| 2027年2月28日 | 3月〜5月(3か月) | 4万5,000円 | ― | 申し出がなくても差し引かれる |
| 2027年3月31日 | 4月〜5月(2か月) | 3万円 | ― | 申し出がなくても差し引かれる |
| 2027年4月30日 | 5月(1か月) | 1万5,000円 | ― | 申し出がなくても差し引かれる |
| 2027年5月31日 | なし | 0円 | ― | ― |
※2026年度分(2026年6月〜2027年5月)の住民税で計算しています。納期の月と1回あたりの金額は、市区町村によって違います。1月から4月の退職で、最後の給与や退職金が残りの税額より少ない場合は、普通徴収に切り替わります。
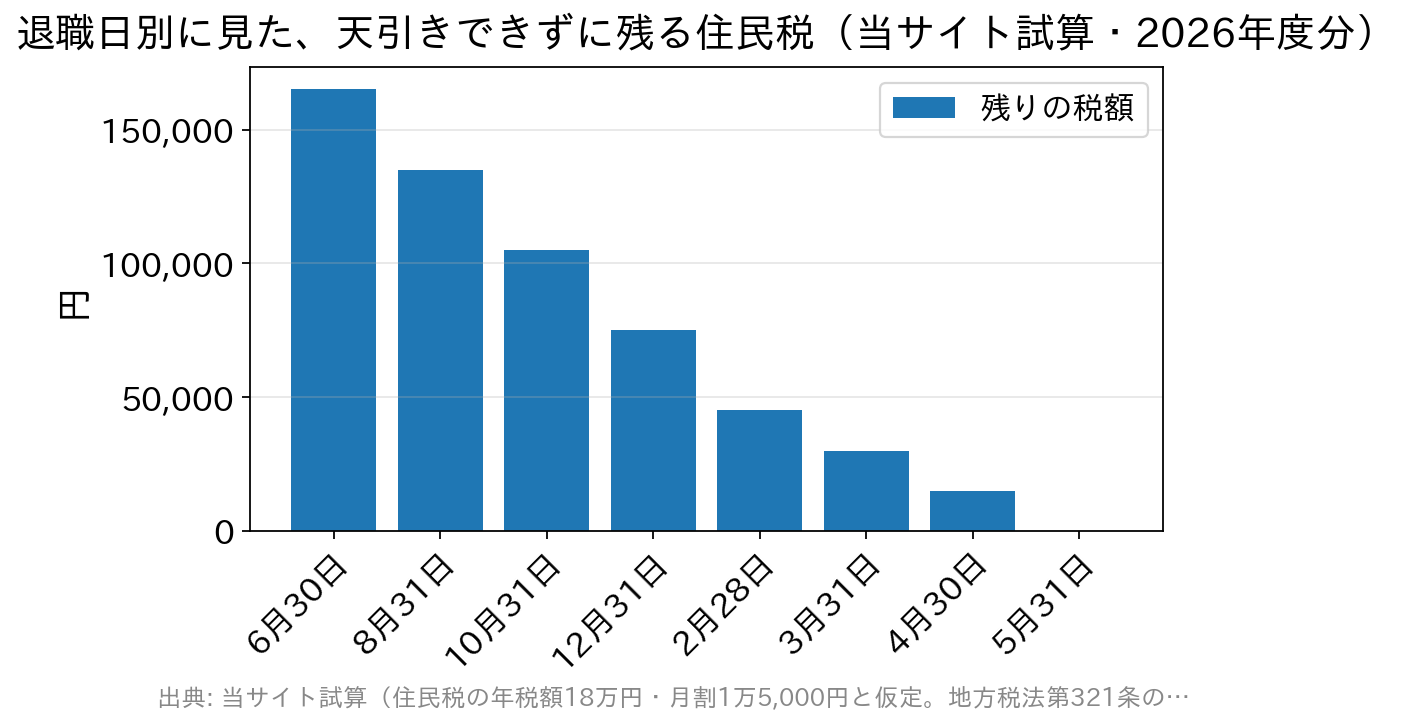
6月末に辞めて普通徴収になった人は、天引きなら毎月1万5,000円だった住民税を、8月から翌年1月までの3回で5万5,000円ずつ払います。10月末に辞めた人は、10万5,000円を1月末に1回で払うことになります。
退職後、収入が途切れる時期にまとまった金額を払うので、退職前に残りの税額を計算しておいてください。残りの税額は、5月ごろに会社から配られる特別徴収税額の決定通知書の月割額に、残りの月数を掛けると分かります。
次の会社が決まっていれば、天引きを続けられる
退職してすぐ次の会社に入る人は、新しい会社の給与から住民税の天引きを続けられます。天引きを続けるには、新しい会社を通じて、退職した月の翌月10日までに申し出る必要があります(地方税法第321条の4第5項)。ただし、4月中に退職した場合の期限は4月30日です。
手続きでは、前の会社が給与所得者異動届出書を書いて新しい会社に渡し、新しい会社がそれを市区町村に出します。入社日が決まった時点で、前の会社と新しい会社の担当者に、住民税の天引きを続けたいと伝えておきましょう。
いったん普通徴収に切り替わった後に再就職した人も、納める期限がまだ来ていない分は天引きに戻せます。届いた納税通知書や納付書を新しい会社の担当者に渡し、切り替えを頼んでください(鹿児島市・武蔵野市の案内)。期限を過ぎた分は、天引きには戻せません。
転職するときは、住民税のほかにも、前の会社の源泉徴収票を新しい会社に出す手続きがあります。詳しくは転職した年の年末調整と前職の源泉徴収票の記事で説明しています。
退職金の住民税は、毎月の住民税とは別に差し引かれる
退職金にかかる住民税は、毎月の給与から差し引く住民税とは別に計算されます。東京都主税局の手引きによると、退職金を支払う会社が税額を計算し、退職金から差し引いて納めます。この住民税は、前年の所得ではなく、その年に受け取った退職金にかかります。
退職所得の金額とは、退職金から退職所得控除額を引き、その2分の1にした金額のことです。住民税は、退職所得の金額に10%(市区町村民税6%・都道府県民税4%)を掛けて求めます。退職所得控除額は、勤続20年以下なら40万円に勤続年数を掛けた金額です。
例えば、勤続10年で退職金500万円を受け取る場合、退職所得控除額は400万円で、退職所得の金額は50万円です。住民税は5万円になり、退職金から差し引かれます(計算方法は東京都主税局の手引きによる)。勤続5年以下の場合は、計算方法が変わることがあります。
1月から4月に退職して退職金を受け取る人は、退職金から、退職金にかかる住民税と毎月の住民税の残りの両方が差し引かれることがあります。退職金の明細を受け取ったら、2つの金額を分けて確かめてください。
退職した翌年の6月にも、住民税の通知が届く
住民税は前年の所得にかかるので、退職した年に得た給与にも、翌年度の住民税がかかります。退職した年の所得に対する住民税の納税通知書は、翌年の6月に届きます(鹿児島市の案内)。会社を辞めた時点で、住民税の支払いが終わるわけではありません。
翌年6月の時点で会社に勤めていなければ、この住民税も普通徴収になり、年4回に分けて払います。例えば和光市では、3月末で退職した人の翌年度分を、6月・8月・10月・1月の4回で納めます。
退職した年に所得税を納め過ぎていた人は、翌年に確定申告をすると税金が戻ることがあります。手続きは年の途中で退職したときの確定申告の記事で紹介しています。退職後は住民税のほかに、健康保険料の支払いも始まります。任意継続・国民健康保険・家族の扶養の保険料は、退職後の健康保険の選び方の記事で比べています。
参考・出典
総務省「個人住民税」/e-Gov法令検索 地方税法(第320条・第321条の4・第321条の5・第321条の7)/東京都主税局「特別徴収にかかる手続きについて」/同「個人住民税 特別徴収の事務手引き」/神戸市FAQ/さいたま市FAQ/鹿児島市FAQ/武蔵野市FAQ/廿日市市「ご退職された方などの納付方法の変更と納期について」/和光市FAQ(いずれも2026年11月6日確認)
住民税の納期や手続きは市区町村によって違い、制度が改正されることもあるため、退職する前にお住まいの市区町村の最新の案内で確かめてください。