七十七銀行の住宅ローンで当初固定10年を選ぶと、11年目からの金利は「変動金利型住宅ローン(固定金利選択特約付)の基準金利から年1.000%を引いた水準」で決まります。2026年11月2日現在の基準金利は年3.375%なので、この水準が続けば固定終了後は年2.375%程度が目安です。
最初から変動金利で借りた場合の引下げ幅(WEB申込で最大年2.225%)より、固定終了後の優遇は小さくなります。七十七銀行は宮城県仙台市に本店を置く地方銀行で、住宅ローン「77住宅ローン」は金利重視プラン(融資手数料型)とセレクトプラン(通常型)の2本立てです。本文の金利は2026年11月2日現在の公式掲載値で、実際には借入日の金利が適用されます。
77住宅ローンの2つのプランは手数料と金利の組み合わせが違う
77住宅ローン(マイホーム口・借換口)は、金利重視プランとセレクトプランから選びます。違いは、適用金利の水準と、取扱手数料・保証料の払い方の組み合わせです。
WEB申込ができるのは金利重視プランだけです。WEB申込には宮城県在住でローンセンターに来店できる人という要件があり、契約の際は来店が必要です。
| 項目 | 金利重視プラン | セレクトプラン |
|---|---|---|
| 申込方法 | 対面/WEB | 対面のみ |
| 適用金利 | セレクトプランより低い | 金利重視プランより高い |
| 取扱手数料(税込) | 借入金額×2.20% | 55,000円 |
| 保証料 | 融資利率に含まれる(別払い不要) | 融資時に一括支払い、または金利に年0.100%〜0.500%を上乗せ |
| 向いている人 | 借入額が大きく、長く借りる人 | 早めの完済を考える人・初期費用を抑えたい人 |
選び方の基本は、定率の手数料を金利差で取り戻せるかどうかです。例えば借入3,000万円なら、金利重視プランの取扱手数料は66万円(税込)、セレクトプランは5万5,000円(税込)で、初期費用には約60万円の差が出ます。
借入額が大きく返済期間が長いほど、低い金利の効果が積み上がります。反対に借入額が小さい人や早期完済を予定する人には、定額手数料のセレクトプランが有利になる場合があります。保証料を一括で払っておけば、繰上返済のときに一部が戻ることがあるためです。
金利重視プランは、借入当初は変動金利での取扱いとなり、借入後はいつでも固定金利へ変更できます。連帯債務にも対応しており、親子・夫婦のほか、所定の書類を提出できる同性パートナーも対象です。
2026年11月の適用金利は当初固定がそろって上がった
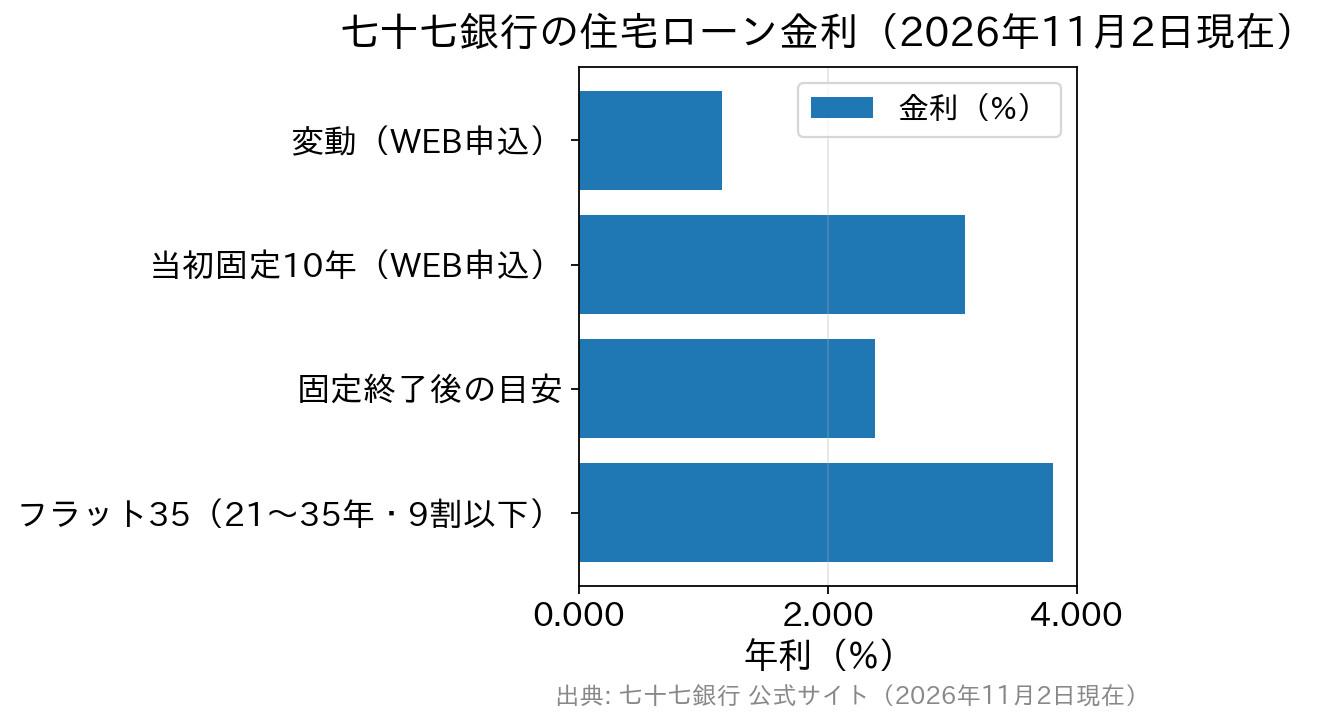
2026年11月2日現在、金利重視プランの当初固定金利は2年・3年・5年・10年のいずれも、10月より年0.150%高くなりました。一方で変動金利は店頭申込年1.200%〜、WEB申込年1.150%と変わっていません。主な条件は下の表のとおりです。
| 項目 | 77住宅ローン(金利重視プラン)の内容 | 注意 |
|---|---|---|
| 利用できる人 | 18歳以上70歳以下(完済時80歳以下)/勤続1年以上・営業3年以上/前年税込年収150万円以上 | 指定の団信に加入できることも条件 |
| 融資金額 | 100万円以上2億円以内(5万円単位) | 諸費用・家具家電資金(最大50万円)も対象 |
| 融資期間 | 3年以上40年以内(1年単位) | 最長1年の元金据置期間を設定可 |
| 変動金利 | 店頭申込 年1.200%〜(店頭表示金利から最大年2.175%引下げ) WEB申込 年1.150%(同 最大年2.225%引下げ) | 引下げは変動金利の期間だけに適用 |
| 当初固定金利 | 店頭申込 2年2.250%/3年2.300%/5年2.600%/10年3.150% WEB申込 2年2.200%/3年2.250%/5年2.550%/10年3.100% 七十七銀行が定める条件を満たすとさらに年0.350%引下げ | 固定期間中に追加の引下げはない |
| 当初固定期間終了後 | 変動金利型(固定金利選択特約付)の基準金利から年1.000%引下げ | 引下げ幅が当初の変動金利より小さい |
| 保証 | 七十七信用保証(株)が保証。保証人は原則不要 | 保証料は融資利率に含まれる |
| 取扱手数料 | 融資金額の2.20%(税込) | 繰上返済しても返戻なし |
表の金利は、審査結果と所定の条件を満たした場合の下限です。引下げ条件の取引(給与振込など)を満たさなければ適用金利は高くなり、借入後に取引を解消すると金利が見直される場合があると商品概要に書かれています。
10年固定終了後は基準金利から年1.000%引きで計算する
当初固定金利型とは、借入当初の一定期間だけ金利を固定し、その後は原則として変動金利に移るローンのことです。七十七銀行の商品概要では、固定期間が終わった後の扱いが次のように定められています。
- 当初固定期間中(2年・3年・5年・10年)は、借入時の金利のまま変わらない。
- 期間終了後は、変動金利型住宅ローン(固定金利選択特約付)の基準金利から年1.000%を引いた金利になる。
- 固定金利を続ける申し出がなければ、自動的に変動金利へ切り替わる。
最初から変動金利を選んだ人の引下げ幅は最大年2.225%(WEB申込)です。これに対し、当初固定期間が終わった人の引下げ幅は年1.000%にとどまります。同じ基準金利を使っていても、11年目以降は優遇の幅が半分以下になります。
2026年11月2日現在の基準金利(変動金利型・固定金利選択特約付)は年3.375%です。仮にこの水準が10年後も同じだとすると、固定終了後の金利は3.375%から1.000%を引いた年2.375%になります。
当初10年をWEB申込の年3.100%で借りた人なら、11年目に金利は下がります。ただし最初から変動金利で借りた場合の年1.150%と比べると、年1.225%高くなります。公式も、終了後の金利は当初の金利より上昇または下降している可能性があると明記しています。
| 区分 | 基準金利(2026年11月2日現在) | 引下げ後の金利(WEB申込・追加条件適用前) |
|---|---|---|
| 変動金利型(固定金利選択特約付) | 年3.375% | 年1.150%(2.225%引下げ) |
| 固定金利 2年 | 年3.550% | 年2.200% |
| 固定金利 3年 | 年3.600% | 年2.250% |
| 固定金利 5年 | 年4.150% | 年2.550% |
| 固定金利 10年 | 年4.750% | 年3.100% |
| (参考)当初固定期間終了後 | 年3.375%を基準 | 年2.375%(1.000%引下げ) |
例えば、3,000万円を35年・元利均等・ボーナス返済なしで借り、当初10年をWEB申込の年3.100%で固定したとします。毎月の返済額は約11万7,100円で、11年目に入る時点の残高は概算で約2,443万円です(諸費用を含まない試算)。
この残高に年2.375%がかかれば、残り25年の毎月返済額は約10万8,100円に下がります。基準金利が上がればこの金額は増えるため、11年目の返済額は借りる時点では確定しません。当初の金利だけで判断せず、終了後の金利が上下したときの返済額も試算しておく必要があります。
備えとしては、固定期間中に繰上返済を進めて11年目時点の残高を減らしておく方法があります。期間終了の前に、他行への借換えも含めて見直す方法もあります。借入を2本に分けて金利タイプを組み合わせる方法は、auじぶん銀行の住宅ローン「ミックス」の仕組みと注意点の記事で解説しています。
基準金利の改定は年2回の見直しで既存の借入に反映される
七十七銀行は2026年10月1日に変動金利型住宅ローンの基準金利を引き上げ、年3.375%としました。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から1.25%程度へ引き上げると決めています(日本銀行「金融市場調節方針の変更について」)。
この利上げを受けて七十七銀行は短期プライムレートを引き上げ、77ローンやリバースモーゲージの新規借入金利を2026年11月2日から年0.250%引き上げました。住宅ローンの変動金利の基準金利は、同日の金利一覧では年3.375%のままです。
すでに借りている人の金利がいつ変わるかは、商品概要の見直しルールで決まります。77住宅ローンの変動金利型は次のとおりです。
- 利率の見直しは年2回で、毎年4月1日と10月1日現在の変動金利型住宅ローン金利が基準。
- 新しい利率の適用は6月・12月の約定返済日の翌日から(ボーナス返済併用の場合は、その後最初のボーナス返済日の翌日から)。
10月1日の基準金利の改定は、既存の借入には12月の約定返済日の翌日から反映されます。次の見直しの基準日は2027年4月1日で、その時点の基準金利が6月の約定返済日の翌日から適用されます。
政策金利の変更から短期プライムレートの改定、基準金利の改定、既存契約への反映までには数か月の時間差があります。見直しの時期と方式は金融機関や契約で異なるため、自分の商品概要と返済予定表で見直し基準日と新利率の適用月を調べておきましょう。
5年ルール・125%ルールは負担を先送りする仕組み
変動金利を選んだ場合、返済額には次のルールが働きます(公式の商品概要より)。
- 金利が変わっても、返済額は5年間変更されない(5年ルール)。
- 5年ごとに返済額を再計算し、増える場合も前回返済額の1.25倍が上限(125%ルール)。
- 借入期間が満了しても未返済残高や未払利息があれば、原則として期日に一括で支払う。
返済額が据え置かれている間も、金利が上がれば返済額に占める利息の割合が増え、元金の減りが遅くなります。最後に一括精算が残る以上、2つのルールは負担を消すのではなく先送りする仕組みです。
金利が上がっている間は、返済額が変わらないうちに繰上返済で元金を減らしておく効果が大きくなります。繰上返済にかかる手数料は手続きの方法で変わるため、次の節の表とあわせて計画を立ててください。
諸費用は手数料のタイプと手続き方法で変わる
金利重視プランでは、借入時に融資金額の2.20%(税込)の取扱手数料がかかり、繰上返済しても戻りません。保証料は融資利率に含まれるため、借入時に一括で払う必要はありません。他行と比べるときは、金利と手数料を合わせた総返済額で比べる必要があります。
| 費用の種類 | 金額(2026年11月2日現在) | 備考 |
|---|---|---|
| 取扱手数料(金利重視プラン) | 融資金額の2.20%(税込) | 繰上返済時の返戻なし |
| 取扱手数料(セレクトプラン) | 55,000円(税込) | 別途、保証料を一括または金利上乗せ |
| 固定金利選択手数料 | 5,500円(税込) | インターネットバンキングでの手続きなら不要 |
| 固定金利期間中の一部繰上返済手数料 | 22,000円(税込) | 同上 |
| 固定金利期間中の繰上完済手数料 | 33,000円(税込) | 同上 |
| 条件変更事務手数料 | 銀行所定の金額 | 期間・返済方法の変更時 |
| 火災保険 | 建物に長期火災保険の加入が必要 | 保険料は別途負担(融資も可) |
固定金利期間中の繰上返済には手数料がかかりますが、インターネットバンキングで手続きすれば不要です(商品や取引状況によっては使えない場合があります)。一部繰上返済を固定期間中に何度か行う予定なら、1回22,000円の差は積み重なります。
全期間固定なら〈七十七〉フラット35も比較対象になる
11年目以降の金利が読めないことが気になる人には、借入時に完済までの金利が決まる全期間固定も候補になります。七十七銀行は住宅金融支援機構と提携した〈七十七〉フラット35も取り扱っており、2026年11月2日現在の金利は下の表のようになっています。
| 借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 20年以下 | 年3.490% | 年3.600% |
| 21年以上35年以下 | 年3.810% | 年3.920% |
フラット35は融資率(物件価格に占める借入額の割合)と借入期間で金利が変わり、金利は原則として毎月改定されます。取扱金融機関ごとの金利は、住宅金融支援機構の【フラット35】借入金利の推移・金融機関別の金利でも調べられます。
77住宅ローンの当初固定10年(WEB申込3.100%)と比べると、フラット35(21年以上35年以下・融資率9割以下)の3.810%は当初の金利が年0.710%高めです。その代わり、11年目以降の金利変動を負いません。当初10年の低さと35年間の確定のどちらを重視するかで選んでください。
東北の地方銀行どうしで比べたい人は、大東銀行の住宅ローン(金利・手数料・団信・フラット35)も同じ観点で読むと違いが分かります。首都圏の地方銀行の例としては、千葉銀行の住宅ローンの金利・保証料・つなぎ融資をご覧ください。
東日本大震災で被害を受けた人向けの取扱い
七十七銀行は、東日本大震災関連のお知らせとして、被害を受けた人向けの住宅ローンの案内と77災害対策ローンの案内を公式サイトに掲載しています。77災害対策ローンの金利は、2026年11月2日現在の金利一覧で店頭申込の変動金利年3.125%です。
同行は全営業店とローンセンターに融資相談の窓口を設け、震災復興や自然災害などで返済が難しくなった個人ローン利用者の相談も受け付けています。利用の可否や条件は個別の判断になるため、該当しそうな人は早めに借入先の窓口へ相談してください。
<七十七>リバースモーゲージ(シニアハウスサポートプラン)
リバースモーゲージとは、自宅を担保にお金を借り、元金は契約終了時に自宅の売却などで返すローンのことです。七十七銀行は、シニア層向けに「<七十七>リバースモーゲージ(シニアハウスサポートプラン)」を取り扱っています。
- 対象は宮城県在住の50歳から80歳以下の人
- 使いみちは自宅のリフォーム・建替、住み替え、子世帯などが住む住宅の新築・購入資金など
- 融資金額は担保不動産の評価額の最大65%まで
- 返済期間は終身で、利用中の毎月の支払いは利息のみ
- 申込は店頭で受け付け
公式サイトのモデルケースでは、リフォーム資金300万円を金利5%で借りた場合、毎月の返済額は12,500円(利息のみ)です。元金が減らないため、金利が上がれば毎月の負担もそのまま増えます。
このローンの新規借入金利は、短期プライムレートの引上げを受けて2026年11月2日から年0.250%引き上げられました。担保評価額の変動や契約終了時の精算も含め、家族と相談したうえで検討する商品です。返済試算額と金利は同行のローン窓口で案内されています。
宮城県で住宅ローンを比べるときの基準は総返済額と見直しルール
地方銀行の住宅ローンは、地元で相談しやすいかどうかに加えて、全国対応の銀行とも総返済額(金利・手数料・保証料の合計)で比べてください。七十七銀行の金利重視プランは、取扱手数料2.20%(税込)で保証料が金利に含まれる体系なので、比較先も同じ条件にそろえて計算する必要があります。
将来の金利の動き方も、銀行ごとに違います。当初固定の終了後に何%引きになるのか、変動金利の見直しが年2回か毎月かといった違いは、商品概要説明書に書かれています。表面の金利が近くても、この違いで10年後の返済額が変わります。
まとめ
- 77住宅ローンは金利重視プランとセレクトプランの2本立てで、手数料は2.20%(税込)の定率か55,000円(税込)の定額です。WEB申込は金利重視プランだけです。
- 2026年11月2日現在、変動金利は店頭1.200%〜/WEB1.150%、当初固定10年は店頭3.150%/WEB3.100%(条件を満たすとさらに年0.350%引下げ)。
- 当初固定期間終了後は基準金利から年1.000%引きです。基準金利年3.375%が続けば年2.375%程度が目安。
- 10月1日の基準金利改定は、既存の借入には12月の約定返済日の翌日から反映されます。
- 固定期間中の繰上返済手数料は、インターネットバンキングで手続きすれば不要です。
- 全期間固定を重視するなら、〈七十七〉フラット35(21年以上35年以下・融資率9割以下で年3.810%)も比較対象になります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンを専門スタッフに相談しながら比べられます。