パートやアルバイトで働く人でも、住宅ローンを組める可能性はあります。中心になる選択肢は、勤務形態を一律の申込条件にしていない【フラット35】です。年収の下限もなく、収入の安定性と返済負担のバランスが基準を満たせば申し込めます。
一方で、民間銀行の住宅ローンの多くは正社員などの安定収入を前提にしています。パート・アルバイト単独では申込み自体を受け付けない銀行も少なくありません。借入先の選択肢は狭いものの、道が閉ざされているわけではない、と考えるのが正確です。
フラット35の取扱件数で長年トップクラスのSBIアルヒは、パートやアルバイトの人にもフラット35を貸し出してきた実績があります。非正規雇用の申込みを数多く扱っている窓口は、収入の見せ方や書類の準備について相談しやすい相手になります。
パート・アルバイトが審査で不利になるのは収入の継続性を見られるから
住宅ローンとは、数千万円単位のお金を長い期間をかけて返していく借入のことです。そのため金融機関は、長期間にわたり安定して返済できる収入が見込める人かを中心に審査します。
正社員は会社と期間の定めのない雇用契約を結ぶのが一般的で、会社都合の解雇は法律で厳しく制限されています。収入が途切れにくいと評価されやすいのは、この仕組みがあるためです。
パート・アルバイトは非正規雇用と呼ばれ、契約が更新されずに雇用が終わることもあります。給与水準も正社員より低めになりやすく、金額と期間の両面で収入が安定しにくい傾向があります。
このような理由から、審査では正社員よりリスクが大きいと判断されやすく、申込みを受け付けてもらえない場合もあります。非正規雇用でも申し込めるローンを選び、審査で見られる点に先回りして備えることが出発点です。ネット銀行の申込条件はドコモSMTBネット銀行の住宅ローン審査は厳しい?条件と上乗せ金利も参考になります。
金融機関ごとのパート・アルバイトへの住宅ローン審査対応
主な金融機関がパート・アルバイトに住宅ローンを貸し出すかどうかを、次の一覧にまとめました。SBIアルヒなどが扱うフラット35以外は、パート・アルバイト単独への融資に消極的なところが多く、マイホームのためのローンとしてはフラット35が最有力候補になります。
SBIアルヒはフラット35の実行件数で2025年度に27.7%のシェアを占め、16年連続で1位となっています(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
フラット35は団信(団体信用生命保険)への加入が任意で、健康上の理由で団信に入らない人も利用できます。この場合の借入金利は、住宅金融支援機構の案内で新機構団信付きの掲載金利から年0.200%低い水準です。
反対に保障を手厚くすると金利が上がります。デュエット(夫婦連生団信)は掲載金利に年0.180%、新3大疾病付機構団信は年0.240%が上乗せされます(2026年10月資金受取分の機構の案内)。
勤続年数は「同じ勤務先で続けて働いているか」で見られる
勤続年数とは、住宅ローン審査では今の勤務先で働いている期間のことです。フラット35は勤続年数の長さそのものを一律の条件にしていませんが、収入の安定性は審査で重視されます。
パート・アルバイトは長い勤続年数を前提にされにくい働き方です。そのぶん同じ勤務先で継続して働き、毎年の収入が大きくぶれていないことを書類で示せる状態にしておくと、審査では有利に働きます。
給与所得者の収入証明は、源泉徴収票や住民税の課税証明書が基本です。直近に勤務先が変わった人は、給与明細や雇用契約書の提出を求められることもあります。手元の書類を早めにそろえておくと手続きが滞りません。
年収について|下限はないが「総返済負担率」で上限が決まる
フラット35には明確な年収の下限が設けられていません。そのため、年収100万円台でも利用できる可能性があります。低年収での考え方は年収100万円台の住宅ローン|フラット35の年収基準と審査で詳しく扱っています。
総返済負担率とは、年収に占めるすべての借入(フラット35のほか、ほかの住宅ローン・自動車ローン・教育ローン・カードローンなど)の年間返済額の合計の割合のことです。フラット35では、これが次の基準以下であることが条件になります。
- 年収400万円未満:総返済負担率30%以下
- 年収400万円以上:総返済負担率35%以下
借入額にも100万円以上1億2,000万円以下(1万円単位)という範囲があり、建設費または購入価額以内であることも条件です。
年収別に見た年間返済額の上限
借りられる金額は適用金利で大きく動きます。これに対して、年間にいくらまで返済に充てられるかは総返済負担率から機械的に決まります。年収別に整理すると次のとおりです。
| 年収(額面) | 総返済負担率の上限 | 年間返済額の上限 | 月あたりの目安 |
|---|---|---|---|
| 100万円 | 30% | 30万円 | 約2.5万円 |
| 150万円 | 30% | 45万円 | 約3.7万円 |
| 200万円 | 30% | 60万円 | 約5.0万円 |
| 250万円 | 30% | 75万円 | 約6.2万円 |
| 300万円 | 30% | 90万円 | 約7.5万円 |
| 400万円 | 35% | 140万円 | 約11.6万円 |
| 500万円 | 35% | 175万円 | 約14.5万円 |
この上限は住宅ローン単独ではなく、自動車ローンやカードローンなども含めたすべての借入の合計にかかります。ほかに返済中の借入があると、その分だけ住宅ローンに回せる枠は小さくなります。
金利が上がると、同じ返済額で借りられる元金は小さくなる
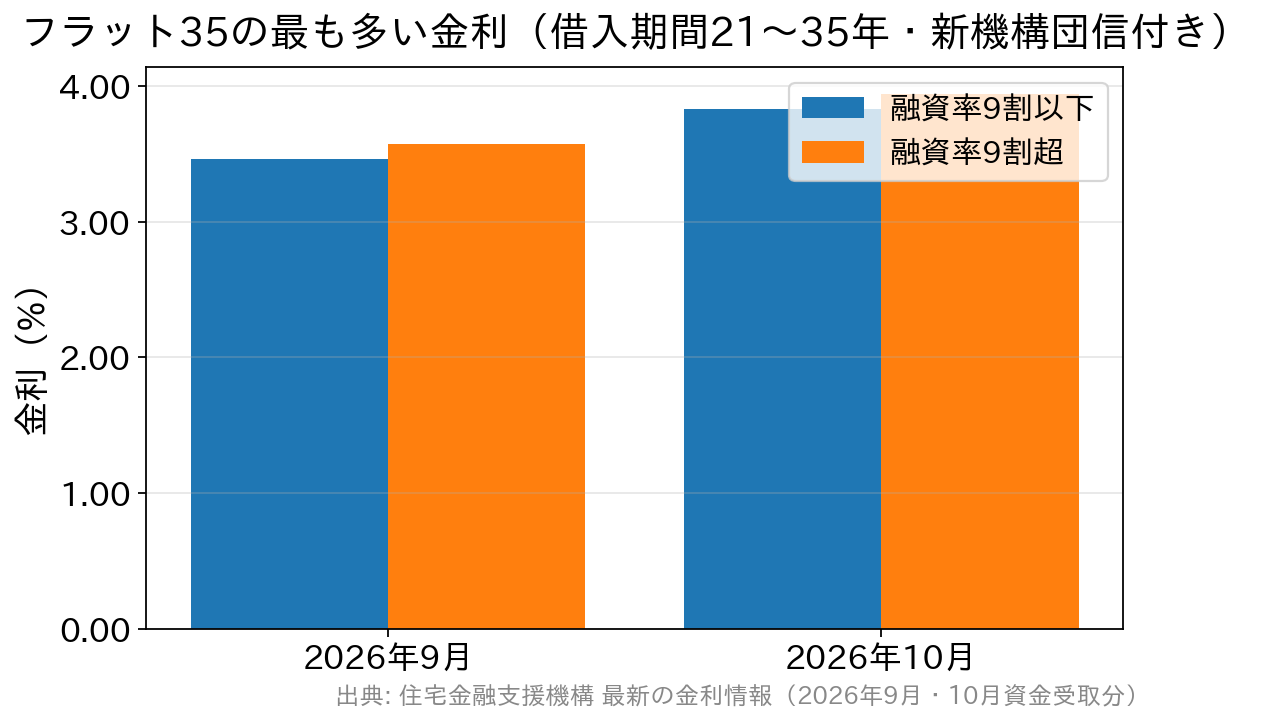
年間の返済額が同じでも、金利が上がれば借りられる元金は小さくなります。フラット35の金利は2026年の夏以降、毎月のように上がっています。
住宅金融支援機構の最新の金利情報では、借入期間21年以上35年以下・新機構団信付きで最も多い金利が、2026年10月資金受取分で融資率9割以下は年3.830%、9割超は年3.940%です。9月の年3.460%(9割以下)から1か月で0.370ポイント上がり、報道によれば2017年10月の現行制度以降で最も高い水準です。
数年前の低金利を前提にした年収別の借入目安は、いまの金利ではそのまま当てはまりません。借入可能額は、住宅金融支援機構の公式シミュレーターや取扱金融機関で、申込時点の金利をもとに試算してください。
収入合算で借入可能額を増やす
収入合算とは、本人の収入に家族の収入を加えて借入可能額を計算してもらう方法のことです。フラット35では、一定の条件を満たす配偶者・親・子などの収入を合算して申し込めます。
たとえば正社員の配偶者と収入を合算すれば、申込本人がパート・アルバイトでも、世帯の年収をもとに審査を受けられます。合算者は連帯債務者になるのが一般的で、団信の対象や持分の決め方にも関わるため、申込前に条件を確かめておきます。
正社員の家族がいる世帯なら、収入合算を前提にフラット35以外の民間銀行の住宅ローンも候補に入ります。金利タイプや諸費用、団信の内容は銀行ごとに違うため、同じ条件で並べて比べることが欠かせません。
ただし収入合算は、借入余力を増やす一方で、合算者が働けなくなったときのリスクも一緒に背負う方法です。出産や介護による働き方の変化まで含めて、余裕のある金額に抑えておくと安心です。
カードローンやリボ払いの残高は申込前に整理する
正社員でも、カードローンやリボルビング払いの残高があると、審査に通らなかったり、完済を融資の条件にされたりすることがあります。前述の総返済負担率にも、これらの返済額が含まれます。
パート・アルバイトは審査で厳しく見られやすい立場です。申込みの前に残高を減らしておくことが、借入可能額を守るうえでも効いてきます。
スマートフォン本体の代金を携帯電話料金と合わせて分割で払う方法も、割賦契約として個人信用情報機関に登録されます。支払いが遅れた記録は審査で不利に働くため、引き落とし口座の残高には気を配っておきたいところです。こうした記録は、完済後も一定期間(目安として5年程度)残ります。
母子家庭でも住宅ローンは組める?
母子家庭であることそのものが審査に大きく影響することは、基本的にありません。見られるのは、ほかの申込者と同じく収入の安定性と返済負担のバランスです。今後出産の予定がある人は、産休・育休中の収入減を見込んで無理のない金額で申し込むことが大切です。
頭金について|1割用意できるかで金利が変わる
住宅ローンを組めた場合でも、借入額は慎重に決めておく必要があります。頭金を多めに用意し、返済負担率を低めに抑える工夫は、審査対策であると同時に、入居後の家計を守る備えにもなります。
融資率とは、購入価額などに対する借入額の割合のことです。フラット35では融資率が9割を超えると、9割以下の場合より借入金利が高くなります。2026年10月資金受取分では、その差が年0.110%でした。
頭金を1割用意できるかどうかは、審査の通りやすさだけでなく、返済期間を通じて金利の面でも効いてきます。次に、取引のある銀行で定期的に積立てをしておくと、収入から安定して貯蓄できていることを示す材料にもなります。
2026年10月1日からは、住宅金融支援機構のフラットすまい・るポイントも始まりました。同日以降にフラット35を借り入れた人(借換えを含む)が対象で、借入額に応じて2,000〜150,000ポイントの楽天ポイントが進呈されます。受け取るには借入日から6か月以内の申請が必要です。
よくある質問(FAQ)
Q. パート・アルバイトでも住宅ローンは借りられますか?
A. 借りられる可能性があります。民間銀行の多くは正社員などの安定収入を前提にしますが、フラット35は勤務形態を一律の条件にしていないため、総返済負担率などの基準を満たせば利用できる可能性があります。
Q. パートで年収100万円台でもフラット35に申し込めますか?
A. 年収の下限がないため、申込み自体は可能です。ただし借入可能額は年収と総返済負担率(400万円未満30%以下/400万円以上35%以下)で決まるので、希望額に届くかを事前に試算してください。
Q. フラット35の金利が上がると、借入可能額はどう変わりますか?
A. 年間返済額の上限は変わりませんが、同じ返済額で借りられる元金は小さくなります。2026年10月の最も多い金利は9割以下で年3.830%と、9月より0.370ポイント上がりました。申込時点の金利で試算し直すことが欠かせません。
Q. 健康に不安があり団信に入れない場合でも借りられますか?
A. フラット35は団信への加入が任意のため、団信なしでも申し込めます。金利は新機構団信付きより年0.200%低くなりますが、万一のときに残高が保険で返済されない点は家族と話し合っておく必要があります。
Q. 育児休業中や産休中でも申し込めますか?
A. 取扱金融機関の判断によります。休業中は収入の証明が難しく、復職後の収入をどう扱うかは金融機関ごとに対応が分かれます。休業中の申込みが可能かどうかと必要書類を、申込前に金融機関へ直接確認してください。
まとめ
パート・アルバイトでも、フラット35を中心に住宅ローンを組める可能性はあります。押さえる点は、年収に応じた総返済負担率の基準を満たすこと、ほかの借入を整理しておくこと、無理のない借入額に抑えることの3つです。
正社員の家族がいれば、収入合算で民間銀行の住宅ローンも比較できます。フラット35の金利は2026年10月資金受取分で年3.830%(借入期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多い金利)と上昇が続いており、物件探しと並行して申込時点の金利で試算し直すことが資金計画の土台になります。
※本記事の条件・金利は2026年10月時点で確認した住宅金融支援機構の公表情報に基づきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。