ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン審査は、公表されている条件を見るかぎり特別に厳しいわけではありません。申込年齢は満18歳以上満65歳以下、年収の下限は非公表で「安定かつ継続した収入があること」とだけ定められ、正社員のほか会社役員・自営業・契約社員・派遣社員も対象です。
むしろ注意したいのは、審査が「通る・落ちる」の二択ではない点です。公式サイトには審査結果によって表示金利に年0.100%〜0.300%が上乗せとなる場合があると明記されています。つまり「通ったが、広告の金利では借りられない」という結果があり得ます。
さらに2026年9月からは、金利の前提そのものが変わりました。「環境配慮型住宅への特別金利優遇」と「物件価格の80%以下でお借入れいただく場合の金利優遇」は、WEB申込コースでは2026年8月実行分をもって終了し、WEB申込コースの変動金利(通期引下げプラン)は年1.750%の一本になっています(ドコモSMTBネット銀行 公式「金利|WEB申込コース」・2026年9月18日確認)。自己資金を2割入れて金利を下げるという従来の作戦は、WEB申込コースでは使えなくなりました。
以下、公式サイトが公表している借入条件とよくある質問(Q&A)をもとに、2026年9月時点のドコモSMTBネット銀行 住宅ローン(WEB申込コース)の審査基準を、条件・金利上乗せ・必要書類の順に整理します。(審査基準そのものは一般に公表されていないため、公表資料から読み取れる範囲にとどめています。)
目次
商号は「ドコモSMTBネット銀行」に
前提として、銀行の名前が変わっている点を押さえておきましょう。同行は2025年10月1日にNTTドコモの連結子会社となり、2026年8月3日に商号を「株式会社ドコモSMTBネット銀行」へ変更しました。現在はドコモと三井住友信託銀行の共同経営体制です。
商号・ブランドが変わっても利用者側の手続きは不要で、金融機関コード・支店番号・口座番号にも変更はないと公式にアナウンスされています。住宅ローンの商品性・審査基準についても、商号変更を理由とした変更は告知されていません。
2026年9月のドコモSMTBネット銀行の住宅ローン金利
金利水準は、2026年9月に大きく動きました。公式の金利ページで確認できるWEB申込コースの適用金利(2026年9月18日現在)は次のとおりです。
| 金利タイプ | 適用金利(WEB申込コース) | 基準金利と引下げ幅 |
|---|---|---|
| 変動金利(通期引下げプラン) | 年1.750% | 基準金利 年3.775%/引下げ幅 年2.025% |
| 固定10年(当初引下げプラン) | 年3.149% | 基準金利 年5.050%/引下げ幅 年1.901% |
| 固定20年(当初引下げプラン) | 年3.729% | 基準金利 年6.870%/引下げ幅 年3.141% |
| 固定35年(当初引下げプラン) | 年3.839% | 基準金利 年7.250%/引下げ幅 年3.411% |
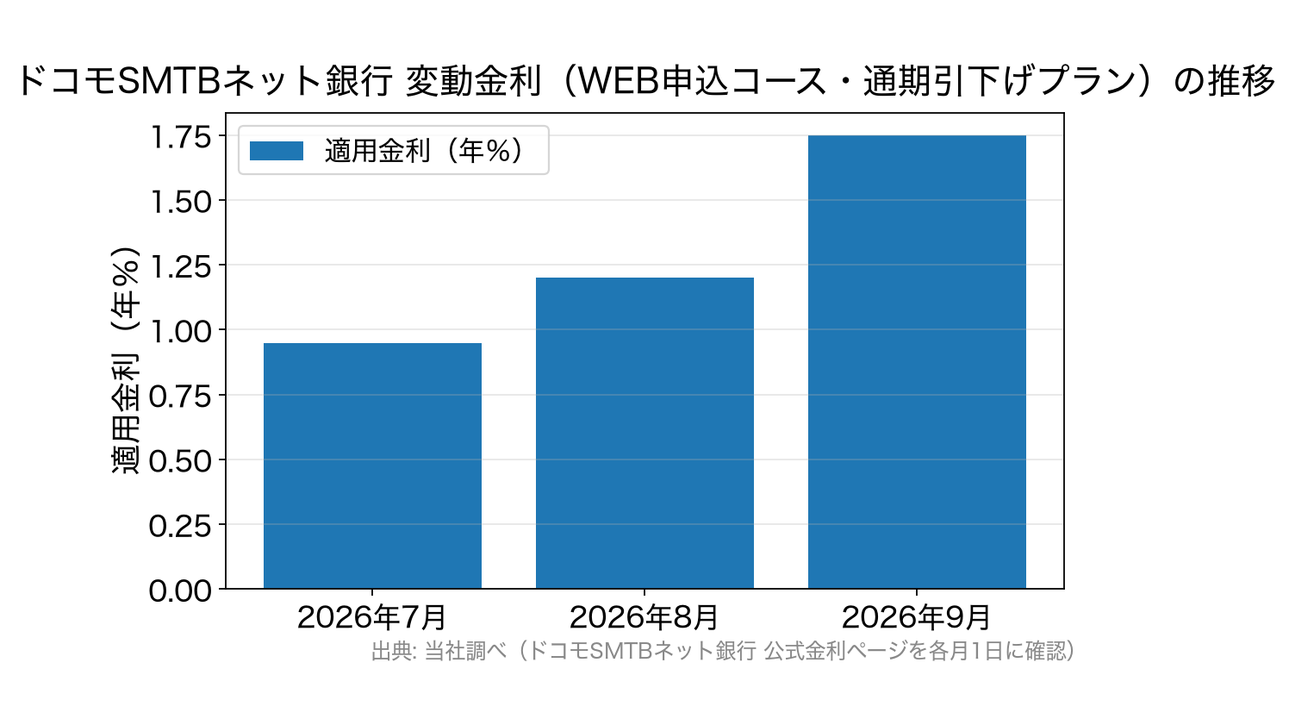
変動金利は2026年7月が年0.950%、8月が年1.200%、9月が年1.750%と、2か月で0.800%上昇しました。7月→8月の上昇は金利情勢を反映したものですが、8月→9月の上昇は相場の話ではなく、前述の金利優遇が終了したことによるものです。
なお、優遇が終わったのはWEB申込コースだけで、対面相談コースでは引き続き利用できると公式サイトに明記されています。対面相談コースは同行を所属銀行とする銀行代理業者での取扱いとなり、ホームページからは申し込めません。環境配慮型住宅を買う人や自己資金を2割以上入れられる人は、店舗での相談もあわせて検討する価値があります。
ネット銀行ならではの金利水準に加えて、保証料0円・一部繰上返済手数料0円という諸費用面の分かりやすさは変わっていません。金利は毎月見直され、実際に適用されるのは「申込時」ではなく「借入実行日」の金利である点も、申し込み前に押さえておきたいポイントです。
ドコモSMTBネット銀行の住宅ローン審査について
まず、公式の借入条件から確認できる主なポイントを整理します。
| 項目 | WEB申込コースの条件 | 備考 |
|---|---|---|
| 申込年齢 | 満18歳以上満65歳以下 | 最終返済時の年齢は満80歳未満 |
| 借入金額 | 500万円以上3億円以下(10万円単位) | 新規・借換とも。担保評価額による上限あり |
| 借入期間 | 新規借入は1年以上50年以内 | 35年超〜40年以内は上乗せなし/40年超〜50年以内は年0.150%の上乗せ |
| 審査結果による上乗せ | 年0.100%〜0.300% | 審査結果によっては表示金利に上乗せとなる場合がある |
| 団信プランによる上乗せ | 年0.200%〜0.400% | 選択する団体信用生命保険のプランによる |
| 自己資金の割合 | WEB申込コースでは金利差なし | 物件価格80%以下・環境配慮型住宅の優遇は2026年8月実行分で終了(対面相談コースは継続) |
| 事務取扱手数料 | 融資金額の2.20%(税込) | 融資金額から直接差し引かれる定率型 |
| 保証料・一部繰上返済手数料 | 0円 | 団信(スゴ団信)の基本保障も上乗せ0円 |
| その他の条件 | 安定かつ継続した収入/団信加入が認められること | 外国籍の方は日本での永住許可が必要 |
審査結果による金利上乗せは「3階建て」で効いてくる
見落とされがちですが、ドコモSMTBネット銀行の金利ページには「当社の審査結果によっては、表示金利に年0.1%〜0.3%上乗せとなる場合があります」と明記されています。審査は「通る・落ちる」の二択ではなく、「通ったが金利が上乗せされる」という結果もあり得るということです。
しかも上乗せの要因は1つではありません。実際に適用される金利は、次の3つを表示金利に積み上げた結果になります。
- 審査結果による上乗せ…年0.100%〜0.300%
- 団信プランの選択による上乗せ…年0.200%〜0.400%(基本保障のスゴ団信は上乗せ0円)
- 借入期間による上乗せ…40年超〜50年以内なら年0.150%(35年超〜40年以内は上乗せなし)
参考までに、当編集部が各行公式サイトで実測した2026年9月適用金利(確認日2026年9月1日)で試算すると、変動金利 年1.750%・借入3,000万円・35年・元利均等・ボーナス返済なしの場合、毎月の返済額は95,573円、総返済額は約4,014万円です(金利のみの試算で事務手数料・保証料・団信上乗せ・登記費用などの諸費用は含まず、変動金利は全期間変わらないと仮定した概算)。ここに上乗せが加われば、返済額も総額もさらに増えます。広告の最優遇金利ではなく、審査結果として提示された金利で総返済額を計算し直すのが正しい進め方です。上乗せの条件はドコモSMTBネット銀行 住宅ローンの落とし穴|金利上乗せの条件でも詳しく整理しています。
人物像について
年齢について
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)を利用できるのは、借入時の年齢が満18歳以上満65歳以下で、最終返済時の年齢が満80歳未満である必要があります。成年年齢の引き下げに伴い、申込可能年齢はかつての20歳以上から18歳以上に変わりました。
例えば50歳で借りる場合、完済時80歳未満という条件を満たすために、借入期間は最長でも29年程度までとなります。年齢が上がるほど「借入期間を延ばして毎月の返済額を抑える」という調整がしにくくなる点に注意してください。
年収/収入について
ドコモSMTBネット銀行の住宅ローン(WEB申込コース)は年収基準を公表していません。公式の借入条件に書かれているのは「安定かつ継続した収入があること」という表現のみです。一般に、年収基準を明示しない金融機関では年収300万円程度が目安と言われており、同行もその水準前後と考えておくとよいでしょう。
比較のために、年収条件を公表している主要ネット銀行の基準を挙げます(いずれも各行公式サイトで2026年9月18日に確認)。
- auじぶん銀行…前年度の年収(自営業は申告所得)が200万円以上
- SBI新生銀行…前年度税込年収が300万円以上の正社員または契約社員(自営業は業歴2年以上・2年平均300万円以上の所得)
- ソニー銀行…前年度の年収(自営業は申告所得)が400万円以上
この3行と並べると、非公表ながらドコモSMTBネット銀行の年収面のハードルは標準的と考えてよさそうです。ただし住宅ローンの審査は年収だけでなく、勤務先・勤続年数・返済負担率・信用情報などを総合して判断されます。年収基準はあくまで入口の条件の1つとして捉えてください。
職業について
ドコモSMTBネット銀行の住宅ローンは、正社員、会社役員、自営業、契約社員、派遣社員の方が利用できるとされています。一方、アルバイト・パート・年金受給者・無職の方は原則として利用が難しいとされています。
アルバイト・パートの方が住宅ローンを検討するなら、雇用形態による制限がない【フラット35】が現実的な選択肢です。同行も【フラット35】を取り扱っており、条件はドコモSMTBネット銀行 フラット35の審査基準|条件と全疾病保障で解説しています。
国籍・在留資格について
外国籍の方の場合、公式の借入条件では上記に加えて「日本で永住許可を取得していること」が求められます(在留資格の記載がある所定の本人確認書類の提出が必要)。永住許可がない場合は、【フラット35】など永住権を必須としない商品を含めて検討することになります。
勤続年数/転職について
年収基準と同じく、ドコモSMTBネット銀行は勤続年数に関する規定を明示していません。大手銀行の住宅ローンでは勤続3年未満は審査上不利と言われており、同行でもその傾向はあると考えておくべきです。
ただし、転職直後の場合の必要書類が次のとおり明示されています。逆に言えば、転職直後でも申し込みを受け付けてもらえるということです。
- 転職時に新勤務先の人事部等から提示された書類の写し1点(雇用契約書あるいは採用通知書等)
- 下記のいずれか
- 年収見込証明書の写し
- 転職後の給与明細(直近6ヵ月分)および賞与明細(支給が無い場合は不要)の写し
団体信用生命保険/健康状態について
ドコモSMTBネット銀行に限らず、民間の金融機関で住宅ローンを組むには団体信用生命保険(団信)への加入が必要です。加入時には健康状態の告知が必要で、保険会社の審査に通らず結果的に住宅ローンを組めない可能性もあります。同行の借入条件にも「当社指定の団体信用生命保険に加入が認められること」が明記されています。
同行の団信は「スゴ団信」と呼ばれ、借入時50歳以下なら金利上乗せなしで3大疾病(がん・急性心筋梗塞・脳卒中)の50%保障と全疾病保障が基本付帯される内容です。健康上の理由で通常の団信に加入できない方でも、加入条件を緩和した「ワイド団信」に金利を上乗せして加入できる場合があります(ワイド団信では全疾病保障などの特約は付保されません)。
上乗せ幅は、公式の金利ページに「ご選択いただく団体信用生命保険のプランによっては、ご利用いただく住宅ローン金利に年0.2%〜0.4%が上乗せとなります」と案内されています(2026年9月18日確認)。プランごとの保障内容と支払要件は、公式の団信ページで必ず読み比べてください。
ワイド団信の条件(上乗せ金利や保障範囲)は金融機関によって異なります。健康状態・病歴に不安がある方は、同じくワイド団信を取り扱うauじぶん銀行なども含めて比較・検討するとよいでしょう。
収入合算/ペアローン/連帯債務について
ドコモSMTBネット銀行では、夫婦・家族・親子などで協力して1つの住宅を購入する収入合算やペアローンに対応しています。
- ペアローン…原則として同居する親族がそれぞれ主債務者となり、相互に担保提供者となる方式。二人とも同一商品に申し込み、それぞれが審査を通過する必要があります。
- 収入合算…同居家族の収入を合算し、その方を連帯保証人とする方式。
資金使途の「ご家族」の範囲に同性パートナーも含めるなど、利用しやすさの改善を続けている点も同行の特徴です。
資金用途
対象住宅について
本人および家族が住む自宅が対象です。セカンドハウス、投資目的物件・事業用物件・賃貸用物件への利用はできません。また、土地のみの購入・市街化調整区域の一部物件・借地・保留地・離島などの物件も取扱対象外です。この点は一般的な住宅ローンの基準と同様です。
なお、事務取扱手数料・登記費用・火災保険料・固定資産税など、住宅取得に伴う諸費用も資金使途に含めて借り入れできます(仮審査申込時に諸費用分を上乗せした借入金額を入力します)。対象物件の面積などの細かな基準は、公式の借入条件・商品説明書に記載があります。
つなぎ融資/分割融資について
WEB申込コースでは、つなぎ融資(ブリッジローン)と分割融資は取り扱っていません(公式の「お取扱いしていないケース」に明記)。ただし、注文住宅で土地を先行取得し、その後に建物を建てるケースでは、土地購入時と建物完成時の2回に分けて融資を実行できる「土地先行プラン」を利用できます。
着工金・中間金・最終残金のように複数回にわたる支払いのための分割融資には対応していません。注文住宅を建てる方は、建築スケジュールと資金の出入りを事前に必ず確認してください。
つなぎ融資に対応するネット銀行としては楽天銀行が知られており、変動金利の低金利が魅力の金利選択型住宅ローン、手数料・金利が低水準のフラット35があります。
また、SBI新生銀行は戸建住宅の土地購入資金に使える自行のつなぎ融資(元金一括返済型住宅ローン)を用意しているほか、建物の着工金・中間金についてはグループ会社である株式会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」が案内されており、注文住宅の資金計画を立てやすい住宅ローンの1つです。自分の建築スケジュールに合うものを選びましょう。
融資金額について
融資金額は500万円以上3億円以下(10万円単位)です。新規借入では融資対象物件の担保評価額に500万円を加算した金額の範囲内、借換では担保物件の担保評価額の200%以内という条件が付きます。事務手数料や仲介手数料などの諸費用も、住宅ローンに含めて借り入れできます。
借り換えの場合、借入金額の上限が担保評価額の200%以内と設定されているため、物件評価額が住宅ローン残高を下回っていても、審査により借り換えできる可能性があります。物件評価額の90%までしか貸さない銀行もあることを考えると、この点は同行の使いやすさと言えます。
融資期間について
ドコモSMTBネット銀行の住宅ローンは新規借入で1年以上50年以内です。公式サイトの「お借入期間による上乗せ金利」によると、35年超〜40年以内は上乗せなし、40年超〜50年以内は年0.150%の上乗せとなります(2026年9月18日確認)。
長期の借入期間を選べば毎月の返済額を抑えられる一方、金利の上乗せと期間の長期化で総返済額は増えます。必ず総額で比較すること、そして完済時の年齢が退職後まで延びる点を見落とさないようにしましょう。
借り換えの場合は、原則として「35年-借換対象の住宅ローンの経過期間」が借入期間の上限です(当初35年超で借りた住宅ローンを借り換える場合は、その残存期間が上限)。毎月の返済額を軽減するために残り10年を20年に延ばすといった調整を希望する場合は、SBI新生銀行がおすすめです。
審査の流れと審査期間
WEB申込コースは、仮審査・正式審査・契約までをLINEまたはWEBで完結できます。公式サイトが示す目安は次のとおりです(2026年9月時点)。
| ステップ | 内容 | 期間の目安 |
|---|---|---|
| 1. 仮審査 | スマホ・パソコンで申込情報を入力 | 最短即日(営業日)で結果通知 |
| 2. 正式審査 | 必要書類をアップロード(郵送も可) | 1週間〜10日程度 |
| 3. 契約手続き | WEBまたは書面で契約 | — |
| 4. 融資実行 | 本人名義の当社口座へ入金 | 仮審査から最短1カ月半程度 |
物件の引き渡し日から逆算すると、余裕をみて2カ月前後は確保しておきたいスケジュール感です。適用金利は借入実行日の金利になるため、金利が動く局面では実行までのタイムラグも意識しておきましょう。実際、同行の変動金利は2026年7月の年0.950%から9月には年1.750%へ変わっています。
諸費用(手数料)について
審査に通っても、諸費用の見積もりを誤ると資金計画が崩れます。公式サイトに記載された主な手数料は次のとおりです(2026年9月時点)。
| 手数料 | 金額 | 備考 |
|---|---|---|
| 事務取扱手数料 | 融資金額の2.20%(税込) | 融資金額から直接差し引かれる。3,000万円なら66万円 |
| 保証料 | 0円 | 保証会社への保証料は不要 |
| 一部繰上返済手数料 | 0円 | 変動・固定特約期間中とも無料 |
| 全額繰上返済手数料 | 変動金利期間中は0円/固定金利特約期間中は33,000円(税込) | 借り換え・完済時に注意 |
| 条件変更手数料 | 5,500円(税込) | 返済条件の変更時 |
事務手数料が定率型(2.20%・税込)である点は、諸費用を抑えたい人にとってはデメリットになり得ます。定額型の事務手数料を選べる銀行と比べる場合は、金利だけでなく「金利+諸費用」の総支払額で並べ直しましょう。ソニー銀行の条件はソニー銀行の住宅ローン審査は厳しい?年収条件・団信・諸費用を解説にまとめています。
住宅ローン審査書類
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主 | 会社役員・社長 | |
| 健康保険証 | ○ | ○ | ○ | ○ |
| 住民票または住民票記載事項証明書 | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | ○ | |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書3期分(勘定科目内訳明細書を含む) | ○ | |||
| 確定申告書3年分(付表を含むすべての申告書類) | ○(確定申告をしている場合) | ○ | ○(確定申告をしている場合) | |
| 所得税の納税証明書3年分 | ○ | ○ | ||
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 借り換えに関する書類(返済予定表) | ○ | ○ | ○ | ○ |
| 住宅ローンの返済が確認できる過去1年分の通帳(借り換えの場合) | ○ | ○ | ○ | ○ |
※必要書類は申込内容によって追加される場合があります。
ドコモSMTBネット銀行の住宅ローン審査に関するよくある質問
Q. 審査に通れば、必ず広告どおりの金利で借りられますか?
A. いいえ。公式サイトに「審査結果によっては、表示金利に年0.1%〜0.3%上乗せとなる場合があります」と明記されています。加えて、団信プランの選択(年0.200%〜0.400%)、借入期間が40年を超える場合(年0.150%)でも適用金利は変わります。提示された金利で総返済額を計算し直してください。
Q. 物件価格の80%以下で借りれば金利は下がりますか?
A. WEB申込コースでは下がりません。「物件価格の80%以下でお借入れいただく場合の金利優遇」と「環境配慮型住宅への特別金利優遇」は、WEB申込コースでは2026年8月実行分をもって終了しました。対面相談コースでは引き続き利用できると公式サイトに案内されています。
Q. 仮審査から融資実行まで、どのくらいかかりますか?
A. 公式の目安は、仮審査が最短即日(営業日)、正式審査が1週間〜10日程度、仮審査から融資実行まで最短1カ月半程度です。物件の決済日から逆算し、2カ月前後の余裕をみて申し込みましょう。
Q. つなぎ融資を使って注文住宅を建てられますか?
A. WEB申込コースはつなぎ融資・分割融資に対応していません。ただし土地の先行取得には「土地先行プラン」(2回に分けて融資)が利用できます。着工金・中間金の支払いが必要な建築計画では、つなぎ融資に対応する金融機関と比較してください。
Q. 外国籍でも申し込めますか?
A. 日本で永住許可を取得していることが条件です。永住許可がない場合は、【フラット35】など永住権を必須としない住宅ローンを検討することになります。
Q. 金利が上がっている今、申し込みを急ぐべきですか?
A. 適用されるのは申込時ではなく借入実行日の金利なので、「今の金利で押さえる」ことはできません。日本銀行は2026年6月に政策金利を年1.0%程度へ引き上げ、2026年9月17日・18日にも金融政策決定会合が開かれています。金利予想で決めるのではなく、金利が一定幅上がっても返済を続けられるかどうかで借入額を決めるほうが確実です。
【まとめ】ドコモSMTBネット銀行の住宅ローン審査は厳しい?
全体として、ドコモSMTBネット銀行の住宅ローン審査が特段厳しいわけではありません。2024年度のネット銀行における住宅ローン新規実行額はNo.1(同行調べ・2025年3月31日時点)とされる規模の融資を実行してきた実績があり、審査基準を極端に厳しくしていればこれだけの残高は積み上がらなかったはずです。
申込年齢の18歳への引き下げ、借入金額の最大3億円、最長50年の借入期間、ワイド団信の取り扱いなど、利用できる人の範囲はむしろ広がってきました。一方で、事前に押さえておきたい注意点は次の4つです。
- 雇用形態や健康状態によっては希望に沿えない場合がある(アルバイト・パートは原則対象外)
- 審査結果によって年0.100%〜0.300%の金利上乗せがあり得る
- つなぎ融資・分割融資には対応していない
- 2026年9月実行分から、WEB申込コースでは物件価格80%以下・環境配慮型住宅の金利優遇が使えない
健康状態に不安のある方はワイド団信(同行のほかauじぶん銀行なども取り扱い)を比較する、年収面に不安のある方は楽天銀行(フラット35)など【フラット35】を検討する、といった代替案を用意しておくと安心です。
また、対面での相談を重視したい方や、返済期間の組み直しを含めた借り換えを検討したい方には、店舗相談とオンライン手続きの両方に対応し、保証料・一部繰上返済手数料が0円で、上乗せ0円の全疾病保障付団信も選べるSBI新生銀行も比較検討に値する選択肢です。複数行の審査結果(提示金利)を見比べたうえで、総支払額がもっとも小さくなる借入先を選びましょう。
※本記事の条件・手数料・金利は2026年9月18日時点で確認した公式情報に基づきます。金利は毎月見直されるため、最新の適用金利と取扱状況は必ず公式サイトでご確認ください。