りそな銀行の住宅ローンに申し込めるのは、前年の税込年収100万円以上で、給与所得者なら勤続1年以上(それ以外は勤続または営業年数3年以上)の人です。雇用形態の定めはなく、大手銀行のなかでは申し込める人の範囲が広い設定です。
審査にかかる日数は、公式FAQで事前審査が申込日から1〜3営業日、正式審査が必要書類をすべて提出してから5〜10営業日程度とされています。正式審査の開始から借入れまでは、通常1か月程度を見込みます。
申込条件を満たしても、希望額を借りられるとは限りません。借入額は、年収に占める返済額の割合(35%以内)と、保証会社が算出する担保価値の範囲で決まります。
ネット銀行と比べられることの多いりそな銀行の住宅ローン
ネット銀行が低い金利の住宅ローンを積極的に販売しているため、りそな銀行やメガバンク、地方銀行などの店舗を持つ銀行は、利用者の獲得で競争にさらされています。ネット銀行が選ばれる理由には、金利の低さ、手続きの手軽さ、疾病保障の手厚さなどがあります。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、9月24日から適用しました。続く10月29・30日の会合では、政策金利を1.25%程度のまま据え置くことを決めています(日本銀行「金融政策に関する決定事項等」)。
りそな銀行は2026年10月に変動金利を引き上げ、2026年11月1日時点の変動金利(融資手数料型・金利引下げ適用後)は年1.250%です。10月の据え置きを受けて、11月は前月と同じ水準になっています。
金利が上がる局面では、0.1%の差でも借入額が大きいほど総返済額の差は広がります。りそな銀行に申し込む前に、ほかの住宅ローンとも同じ条件で比べておきましょう。
- 店舗やオンラインで専任スタッフに相談できる、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン「対面相談コース」(窓口:SBIマネープラザ)
- 50歳以下の単独借入なら、上乗せ金利なしでがん50%保障の団信を選べるauじぶん銀行の住宅ローン
- 保証料・一部繰上返済手数料が0円のSBI新生銀行の住宅ローン(融資事務手数料は借入金額の2.20%(税込))
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了しました。いまから申し込む人は、銀行代理業者が窓口となる対面相談コースを使います(それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられます)。
対面相談コースには、がんを含む3大疾病に備える団信「スゴ団信」が付きます。一方で、審査結果によっては表示金利に最大年0.55%が上乗せされる場合がある点には注意が必要です。
りそな銀行の住宅ローンの審査基準
大手銀行の住宅ローンは審査が厳しいと言われることがあります。ただし、りそな銀行が公表している申込条件を項目ごとに読むと、すべての基準が厳しいわけではありません。
審査基準を正しく知るには、りそな銀行の商品概要と商品概要説明書を読むことが確実です。説明書は専門用語が多いため、ここでは審査に関わる部分を抜き出します。
年収基準は前年の税込年収100万円以上で、大手行のなかでは低い
りそな銀行の住宅ローンの年収基準は、前年の税込年収100万円以上です。大手銀行のなかでも低い設定ですが、年収基準が100万円だからといって審査が甘いわけではありません。
借りられる金額は、次に説明する返済割合で決まります。年収100万円で借りられる金額はわずかで、申込条件は申し込める人の下限を示しているにすぎません。
勤続年数は1年以上で、雇用形態の定めはない(自営業は3年以上)
公式サイトの商品概要には「給与所得者の場合は、勤続年数1年以上の方、給与所得者以外の場合は、勤続または営業年数が3年以上の方」と書かれています。給与所得者とは、会社などから給与を受け取って働く人のことで、正社員に限る記載はありません。
勤続年数の条件を満たしていれば、派遣社員や契約社員でも申し込めます。ただし審査では収入の安定性や信用情報も見られるため、申し込めることと通ることは別です。
勤続年数1年以上という規定は、大手銀行のなかでは比較的緩やかな部類です。勤続年数・年齢・健康状態の条件は銀行によって差が大きいため、主要7行の勤続年数・年齢・健康状態の条件を比較した記事もご覧ください。
自営業の場合は営業年数3年以上(決算3期)が基準です。3年以上の営業年数を自営業者への融資基準にする金融機関は多く、一般的な水準といえます。
借入額は年収の35%以内と担保価値の2つの枠で決まる
りそな住宅ローンの借入金額は50万円以上3億円以内(1万円単位)、借入期間は1年以上40年以内(1年単位)です。実際の上限は、年収や担保評価などのりそな銀行所定の基準で決まります。
上限の目安は、税込年収に占める年間元利金返済額の割合が35%以内であることで、ほかの借入れの返済分も含みます。あわせて、保証会社が算出する担保価値の範囲内で、諸費用にかかる資金は住宅購入価格の10%相当額以内という枠もかかります。
公式サイトには、この返済割合を超える申込みでも、年収や担保価値などに応じて取り扱える場合があるとも書かれています。例えば年収400万円なら、年間140万円以内、毎月に直すと11万6,000円程度の返済額が目安です。
年収400万円で毎月11万6,000円を返すのは、手取りから見ると重い負担です。年収帯ごとの目安は年収400万円台の住宅ローン審査基準と借入可能額で紹介しています。
変動金利で4,000万円を35年借りる場合、仮に金利が年1.25%から年1.55%に上がると、毎月の返済額は約11万7,600円から約12万3,500円に増えます(元利均等返済・ボーナス返済なし・仮定の金利で計算)。借入額は、今の金利ではなく、金利が上がっても返せる金額で決めてください。
審査に通ったあとにかかる諸費用
審査に通ってから慌てないよう、諸費用も先に確認しておくと資金計画を立てやすくなります。2025年2月1日以降に正式審査を申し込む場合の主な費用は、下の表のようになっています(公式サイト「住宅ローンの手数料・諸費用」より)。
| 費用の項目 | りそな住宅ローンの取扱い |
|---|---|
| 融資手数料 | 原則【融資手数料タイプ】=借入金額の2.20%(税込)を借入時に一括払い。【金利上乗せタイプ】を選ぶと手数料の支払いが不要になる代わりに、借入金利に年0.300%が上乗せされる |
| 保証料 | 借入金利に含まれる(別途の一括払いは不要) |
| 保証会社の事務取扱手数料 | 55,000円(税込) |
| 一部繰上返済手数料 | インターネット(マイゲート)は金利タイプを問わず0円。店頭・テレビ電話は変動金利型・全期間固定金利型が5,500円(税込)、固定金利選択型の特約期間中は33,000円(税込) |
| 全額繰上返済手数料 | 店頭・テレビ電話のみ。変動金利型(全期間固定金利型を含む)は11,000円(税込)、固定金利選択型の特約期間中は33,000円(税込) |
| 条件変更手数料 | 固定金利特約期間の設定はインターネットなら0円、店頭・テレビ電話は5,500円(税込)。借入内容の変更は店頭・テレビ電話で11,000円(税込) |
固定金利選択型の特約期間中に店頭で繰上返済すると、一部でも全額でも33,000円(税込)がかかります。一部繰上返済ならマイゲート経由で手数料0円にでき、元利金1万円以上(1万円単位)で手続きできます。マイゲートでは全額繰上返済や返済条件の変更はできません。
融資手数料タイプと金利上乗せタイプのどちらを選ぶかで、初期費用と毎月の返済額のバランスが変わります。手元資金を残したいなら金利上乗せタイプ、長く借りて総返済額を抑えたいなら融資手数料タイプが候補ですが、有利不利は借入額・期間・繰上返済の予定で変わります。繰上返済をしても融資手数料は戻りません。
事前審査は1〜3営業日、正式審査は書類提出後5〜10営業日が目安
りそな銀行では、事前審査と正式審査の2段階で審査が行われます。事前審査は「りそな住宅ローン事前審査Web申込」から申し込み、結果もWebで確認できます。
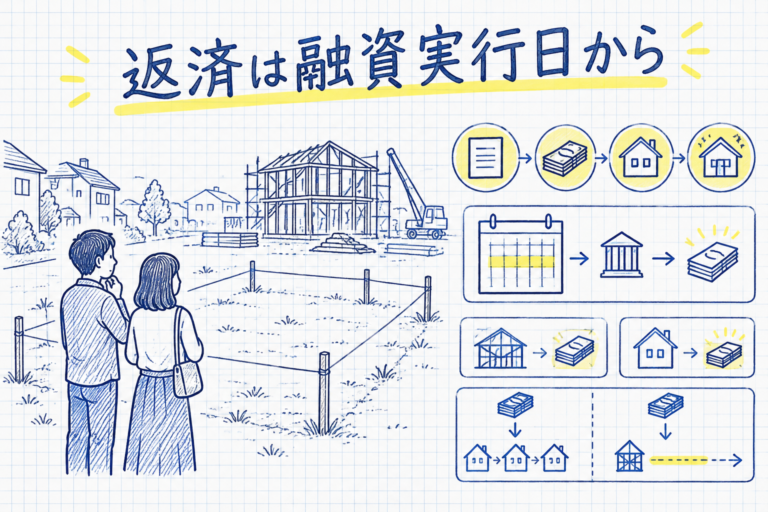
正式審査へ進める人には「りそな住宅ローンマイページ」のID・パスワードが届き、正式審査の申込みと書類提出はマイページから行います。正式審査の開始から借入れまでは通常1か月程度かかるため、事前審査に通ったら早めに書類をそろえましょう。
公式FAQによると、マイページは借入希望日の翌日から30日以内に契約内容の確定手続が終わらないと自動的に終了します。借入希望日までの日数が短い場合は、正式申込みの際に借入希望日を余裕のある日に変更するよう案内されています。
物件を新規で購入する場合は、引き渡し日から逆算して申し込んでください。借り換えでは、手続きが月をまたぐと希望した月の金利で借りられないことがあるため、審査日数を見込んで準備を始めます。
借入期間40年を選ぶ前に知っておきたい金融庁の方針
りそな住宅ローンの借入期間は最長40年です(超長期の全期間固定金利は最長35年まで)。返済期間を延ばせば毎月の返済額は下がりますが、総支払額は増え、完済時の年齢も上がります。
金融庁は2026年9月15日に公表した「2026事務年度金融行政方針」で、超長期の住宅ローンに目を向ける方針を示しました(金融庁「2026事務年度金融行政方針について」)。利用者の収入見込みなどに照らして適切なローンが組まれているかを、利用者保護の観点から注意深くモニタリングするという内容です。
これは借入期間を制限する規制ではなく、40年ローンが使えなくなるわけでもありません。借入期間を延ばして借入可能額を増やす使い方に、当局が慎重な目を向けているということです。
りそな銀行の借入上限3億円や返済割合35%以内は、銀行が貸せる上限です。変動金利型を長い期間で借りる場合は、金利が1%上がったときの返済額と、完済時の年齢とそのときの収入まで見て期間を決めてください。
変動金利型を選ぶなら、金利の見直しと返済額の見直しの違いを知っておく
りそな住宅ローンの変動金利型は、年2回借入金利を見直し、返済方法は「返済額5年毎見直し方式」と定められています。返済額5年毎見直し方式とは、金利が変わっても毎月の返済額を5年間据え置き、その間は返済額に占める利息と元金の内訳を変える方式のことです。
家計の急な変化は避けられますが、金利が上がると元金の減りが遅くなり、見直し後の返済額が上がる可能性があります。いわゆる5年ルール・125%ルールを採用していない金融機関もあり、扱いは金融機関・商品ごとに異なります。
日銀の9月の利上げが各行の基準金利や返済中の適用金利にいつ反映されるかは、銀行と契約によって違います。報道や観測よりも、自分の契約の金利見直し時期と、返済額に反映される時期を返済予定表で確認しておくほうが役に立ちます。
健康状態に不安のある人向けのワイド団信
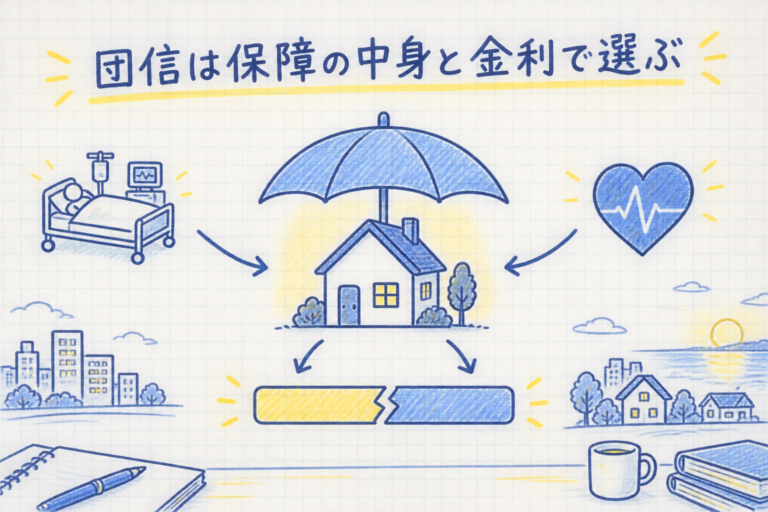
住宅ローンの審査には、団信への加入審査もあります。団信の審査は銀行ではなく保険会社が行い、健康状態によっては加入できないことがあります。団信に入れないとりそな銀行の住宅ローンは借りられませんが、加入条件を緩和した「ワイド団信」が用意されています。
「りそな住宅ローンワイド団信プラン」は、糖尿病・高血圧症・脂質異常症・痛風・高尿酸血症・潰瘍性大腸炎などの持病がある人でも加入できる場合があります(保険会社所定の診査があり、すべての人が加入できるわけではありません)。保障内容は通常の団信と同じで、引受保険会社はクレディ・アグリコル生命保険株式会社です。
ワイド団信は借入時年齢50歳未満が条件
りそなのワイド団信には、借入時年齢が満50歳未満という条件があります(完済時は満80歳未満)。対象商品はりそな住宅ローン・りそな借りかえローン・りそな住みかえローン・りそな建てかえローンで、親子連帯債務での利用は対象外です。
ワイド団信を使う場合の借入金額は2億円以内で、1億円を超えるときは保険会社所定の診断書が必要です。りそな住宅ローンの借入上限3億円に対して、ワイド団信では2億円が上限になります。上乗せ金利は、各種金利プランを使う場合も含めて年0.300%です。
ワイド団信の上乗せ金利や年齢条件は金融機関ごとに異なります。上乗せの差が年0.100%でも、5,000万円を35年(元利均等返済・ボーナス返済なし)で借り、適用金利を年1.000%と年0.900%(仮定)として比べると、総返済額の差は約97万円です。

りそな銀行の住宅ローンの申込条件
その他の申込条件を、りそな銀行公式サイトの商品概要からまとめます。
年齢
借入時の年齢が満20歳以上満70歳未満で、最終返済時が満80歳未満であることが条件です。
勤続年数
給与所得者は勤続年数1年以上、給与所得者以外は勤続または営業年数が3年以上であることが条件です。
雇用形態
雇用形態の定めはありません。
年収・収入
前年の税込年収が100万円以上であることが条件です。
団体信用生命保険
りそな銀行の指定する団体信用生命保険に加入できることが条件で、保険料はりそな銀行が負担します。
国籍
日本国籍の人、永住許可を受けている人、または特別永住者が対象です。
資金の用途
本人が所有し、本人または家族が住むための次の資金に使えます。
- 住宅の新築・購入資金
- マンションの購入資金
- 中古住宅(マンションを含む)の購入資金
- 住宅の増改築・修繕資金
- 住宅用土地(建物建築計画のある場合)の購入資金
- 住宅取得に伴う諸経費
埼玉りそな銀行の住宅ローンも申込条件は同じ
住宅ローンの案内は、りそな銀行と埼玉りそな銀行の共通ページで、申込条件も同じページに掲載されています。物件の所在地によっては、りそな銀行に申し込んでも埼玉りそな銀行が対応する場合があると案内されています。
りそな銀行の審査に落ちたときの考え方
りそな銀行の住宅ローンは申し込める人の範囲こそ広いものの、審査が甘いとまでは言えません。自営業・フリーランス・契約社員などは、年収が安定していることを書類でどう示すかが審査を左右します。
審査に落ちた場合は、審査の考え方が異なるネット銀行や、フラット35(フラット35最大手のSBIアルヒ(旧ARUHI)など)も候補になります。
短期間に何行も同時に申し込むと、信用情報に申込履歴が残ります。落ちた理由を返済割合・勤続年数・信用情報の順に見直してから、次の申込先を選んでください。同じ大手銀行で比べたい場合は、三菱UFJ銀行の住宅ローン審査基準や三井住友銀行の住宅ローン審査基準が参考になります。
参考・出典
- りそな銀行「住宅ローン(新規)」商品概要/「住宅ローンの手数料・諸費用」/「りそな住宅ローンワイド団信プラン」/住宅ローンのよくあるご質問(2026年10月確認)、住宅ローン金利(2026年11月1日現在)
- りそな銀行「りそな住宅ローン 商品概要説明書」(2025年2月1日現在・PDF)
- 金融庁「2026事務年度金融行政方針について」
- 日本銀行「金融政策に関する決定事項等(2026年)」
制度や商品の内容は改正・改定されることがあるため、利用前にりそな銀行と各機関の最新情報で確かめてください。