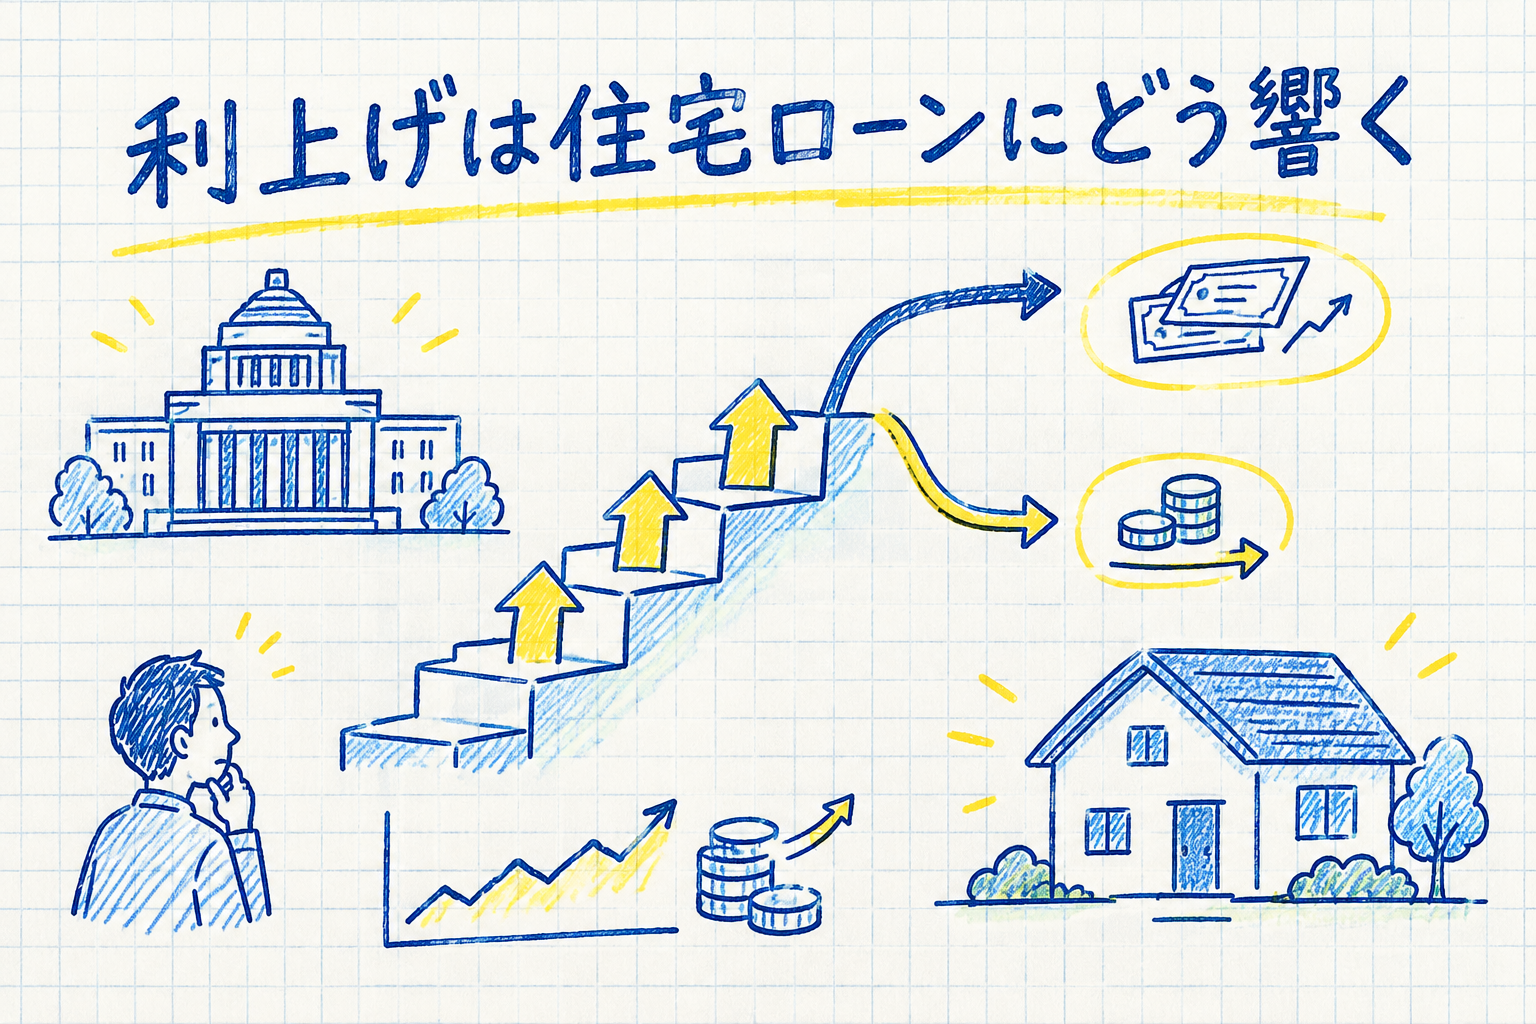
日銀は2024年3月にマイナス金利政策を解除し、その後の利上げで政策金利は2026年9月に1.25%程度まで上がりました。住宅ローンでは、長期金利に連動する固定金利が先に大きく上がり、変動金利は短期プライムレートの改定を通じて銀行ごとに時期をずらしながら上がっています。
マイナス金利は2016年2月に導入された金融緩和策で、住宅ローンには長く低金利をもたらしました。解除によって、その流れは逆向きに変わりました。金融緩和の仕組みから、変動金利と固定金利がそれぞれ何に連動して動くのかまでを、2026年10月時点の数字で説明します。
マイナス金利は金融緩和策の1つだった
マイナス金利とは、お金を預けた側が逆に金利を支払う状態のことです。日銀のマイナス金利政策で対象になったのは、民間銀行が日銀に預ける日銀当座預金の一部でした。影響を直接受けたのは日銀に資金を預ける金融機関で、個人の預金とは別の話です。
日銀に預けておくだけでは資金が目減りするため、銀行は企業への貸出や投資にお金を回すよう促されます。市中に出回るお金を増やして経済を活性化させ、消費者物価指数(CPI)の前年比2%を継続して達成することが、この政策の目標でした。
量的・質的金融緩和とYCCとは
長短金利操作(イールドカーブ・コントロール、YCC)とは、長期金利(10年物国債の利回り)を一定の幅に収めるよう日銀が国債を買い入れる政策のことです。マイナス金利と並行して行われ、長期金利は長く0%近辺に抑えられていました。
2024年3月にマイナス金利政策とYCCはともに終了し、2013年から続いた大規模な金融緩和は事実上終わりました。その後、日銀は政策金利を段階的に引き上げており、下の図のように推移しています。

政策金利は2024年3月の解除で0〜0.1%程度となり、同年7月に0.25%、2025年1月に0.5%、2025年12月に0.75%、2026年6月に1.0%程度へと上がりました。2026年9月の引き上げは解除後5回目の利上げです。
2026年9月に政策金利1.25%へ、次の会合は10月29・30日
日銀は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.0%程度から1.25%程度へ引き上げました。9月24日から適用され、決定は賛成7・反対2でした(日本銀行「金融市場調節方針の変更について」)。
次の金融政策決定会合は2026年10月29・30日に開かれ、30日に結果が公表される予定です。追加利上げの有無は会合で決まるため、報道に出る見方は観測として受け止めてください。決定内容は日本銀行の金融政策に関する決定事項で確認できます。
物価の面では、全国の生鮮食品を除く総合指数(コアCPI)が2026年8月分で前年同月比1.7%の上昇でした(総務省統計局・2026年9月18日公表)。9月分は10月23日に公表される予定です。
変動金利は短期金利、固定金利は長期金利に連動する
住宅ローンの変動金利は、多くの銀行で政策金利の影響を受ける短期プライムレートをもとに決まります。一方、10年固定やフラット35などの固定金利は、10年物国債の利回りである長期金利の動きを反映して決まります。
マイナス金利の時代は政策金利も長期金利も低く抑えられ、変動・固定のどちらも低い水準が続きました。2024年以降は正常化が進み、変動金利は利上げを受けて、固定金利は長期金利の上昇を受けて、それぞれ上がり始めています。
金融緩和のもとで住宅ローン金利は大きく下がった
2016年2月のマイナス金利政策の導入後、フラット35の金利は大きく下がり、年1%を下回る時期もありました。数千万円を35年かけて返すローンの金利が1%未満だったことからも、当時の金利の低さが分かります。
その流れが変わったのが2024年です。解除と利上げを受けて、変動金利・固定金利ともに上昇方向へ転じました。低金利を前提にした返済計画は、いまの金利水準で組み直す必要があります。
短期プライムレートは11月に年2.625%へ上がる
短期プライムレート(短プラ)とは、銀行が優良企業に1年以内で貸すときの最優遇金利のことです。多くの銀行で、住宅ローンの変動金利の基準金利はこの短プラをもとに決まっています。
9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は2026年11月2日から、三井住友銀行は11月9日から、短プラを年2.375%から年2.625%へ引き上げます(各行の発表)。住宅ローンの基準金利にいつ反映するかは、銀行ごとに異なります。
変動金利の動きも銀行でばらつきがあります。2026年10月適用分では、みずほ銀行が変動金利の最優遇金利を年1.275%、りそな銀行が年1.250%へ引き上げました。三菱UFJ銀行(年1.195%)と三井住友銀行(年1.525%)は9月に引き上げ、10月は据え置いています。
基準金利が上がっても、毎月の返済額がすぐ増えるとは限りません。元利均等返済の変動金利では、5年ルール(5年間は毎月の返済額を変えず、元金と利息の内訳で調整する仕組み)を採用する銀行が多いためです。ルールがない商品もあるので、自分の契約書と返済予定表を確認しましょう。
長期プライムレートは住宅ローンの変動金利とは別の指標
金利が上がる時期には、長期プライムレート(長プラ)の引き上げもニュースになります。長プラとは、企業向けの長期貸出に使われる最優遇金利のことです。住宅ローンの変動金利がもとにするのは短プラで、長プラが上がっても、それだけで変動金利が上がるわけではありません。
| 用語 | 何の指標か | 住宅ローンとの関係 |
|---|---|---|
| 政策金利(無担保コールレート) | 日銀が誘導する短期の金利 | 短期プライムレートを通じて変動金利に影響 |
| 短期プライムレート(短プラ) | 銀行が優良企業に1年以内で貸す最優遇金利 | 変動金利の基準金利のもと |
| 長期プライムレート(長プラ) | 企業向けの長期貸出の最優遇金利 | 住宅ローンの変動金利とは直接連動しない |
| 長期金利(10年物国債利回り) | 市場で決まる長期の金利 | 固定金利・フラット35に影響 |
固定金利は10月も上昇し、フラット35は年3.830%に
長期金利は高い水準が続いています。財務省「国債金利情報」によると、10年物国債の利回りは2026年10月上旬に3%台で推移し、10月16日は2.958%でした。最新の値は財務省の国債金利情報で確認できます。
フラット35(買取型・返済期間21〜35年・融資率9割以下・新機構団信付き)の最頻金利は、2026年10月資金受取分で年3.830%です。フラット20は年3.510%でした(住宅金融支援機構)。フラット35の金利の動きはフラット35・フラット20の金利推移の記事で紹介しています。
当編集部では、毎月1日に各金融機関の公式サイトに表示された住宅ローン金利を確認して集計しています。2026年10月1日に14の金融機関などの公式サイトで139件を確認し、9月と比べられた127件の内訳は、引き上げ121件・据え置き6件・引き下げ0件でした(当編集部調べ)。
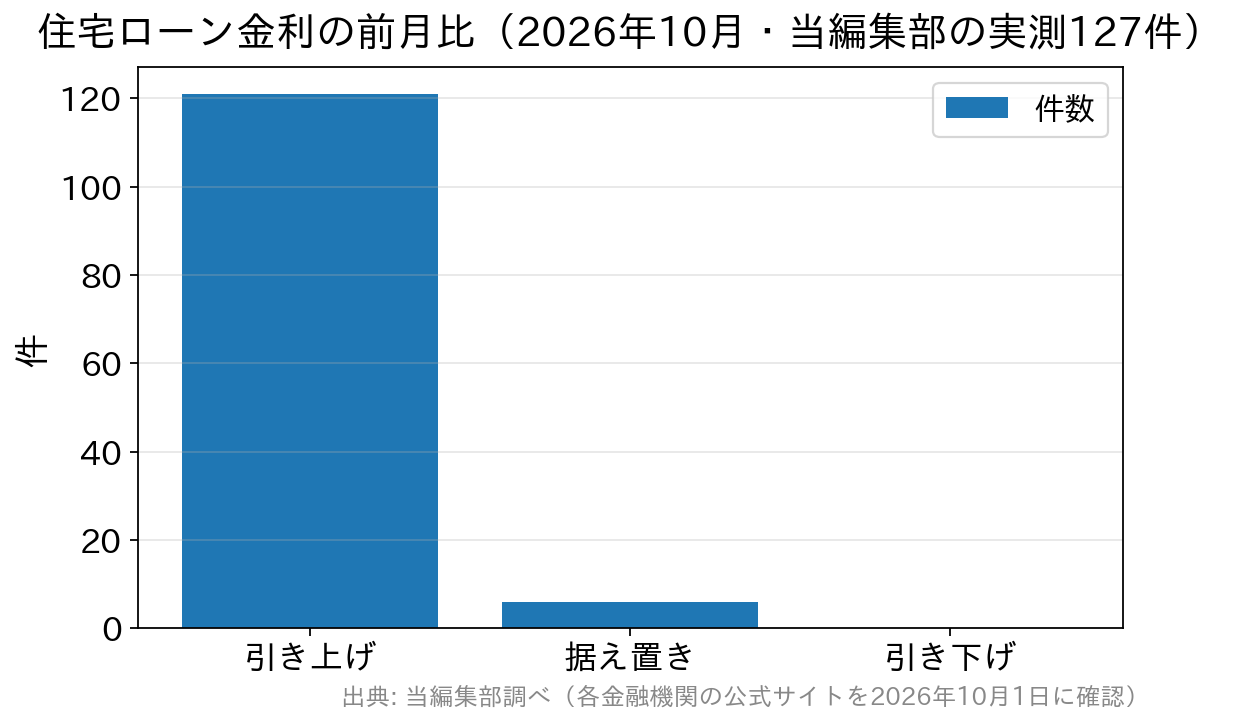
金利タイプ別では、9月と比べられた変動金利27件のうち21件が引き上げ、6件が据え置きでした。固定10年・固定20年前後・固定35年前後・フラット35は、比べられた項目がすべて引き上げです。件数は銀行×商品×借入区分×金利タイプ×期間×融資率の組み合わせ数で、銀行の社数とは一致しません。
フラット35・50は、機構が公表する同じ最頻金利を取扱金融機関ごとに1件として数えています。当編集部の実測は2026年6月からの5か月分で、それより前の推移は機構や日銀の公表資料で見る必要があります。
金利の見直しルールを理解しているか分からない人は3割強
金利の水準だけでなく、自分の契約で金利と返済額がどう見直されるかも知っておく必要があります。住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、見直しルールについて31.8%が「理解しているかどうか自体が分からない」と答えています。
同じ調査では、変動金利を選んだ人が75.0%、固定期間選択タイプが14.9%、全期間固定タイプが10.1%でした。対象は2025年4〜9月に借りた1,237人で、いまの金利水準とは時期がずれています。変動金利を選ぶ前に、次の3点を契約書と返済予定表で確認しておきましょう。
- 適用金利の見直しタイミング(年2回か毎月か、基準金利の改定がいつ反映されるか)
- 返済額の見直しルール(5年ルールの有無。あれば5年間は返済額が変わらず、元金と利息の内訳が変わる)
- 返済額の上限ルール(125%ルールの有無。見直し後の返済額が従来の1.25倍までに抑えられる代わりに、未払利息が生じることがある)
5年ルールと125%ルールは返済額の急な増加を和らげる仕組みで、金利負担そのものは減りません。抑えた分は元金の減りが遅くなる形で残り、完済時にまとめて精算が必要になることもあります。125%ルールの注意点はソニー銀行の住宅ローンの落とし穴の記事でも解説しています。
変動金利で借りている人は、固定金利への借り換えや繰上返済で残高を減らす方法もあります。ただし固定金利のほうが大きく上がっているため、借り換えで得になるとは限りません。事務手数料や保証料を含めた総返済額で比べる方法は住宅ローン借り換えのメリット・デメリットの記事で紹介しています。
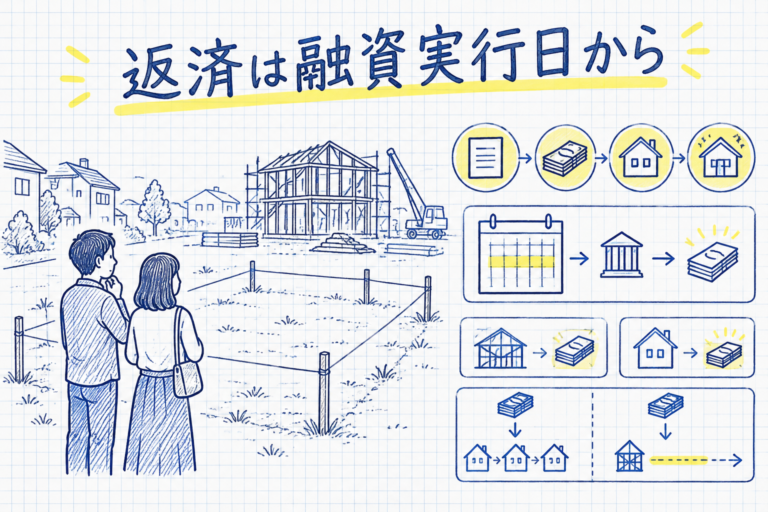
住宅ローンに適用される金利は、融資が実行される時点の金利で、申し込んだ時点の金利は使われません。申込が今月でも、実行が翌月なら翌月の金利が適用されます。金利が上がっている時期は、実行月がずれると適用金利も変わります。引き渡しまでの日程は早めに固めてください。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。