年の途中で会社を辞め、その年のうちに再就職しなかった人は、翌年に確定申告をすると、給与から差し引かれた所得税の一部か全部が戻ることがあります。退職すると勤め先の年末調整を受けられず、多めに差し引かれた税金が精算されないまま年を越すからです。
この申告は還付申告と呼ばれ、退職した年の翌年1月1日から5年間はいつでも出せます。2026年に退職した人は、12月1日に施行される改正で引き上げられた基礎控除(合計所得489万円以下なら104万円)を、確定申告で受けられます。その分、戻る税金が増えることがあります。
年末調整を受けずに退職すると、税金の納め過ぎが残る
会社員の所得税は、毎月の給与から源泉徴収税額表に沿って概算で差し引かれます。この表の税額は同じ給与が1年続くことを前提にしているので、年の途中で給与が止まると、1年分の本来の税額より多く払っていることがよくあります。
年末調整とは、毎月差し引いた税額と1年分の本来の税額との差を、勤め先が精算する手続きのことです。国税庁によると、年の途中で辞めた人のうち、年末調整を受けられるのは次のいずれかに当たる人だけです。
- 死亡によって退職した人
- 著しい心身の障害のために退職し、その年に再就職して給与を受け取る見込みのない人
- 12月分の給与を受け取った後に退職した人
- パートタイマーなどで、その年の給与の合計が136万円以下の人(その年に別の勤め先から給与を受け取る見込みのある人を除く)
- 海外の支店への転勤などで非居住者になった人
これ以外の理由で退職し、その年のうちに再就職しなかった人は、年末調整を受けられません。納め過ぎた税金は、本人が確定申告をしない限り戻ってきません。
還付申告は翌年1月から5年以内に出せる
還付申告とは、確定申告をする義務のない人が、納め過ぎた所得税を取り戻すために出す申告のことです。年の途中で退職し、年末調整を受けていない人の申告は、還付申告の代表的な例です。国税庁の還付申告の説明でも、最初の例に挙げられています。
還付申告は、毎年2月16日から3月15日までの確定申告期間に縛られません。2026年に退職した人であれば、2027年1月1日から2031年12月31日まで、いつでも提出できます。
3月15日を過ぎても、5年以内に申告すれば還付を受けられます。国税庁は、添付する書類がそろったら早めに申告することを勧めています。提出先は、住んでいる地域を担当する税務署です。国税庁の確定申告書等作成コーナーで申告書を作れば、e-Tax(国税の電子申告)で送ることもできます。
2026年に退職した人は、確定申告で改正後の控除を受けられる
令和8年度税制改正で、所得税の基礎控除と、給与所得控除の最低額が引き上げられました。改正は2026年12月1日に施行され、2026年分(令和8年分)の所得税から適用されます。
| 項目 | 2025年分(令和7年分) | 2026年分(令和8年分) |
|---|---|---|
| 給与所得控除の最低額 | 65万円(給与収入190万円まで) | 74万円(給与収入220万円まで) |
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 |
| 基礎控除(132万円超336万円以下) | 88万円 | 104万円 |
| 基礎控除(336万円超489万円以下) | 68万円 | 104万円 |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 基礎控除(655万円超2,350万円以下) | 58万円 | 62万円 |
※国税庁 No.1199 基礎控除と同 No.1410 給与所得控除をもとに作成しています(2026年11月4日確認)。
2026年11月までの給与の源泉徴収は改正前の税額表のままで、改正の効果は12月の年末調整でまとめて反映されます。国税庁のQ&A(令和8年5月)によると、年の途中で退職して年末調整を受けていない人は、確定申告をしなければ改正後の控除を受けられません。
2026年分は、収入が給与だけの人なら給与収入178万円以下で所得税がかかりません。178万円は、給与所得控除74万円と基礎控除104万円を合わせた金額です。社会保険料を払っている人は、その金額の分だけ、所得税がかからない給与の上限が高くなります。
2025年に退職して、まだ申告していない人も手続きできます。その場合は2025年分の控除で計算し、2030年12月31日までに提出してください。
退職した月で変わる、戻る税金の目安(当サイト試算)
試算では、月給30万円(賞与なし)の会社員が2026年の3月末・6月末・9月末のいずれかに退職し、その年は再就職しなかった場合を想定しています。給与から差し引かれる社会保険料は、月4万5,000円(給与の15%)と仮定します。
毎月差し引かれる所得税は6,320円です。2026年中の給与に使う令和8年分の源泉徴収税額表(改正前の控除で作られた月額表)で、扶養親族がいない人の欄(甲欄)を見た金額です。社会保険料を引いた後の給与25万5,000円が、表の25万4,000円以上25万7,000円未満の行に当たります。
退職後は国民年金に入り、2026年度の保険料月1万7,920円を退職の翌月から12月まで払ったものとします。国民健康保険料は市区町村ごとに違うので、計算に入れていません。1年分の税額は、改正後の給与所得控除と基礎控除、税率5%、復興特別所得税2.1%で求めています。給与所得とは、給与の合計から給与所得控除を引いた金額のことです。
| 退職した時期 | 給与の合計 | 差し引かれた所得税 | 給与所得 | 社会保険料控除 | 1年分の税額 | 戻る税金の目安 |
|---|---|---|---|---|---|---|
| 3月末 | 90万円 | 18,960円 | 16万円 | 296,280円 | 0円 | 18,960円 |
| 6月末 | 180万円 | 37,920円 | 106万円 | 377,520円 | 0円 | 37,920円 |
| 9月末 | 270万円 | 56,880円 | 181万円 | 458,760円 | 15,876円 | 41,004円 |
※社会保険料控除は、給与から差し引かれた分と退職後に払った国民年金保険料の合計です。基礎控除はいずれも104万円で計算しています。
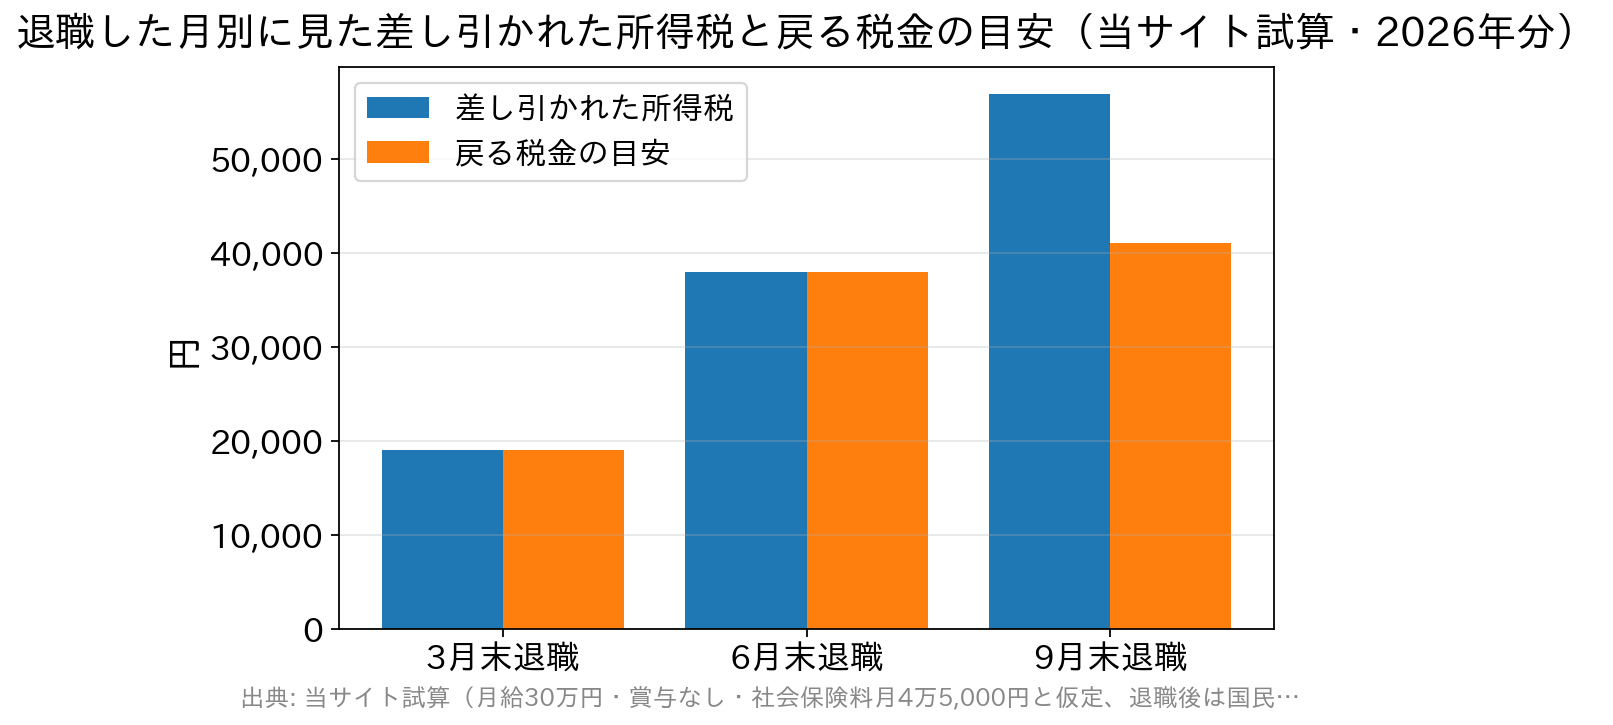
3月末と6月末に退職した場合は、給与所得から社会保険料控除と基礎控除を引くと課税される所得が残りません。1年分の税額がゼロになり、差し引かれた所得税がそのまま戻ります。
9月末に退職した場合は1万5,876円の税額が残りますが、それでも4万1,004円が戻ります。同じ例を改正前の基礎控除88万円で計算すると、戻る税金は3万2,836円です。改正後の控除で申告すると、8,168円多く戻ります。
国民年金の保険料を免除された月の分は、社会保険料控除に入りません。9月末退職の例で、退職後の国民年金保険料を全額免除された場合、戻る税金は3万8,247円です。免除の申請方法は、退職後の国民年金の手続きの記事で説明しています。
退職後に自分で払った保険料は、申告書に書き加える
社会保険料控除とは、その年に実際に払った社会保険料の全額を所得から差し引く仕組みのことです。給与から差し引かれた健康保険料や厚生年金保険料は、源泉徴収票の「社会保険料等の金額」欄に含まれています。
一方、退職後に自分で払った国民年金、国民健康保険、健康保険の任意継続の保険料は、源泉徴収票に載りません。確定申告書に自分で書き加えないと、控除が漏れて戻る税金が少なくなります。
国民年金保険料を控除に入れるには、日本年金機構から届く控除証明書などを申告書に添えるか、提出するときに見せる必要があります。2027年1月1日以後に2026年分の確定申告書を出す場合は、証明書の代わりに、必要な事項を記載した明細書を付けることもできます。
生命保険料控除や地震保険料控除も、年末調整を受けていないので確定申告で受けることになります。医療費控除を受ける人も、同じ申告でまとめて手続きできます。
失業保険は申告書に書かず、退職金は書く場合がある
雇用保険の基本手当(失業保険)は、雇用保険法第12条の定めにより、税金がかかりません。受け取った金額を申告書に書く必要はなく、基礎控除を決めるときの合計所得金額にも含まれません。基本手当の金額や受け取るまでの流れは、失業保険(基本手当)の解説をご覧ください。
退職金は、勤め先に「退職所得の受給に関する申告書」を出していれば、支払いの時点で税金の計算が済んでいます。ただし国税庁のタックスアンサー(No.1420)によると、医療費控除や寄附金控除を受けるなどの理由で確定申告書を出すときは、退職所得の金額も申告書に記載する必要があります。
退職所得の受給に関する申告書を出さなかった人は、退職金の20.42%が所得税と復興特別所得税として差し引かれています。この場合は確定申告で精算すると、退職所得控除が反映されて税金が戻ることがあります。
申告に使う書類と、源泉徴収票が届かないときの対処法
申告には、退職した会社が発行する給与所得の源泉徴収票が欠かせません。所得税法第226条により、会社は退職した日から1か月以内に源泉徴収票を渡さなければなりません。申告に使う主な書類は次のとおりです。
- 退職した会社の給与所得の源泉徴収票
- 退職後に払った国民年金・国民健康保険などの保険料の金額が分かる書類
- 退職金を受け取った人は、退職所得の源泉徴収票
- 還付金の振込先にする本人名義の口座の情報(銀行名・口座番号)
- マイナンバーが分かる書類と本人確認書類
退職から1か月を過ぎても源泉徴収票が届かないときは、まず前の会社に発行を頼んでください。それでも受け取れない場合は、税務署に源泉徴収票不交付の届出書を出せます。詳しい手順は転職した年の年末調整と前職の源泉徴収票の記事にあります。
退職した年のうちに再就職した人は、原則として申告しなくてよい
退職した年のうちに次の会社に入った場合は、新しい会社が前の会社の給与も合わせて年末調整をします。前職の源泉徴収票を新しい会社に出せば、納め過ぎた税金はその年末調整で精算されます。
再就職が翌年になった人は、退職した年の分を新しい会社の年末調整で精算できません。その分の還付申告は、翌年1月以降に自分で出す必要があります。
参考・出典
国税庁 No.1910 中途退職で年末調整を受けていないとき/同 No.2030 還付申告/同 No.2665 年末調整の対象となる人/同 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)/同 給与所得の源泉徴収税額表(令和8年分)/同 No.2260 所得税の税率/同 No.1130 社会保険料控除/同 No.1420 退職金を受け取ったとき(退職所得)/日本年金機構「国民年金保険料」/e-Gov法令検索 雇用保険法/同 所得税法(いずれも2026年11月4日確認)
税制や申告の手続きは改正されることがあるため、申告する前に国税庁の最新情報で確かめてください。