父母や祖父母から住宅を買うための資金をもらった場合、2026年12月31日までの贈与であれば、省エネ等住宅は1,000万円まで、それ以外の住宅は500万円まで贈与税がかかりません。非課税の範囲に収まっていても、翌年3月15日までに贈与税の申告をしなければ特例は使えません。
住宅ローン控除も使う場合は、住宅の価格から非課税にした贈与の分を差し引いた金額が、控除の計算に使える上限になります。本文の金額と要件は、国税庁のホームページ「タックスアンサー」(2026年4月1日現在の法令)にもとづいています。
非課税の特例は2026年12月31日までに受けた贈与に使える
住宅取得等資金の贈与税の非課税とは、直系尊属(父母や祖父母など)から住宅の新築・購入・増改築のためのお金をもらったとき、一定額まで贈与税がかからない特例のことです。いまの制度は、2024年1月1日から2026年12月31日までに受けた贈与に使えます。
非課税になる上限は、買う住宅の性能で決まります。省エネ・耐震・バリアフリーのいずれかの基準を満たす住宅(省エネ等住宅)なら1,000万円、それ以外の住宅なら500万円です。基準を満たしていることを示すため、申告書に住宅性能証明書などを添えて提出する必要があります。
| 住宅の区分 | 省エネ等住宅とされる基準(いずれか1つ) | 非課税の上限 |
|---|---|---|
| 新築・未使用の住宅 | ①断熱等性能等級5以上かつ一次エネルギー消費量等級6以上/②耐震等級2以上または免震建築物/③高齢者等配慮対策等級3以上 | 1,000万円 |
| 中古住宅・増改築 | ①断熱等性能等級4以上または一次エネルギー消費量等級4以上/②耐震等級2以上または免震建築物/③高齢者等配慮対策等級3以上 | 1,000万円 |
| 上の基準を満たさない住宅 | - | 500万円 |
出典:国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(2026年11月5日確認)。新築住宅のうち、2023年12月31日までに建築確認を受けたもの、または2024年6月30日までに建築されたものは、断熱等性能等級4以上か一次エネルギー消費量等級4以上で省エネ等住宅とみなされます。
上限は、もらう人1人ごとに決まる
1,000万円や500万円の上限は、あげる人ごとではなく、もらう人1人ごとに決まっています。父と母からそれぞれ1,000万円をもらって省エネ等住宅を買った場合も、非課税にできるのは合計2,000万円のうち1,000万円だけです。
夫婦がそれぞれ自分の親から資金をもらうときは、夫と妻が別々に上限を使えます。ただし、それぞれがその住宅の持ち分を取得することが条件です。
自分の親や祖父母から、住宅を買う・建てるためにもらうお金が対象になる
配偶者の親からの援助には、この特例を使えない
特例を使えるのは、あげる人から見て子や孫などにあたる人だけです。配偶者の父母は自分の直系尊属ではないため、妻の親から夫がお金をもらっても非課税にはなりません。配偶者の親と養子縁組をしていれば、その親は直系尊属にあたるため、特例を使えます。
もらう人には、このほかにも次の条件があります。
- 贈与を受けた年の1月1日に18歳以上であること
- 贈与を受けた年の合計所得金額が2,000万円以下であること(床面積40平方メートル以上50平方メートル未満の住宅は1,000万円以下)
- 2009年分から2023年分までの贈与税の申告で、以前のこの特例を使ったことがないこと(一定の場合を除く)
- 贈与を受けたときに日本国内に住所があること(一定の例外あり)
住宅そのものの贈与や、ローンの返済に充てるお金には使えない
非課税になるのは、住宅の新築や購入、増改築の代金に充てるためのお金を受け取った場合だけです。親が持っている家をそのまま譲り受けた場合は、この特例を使えません。
すでに住んでいる家の住宅ローンを返すためにお金をもらった場合も、対象になりません。ローンを借りた後に親からお金をもらって返済に充てると、通常の贈与として贈与税の対象になります。繰上げ返済の方法と控除への影響は、住宅ローンの繰上げ返済の記事で説明しています。
もらった人にその住宅の持ち分がない場合も、特例は使えません。例えば、祖父からもらったお金で土地を買い、建てた家を配偶者だけの名義にした場合は、非課税になりません。翌年3月15日までに、お金をもらった本人も建物の持ち分を取得する必要があります。配偶者や親など特別な関係のある人から住宅を買う場合や、その人に工事を頼む場合も対象外です。
住宅の床面積は40平方メートル以上240平方メートル以下に限られる
買ったり建てたりする住宅は国内にあり、登記簿上の床面積が40平方メートル以上240平方メートル以下である必要があります。マンションは専有部分の面積で判断します。また、どの住宅も床面積の半分以上を自分の住まいに使うことが条件です。
中古住宅は、1982年1月1日以後に建てられたものか、耐震基準に適合することを書類で証明できるものが対象です。増改築は、工事費が100万円以上で、自分が所有して住んでいる家への工事であることが条件になります。
翌年3月15日までに住宅を取得し、税額が0円でも申告する
もらったお金は、贈与を受けた年の翌年3月15日までに全額を住宅の代金に充てる必要があります。マンションや建売住宅を買う場合は、この日までに引き渡しを受けていなければなりません。完成が遅れて引き渡しが3月16日以降になると、頭金を払っていても特例は使えません。
住み始める時期にも期限があります。翌年3月15日までに入居するか、その後すぐに入居できる見込みであることが条件です。翌年の12月31日までに入居しなかったときは、原則として修正申告をして贈与税を納めることになります。
申告書は、贈与を受けた年の翌年2月1日から3月15日までに、もらった人が住んでいる地域の税務署へ提出します。非課税の上限以下で税額が0円になる場合も、特例を使うことを書いた申告書に戸籍の謄本や売買契約書の写しなどを添えて出さなければなりません。
例えば2026年12月に親からお金を受け取る場合、住宅の引き渡しと申告は2027年3月15日が期限です。新築マンションのように引き渡しが2027年3月16日以降になる物件では、2026年中にお金を受け取っても特例を使えません。
非課税の上限を超えた分は、暦年課税か相続時精算課税で計算する
非課税の上限を超えてもらった分には、通常の贈与税がかかります。暦年課税(1年間にもらった合計で計算する方法)を使う場合は、超えた分から基礎控除の110万円を引いて税額を計算します。同じ年にほかの贈与がなければ、省エネ等住宅で1,110万円、それ以外の住宅で610万円までは贈与税がかかりません。
特例税率とは、父母や祖父母から18歳以上の子や孫への贈与に使う税率のことです。この税率で計算すると、もらった金額ごとの贈与税は下の図と表のようになります。
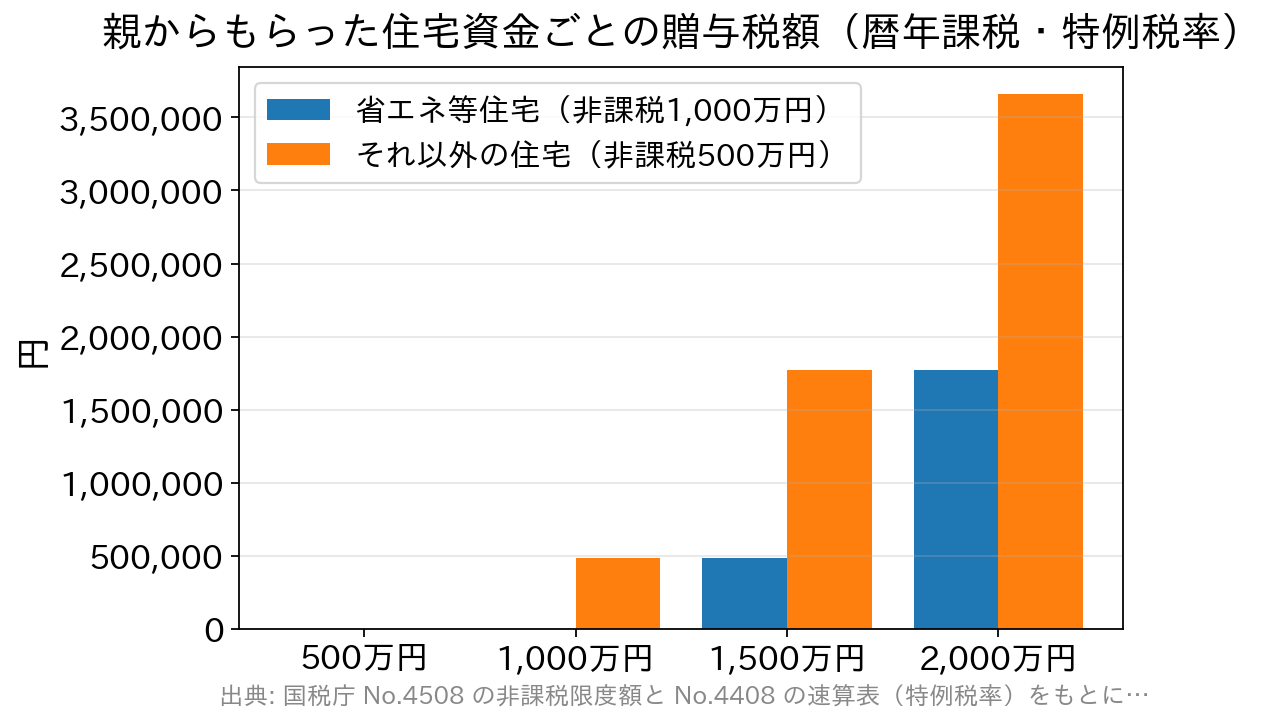
| 親からもらった金額 | 省エネ等住宅の贈与税(非課税1,000万円) | それ以外の住宅の贈与税(非課税500万円) |
|---|---|---|
| 500万円 | 0円 | 0円 |
| 1,000万円 | 0円 | 48.5万円 |
| 1,500万円 | 48.5万円 | 177万円 |
| 2,000万円 | 177万円 | 366万円 |
国税庁 No.4508 の非課税限度額と No.4408 の速算表(特例税率)にもとづく当サイト試算です。その年にほかの贈与がなく、もらったお金の全額を住宅の取得に充てた場合で、暦年課税で計算しています。
同じ1,500万円をもらっても、贈与税は省エネ等住宅なら48.5万円、それ以外の住宅なら177万円となり、128.5万円の差があります。資金援助を受けて家を買うときは、住宅性能証明書などを取れるかどうかで、納める贈与税が大きく変わります。
住宅資金なら、親が60歳未満でも相続時精算課税を選べる
相続時精算課税とは、贈与のときは累計2,500万円の特別控除と年110万円の基礎控除を使って贈与税を軽くし、あげた人が亡くなったときに相続税で精算する制度のことです。通常は60歳以上の親や祖父母からの贈与に限られますが、住宅取得等資金の贈与であれば、2026年12月31日までは親が60歳未満でも選べます。
非課税の特例と組み合わせる場合は、まず非課税の分を差し引き、残った金額に相続時精算課税を当てはめます。例えば、省エネ等住宅にあたらない住宅を買うために2,000万円をもらった場合、500万円が非課税になり、残る1,500万円から110万円を引いた1,390万円は2,500万円の特別控除に収まります。この年の贈与税は0円です。
その代わり、相続時精算課税を選んだ分のうち基礎控除を引いた1,390万円は、親が亡くなったときに相続財産に加えられ、相続税の対象になります。一度選ぶと、その親からの贈与は暦年課税に戻せません。家族全体の財産を見てから選んでください。2つの課税方法の違いは、贈与税の基本の記事で解説しています。
非課税にした金額は、相続のときにも相続財産に加えられない
非課税の特例を使って贈与税の計算に入れなかった金額は、あげた人が亡くなっても相続財産に加算されません。暦年課税の贈与では亡くなる前の一定期間の分を相続財産に加えますが、非課税にした分にはこの決まりも当てはまりません。相続時精算課税でもらった分は相続財産に加えます。この点が、非課税の特例との大きな違いです。
住宅ローン控除の計算に使える金額は、住宅の価格から贈与額を引いた金額までになる
住宅ローン控除の控除額は、年末のローン残高に0.7%を掛けて計算します。住宅の購入価格(取得対価)が年末残高より少ないときは、取得対価のほうを使います。贈与の特例を使った場合は、非課税にした金額を取得対価から差し引き、その金額と年末残高の少ないほうを使います。
国税庁のQ&Aには、3,000万円の家を買うために親から800万円をもらって特例を使い、銀行から2,500万円を借りた例があります。この場合、控除の計算に使える取得対価は3,000万円から800万円を引いた2,200万円です。年末残高が2,500万円あっても、控除の計算には2,200万円までしか使えません。
| 項目 | 金額 |
|---|---|
| 家屋の取得対価 | 3,000万円 |
| 親からもらい、特例を使った金額 | 800万円 |
| 控除の計算に使える取得対価 | 2,200万円 |
| 銀行からの借入金(1年目の年末残高を2,500万円とした場合) | 2,500万円 |
| 1年目の控除額(2,200万円×0.7%) | 15.4万円 |
| (参考)贈与額を差し引かないと仮定した場合の控除額(2,500万円×0.7%) | 17.5万円 |
取得対価と借入額は国税庁「住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」Q1の例、控除額はNo.1211-1の計算方法による当サイト試算です(2026年11月5日確認)。借入限度額を超えない場合で計算しています。
この例では、年末残高が2,200万円を下回るまでは、控除額は毎年15.4万円で変わりません。借入金のうち、親の援助と合わせて住宅の価格を超える部分は、控除の対象になりません。援助を受けるときは、その分だけ借入額を減らせないかを金融機関と相談してください。
贈与の特例を使った場合は、住宅ローン控除を受ける最初の確定申告に、贈与税の申告書の写しなど特例を受けた金額が分かる書類も添える必要があります。控除の要件と借入限度額は住宅ローン控除の仕組みをご覧ください。会社員が確定申告をしなければならないケースは確定申告が必要な会社員の記事で紹介しています。
2027年以降の贈与の扱いは、12月の税制改正大綱で示される
2026年11月時点の法令では、非課税の特例も、60歳未満の親から住宅資金をもらうときの相続時精算課税も、2026年12月31日までの贈与が対象です。2027年1月1日以後に受け取るお金については、いまのところ非課税の規定がありません。
国土交通省は令和9年度(2027年度)の税制改正要望で、この非課税の特例などについて、必要な見直しを求めています。延長されるか、上限や要件が変わるかは、例年12月にまとまる税制改正大綱とその後の法改正で決まります。
年末が近い時期に援助を受ける予定があるなら、受け取る日を年内にするか翌年にするかで使える制度が変わる可能性があります。住宅の引き渡し時期と申告の準備も考えて、お金を受け取る日を決めてください。
制度や商品の内容は改正・改定されることがあるため、贈与を受ける前に国税庁と国土交通省の最新情報で確かめてください。
参考・出典:国税庁 No.4508/同 No.4508 Q&A/同 No.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例/同「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし/財務省 令和9年度税制改正要望(国土交通省)住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置(いずれも2026年11月5日確認)