SBIアルヒのスーパーフラットのデメリットは、物件価格の1割以上の頭金が必要なことと、いまの金利水準ではフラット35との金利差が小さいことです。2026年10月実行金利(団信C加入・6年目以降)は、頭金5割以上のスーパーフラット5が年3.780%、頭金1割以上のスーパーフラット9が年3.820%で、フラット35(買取型)の年3.830%との差は年0.010〜0.050%にとどまります。
スーパーフラットとは、手持金(頭金)の割合に応じて金利が8段階に分かれる、SBIアルヒ独自の全期間固定金利の住宅ローンのことです。
SBIアルヒ(旧ARUHI)は【フラット35】の実行件数で16年連続シェアNo.1(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))の住宅ローン専門会社で、スーパーフラットはその主力商品の1つです。
頭金を多く入れられる人には借入額そのものを減らせる利点があり、団信の選択肢も広めです。一方で、事務手数料や審査基準、住宅ローン控除への影響など、金利の数字だけでは見えない注意点もあります。
スーパーフラットとは?
スーパーフラットは「保証型」のフラット35
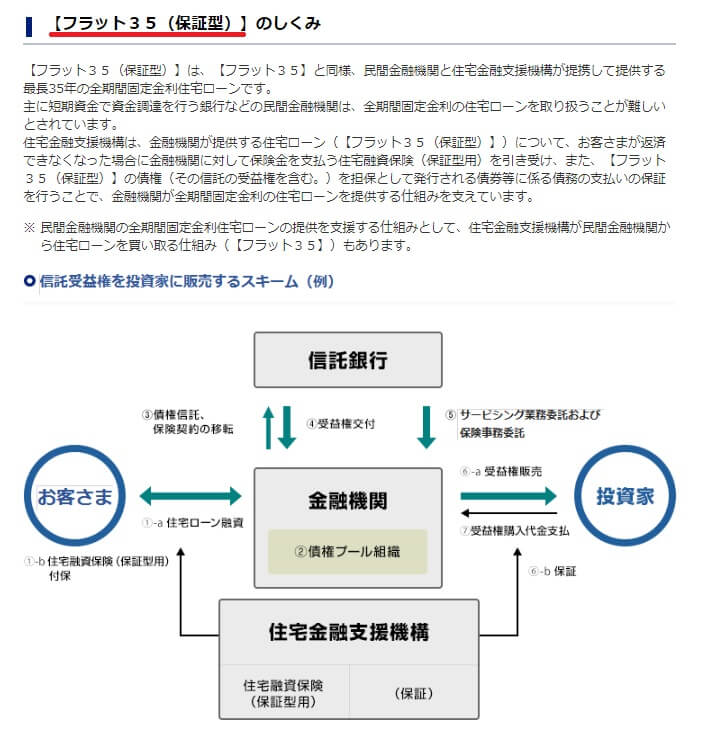
多くの金融機関が提供するフラット35は、買取型と呼ばれる商品です。買取型とは、融資実行日に取扱金融機関から住宅金融支援機構が債権を買い取る仕組みのことです。
これに対してスーパーフラットは、保証型という仕組みで提供されています。保証型のフラット35を扱う金融機関は限られており、書類上は「フラット35【保証型】」と表記されます。
保証型では、契約者が返済できなくなった場合に住宅金融支援機構がSBIアルヒに保険金を支払う、住宅融資保険(保証型用)の仕組みが使われます。このため、SBIアルヒは頭金の割合に応じて金利を細かく分ける独自の商品設計ができます(住宅金融支援機構【フラット35】サイト)。
頭金の割合で8つのタイプに分かれる
スーパーフラットは、手持金(頭金)の割合に応じて8つのタイプに分かれます。数字は借入額が物件価格の何割までかを表しており、数字が小さいほど頭金が多く、適用金利も低くなります(2026年10月時点・SBIアルヒの融資条件による)。
| 商品タイプ | 必要な手持金(頭金) | 借入額の上限(物件価格に対する割合) |
|---|---|---|
| スーパーフラット5 | 建設費・購入価額の50%以上 | 50%以下 |
| スーパーフラット6 | 同 40%以上 | 50%超60%以下 |
| スーパーフラット6.5 | 同 35%以上 | 60%超65%以下 |
| スーパーフラット7 | 同 30%以上 | 65%超70%以下 |
| スーパーフラット7.5 | 同 25%以上 | 70%超75%以下 |
| スーパーフラット8 | 同 20%以上 | 75%超80%以下 |
| スーパーフラット8.5 | 同 15%以上 | 80%超85%以下 |
| スーパーフラット9 | 同 10%以上 | 85%超90%以下 |
もっとも金利が低いスーパーフラット5は、就業不能保険 スタンダード/スタンダード連生への加入が条件です。加入には査定があり、加入できない場合はスーパーフラット6の金利が適用されます。この保険には別途の費用(上乗せ金利または特約料)がかかり、費用は申込時の年齢などで変わるため、金利の数字だけで比べないよう注意が必要です。
スーパーフラットとフラット35(買取型)の違い
通常のフラット35(買取型)との主な違いは、下の表のとおりです(2026年10月時点・SBIアルヒの商品概要による)。
| 項目 | スーパーフラット | フラット35(買取型) |
| 融資実行 | SBIアルヒ | SBIアルヒ |
| 頭金(自己資金) | 物件価格の1割以上が必要 (頭金が多いほど低金利。スーパーフラット9=1割以上、8=2割以上、7=3割以上…と段階的。6.5・7.5・8.5の中間タイプもあり) | 1割未満でも可(融資率10割まで対応。ただし9割超は金利が高くなる) |
| 借入可能額 | 100万円以上1億2,000万円以下 (ペアローンは1融資あたり1億2,000万円まで=2人で最大2億4,000万円) | 最大1億2,000万円(2026年4月実行分から引き上げ) |
| 借入期間 | 原則15年以上35年以内(借り換えは1年以上35年以内) | 15年以上(SBIアルヒでは最長50年。36年以上は【フラット50】として長期優良住宅などの条件あり) |
| 団信 | 一般団信・がん団信・生活習慣病団信・ワイド団信から選択可(団体信用生命保険C/不加入なら▲0.28%) | 機構団信(団体信用生命保険J/不加入なら▲0.20%) |
| 勤続年数 | 転職直後でも申込可能 | 転職直後でも申込可能 |
| 収入の基準 | 年収の下限はなし。総返済負担率(年間返済額÷年収)が年収400万円未満は30%以下、400万円以上は35%以下(スーパーフラット8.5・9は年収にかかわらず20%以下のより厳しい基準) | |
| 定期借地権 | 利用不可(敷地が借地の場合は利用不可) | 利用可能 |
| 収入合算 | 対応(連帯債務者1名まで) | 対応 |
| 保証料 | 無料 | 無料 |
| 融資事務手数料 | 融資額×2.20%(税込・最低220,000円) | 融資額×2.20%(税込・最低220,000円) ※かつての「Web完結で1.10%」の定率割引は終了しています |
Web申込(本申込)と電子契約を利用してフラット35またはスーパーフラットを借りると、融資事務手数料が1債権あたり33,000円(税込)引き下げられるキャンペーンが実施されています(2026年3月2日〜2027年3月31日・適用には条件あり)。
2026年10月実行金利はフラット35との差が年0.010〜0.050%
2026年10月実行金利(団体信用生命保険C加入・借入期間15〜35年)は次のとおりです。当初5年間は【フラット35】Sなどの金利引き下げメニューを4ポイント適用した場合(当初5年間 −1.00%)の金利で、6年目以降が引き下げ期間終了後の金利です。
| 商品タイプ | 当初5年間(4ポイント割引適用時) | 6年目以降(引き下げ期間終了後) |
|---|---|---|
| スーパーフラット5 | 年2.780% | 年3.780% |
| スーパーフラット6 | 年2.790% | 年3.790% |
| スーパーフラット6.5/7 | 年2.800% | 年3.800% |
| スーパーフラット7.5/8 | 年2.810% | 年3.810% |
| スーパーフラット8.5/9 | 年2.820% | 年3.820% |
| (参考)フラット35 買取型 | 年2.830% | 年3.830%(融資率9割以下・21〜35年・団信込の最頻金利) |
頭金1割のスーパーフラット9(年3.820%)と、通常のフラット35(年3.830%)の差はわずか年0.010%です。頭金を1割しか入れられないのであれば、スーパーフラットを選ぶ金利面の利点はほとんどありません。もっとも頭金の多いスーパーフラット5(年3.780%)でも、フラット35との差は年0.050%です。
フラット35の2026年10月金利(融資率9割以下・21年以上35年以下)は年3.830%で、前月から0.370%上がり、3か月連続の引き上げとなりました。現行の算出方法になった2017年10月以降で最も高い水準です(住宅金融支援機構の金利情報)。スーパーフラットの各タイプも同じ幅で上がっており、タイプ間の金利差は前月と変わっていません。
全期間固定金利は、借りたときの金利が完済まで続く仕組みです。この水準で35年を固定することに意味があるかは、変動金利との比較も含めて判断する必要があります。金利は毎月見直され、申込時ではなく資金を受け取る月の金利が適用されます。
スーパーフラットはどれくらいお得なのか?
スーパーフラットのお得さは、フラット35との金利差と、頭金を多く入れて借入額そのものを減らす効果の2つに分けて考えると比べやすくなります。まず金利差は、2026年10月時点では次のとおりごくわずかです。
| 比較の観点 | 2026年10月実行金利(6年目以降) | フラット35との差 |
|---|---|---|
| スーパーフラット5(頭金5割以上) | 年3.780% | −0.050% |
| スーパーフラット8(頭金2割以上) | 年3.810% | −0.020% |
| スーパーフラット9(頭金1割以上) | 年3.820% | −0.010% |
| フラット35(買取型・融資率9割以下) | 年3.830% | — |
参考として、金利差が0.10%あったと仮定して、4,000万円の住宅を頭金2割で購入した場合の試算を載せておきます(通常のフラット35が年1.18%、スーパーフラット8が年1.08%と想定。いずれも団信に加入)。
| 通常のフラット35 | スーパーフラット8 | |
| 頭金 | 4,000,000円 | 8,000,000円 |
| 金利(想定) | 1.18% | 1.08% |
| 月々の返済額 | 104,670円 | 91,529円 |
| 総返済額 | 43,973,816円 | 38,451,793円 |
| 融資事務手数料(税込) | 792,000円 (3,600万円×2.20%) | 704,000円 (3,200万円×2.20%) |
| 金融機関への支払い総額 | 44,765,816円 | 39,155,793円 |
| 総額(頭金+金融機関への支払い総額) | 48,765,816円 | 47,155,793円 |
| 差額 | -1,610,023円 |
※これは金利差0.10%の効果を示すための想定値です。2026年10月時点の実際の差はスーパーフラット8とフラット35で0.020%のため、この差額はそのまま当てはまりません。また上の総額差には、頭金を400万円多く入れたことで借入額が減る効果も含まれています。
このように、いまの金利環境でスーパーフラットを選ぶ意味は、金利が大きく下がることにはありません。頭金を入れられる人が、その分だけわずかに有利な条件で全期間固定を組めることにあります。金利差が小さい分、事務手数料・団信の内容・借入期間まで含めた総額で比べることが欠かせません。
スーパーフラットのデメリット
頭金が必要で、金利差は小さい
最も大きいデメリットは、頭金(自己資金)を用意する必要があることです。頭金1割程度のスーパーフラット9では、通常のフラット35との金利差は年0.010%しかありません。差が最大になる頭金5割のスーパーフラット5でも年0.050%です。
頭金を入れれば金利が大きく下がると期待して選ぶと、思ったほどの差にならない水準だということです。頭金の効果は、金利よりも借入額が減ることで総返済額に表れます。
頭金が少ないタイプほど審査基準が厳しい
スーパーフラット8.5・9は、総返済負担率の基準が20%以下と厳しくなります。総返済負担率とは、年収に占める年間の合計返済額の割合のことで、住宅ローンのほか自動車ローンやカードローン、ペアローンの相手方の融資も含めて計算します。
スーパーフラット5〜8は、年収400万円未満なら30%以下、400万円以上なら35%以下が基準です。頭金1割で申し込めばよいと単純に考えると、想定した金額を借りられないことがあります。
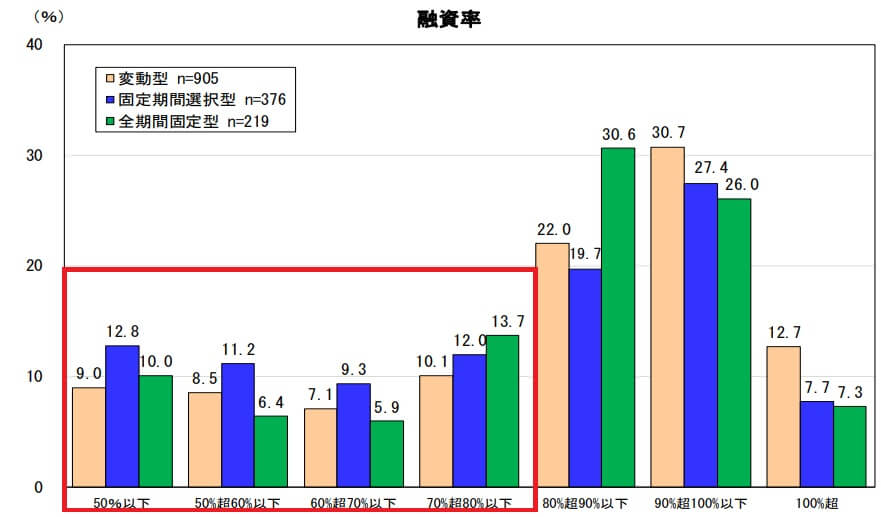
頭金をどのくらい用意して住宅ローンを借りている人が多いかは、住宅金融支援機構の民間住宅ローンの実態に関する調査で確認できます。住宅の価格が高いほど頭金の絶対額も大きくなるため、頭金の条件はデメリットになりえます。
住宅ローン控除を活用しきれない可能性
頭金を多く用意すると、その分だけ借りる住宅ローンの金額は少なくなります。住宅ローン控除(住宅借入金等特別控除)は年末の借入残高に控除率0.7%を掛けて計算するため、借入額が少ないと控除額も小さくなります。控除の枠を使い切れない可能性がある点も、頭金を多く入れる場合のデメリットの1つです。
頭金に回すか、手元に残すかの判断
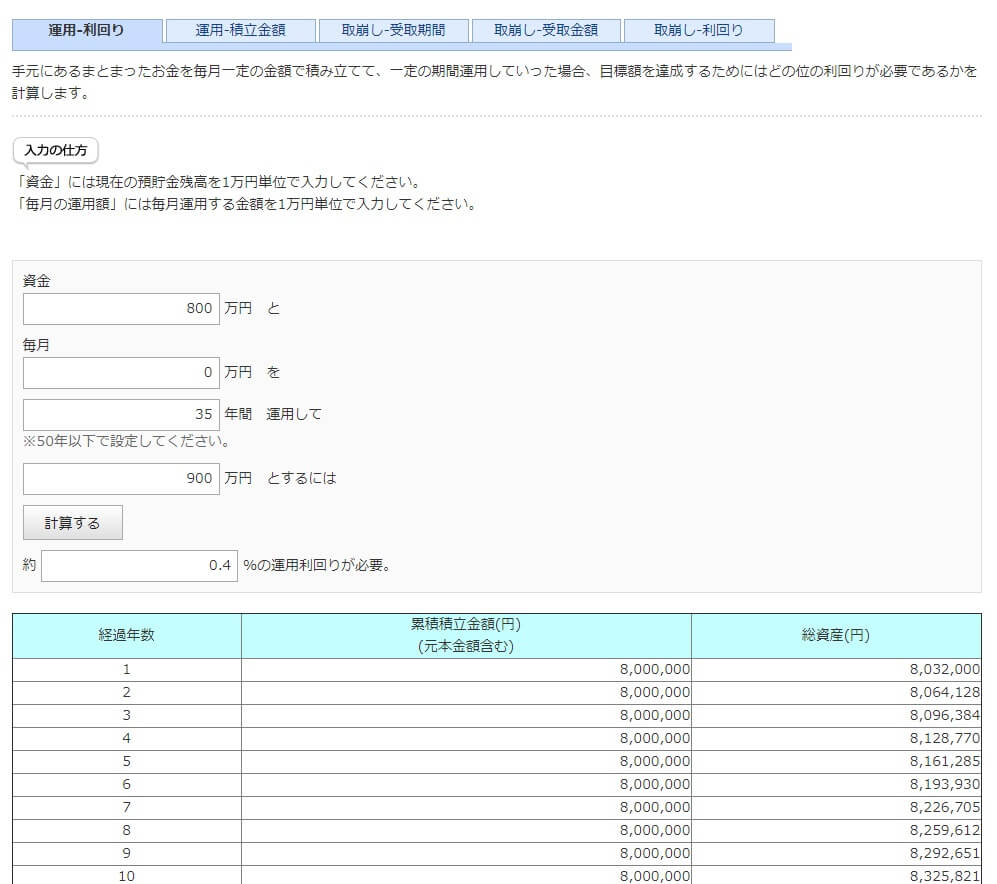
頭金を多く入れれば総返済額は減りますが、その資金を手元に残して資産運用に回す選択肢もあります。考え方としては、頭金を増やして減る総返済額と、同じ資金を運用して得られる見込みのリターンを比べます。
頭金による総返済額の圧縮効果を年あたりの利回りに換算すると、それほど高い数字にならない場合もあります。どちらが有利かは金利水準・運用の見込み・リスク許容度で変わります。金利が上がった局面では借入金利を避ける効果も大きくなるため、金利水準が変われば判断も見直す必要があります。
融資事務手数料は2.20%(税込)と初期費用が大きい
スーパーフラットの融資事務手数料は、融資額×2.20%(税込・最低220,000円)です。3,000万円を借りると66万円の初期費用がかかるため、定額型の手数料を採用する銀行と比べると負担は大きくなります。かつてあった「ダイレクトなら事務手数料1.10%」という定率割引は終了しています。
現在の割引は、Web申込(本申込)と電子契約を利用した場合の33,000円(税込)引き下げキャンペーン(2027年3月31日まで・要条件)です。事務手数料は初期費用の大きな部分を占めるため、申込方法ごとの違いを比べておくと差額が分かります。
繰上返済の手数料も、手続き方法で差があります。一部繰上返済はインターネットなら1万円以上・手数料無料ですが、電話・郵送だと30万円以上で、手数料が期間短縮型11,000円・返済額軽減型33,000円(いずれも税込)かかります。全額繰上返済の手数料は55,000円(税込)です。
ペアローンと収入合算の条件を押さえる
スーパーフラットはペアローンにも対応しており、1つの融資あたり100万円以上1億2,000万円以下、2人で最大2億4,000万円まで借りられます。借入期間や返済方法、団信の加入有無とプランは2つの融資それぞれで選べます(2026年10月時点)。
ただし、一方が返済を怠って一括返済を求められると、もう一方も自分の債務の一括返済を求められます。契約がそれぞれ必要なため、抵当権設定の登記費用や事務手数料も2本分かかります。ペアローンでの借り換えは利用できません。
収入合算は、親・子・配偶者など同居する親族1人の収入を合算でき、合算者は連帯債務者になります。合算額が合算者の年収の50%を超えると、2人のうち年齢の高い人を基準に借入期間の上限が決まるため、期間が短くなることがあります。35年を超える長期の全期間固定も検討するなら、フラット50の条件と金利を解説した記事も参考になります。
スーパーフラットのメリットと向いている人
ここまでの内容をふまえ、スーパーフラットの特徴と、どんな人に向いているかを表にしました。
| 観点 | スーパーフラットの特徴 | 向いている人・注意点 |
|---|---|---|
| 金利 | 頭金が多いほど低金利。全期間固定で完済まで金利が変わらない | 金利上昇リスクを避けたい人に有利。ただし2026年10月時点のフラット35との差は0.010〜0.050% |
| 頭金 | 物件価格の1割以上が必要(多いほど金利が下がる) | 頭金を準備できる人向き。手元資金を残したい人は不向き |
| 審査 | 総返済負担率は年収400万円未満30%以下/400万円以上35%以下 | スーパーフラット8.5・9は20%以下と厳しめ。借入可能額が想定より小さくなることがある |
| 団信 | がん団信・生活習慣病団信・ワイド団信など選択肢が豊富(不加入なら▲0.28%) | 健康面に不安がある人もワイド団信で検討可能 |
| 諸費用 | 融資事務手数料は2.20%(税込)とやや高め(保証料は無料・インターネットの一部繰上返済手数料は無料) | 金利差が小さいぶん、総返済額と初期費用で比較することがいっそう大切 |
よくある質問(FAQ)
Q. スーパーフラットは頭金がいくら必要ですか?
A. 物件価格の1割以上の頭金(自己資金)が必要です。頭金の割合に応じてスーパーフラット9(1割以上)〜5(5割以上)があり、頭金が多いほど金利が下がります。2026年10月実行金利では、スーパーフラット9とフラット35の差は年0.010%です。
Q. 頭金を5割入れると、金利はどれくらい下がりますか?
A. 2026年10月実行金利では、スーパーフラット5が年3.780%、フラット35(融資率9割以下)が年3.830%で、差は年0.050%です。スーパーフラット5は就業不能保険への加入が条件で、その費用が別にかかります。
Q. スーパーフラットの融資事務手数料はいくらですか?
A. 融資額×2.20%(税込・最低220,000円)です。以前の1.10%の定率割引は終了しています。現行の割引は、Web申込と電子契約の利用で33,000円(税込)を引き下げるキャンペーンです(2027年3月31日まで)。
Q. 健康に不安があってもスーパーフラットを申し込めますか?
A. スーパーフラットでは引受条件を緩和したワイド団信を選べるため、通常の団信に入りにくい人も加入できる場合があります。団信の加入は任意で、加入しない場合は金利が年0.28%低くなります。
Q. いま借りている住宅ローンの借り換えにも使えますか?
A. 使えます。スーパーフラット借換の2026年10月実行金利は、6年目以降が年3.680%(団信C加入)で、子育てプラスで2ポイント割引を使うと当初5年間は年3.180%です。借入期間は1年以上35年以内で、住宅性能などの金利引き下げメニューとペアローンは使えません。
まとめ
スーパーフラットは、頭金を多めに準備できる人が、全期間固定金利をやや低い金利で組める住宅ローンです。完済まで金利が変わらないため、金利が上昇している局面でも将来の返済額を確定できます。2026年10月時点ではフラット35との金利差が年0.010〜0.050%まで縮んでいるため、頭金・事務手数料・審査基準・住宅ローン控除への影響まで含めて判断する必要があります。
頭金をあまり用意できない場合は、フラット35(買取型)や民間の住宅ローンとも、同じ借入額・期間で総返済額を比べると違いがはっきりします。全期間固定の他の選択肢は楽天銀行のフラット35のメリット・デメリットでも比べています。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。