SBIアルヒのフラット35の審査基準は、住宅金融支援機構が定めた共通の基準です。総返済負担率が年収400万円未満なら30%以下、400万円以上なら35%以下であること、申込時に70歳未満であること、物件が機構の技術基準に合うことが主な条件で、勤続年数や雇用形態の定めはありません。
2026年11月実行の金利は、借入期間21〜35年・融資率9割以下で年3.810%です。前月の年3.830%から0.020%下がりました。事務手数料は借入額の2.20%(税込)で、Web事前審査は2026年7月に終わっています。
SBIアルヒ(旧ARUHI)は、2025年度まで16年連続でフラット35の実行件数シェア1位の住宅ローン専門会社です。2025年度のシェアは27.7%で、フラット35を借りた人の4人に1人以上がSBIアルヒを利用した計算になります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒのフラット35は、勤め方を問わず店舗でも相談できる
フラット35とは、住宅金融支援機構と民間の金融機関が提携して提供する全期間固定金利の住宅ローンのことです。自営業や個人事業主のほか、パートやアルバイトの人でも審査を受けられます。銀行の住宅ローンのような「勤続3年以上」「正社員」といった条件はありません。
審査では物件が機構の基準を満たすかどうかの比重が大きく、性能や広さを証明する書類が必要です。一方で借入額は総返済負担率の範囲に収める必要があるため、年収が低いほど借りられる金額は小さくなります。
SBIアルヒはWeb申込に対応しつつ、全国の店舗でも相談できます。フラット35(保証型)を使った独自商品「スーパーフラット」もあり、自己資金を多く用意できる人は金利の低い商品を選べます。
2026年11月のSBIアルヒのフラット35金利は21〜35年で年3.810%
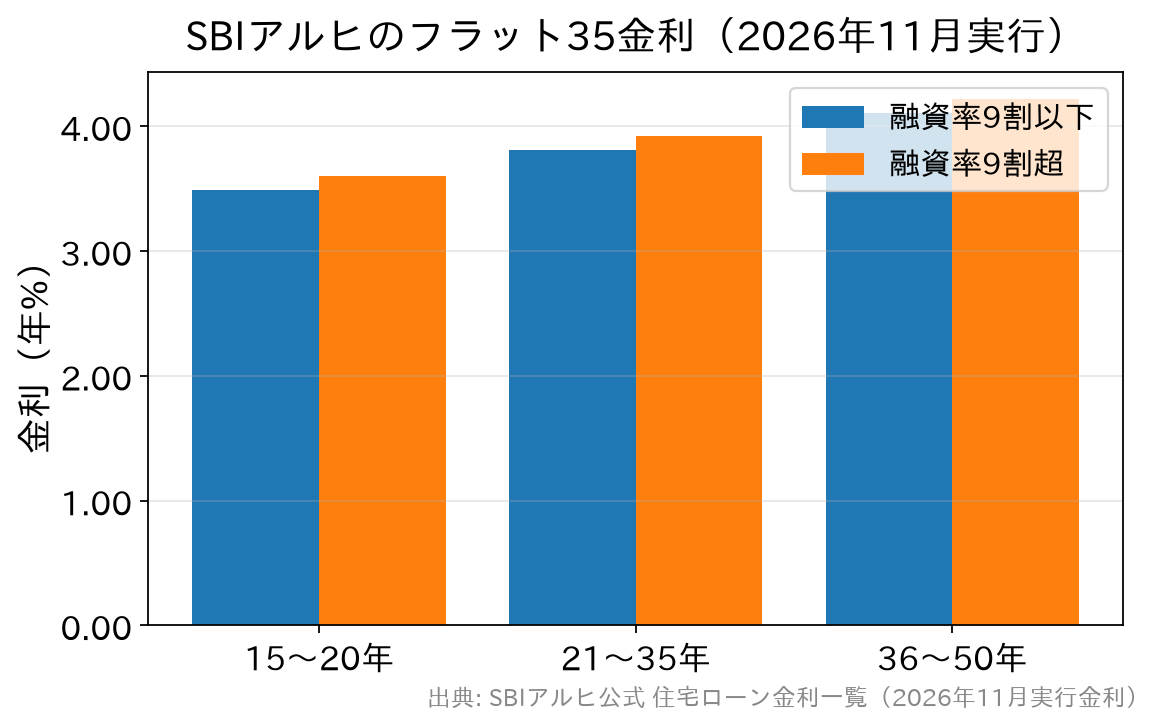
SBIアルヒのフラット35(買取型)の2026年11月実行金利は、下の表のようになっています。団信付き・新規借入で、金利引下げ制度を使わない場合の数字です。
| 借入期間 | 融資率9割以下 | 融資率9割超10割以下 |
|---|---|---|
| 15年〜20年 | 年3.490% | 年3.600% |
| 21年〜35年 | 年3.810% | 年3.920% |
| 36年〜50年(フラット50) | 年4.110% | 年4.220% |
※2026年11月実行金利。SBIアルヒ公式サイトの住宅ローン金利一覧で確認。【フラット35】S などの金利引下げ制度を使うと、一定期間、最大年1.00%引き下げられます。36年〜50年は長期優良住宅などの技術基準を満たす住宅が対象で、9割超で36年以上を選べるのは期間を組み合わせた融資とペアローンの場合に限られます。
住宅金融支援機構が公表した2026年11月の【フラット35】(21年以上35年以下・融資率9割以下)で最も多い金利も年3.810%です。10月まで3か月続いた上昇が止まり、住宅金融支援機構「【フラット35】金利情報」では前月から0.020%の低下となりました。
下がったとはいえ、金利の範囲は年3.810%〜5.730%で、取扱金融機関によって最大で1.920%の開きがあります。SBIアルヒは11月も範囲の下限と同じ金利で、借入期間20年以下や融資率9割超、フラット50でも機構の最も多い金利と同じ水準です。
フラット35の金利は、機構が発行する債券の利率をもとに決まります。このため10年国債利回りなどの長期金利と連動しやすく、短期金利に連動する変動金利とは動く時期も幅も違います。
金利は申込月ではなく、資金を受け取る月(融資実行月)のものが適用されます。11月のように小幅でも上下する月があるため、引き渡しが翌月にずれそうなら0.1%程度高い金利でも返済額を計算しておきましょう。金利の動きはフラット35・フラット20の金利推移と見通しの記事で解説しています。
スーパーフラット(フラット35 保証型)は11月、自己資金2割以上なら同じ金利
スーパーフラットとは、SBIアルヒがフラット35(保証型)を使って提供する独自の住宅ローンのことです。手持金(自己資金)の割合で商品が分かれ、割合が大きいほど金利が下がる仕組みですが、2026年11月は下の表のように差がほとんどありません。
| 商品 | 手持金(自己資金)の割合 | 6年目以降の金利(2026年11月実行) |
|---|---|---|
| スーパーフラット5(SF5) | 50%以上 | 年3.790% |
| スーパーフラット6(SF6) | 40%以上 | 年3.790% |
| スーパーフラット6.5 | 35%以上 | 年3.790% |
| スーパーフラット7(SF7) | 30%以上 | 年3.790% |
| スーパーフラット7.5 | 25%以上 | 年3.790% |
| スーパーフラット8(SF8) | 20%以上 | 年3.790% |
| スーパーフラット8.5 | 15%以上 | 年3.800% |
| スーパーフラット9(SF9) | 10%以上 | 年3.800% |
※SBIアルヒ公式サイトのスーパーフラット商品ページで確認(2026年11月実行金利・借入期間15〜35年・団信C加入)。公式の表示は当初5年間に年1.00%の金利引下げを適用した例で、上表はその6年目以降の金利です。スーパーフラット5は就業不能保険への加入が条件です。借り換え用のスーパーフラット借換は6年目以降で年3.660%(子育てプラス2ポイント適用例)。
10月は自己資金5割以上のSF5が年3.780%と最も低く、2割以上のSF8より0.030%低い設定でした。11月はSF5からSF8までが年3.790%にそろったため、自己資金を2割より多く積んでも金利は下がりません。
手元資金を頭金に回しすぎると、引っ越しや家具の費用、病気のときの備えが足りなくなります。11月実行で借りる人は、自己資金2割を超える分を頭金にするか手元に残すかを、金利ではなく生活の余裕で決めてください。
広告で目にする低い金利は、当初の引下げ期間中のものであることが多いです。返済期間全体の負担を比べるときは、上表の引下げ期間終了後の金利を使います。
11月は、SF9(自己資金1割以上・年3.800%)と買取型のフラット35(21〜35年・融資率9割以下・年3.810%)の差が年0.010%です。保証型と買取型では団信の種類や審査基準も異なるため、事務手数料を含めた総支払額で比べましょう。スーパーフラットの注意点はSBIアルヒのスーパーフラットのデメリットで紹介しています。
フラット35の審査が通りやすいのは、国の住宅政策としてつくられた住宅ローンだから
フラット35は、アルバイト・パート・契約社員・派遣社員・自営業・会社経営者のほか、転職や起業から間もない人も申し込めます。銀行の住宅ローンでは、雇用形態や勤続年数で審査が厳しくなったり、対象外になったりすることがあります。
物件が条件を満たし、継続した収入があり、借入額に無理がなければ、SBIアルヒ経由の申込でもフラット35は借りられます。ただし個人信用情報に延滞などの記録があると、審査に通りにくくなります。
門戸が広いのは、フラット35が国民に広く住まいを持ってもらうことを目的にした、住宅金融支援機構の住宅ローンだからです。銀行が自社のリスク基準で貸すローンとは成り立ちが違います。審査で落ちやすい理由はフラット35の審査基準と通らない・落ちた理由をご覧ください。
SBIアルヒの事前審査は店舗で受け、Web申込は本申込だけ
SBIアルヒ ダイレクト支店では、2026年7月1日でWeb事前審査の取り扱いが終わりました。いまのダイレクト支店(Web申込)はWeb本申込だけを受け付けており、ネットで仮審査だけを先に受ける進め方はできません(2026年11月時点・SBIアルヒ公式サイトで確認)。
ダイレクト支店を使うには、Web本申込の受付から融資実行予定日まで6週間以上を確保できることが条件です。抵当権の登記には指定の司法書士を使い、本申込の後に司法書士との面談もあります。引き渡しまでの日程に余裕がない人は、この期間を先に逆算してください。
事前審査を受けてから進めたい人や、資金計画から相談したい人は、全国の店舗で申し込めます。審査にかかる日数は申込内容や書類の状況で変わるため、希望の実行月を店舗で伝え、そこから逆算して段取りを決めてください。
フラット35では、物件が技術基準を満たすことを示す「適合証明書」も必要です。この検査の段取りも日程を左右するため、売主や施工会社と検査の時期を早めに決めておいてください。
事務手数料は借入額の2.20%(税込)で、金利が同じでも総額に差が出る
フラット35は金利が同じでも、事務手数料は取扱金融機関ごとに異なります。SBIアルヒの事務手数料は借入額の2.20%(税込・最低220,000円〈税込〉)の定率で、3,000万円を借りると66万円(税込)です。
かつて行われていた「ネット申込なら事務手数料が1.10%」という割引は、現在はありません。現行の割引は、Web本申込と電子契約の両方を使ってフラット35かスーパーフラットを借りた場合に、1債権あたり33,000円(税込)を差し引くものです(2026年3月2日〜2027年3月31日)。
例えば3,000万円を35年、元利均等・ボーナス返済なしで借りる場合、年3.800%と年3.810%の総返済額の差は約7万5千円です。事務手数料は金融機関によって数十万円単位で変わるため、金利と事務手数料を合わせた総支払額で比べてください。
団信は任意加入で、基本の団信のほかペア連生・3大疾病付を選べる
SBIアルヒのフラット35の金利表は、基本の団信(団体信用生命保険J)付きの金利です。選ぶ団信によって、金利は次のように変わります(2026年11月実行金利・SBIアルヒ公式サイトで確認)。
| 団信の種類 | 金利 | 主な保障内容 |
|---|---|---|
| 基本の団信(機構団信) | 表示金利どおり(上乗せなし) | 死亡・所定の身体障害状態 |
| ペア連生団信(デュエット) | 表示金利+0.18% | 夫婦などお二人のどちらかに万一のことがあった場合に残高が0円 |
| 3大疾病付団信 | 表示金利+0.24% | 死亡・所定の身体障害に加え、がん・急性心筋梗塞・脳卒中の所定の状態、および所定の要介護状態も保障 |
| 団信に加入しない場合 | 表示金利−0.20% | 保障なし(万一の際は残高が残る) |
銀行の住宅ローンと大きく違うのは、健康上の理由などで団信に入らない場合でも、フラット35は申し込める点です。持病があって銀行の団信審査に通らなかった人でも、住宅ローンを組む方法が残ります。
団信に入らない場合は金利が0.20%下がる一方、万一のときに残高が家族に残ります。SBIアルヒも原則として団信への加入を勧めており、加入しないなら収入保障保険などで別に備えておく必要があります。
SBIアルヒのフラット35の審査基準(申込者の条件)
年齢は申込時70歳未満
申込時に満70歳未満であることが条件です(親子リレー返済を使う場合は、満70歳以上でも申し込めます)。借入期間の上限は「80歳−申込時の年齢」と35年(フラット50は50年)のいずれか短いほうです。
勤続年数の定めはない
勤続年数の条件はありません。転職・就職・起業して間もない人も申し込めます。
職業・雇用形態の定めもない
正社員や公務員のほか、パート・アルバイト、契約社員、派遣社員、自営業、医師、会社経営者など、雇用形態による制限はありません。
年収に対する総返済負担率は30%・35%以下
総返済負担率とは、年収に占めるすべての借入(フラット35を含む)の年間返済額の割合のことです。年収400万円未満は30%以下、400万円以上は35%以下が基準で、自動車ローン・カードローン・奨学金なども合算して判定されます。
国籍は日本国籍、または永住許可・特別永住者
日本国籍の人、または永住許可を受けている人・特別永住者が対象です。
資金の用途と物件の条件、借入額は最大1億2,000万円
- 住宅金融支援機構の定める技術基準に適合することを証明する「適合証明書」の取得ができること。
- 店舗や事務所と併用した住宅の場合、住宅部分の床面積が全体の1/2以上であること
- 借入額は100万円以上1億2,000万円以下(1万円単位)で、住宅の建設費(土地取得費を含む)または購入価額以内であること
- 中古住宅の場合、申し込み時点において竣工から2年を超えている住宅、または既に人が居住したことのある住宅であること
以前は融資限度額が8,000万円でしたが、2026年4月の資金受取分から借入額の上限は1億2,000万円に広がりました。借入期間36年〜50年のフラット50は、長期優良住宅・予備認定マンション・管理計画認定マンションのいずれかであることが条件です。第三者に貸す投資用の物件には使えません。
頭金なしで融資率9割超10割以下にする借り方もできます。ただし2026年11月実行の21〜35年では、9割以下の年3.810%に対して9割超は年3.920%と0.110%高くなります。
中古住宅では、2026年9月1日の借入れ分から、簡易なリフォーム費用を購入費用と一緒に借りられるようになりました。対象は壁紙やフローリングの交換など、適合証明の内容に影響しない工事です。間取りの変更や断熱材の交換などは対象外で、金利引下げのある【フラット35】リノベとは別の制度です(住宅金融支援機構「【フラット35】中古住宅融資が使いやすくなります」)。
審査基準はどこでも同じで、差が出るのは手数料と相談体制
フラット35は、住宅金融支援機構の基準に沿って各金融機関が審査の手続きを進める住宅ローンです。どこから申し込んでも、審査基準そのものは大きく変わりません。
差が出るのは、事務手数料と、基準を満たすための相談体制です。SBIアルヒは事務手数料が2.20%(税込)の定率で、店舗での相談とスーパーフラットなどの商品をそろえています。ほかの取扱金融機関と比べるときは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のフラット35の審査基準と金利のように、金利・事務手数料・団信の条件をそろえて比べてください。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました。全期間固定のフラット35は長期金利、変動金利は短期金利で動くため、金利タイプを選ぶ前に、金利が上がった場合の返済額も計算しておきましょう。
制度や商品の内容は改正・改定されることがあるため、利用前にSBIアルヒと住宅金融支援機構の最新情報で確かめてください。