フラット35の2026年10月の金利は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利で年3.830%です。9月から0.370ポイント上がり、上昇は3か月連続、報道によれば2017年10月の現行制度以降で最も高い水準です。借入期間20年以下のフラット20は年3.510%でした。
フラット35は資金を受け取る時点(融資実行時)の金利が完済まで変わらないため、いつ実行するかで総返済額が大きく変わります。ここでは住宅金融支援機構の公表値をもとに、最新の金利と最近の推移、金利が動く仕組みを順に整理します。金利動向の見方は、姉妹サイトのフラット35の金利動向を予想する記事でも扱っています。
2026年10月のフラット35・フラット20の金利は年3.830%・年3.510%
住宅金融支援機構は2026年10月1日、10月資金受取分の借入金利を公表しました。期間別・融資率別の最も多い金利(最頻金利)は次のとおりです。最頻金利とは、取扱金融機関が提示する金利のうち、最も多く設定されている金利のことです。
| 商品(借入期間) | 融資率 | 団信あり(新機構団信付き) | 団信なし(参考値) |
|---|---|---|---|
| フラット20(20年以下) | 9割以下 | 年3.510% | 年3.310% |
| フラット20(20年以下) | 9割超 | 年3.620% | 年3.420% |
| フラット35(21〜35年) | 9割以下 | 年3.830% | 年3.630% |
| フラット35(21〜35年) | 9割超 | 年3.940% | 年3.740% |
| フラット50(36〜50年) | 9割以下 | 年4.100% | 年3.900% |
| フラット50(36〜50年) | 9割超 | 年4.210% | 年4.010% |
※いずれも買取型の最頻金利で、2026年10月資金受取分の水準です(住宅金融支援機構の金利情報で2026年10月に確認)。団信なしは、新機構団信に加入しない場合の引下げ幅(年0.200%)を差し引いた参考値です。実際の適用金利は金融機関ごとに幅があり、フラット35(21〜35年・9割以下)は年3.830%〜年5.840%の範囲で設定されています。
表のとおり、借入期間20年以下のフラット20は、21〜35年のフラット35より金利が低く設定されています。10月分の差は0.320ポイントで、返済期間を短くできる人は適用金利と総返済額の両方を抑えられます。反対に、借入期間が36年以上になるフラット50は金利が高めです。フラット50の条件はフラット50とは?条件・金利・メリット・デメリットで解説しています。
2026年夏以降のフラット35の金利推移|4か月で0.690ポイント上昇
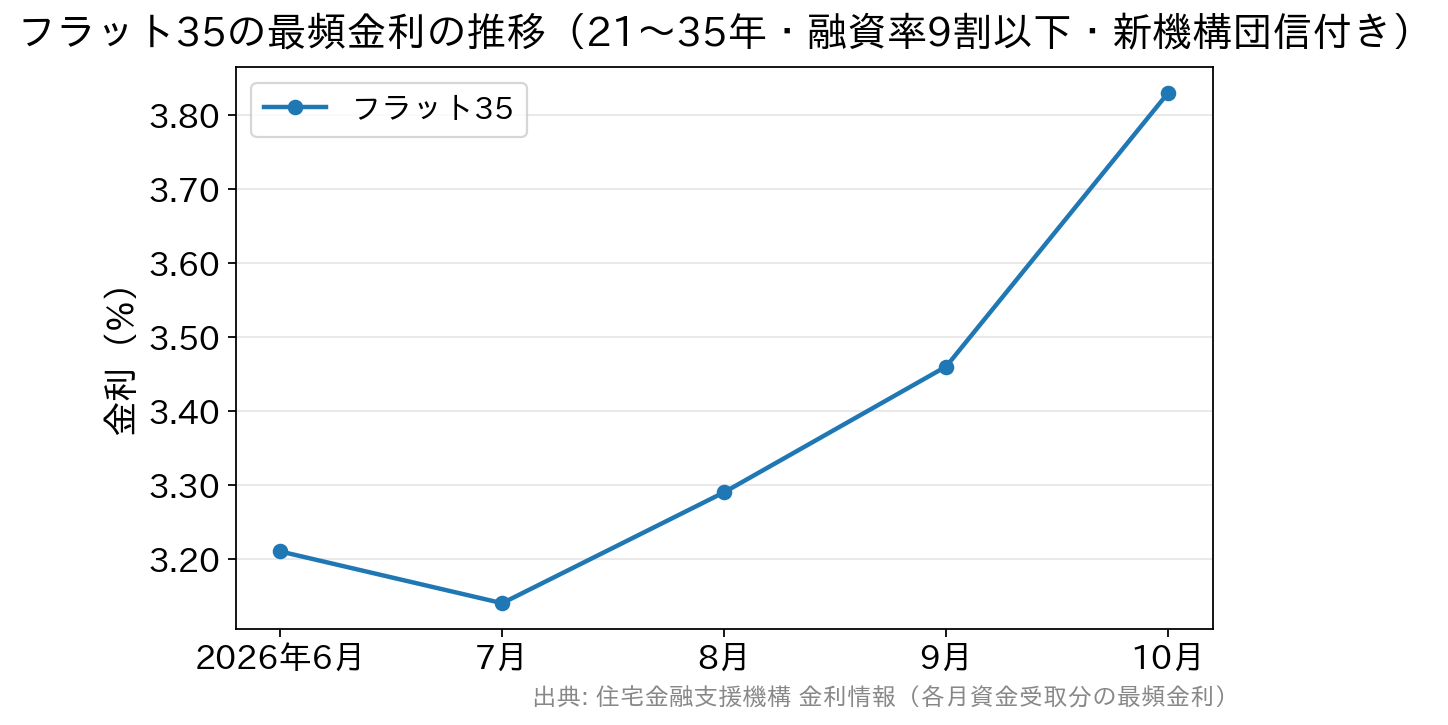
フラット35(借入期間21〜35年・融資率9割以下・新機構団信付き)の最頻金利は、2026年6月に年3.210%となり、7月にいったん年3.140%へ下がりました。そこから8月に年3.290%、9月に年3.460%、10月に年3.830%と3か月続けて上がっています。7月から10月までの上げ幅は0.690ポイントで、10月の1か月だけで0.370ポイント動きました。
全期間固定金利では、実行月の金利差がそのまま完済までの総返済額の差として残ります。当編集部が各行公式サイトで実測した2026年10月適用金利に基づく当社試算では、借入3,000万円・35年・元利均等(ボーナス返済なし・諸費用を含まない金利のみの試算)の場合、フラット35の最頻金利 年3.830%での月々返済額は129,790円、総返済額は約5,451万円です。
同じ条件を9月の年3.460%で計算した場合と比べると、月々の返済額は6,498円増えます(当社試算・月々返済額は円未満切り捨て、総返済額は月々×420回の概算)。金融機関の公式試算とは数円〜数十円ずれることがあります。
フラット35が上がる理由は長期金利、変動金利は政策金利で動く
フラット35の金利上昇の背景には、長期金利(新発10年物国債の利回り)の上昇があります。財務省は2026年10月6日、10月発行分の10年物国債の表面利率を前月の年2.7%から年3.1%に引き上げました。報道によれば、1996年8月の入札以来、約30年ぶりの高い水準です。
住宅ローンは、金利タイプごとに連動する金利が違います。主な違いは次の表のとおりです。
| 金利タイプ | 基準になる金利 | 動き方の特徴 |
|---|---|---|
| フラット35・民間の長期固定 | 長期金利(10年国債利回り)=機構債の利率に反映 | 市場金利の動きを毎月の適用金利に反映。実行月の水準で完済まで確定 |
| 10年固定などの固定期間選択型 | 同じく長期の市場金利 | 固定期間中は一定。期間終了後に再設定される |
| 変動金利 | 短期プライムレート(日銀の政策金利の影響を受ける) | 政策金利が動いてから基準金利へ反映され、返済額への反映時期も契約で異なる |
短期の金利では、日本銀行が2026年9月18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げることを決めました(9月24日から適用)。変動金利型の住宅ローンはこの動きを受けて、基準金利の見直しが順に進みます。
先行きについては、日銀の佐藤綾野審議委員が10月6日までの共同通信のインタビューで、政策金利を段階的に調整していく方針に賛成する考えを示しました。ただし次の利上げ時期は明言していません。日銀の今後の判断は決まっておらず、フラット35の11月以降の金利も予想では語れません。最新の決定は日本銀行の公表資料で確かめるのが確実です。
当社実測|2026年10月は127件中121件が引き上げ
当編集部では毎月、各金融機関の公式の住宅ローン金利ページを開いて表示金利を取得し、銀行・商品・借入区分(新規/借換)・金利タイプ・固定期間・融資率の単位に分けて集計しています。2026年10月1日に確認し、前月と比べられた127件のうち、引き上げは121件、据え置きは6件、引き下げは0件でした(当編集部調べ)。
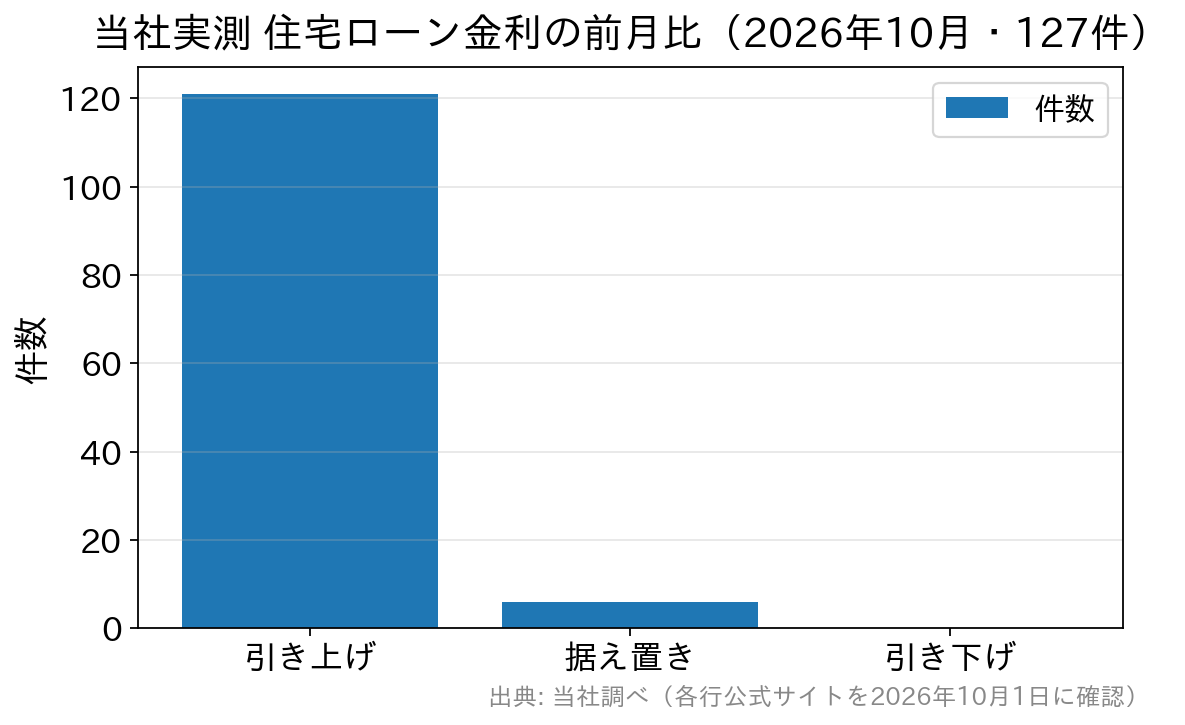
金利タイプ別に見ると、フラット35・フラット50(38件)、固定10年(24件)、固定20年前後(20件)、固定35年前後(16件)は、前月と比べられたすべての項目が引き上げでした。変動金利は27件中21件が引き上げ、6件が据え置きです。9月は変動金利の引き上げが一部にとどまっていたのに対し、10月は変動側にも広がっています。
※この件数は銀行×商品×借入区分×金利タイプ×固定期間×融資率の組み合わせ数で、銀行の社数ではありません。フラット35・フラット50の件数には、住宅金融支援機構が公表する同一の最頻金利を取扱金融機関ごとに1件として数えたものが含まれます。当社の実測データは2026年6月からの5か月分で、それより前の推移は当社実測としては扱っていません。
フラット35・フラット20は事務手数料で総コストが変わる
フラット35は住宅金融支援機構と民間金融機関が連携して提供する住宅ローンで、商品の基本的な仕組みはどこで借りても同じです。一方で、適用金利と融資事務手数料は金融機関ごとに異なります。最頻金利で提供している金融機関どうしでも、手数料やサービスには差があります。
融資事務手数料は借入額の2.20%(税込)が目安で、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の買取型フラット35も2.20%(税込・最低11万円)です。楽天銀行は返済口座を楽天銀行にすると、新規借入で1.10%(税込)、借り換えで0.99%(税込)になり、それ以外の口座では1.43%(税込)です。
手数料率は借入額に対してかかるため、3,000万円を借りる場合、2.20%と1.10%の差はおよそ33万円です。金利が同じ水準なら、事務手数料・団信の選択肢・来店相談やネット完結の可否まで含めて比べると、総コストの差が見えてきます。
SBIアルヒは、フラット35の実行件数シェアで16年連続1位(2025年度27.7%)です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。審査の流れや手数料はSBIアルヒのフラット35審査基準|事前審査・金利・手数料で整理しています。
全期間固定金利のフラット35は、契約後に市場金利が上がっても返済額が増えないことが最大の利点です。金利が上がる局面では、将来の返済額を確定できる価値が相対的に高まります。一方で、当初の返済負担を抑えたい人には変動金利型も選択肢になり、どちらを選ぶかは家計の余力と金利上昇への耐性で決まります。
フラット35・フラット20の金利に関するよくある質問(FAQ)
Q. フラット20はフラット35より金利が低いのはなぜですか?
A. フラット20は借入期間15年以上20年以下のフラット35を指し、返済期間が短いぶん資金調達のコストが小さいためです。2026年10月資金受取分ではフラット20が年3.510%、フラット35が年3.830%(いずれも団信あり・融資率9割以下)でした。
Q. 頭金(自己資金)の有無でフラット35の金利は変わりますか?
A. 変わります。融資率が9割以下か9割超かで金利が分かれ、頭金を1割以上用意すると低いほうが適用されます。2026年10月資金受取分(21〜35年)では9割以下が年3.830%、9割超が年3.940%で、差は0.110ポイントです。
Q. 団信の種類でフラット35の金利はどう変わりますか?
A. 新機構団信に加入しない場合は掲載金利から年0.200%引き下げ、デュエット(夫婦連生団信)は年0.180%、新3大疾病付機構団信は年0.240%の上乗せです。10月分(21〜35年・9割以下)ならデュエットで年4.010%、新3大疾病付で年4.070%になります。
Q. 毎月のフラット35の金利はいつ発表されますか?
A. 住宅金融支援機構の金利情報ページは、毎月第1営業日の正午ごろに更新されます。11月1日は日曜日のため、11月分は11月2日(月)ごろの公表になる見込みです。適用されるのは申込月ではなく資金を受け取る月の金利です。
Q. 申込み後、実行までに金利が上がったら適用金利も上がりますか?
A. 上がります。適用金利は融資実行月の金利で決まり、申込月では確定しません。10月のように1か月で0.370ポイント動く局面では、実行月が1か月ずれるだけで月々の返済額が数千円単位で変わることがあります。引き渡し時期が読みにくい人は、ずれた場合の返済額も試算しておくと安心です。
※本記事の金利・条件は2026年10月時点で確認した情報に基づきます。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。