
住宅ローン控除とは、年末時点の住宅ローン残高の0.7%を、所得税から最大13年間差し引ける制度のことです。2026年(令和8年)に入居する新築住宅では、借入限度額が住宅の省エネ性能で4,500万円・3,500万円・2,000万円に分かれます。
子育て世帯と若者夫婦世帯には500万〜1,000万円の上乗せがあり、省エネ基準を満たさない新築は原則として控除を受けられません。制度は令和8年度税制改正で延長され、2030年(令和12年)12月31日までの入居が対象です。
目次
住宅ローン控除は所得ではなく税額から直接差し引く制度
正式名称は住宅借入金等特別控除で、国税庁の区分では所得税の税額控除にあたります。課税所得を小さくする所得控除とは違い、計算した控除額がそのまま納める税金から引かれるため、効果が金額で見えやすい制度です。
控除額は、年末残高と住宅の取得対価のうち少ないほうに0.7%を掛けて求め、100円未満は切り捨てます。補助金を受けた場合や、住宅取得等資金の贈与の特例を使った場合は、その金額を取得対価から差し引いてから比べます。
もう1つの上限が、住宅の区分ごとに決まった控除限度額です。年末残高に0.7%を掛けた金額と控除限度額のどちらか小さいほうが、その年に使える控除額になります。借入限度額は、この控除限度額を0.7%で割り戻した金額と同じです。
2026年入居の新築は省エネ性能で借入限度額が決まる
2026年に入居する新築住宅(建売・分譲の未入居物件を含む)の借入限度額と控除期間を、国税庁と国土交通省の公表内容から整理すると次の表のとおりです。どの区分に当たるかは、物件ごとの証明書で決まります。
| 住宅の区分(新築・2026年入居) | 借入限度額 | 子育て・若者夫婦世帯 | 控除期間 | 1年の控除限度額 |
|---|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 4,500万円 | 5,000万円 | 13年 | 31.5万円(上乗せ時35万円) |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 24.5万円(上乗せ時31.5万円) |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 | 14万円(上乗せ時21万円) |
| その他の住宅(省エネ基準を満たさない) | 原則として対象外 | 対象外 | なし | なし |
※2026年10月時点の法令にもとづく。出典は国税庁 タックスアンサーNo.1211-1、国土交通省「新築住宅を取得したとき」。借入限度額は控除限度額÷0.7%と一致します。
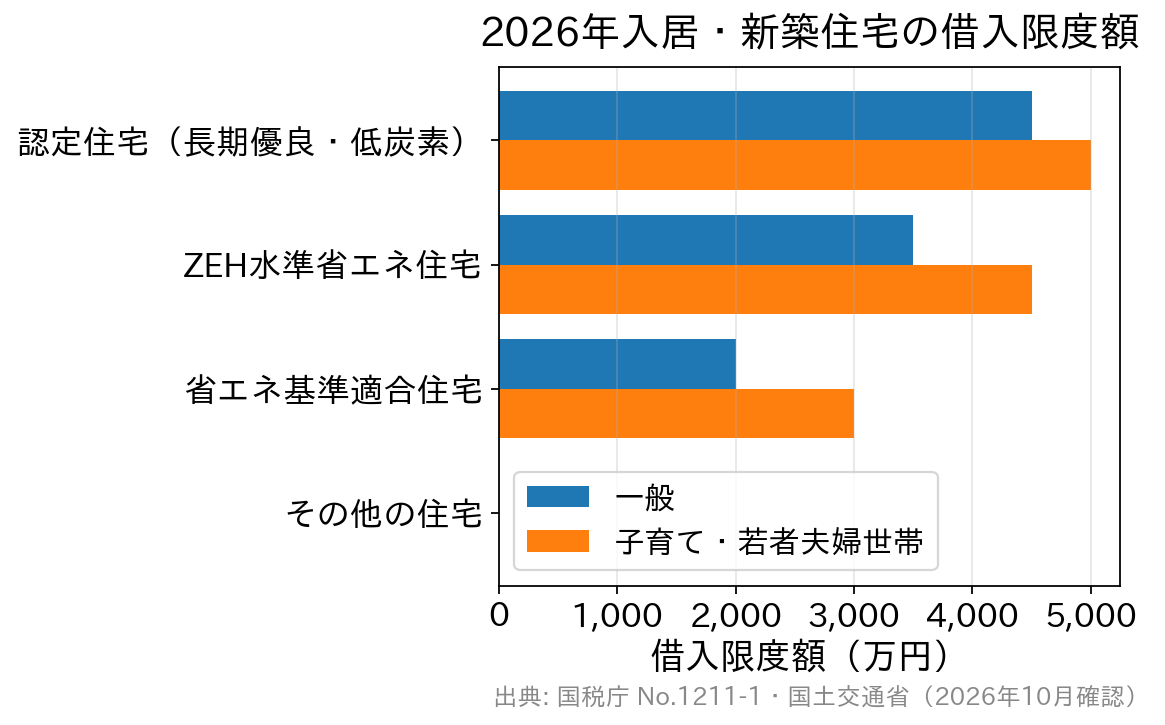
表のとおり、認定住宅と省エネ基準適合住宅では借入限度額に2,500万円の差があります。同じ3,000万円を借りても、省エネ基準適合住宅で上乗せがない世帯は2,000万円分にしか0.7%がかからず、1年の控除は最大14万円にとどまります。
中古住宅(既存住宅)も2026年入居分から拡充されました。国土交通省によると、長期優良住宅・低炭素住宅・ZEH水準は3,500万円(上乗せ時4,500万円)、省エネ基準適合は2,000万円(同3,000万円)で、控除期間はともに13年です。その他の中古住宅は2,000万円・10年です。
子育て世帯・若者夫婦世帯の上乗せは入居した年の12月31日で判定
上乗せの対象は、19歳未満の扶養親族がいる人、配偶者がいる40歳未満の人、40歳未満の配偶者がいる40歳以上の人です。国税庁の用語では特例対象個人と呼ばれ、新築では認定住宅・ZEH水準・省エネ基準適合の3区分に上乗せがあります。
年齢や扶養の有無は、入居した年の12月31日時点の状況で判定します。たとえば2026年の秋に入居し、その年の12月に結婚した39歳の人は、若者夫婦世帯として上乗せの対象になります。逆に12月31日までに40歳を迎え、配偶者も40歳以上なら対象から外れます。
床面積が40㎡以上50㎡未満の小規模な住宅には注意が要ります。2026年以降に入居する場合、小規模な認定住宅等では上乗せを使えず、合計所得金額も1,000万円以下に限られます。単身向けやコンパクトなマンションを検討している世帯は、面積の数字を先に確かめておくと判断を誤りません。
省エネ基準を満たさない新築は原則として控除がない
2024年以降に入居する新築では、省エネ基準を満たさないその他の住宅は控除の対象から外れています。例外は、2023年末までに建築確認を受けたか、2024年6月30日までに建築された住宅で、この場合は借入限度額2,000万円・控除期間10年が認められます。
次に、省エネ基準適合住宅そのものにも期限があります。2028年(令和10年)以降の入居では対象外となり、2027年末までに建築確認を受けたか2028年6月30日までに建築された住宅だけが、2,000万円・10年の扱いで残ります。2026年入居なら13年のままです。
2028年以降に入居する新築住宅は、所在地にも条件が加わります。土砂災害特別警戒区域や急傾斜地崩壊危険区域などの災害レッドゾーンに建つ新築は対象外です。国土交通省は、建替え・既存住宅・リフォームはこの条件の対象外と説明しています。
面積・所得・返済期間など、控除を受けるための要件
住宅の区分に関係なく、次の要件をすべて満たす必要があります。床面積は登記事項証明書の表示で判断し、マンションは共用部分を含まない専有部分の面積で見ます。夫婦で共有する住宅でも、持分にかかわらず建物全体の面積で判定します。
- 床面積が50㎡以上で、その2分の1以上を自分の居住用にしている(40㎡以上50㎡未満の特例は合計所得金額1,000万円以下に限る)
- 控除を受ける年の合計所得金額が2,000万円以下
- 新築や取得の日から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けている
- 返済期間が10年以上の分割返済の借入金がある(親族・知人からの借入金や、勤務先からの無利子・年0.2%未満の借入金は対象外)
- 生計を一にする親族などからの取得や、贈与による取得ではない
- 入居年とその前2年・後3年の計6年間に、居住用財産の3,000万円特別控除など所定の譲渡の特例を受けていない
このように要件は物件・借入・本人の3方向にまたがります。とくに返済期間10年以上の要件は借入時点の契約で判断されるため、住宅ローンの申込みから借入れまでの流れの中で、契約内容と一緒に確かめておくと安心です。手続き全体は住宅ローンの申込みから審査・借入れまでの流れで整理しています。
所得税で引ききれない分は翌年度の住民税から差し引かれる
控除額がその年の所得税額より大きいときは、残りを翌年度の個人住民税から差し引けます。上限は前年分の所得税の課税総所得金額等の5%で、最高97,500円です。総務省によると、この住民税の控除を受けるために市区町村へ申告する必要はありません。
具体的な数字で確かめます。ZEH水準省エネ住宅を2026年に新築した子育て世帯で、年末残高が4,000万円、課税総所得金額等が250万円という仮定のケースです。所得税の速算表(税率10%・控除額97,500円)で計算すると、控除前の所得税は152,500円になります。
- 控除額の候補は4,000万円×0.7%=28万円で、控除限度額31.5万円の範囲に収まる
- 所得税から152,500円を差し引き、所得税はゼロになる
- 残り127,500円のうち住民税から引けるのは、250万円×5%=125,000円と最高額97,500円を比べた小さいほうの97,500円
- この年に実際に使える控除は250,000円で、30,000円は使われずに消える
この例が示すのは、借入額を増やしても納めている税金以上には戻らないという点です。年収が高くない世帯ほど、控除の満額より税額のほうが先に上限になります。年収ごとの借入額の目安と控除の関係は、年収300万円台の住宅ローンの解説でも扱っています。
夫婦の収入を合わせて借りる場合は、借り方によって控除を受けられる人と金額の分け方が変わります。共働きで控除を2人分使えるかどうかを含め、借り方の違いはペアローン・連帯債務・収入合算の違いで比べています。
1年目は確定申告、2年目からは年末調整で受ける
控除を受ける最初の年は、会社員でも自分で確定申告をする必要があります。住宅借入金等特別控除額の計算明細書に、金融機関の年末残高等証明書、登記事項証明書、売買契約書や工事請負契約書の写しなどを添えて税務署へ提出します。
認定住宅等として申告する場合は、区分を証明する書類も要ります。ZEH水準と省エネ基準適合では建築士等が発行する住宅省エネルギー性能証明書や建設住宅性能評価書の写しが使え、2026年以降の入居では省エネ基準適合の証明に検査済証の写しも使えるようになりました。
給与所得者は、2年目以降は年末調整で控除を受けられます。税務署から届く控除証明書兼申告書と、金融機関の年末残高等証明書を勤務先に提出する流れです。初年度の申告を忘れると年末調整に移れないため、入居した翌年の確定申告の時期を予定に入れておくと確実です。
物件選びの段階で確かめておきたいこと
住宅ローン控除の金額は、借入額よりも物件の区分と自分の税額で決まります。購入を決める前に、販売会社へ省エネ区分と証明書の有無を確認し、去年の源泉徴収票で所得税額を見ておくと、13年間で戻る金額の見通しが立ちます。
表示どおりの省エネ性能があっても、証明書がなければ申告で区分を示せません。とくに2026年入居で省エネ基準適合を前提にするなら、建築確認の時期と検査済証の交付時期も合わせて確かめておくと、2028年以降の対象外の扱いと混同せずに済みます。
住宅ローン控除でよくある質問
Q. 年の途中で入居しても、その年から控除を受けられますか?
A. 受けられます。控除は住み始めた年の分から始まり、その年の12月31日時点のローン残高を基に計算します。12月に入居しても1年分の控除額になり、13年の控除期間もその年から数えます。
Q. 勤務先の社内融資で借りた分も住宅ローン控除の対象になりますか?
A. 利率が年0.2%以上なら対象です。勤務先からの借入金のうち、無利子または年0.2%未満の利率のものは控除の対象から外れます。親族や知人からの借入金は利率に関係なく対象外です。
Q. 2026年に入居して12月に子どもが生まれた場合、上乗せは使えますか?
A. 12月31日時点で19歳未満の扶養親族がいれば、子育て世帯として上乗せの対象になります。判定は入居した年の12月31日の状況で行うため、年の途中で家族構成が変わった場合も年末の状況で見ます。
Q. 住宅ローン控除だけで住民税の申告も済みますか?
A. 済みます。所得税の確定申告や年末調整で控除を受けていれば、引ききれなかった分は市区町村が把握して翌年度の住民税から差し引きます。住民税の控除のために、別に市区町村へ申告する必要はありません。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典(2026年10月7日確認)
国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
国土交通省 住宅ローン減税
国土交通省 既存住宅を取得したとき
総務省 個人住民税の住宅ローン控除