住宅ローンの返済が苦しくなったときは、延滞する前に借入先の金融機関へ相談することが最初の手順です。返済期間の延長や、一定期間だけ返済額を下げる返済条件の変更を申し込めば、毎月の負担を軽くしたまま家に住み続けられる場合があります。
【フラット35】と住宅金融支援機構(機構)の融資には、返済期間を最長15年延ばすなど3つの返済方法変更メニューがあり、手数料はかかりません(2026年10月時点)。民間の銀行ローンでも条件の変更を申し込めますが、どの場合も変更後に返済を続けられるかの審査があります。
延滞する前に借入先へ相談すると、選べる手段が多く残る
返済条件の変更とは、借入先と合意して返済期間や毎月の返済額を変える手続きのことです。別の金融機関で借り直す借り換えと違い、いまの契約の中身を変えます。申込先は、毎月返済している金融機関です。
【フラット35】や機構の融資も、窓口は融資を申し込んだ取扱金融機関です。機構の案内では、まず返済中の金融機関に相談して返済案と必要書類の説明を受け、申請書を出したあと、審査を経て変更契約を結ぶ流れになっています。審査には時間がかかります。
相談の時期が早いほど、使える手段は増えます。延滞が続いて一括返済を求められると、話し合いは自宅の売却を前提にしたものに移ってしまうためです。ボーナスが減った、来年から教育費が増えるといった段階でも、相談してかまいません。
延滞が続くと遅延損害金、信用情報への記録、一括返済の請求へ進む
返済日に引き落としができないと、本来の返済額に加えて遅延損害金がかかります。機構のよくある質問でも、返済日に返済できないと延滞損害金が発生し、毎月の返済額と合わせて入金することになると説明されています。率は契約によって異なります。
次に影響が出るのが信用情報です。クレジットやローンの信用情報を扱う指定信用情報機関のCICでは、返済日から61日以上または3か月以上の支払遅延が延滞として登録されます。記録が残る期間と審査への影響は支払い遅延と信用情報の記録で説明しています。
延滞がさらに続くと、分割で返す権利を失って残りの全額を求められます。機構の任意売却パンフレット(令和8年4月)は、返済が困難になった場合は任意売却か法的措置(競売)で自宅を手放すことになると記しています。家に住み続けたいなら、この段階に入る前に相談を始める必要があります。
【フラット35】と機構の融資は、3つのメニューで返済額を減らせる
機構は、返済に困っている人向けにAからCの3つの返済方法変更メニューを用意しています。いずれも手数料は不要で、事情に合わせて組み合わせることもできます。ただし、Aタイプで元金の支払いを休む場合は、Bタイプとは組み合わせられません。
| メニュー | 変えられる内容 | 向いている状況 |
|---|---|---|
| Aタイプ | 返済期間の延長(最長15年)。失業中か収入が20%以上減った人は、利息だけを払う期間(最長3年)も設定できる | 離職や病気で収入が減り、長く返済額を下げたい |
| Bタイプ | 相談して決めた期間だけ返済額を減らす | 教育費や医療費など、数年間だけ支出が増える |
| Cタイプ | ボーナス返済月の変更、毎月分とボーナス分の内訳変更、ボーナス返済の取りやめ | ボーナスが減り、ボーナス月の返済が重い |
※2026年10月25日に住宅金融支援機構 タイプ別返済方法変更メニューで確認。
Aタイプは返済期間を最長15年延ばし、失業中なら利息だけの期間も選べる
Aタイプは、離職や病気などで返済が難しくなった人が対象です。年収が機構への年間総返済額の4倍以下、月収が世帯人員×64,000円以下、または返済負担率が年収に応じた基準を超え収入が20%以上減った人のいずれかに当てはまり、変更後に返済を続けられることが主な条件です。
返済負担率とは、民間を含む住宅ローンの年間返済額が年収に占める割合のことです。基準は年収300万円未満で30%、300万円以上400万円未満で35%、400万円以上700万円未満で40%、700万円以上で45%です。収入の減り方は、前々年と前年の収入を比べて判断します。
Bタイプは教育費や医療費がかさむ数年間だけ返済額を下げる
Bタイプは、子どもの進学や入院など、支出が増える期間がある程度見えているときのメニューです。機構の例では、融資額2,000万円、金利3.00%、35年返済で返済開始から4年後に使うと、月76,970円の返済が3年間は50,000円になり、減額期間が終わると81,436円に上がります。
Cタイプはボーナス返済の月や金額を変え、やめることもできる
Cタイプは、ボーナス払いの負担を毎月の返済へ移すメニューです。同じ条件で毎月分1,400万円、ボーナス分600万円の借入なら、ボーナス返済をやめると毎月の返済は53,879円から76,964円に増え、ボーナス月の139,034円の上乗せはなくなります。
返済期間を延ばすと毎月は軽くなり、総返済額は増える
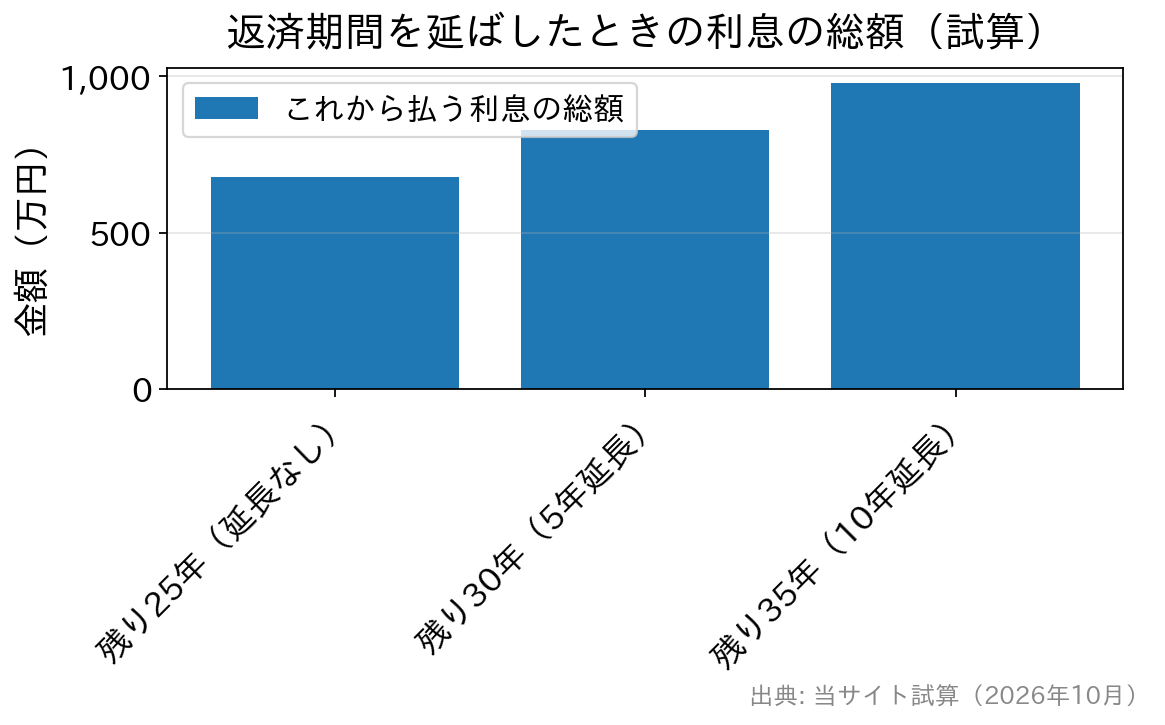
期間の延長で注意が必要なのは、利息を払う期間が長くなる点です。機構のメニュー表にも、毎月の返済額は少なくなる一方で総返済額は増えるとの注記があり、延長は必要最低限にするよう勧めています。どれくらい増えるのかを、当サイトで試算しました。
| 残りの返済期間 | 毎月の返済額 | これから払う総額 | うち利息 |
|---|---|---|---|
| 25年(延長なし) | 105,964円 | 約3,179万円 | 約679万円 |
| 30年(5年延長) | 92,405円 | 約3,327万円 | 約827万円 |
| 35年(10年延長) | 82,816円 | 約3,478万円 | 約978万円 |
※当サイト試算(2026年10月)。残高2,500万円、金利年2.0%(全期間一定と仮定)、元利均等・ボーナス返済なし。実際の返済額は契約の金利と条件で異なります。
この例では、10年延ばすと毎月の返済は約2万3千円軽くなりますが、利息は約299万円増えます。毎月の負担を下げる効果と、あとで払う利息の増加を比べたうえで、延ばす年数を決めることが大切です。
延ばした期間は、家計が持ち直したあとに短くすることもできます。機構の例では、10年延長した人が6年後に10年短縮すると、毎月の返済は約23%増えるものの、総返済額を約331万円抑えられました。短縮には手数料がかかる場合があり、手続きは返済中の金融機関に申し込みます。
延長や短縮で返済期間が変わると、住宅ローン控除にも関係します。機構は、短縮の結果として返済期間が10年未満になると控除の対象外になると説明しています。控除の要件は住宅ローン控除の仕組みと借入限度額で確認できます。
民間の銀行ローンも、返済条件の変更を申し込める
銀行の住宅ローンでも、返済期間の延長や一定期間の元金据え置きといった条件の変更を借入先に申し込めます。メニューの名前や中身は金融機関ごとに違い、機構のように一律の基準が公表されているとは限りません。まず契約先の住宅ローン窓口に、収入の変化と今後の見通しを伝えて相談してください。
金融庁は、住宅ローンの条件変更について、顧客の事情に応じた変更や手数料の無料化、相談窓口の周知に取り組むよう金融機関に求めてきました。相談の際は、源泉徴収票や離職票、医療費の領収書など、収入の減少や支出の増加を示す書類を手元に用意しておくと、事情を説明しやすくなります。
毎月の返済に余裕がある時期に繰上返済をしていた人は、その分を減らす選択もあります。繰上返済の2つの方法と、返済額を下げる方向の使い方は繰上げ返済の期間短縮と返済額軽減の違いで説明しています。
自然災害で返せなくなったら、自然災害債務整理ガイドラインを使える
自然災害債務整理ガイドラインとは、災害の影響で住宅ローンなどを返せなくなった個人が、破産などの法的手続きによらずに借入先との合意で債務を減らしたり免除を受けたりするための民間のルールのことです。全国銀行協会が事務局を務めた研究会がまとめ、2016年4月から適用されています。
対象は、東日本大震災と、2015年9月2日以降に災害救助法が適用された自然災害の被災者のうち、一定の要件を満たす個人です。弁護士などの登録支援専門家の支援を国の補助で無料で受けられ、財産の一部を手元に残せる場合があり、債務整理をしたことが個人信用情報に登録されないという特徴があります。
手続きは、最も多く借りている金融機関に着手を申し出るところから始まります。り災証明書の提出は後日でもよいとされています。すべての借入先の同意を得たうえで簡易裁判所の特定調停を経て成立し、申立費用は本人の負担です。
返済方法を変えても続けられないときは、任意売却や個人再生を検討する
返済方法を変えても家計が立て直せない場合は、自宅を手放す選択も視野に入ります。任意売却とは、借入先の同意を得て、競売ではなく通常の不動産取引で自宅を売ることです。機構は、一般的に競売より高く売れることが期待でき、引き渡しの時期も調整しやすいとしています。
ここで誤解されやすいのが、売れば借金がなくなるという考え方です。売却代金がローンの残高に届かなければ、足りない分の返済義務は残ります(破産で免責を受けた人を除く)。機構の場合、売却後の返済額は生活状況を踏まえて相談して決めます。
住宅ローンのほかにも借金があり、返済方法の変更では追いつかない人には、裁判所を通じて債務を整理する個人版民事再生という方法があります。住宅資金特別条項を使えば、住宅ローンは返済を続けて家を残しながら、ほかの借金を整理できる場合があります。利用できるかは事情によるため、弁護士など法律の専門家に相談してください。
相談先は、まず借入先、困ったときは金融庁や全銀協の窓口
返済の相談で最初に連絡するのは、毎月返済している金融機関です。【フラット35】も同じで、機構のサイトでは残高の照会などに応じる一方、具体的な返済の相談や申請は返済中の金融機関に問い合わせるよう案内しています。
借入先との話し合いがうまく進まないときは、外部の窓口も使えます。金融庁の金融サービス利用者相談室は、平日10時から17時の電話と24時間受け付けのウェブで相談を受け、他機関の紹介や論点の整理といった助言をします。あっせんや仲介はしないため、借入先が銀行なら全国銀行協会相談室も候補になります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典(2026年10月25日確認)
住宅金融支援機構 月々の返済でお困りになったとき
住宅金融支援機構 タイプ別返済方法変更メニュー
住宅金融支援機構 返済方法変更(返済期間の延長)を既にご利用いただいたお客さまへ
住宅金融支援機構 住宅ローン(ご返済中の方)
住宅金融支援機構 返済方法の変更を希望するとき
住宅金融支援機構 融資住宅等の任意売却
金融庁 金融サービス利用者相談室
政府広報オンライン 自然災害債務整理ガイドライン