
医療費控除とセルフメディケーション税制は、1年間に払った医療費の一部を所得から差し引く制度です。通常の医療費控除は病院代や薬代の合計が10万円を超えた分を、セルフメディケーション税制は対象の市販薬の購入額が1万2千円を超えた分を差し引きます。同じ年に両方は使えません(国税庁、令和8年4月1日現在法令等)。
どちらを選ぶかは、それぞれの控除額を計算して大きいほうに決めます。目安として、所得が200万円以上の人で対象の市販薬以外の医療費が8万8千円を超える年は、通常の医療費控除のほうが控除額は必ず大きくなります。
2027年(令和9年)1月からは税制改正で対象の薬が増えるため、2026年分と2027年分では計算に入れられる薬が変わります。年末調整では受けられないため、どちらも確定申告で申請します。
2つの制度の違いを一覧で比べる
セルフメディケーション税制とは、正式には医療費控除の特例のことで、市販薬の購入を後押しするために設けられた制度です。主な違いは下の表のとおりです。
| 項目 | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象になる支出 | 診療・治療費、治療のための医薬品代、通院費など | 対象の市販薬(スイッチOTC医薬品など)の購入費 |
| 差し引く金額 | 10万円(総所得金額等が200万円未満の人は所得の5%) | 1万2千円 |
| 控除額の上限 | 200万円 | 8万8千円 |
| 使える人の条件 | なし | 申告する本人が健康診断や予防接種などを受けている |
| 家族の分 | 生計を一にする配偶者・親族の分も合算できる | 同じく合算できる(健診などの条件は本人だけ) |
| 申告書に添える書類 | 医療費控除の明細書(医療費通知でも可) | セルフメディケーション税制の明細書 |
※2026年10月時点で国税庁タックスアンサーNo.1120・No.1129(令和8年4月1日現在法令等)を確認して作成。
通常の医療費控除は、病院代も市販薬も合わせて10万円を超えた分を差し引く
通常の医療費控除の金額は、1年間に払った医療費から保険金などで補てんされた額を引き、さらに10万円を引いて計算します。補てんされる金額には、生命保険の入院給付金や健康保険の高額療養費、出産育児一時金などが含まれます。
対象になるのは治療のための支出で、医師の診療費のほか、通院の電車代やバス代、治療に必要な医薬品の購入代も入ります。国税庁は、かぜをひいたときに買うかぜ薬を例に挙げており、ドラッグストアの薬も治療のためなら通常の医療費控除に入れられます。
反対に、健康診断の費用やビタミン剤など予防・健康増進のための薬代は原則として対象外です。自家用車で通院したときのガソリン代や駐車場代も入らず、タクシー代は電車やバスが使えない場合に限って認められます(国税庁 No.1122)。
所得が200万円未満なら、10万円より低い金額から使える
医療費が10万円に届かないと医療費控除は使えないと思われがちですが、差し引く金額は10万円と総所得金額等の5%のうち低いほうです。総所得金額等が200万円未満の人は5%で計算するため、10万円より少ない医療費でも控除を受けられます。
例えば、年金と給与で総所得金額等が150万円の人なら、差し引く額は7万5千円です。医療費が9万円かかった年は、1万5千円を所得から差し引けます。家族の医療費をまとめる場合は、所得の低い人が申告すると差し引く額が小さくなることがあります。
セルフメディケーション税制は、健診を受けた人が対象の市販薬を1万2千円超買った年に使える
セルフメディケーション税制の控除額は、対象の市販薬の購入費の合計から1万2千円を引いた金額で、上限は8万8千円です。購入費が10万円を超えても、控除できるのは8万8千円までです(国税庁 No.1129)。
使えるのは、その年に健康の保持増進や病気の予防のための取組をした人に限られます。取組には、勤務先の定期健康診断、特定健康診査、予防接種、市区町村のがん検診などがあり、どれか1つを受けていれば条件を満たします。
厚生労働省のQ&Aによると、全額自己負担で任意に受けた健診は原則として取組に含まれず、要再検査の受診も対象外です。人間ドックなど取組そのものの費用も控除の対象にはなりません。家族の薬代は合算できますが、取組は申告する本人がしている必要があります。
対象の薬はレシートの表示と厚生労働省の品目一覧で見分ける
対象になるのは、医療用から市販に転用されたスイッチOTC医薬品と、それと同じ効能を持つ一部の市販薬です。解熱鎮痛薬、かぜ薬、鼻炎用薬、水虫薬などに対象の製品が多く、同じ種類の薬でも成分によって対象外の製品があります。
対象の製品は、購入時のレシートや領収書に税制の対象である旨が表示されます。表示のない商品は、厚生労働省のセルフメディケーション税制のページにある対象品目一覧で調べられます。この一覧は月ごとに更新されています。
2026年1月1日からは、L-アスパラギン酸カルシウムなど4つの成分を含む製品が対象から外れました。緊急避妊薬とED治療薬も対象外です。前の年に対象だった薬でも、2026年分の申告では入れられない場合があります。
両方は使えず、申告後に選び直すこともできない
通常の医療費控除とセルフメディケーション税制は、どちらか一方を選んで申告する選択適用です。セルフメディケーション税制を選んだ年は、市販薬以外の医療費が10万円を超えていても、通常の医療費控除を合わせて受けることはできません。
さらに、いずれかを選んで確定申告書を出した後は、更正の請求や修正申告で、もう一方へ切り替えることができません(国税庁 No.1131)。計算を間違えて控除額の小さいほうを選ぶと、その年はやり直しがききません。申告書を作る前に、両方の控除額を出して比べておきましょう。
対象の薬以外の医療費が8万8千円を超えるなら、通常の医療費控除が有利
セルフメディケーション税制の対象になる市販薬は、治療のために買ったものなら通常の医療費控除にも入れられます。そのため、医療費の合計で計算した医療費控除と、対象の市販薬だけで計算したセルフメディケーション税制の控除額を比べます。
対象の市販薬は、医療費控除では10万円を超えた分、セルフメディケーション税制では1万2千円を超えた分が控除になります。差し引く金額の差は8万8千円です。総所得金額等が200万円以上の人は、対象の市販薬以外の医療費が8万8千円を超えれば、通常の医療費控除のほうが必ず控除額は大きくなります。
次の表は、総所得金額等が200万円以上で保険金などの補てんがない人を仮定し、4つのケースで控除額を計算したものです。市販薬はすべて治療のために買った対象製品とし、金額は説明のための仮定です。
| ケース | 病院・処方薬など | 対象の市販薬 | 通常の医療費控除 | セルフメディケーション税制 | 有利なほう |
|---|---|---|---|---|---|
| A | 3万円 | 2万5千円 | 0円 | 1万3千円 | セルフメディケーション税制 |
| B | 7万円 | 4万円 | 1万円 | 2万8千円 | セルフメディケーション税制 |
| C | 9万円 | 3万円 | 2万円 | 1万8千円 | 通常の医療費控除 |
| D | 25万円 | 2万円 | 17万円 | 8千円 | 通常の医療費控除 |
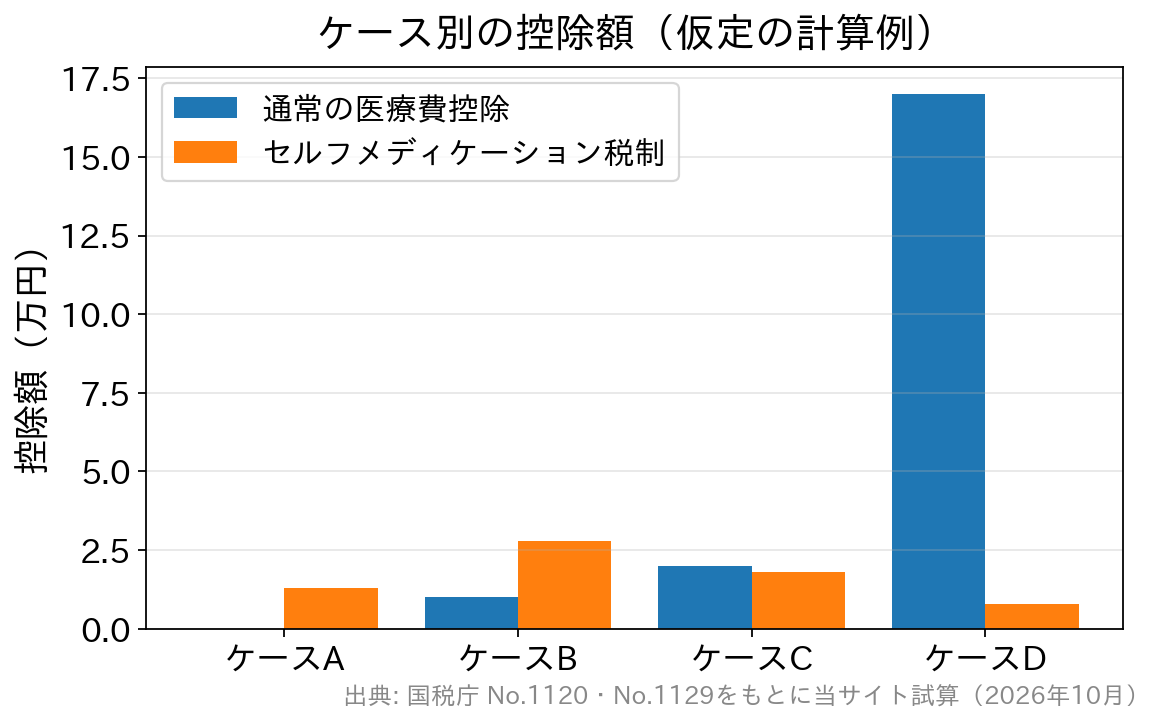
ケースBは医療費の合計が11万円で10万円を超えていますが、セルフメディケーション税制のほうが1万8千円多く差し引けます。ケースCは病院などの医療費が9万円で8万8千円を超えているため、通常の医療費控除が上回ります。
控除額は税額そのものではなく、所得から差し引く金額です。所得税率10%の人なら、ケースBで控除額の差1万8千円は所得税で約1,800円、住民税で約1,800円の差になります(復興特別所得税は除いて計算)。
所得が200万円未満の人は、通常の医療費控除で差し引く金額が10万円より小さくなります。この場合は境目の8万8千円が当てはまらないため、両方の控除額を計算して比べてください。
2027年分から対象の薬が増え、スイッチOTCは期限がなくなる
セルフメディケーション税制は期限付きの特例で、現行の法律では2026年12月31日までの購入が対象です。令和8年度税制改正で租税特別措置法が改正され、2027年1月1日から次のように変わります(改正後の租税特別措置法第41条の17)。
- 医療用との代替性が特に高い薬(スイッチOTC医薬品)の購入費は、適用期限がなくなる
- それ以外の対象医薬品の購入費は、2031年12月31日まで延長される
- 胃腸薬、浣腸薬、瀉下薬(便秘薬)、痔疾用薬、一部の生薬製剤が対象に加わる
- 排卵日予測検査薬や、新型コロナ・インフルエンザの抗原検査キットなどの検査薬が対象に加わる
購入費から差し引く1万2千円と上限の8万8千円は、改正後の条文でも変わっていません。厚生労働省のQ&Aでは、妊娠検査薬や尿糖検査薬は対象外とされ、防風通聖散を含む製品は2031年1月1日から対象外になると示されています。
新しく加わる胃腸薬や検査薬は、2027年1月1日以後に買った分から対象です。2026年中に買った胃腸薬は2026年分の申告では入れられないため、年末に買いだめをしても控除は増えません。対象品目一覧に載る前に買った製品はレシートで証明できず、申告に含められない点にも注意が必要です。
申告に必要な書類と、2026年分の期限
通常の医療費控除は医療費控除の明細書を、セルフメディケーション税制は専用の明細書を確定申告書に添えます。健康保険組合などから届く医療費通知があれば、明細書の記入を簡単にできます。健診などの取組を証明する書類は、2022年1月以後に提出する2021年分以後の申告書では添付が不要です。
領収書や健診の結果通知は申告書に添付しませんが、確定申告期限から5年間は税務署から提示を求められることがあるため、保管しておく必要があります。2026年分の確定申告の期限は2027年3月15日です。確定申告をする義務がない会社員は、翌年1月1日から5年間、還付を受けるための申告ができます。
会社員が医療費控除のために申告するときの手順は会社員の確定申告と20万円ルールの記事で紹介しています。家を買った年に住宅ローン控除を受ける人も、同じ申告書で医療費控除をまとめて申請できます。
ふるさと納税でワンストップ特例を申請した人が確定申告をすると特例が無効になります。寄附金控除も申告書に書き入れてください(ふるさと納税の控除とワンストップ特例)。
制度の内容は改正されることがあるため、申告前に国税庁と厚生労働省の最新情報で確かめてください。
参考・出典(2026年10月20日確認)
国税庁 No.1120 医療費を支払ったとき(医療費控除)
国税庁 No.1122 医療費控除の対象となる医療費
国税庁 No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】
国税庁 No.1131 セルフメディケーション税制と通常の医療費控除との選択適用
厚生労働省 セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について
厚生労働省 セルフメディケーション税制Q&A(令和8年8月7日時点)