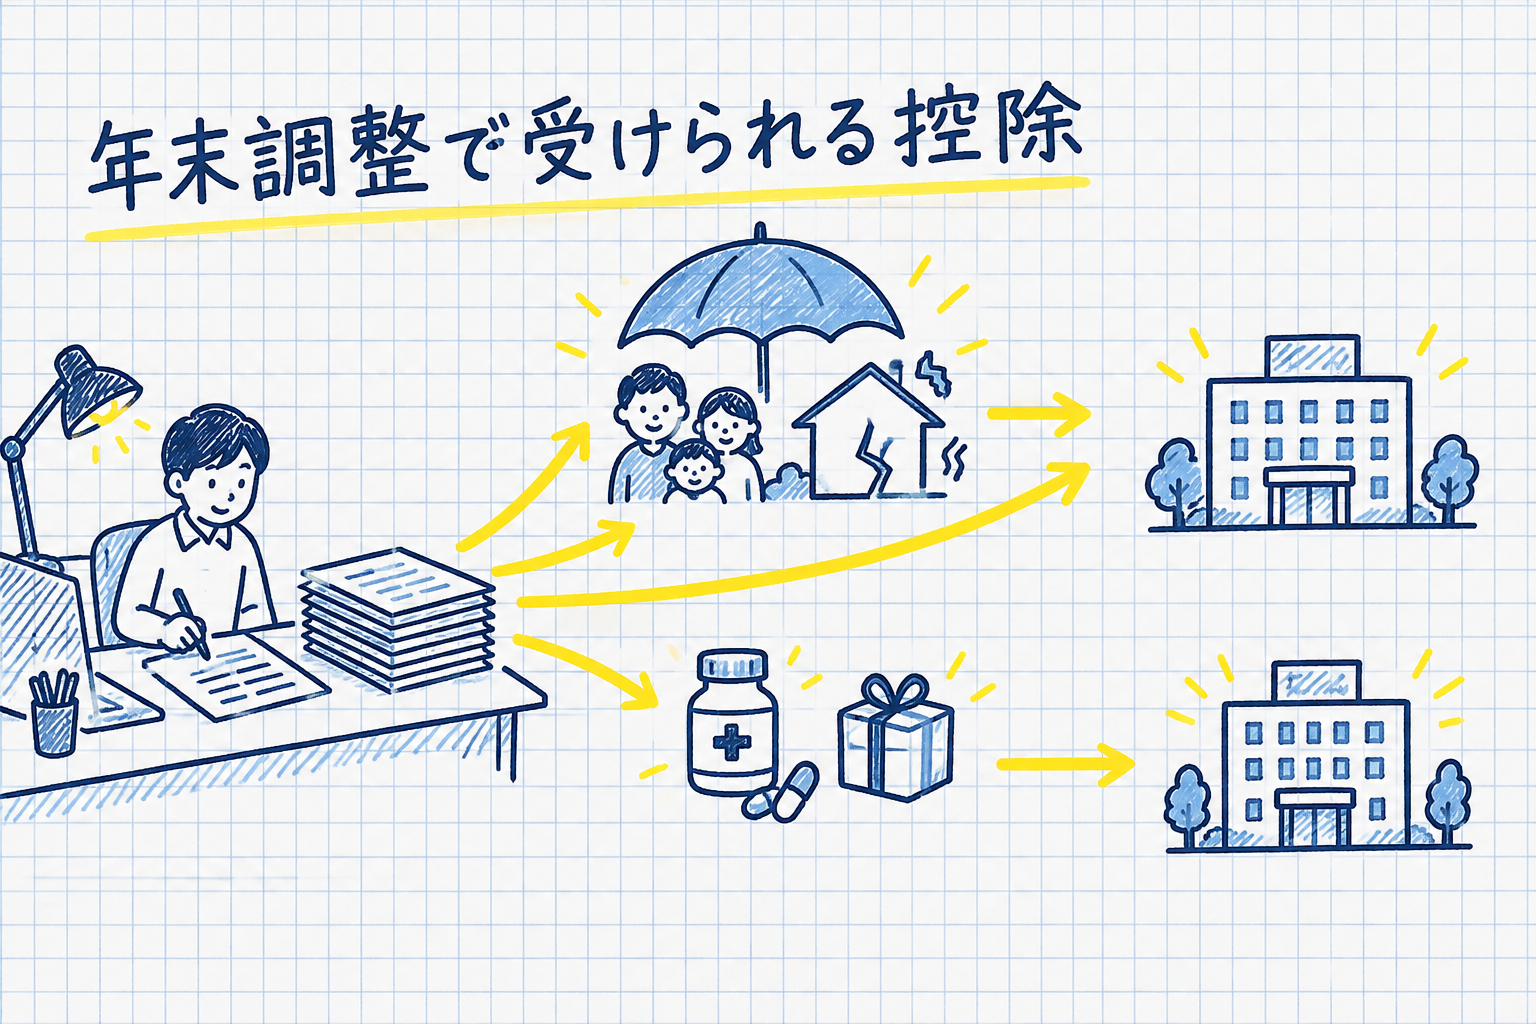
年末調整で受けられる控除は、勤務先に出す申告書に書ける控除だけです。生命保険料控除・地震保険料控除・社会保険料控除・iDeCoの掛金、扶養や配偶者の控除、2年目以降の住宅ローン控除は年末調整で反映できます。
一方で、医療費控除・寄附金控除(ふるさと納税)・雑損控除と、住宅ローン控除の1年目は年末調整では受けられず、確定申告が必要です。2026年(令和8年)分は、23歳未満の扶養親族がいる人の生命保険料控除の上限が4万円から6万円に上がります(国税庁、令和8年分の改正資料)。
年末調整で受けられる控除は、勤務先に出す6種類の申告書で決まる
年末調整とは、毎月の給与から差し引いた所得税を、12月にその年の正しい税額に合わせ直す手続きのことです。会社は従業員から集めた申告書をもとに計算するため、申告書に書かなかった控除は年末調整に入りません。
国税庁の「給与所得者(従業員)の方へ(令和8年分)」によると、申告書と受けられる控除の関係は下の表のようになっています。
| 勤務先に出す申告書 | この申告書で受けられる控除 |
|---|---|
| 扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
| 基礎控除申告書 | 基礎控除 |
| 配偶者控除等申告書 | 配偶者控除、配偶者特別控除 |
| 特定親族特別控除申告書 | 特定親族特別控除(19歳以上23歳未満の親族が対象) |
| 所得金額調整控除申告書 | 所得金額調整控除(給与収入850万円超で、23歳未満の扶養親族がいる人など) |
| 保険料控除申告書 | 生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除(iDeCoを含む) |
| 住宅借入金等特別控除申告書 | 住宅ローン控除(2年目以降) |
※基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つは、令和8年分では1枚の用紙にまとまっています。2026年10月時点で国税庁「給与所得者(従業員)の方へ(令和8年分)」を確認して作成。
扶養控除等申告書は、扶養する家族がいない人も提出が必要です。年末調整の対象は原則としてこの申告書を出した人で、出していないと毎月の源泉徴収でも高い税額表(乙欄)が使われます。基礎控除申告書も同じで、出し忘れると基礎控除が反映されない点に注意が必要です。
医療費控除・寄附金控除・雑損控除は、確定申告でしか受けられない
年末調整は、勤務先が把握できる給与と、従業員が申告書で届け出た控除だけで税額を計算します。病院代や寄附の額、災害や盗難の損害は申告書に書く欄がないため、国税庁は医療費控除・寄附金控除・雑損控除を受ける人に確定申告を求めています。
年末調整を済ませた会社員がこれらを受けるときは、年末調整後の源泉徴収票の金額をもとに確定申告書を作ります。申告する義務のない人の還付申告は、翌年1月1日から5年間提出でき、2026年分なら2031年12月31日が期限です(国税庁 No.2030)。
医療費控除とセルフメディケーション税制のどちらを使うかは、医療費控除とセルフメディケーション税制の違いの記事で計算例とともに紹介しています。
ふるさと納税は、ワンストップ特例を使えば確定申告をしなくてよい
ふるさと納税も寄附金控除の一つで、年末調整には入りません。確定申告をしなくてよい会社員は、寄附先が5団体以内ならワンストップ特例を申請でき、住民税からまとめて差し引かれます(国税庁 No.1155)。
医療費控除のために確定申告をする年は、ワンストップ特例の申請が無効になります。確定申告書に寄附の分も書き足してください。詳しくはふるさと納税の控除上限とワンストップ特例の記事で解説しています。
住宅ローン控除は1年目だけ確定申告、2年目から年末調整
住宅ローン控除は、入居した年の分を確定申告で申請し、2年目以降は年末調整で受けられます。2年目からは税務署から届く控除証明書と、金融機関の年末残高証明書を住宅借入金等特別控除申告書に添えて勤務先に出します。
年末残高証明書が年末調整に間に合わなかった場合も、翌年1月31日までに勤務先へ出せば再計算を受けられることがあります。控除率や借入限度額は住宅ローン控除の仕組みの記事で解説しています。
生命保険料控除は、契約した時期で計算式が変わる
生命保険料控除とは、その年に払った生命保険・介護医療保険・個人年金保険の保険料に応じて、所得から一定額を差し引く制度のことです。2012年(平成24年)1月1日以後に結んだ新契約と、それより前の旧契約で計算式が分かれます。
新契約の場合、一般の生命保険・介護医療保険・個人年金保険がそれぞれ最大4万円で、3つの合計は12万円が上限です。旧契約は一般の生命保険と個人年金保険がそれぞれ最大5万円になります(国税庁 No.1140)。
| 年間の支払保険料(新契約) | 控除額 |
|---|---|
| 2万円以下 | 払った保険料の全額 |
| 2万円超4万円以下 | 保険料×1/2+1万円 |
| 4万円超8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
※所得税の控除額。2026年10月時点で国税庁タックスアンサーNo.1140(令和8年4月1日現在法令等)を確認して作成。
保険料は、その年に払った額から配当金(剰余金)や割戻金を差し引いて計算します。申告書には、保険会社から届く控除証明書の金額をもとに書き込みます。
新契約と旧契約の両方がある人は、旧契約の保険料が年6万円を超えると、旧契約だけで計算したほうが控除額は大きくなります。このように、契約の時期が混ざっている人は、両方の計算を比べてから申告書に書き込みましょう。
2026年分は、23歳未満の扶養親族がいると一般の生命保険料控除が最大6万円
税制改正で、23歳未満の扶養親族がいる人は、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられました。国税庁の令和8年分の改正資料では、この計算を令和8年分と令和9年分に使うとしています。
| 年間の支払保険料(新契約・一般) | 23歳未満の扶養親族がいる場合の控除額 |
|---|---|
| 3万円以下 | 払った保険料の全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5千円 |
| 6万円超12万円以下 | 保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
※所得税の控除額。2026年10月時点で国税庁「昨年と比べて変わった点」(令和8年分 年末調整のしかた)を確認して作成。
上限が上がっても、介護医療保険料控除と個人年金保険料控除はそれぞれ4万円のままで、3つの合計の上限も12万円で変わりません。旧契約と新契約の両方を払っている場合の一般生命保険料控除の上限は、6万円になります。
当サイトで、新契約の一般の生命保険料だけを払っている人の控除額を、改正前と改正後の計算で比べました。年間の保険料が4万円を超えると差が出始め、12万円で2万円の差になります。

| 年間の支払保険料 | 通常の控除額 | 23歳未満の扶養親族がいる場合 | 差 |
|---|---|---|---|
| 2万円 | 2万円 | 2万円 | 0円 |
| 4万円 | 3万円 | 3万5千円 | 5千円 |
| 6万円 | 3万5千円 | 4万5千円 | 1万円 |
| 8万円 | 4万円 | 5万円 | 1万円 |
| 10万円 | 4万円 | 5万5千円 | 1万5千円 |
| 12万円 | 4万円 | 6万円 | 2万円 |
※当サイト試算(2026年10月)。国税庁No.1140と令和8年分の改正資料の計算式に当てはめた所得税の控除額。介護医療保険料と個人年金保険料は含まない。
控除額の差は、そのまま税金の差にはなりません。例えば、所得税率10%の人の控除額が1万5千円増えると、所得税は1,500円軽くなります。復興特別所得税を含めると約1,530円です。住民税の生命保険料控除は別の基準で計算します。
地震保険料控除は最大5万円で、火災保険だけの保険料は入らない
地震保険料控除とは、地震保険の保険料を払った人が、所得から最大5万円を差し引ける制度のことです。年間の地震保険料が5万円以下なら全額、5万円を超えると一律5万円が控除額になります(国税庁 No.1145)。
火災保険とセットで契約していても、控除の対象は地震保険の部分だけです。火災保険の保険料を対象にしていた損害保険料控除は、2007年(平成19年)分から廃止されています。
例外として、2006年(平成18年)末までに結んだ保険期間10年以上・満期返戻金ありの長期契約で、その後に契約内容を変えていないものは、旧長期損害保険料として最大1万5千円を控除できます。地震保険の補償内容や国の再保険の仕組みは、地震保険の仕組みの記事で紹介しています。
社会保険料控除には、家族の分の国民年金保険料も入れられる
社会保険料控除とは、健康保険料や年金保険料などを払った人が、その全額を所得から差し引ける制度のことです。給与から天引きされた分は会社が自動で計算するため、申告書に書くのは自分で払った分だけです。
自分と生計を一にする配偶者や親族の分を払った場合も、払った人の控除に入れられます(国税庁 No.1130)。学生の子の国民年金保険料を親が払った場合がこれに当たり、日本年金機構から届く控除証明書を申告書に添える必要があります。
iDeCoの掛金は小規模企業共済等掛金控除として全額が控除されます。社会保険料控除と違い、対象は自分が加入している掛金だけです。給与天引きでなく自分で払っている人は、金額にかかわらず国民年金基金連合会の払込証明書を申告書に添えます。
令和8年分の年末調整で変わる控除額と、扶養に入れる家族の所得
2026年分は税制改正で基礎控除などが引き上げられ、改正は2026年12月1日に施行されます。11月までの毎月の源泉徴収は従来の税額表のままで、12月の年末調整で新しい控除額を使って1年分を計算し直します。
| 項目 | 令和8年分(改正後) | 改正前 |
|---|---|---|
| 基礎控除(合計所得489万円以下) | 104万円 | 所得に応じ68万〜95万円 |
| 給与所得控除の最低額 | 74万円 | 65万円 |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得62万円以下(給与だけなら年収136万円以下) | 58万円以下(123万円以下) |
| 勤労学生の所得要件 | 89万円以下 | 85万円以下 |
| 一般生命保険料控除の上限(23歳未満の扶養親族あり) | 6万円 | 4万円 |
※2026年10月時点で国税庁「昨年と比べて変わった点」(令和8年分)と国税庁 No.1199を確認して作成。基礎控除は合計所得489万円超655万円以下が67万円、655万円超2,350万円以下が62万円。
扶養の所得要件が上がったため、2025年分では扶養に入れられなかった家族が、2026年分では対象になる場合があります。例えば、アルバイト収入が年130万円の大学生の子は、2026年分なら扶養親族に入れられます。
新たに扶養の対象になる家族がいる人は、扶養控除等(異動)申告書を勤務先に出し直す必要があります。家族の年収の見込みは12月時点で固まっていないことも多いので、源泉徴収票やアルバイト先の給与明細で見込額を出してから書いてください。
申告書を出し忘れたら、1月末までは勤務先、その後は還付申告で取り戻す
保険料控除申告書の提出が遅れた場合や、年末調整の後に家族が増えた場合は、勤務先に年末調整をやり直してもらえることがあります。やり直しができるのは、源泉徴収票を交付する翌年1月31日までです。
この期限を過ぎたときは、自分で確定申告(還付申告)をして控除を受けます。控除証明書と源泉徴収票があれば国税庁の確定申告書等作成コーナーで作れます。会社員が確定申告をする条件は確定申告が必要な会社員の条件の記事で解説しています。
制度や商品の内容は改正・改定されることがあるため、申告書を書く前に国税庁や勤務先の案内で最新の内容を確かめてください。