
定期預金の自動継続とは、満期日に同じ預入期間の定期預金へ自動で預け直す取り扱いのことです。元利継続は利息も元金に加えて預け直す方法、元金継続は利息を普通預金に入れて元金だけを預け直す方法です。どちらを選んでも、継続後の金利は継続日の店頭表示金利に変わります。
日本銀行の統計では、1年定期(預入金額1,000万円以上)の店頭表示金利の平均は2025年11月の年0.257%から2026年10月の年0.487%へ上がりました。同じ定期預金でも、いつ満期を迎えて継続されたかで適用される金利が違ってきます。内容は2026年10月時点の各行の規定と公的機関の資料にもとづいています。
満期時の扱いは元利継続・元金継続・自動解約の3つから選ぶ
定期預金を預けるときには、満期日に何をするかをあわせて指定します。多くの銀行では、元利継続、元金継続、継続しない(満期日に普通預金へ戻す)の3つから選ぶ形をとっています。
呼び方は銀行によって違います。三菱UFJ銀行は元利継続を「元金成長」、元金継続を「利息受取」と呼び、SBJ銀行は「元加」「利払」と表記しています。中身は同じなので、自分の定期がどちらで預けられているかは通帳や取引画面の表示で確認できます。
| 満期時の扱い | 利息の行き先 | 次の期間の元金 | 銀行での呼び方の例 |
|---|---|---|---|
| 元利継続 | 元金に組み入れる | 元金+税引後の利息 | 元金成長(三菱UFJ銀行)、元加(SBJ銀行) |
| 元金継続 | 指定した普通預金口座へ入金 | 当初の元金のまま | 利息受取(三菱UFJ銀行)、利払(SBJ銀行) |
| 自動解約(継続しない) | 元金とともに口座へ入金 | 定期預金は終了 | 非継続(SBJ銀行) |
※三菱UFJ銀行「スーパー定期 商品説明書」、SBJ銀行「スーパー定期預金 商品概要説明書」(2026年5月13日現在)をもとに作成。2026年10月に確認。
自動継続の定期預金は、継続のたびに来店や書き替えの手続きをしなくても預け続けられます。その一方で、満期のたびに金利が変わることと、継続を止める申し出に期限があることは、預けた後に気づきにくい部分です。
元利継続と元金継続の差は、5年で約100円
利息の扱いの違いが受取額にどれだけ影響するかを、仮の数字で計算しました。100万円を1年ものの定期預金に預け、5年間続けて継続したとします。金利は説明のため年0.40%で変わらないものとし、利息からは毎年20.315%が源泉徴収されるとします。
| 経過年数 | 元利継続の元金(税引後の利息を組み入れ) | 元金継続で受け取った利息の累計(税引後) |
|---|---|---|
| 1年後 | 1,003,188円 | 3,188円 |
| 2年後 | 1,006,386円 | 6,376円 |
| 3年後 | 1,009,594円 | 9,564円 |
| 4年後 | 1,012,813円 | 12,752円 |
| 5年後 | 1,016,042円 | 15,940円 |
※金利年0.40%は説明用の仮の数値。1年ごとに利息を計算し、所得税・復興特別所得税15.315%と住民税5%をそれぞれ円未満切り捨てで差し引いた概算。
5年後の利息の合計は、元利継続が16,042円、元金継続が15,940円で、差は102円です。元利継続は利息にも次の年の利息がつくぶん有利ですが、金利が1%を下回る水準では差はわずかです。
このように、どちらを選ぶかは受取額よりも利息の使い道で決めて構いません。生活費や他の積立に回したいなら元金継続、使う予定がなく手間をかけずに増やしたいなら元利継続が向いています。
継続後の金利は、継続日の店頭表示金利に変わる
自動継続で最も誤解が多いのは、最初に預けた日の金利が続くと思われている点です。三菱UFJ銀行とみずほ銀行の規定は、いずれも継続後の利率を、継続日にその銀行が定める利率としています。
金利は継続日に決まり、その期間の満期日まで固定されます。1年ものなら毎年、5年ものなら5年ごとに、その時点の店頭表示金利で預け直す仕組みです。
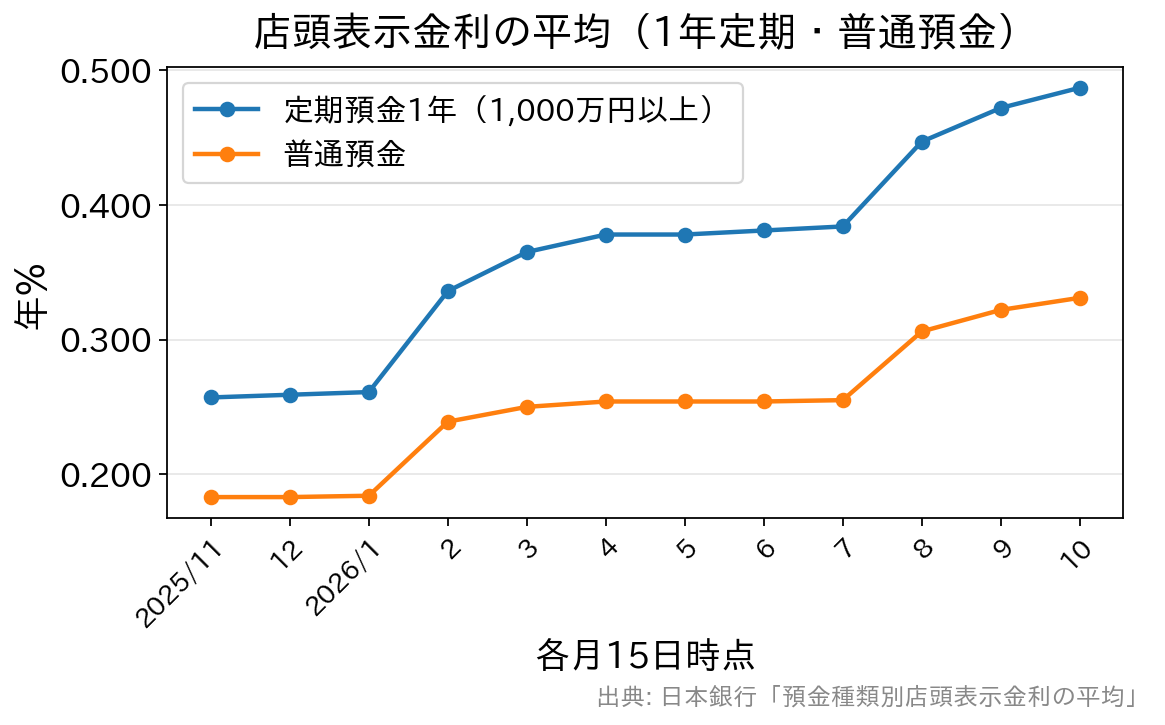
日本銀行が毎月15日時点で集計している店頭表示金利の平均を見ると、1年定期(預入金額1,000万円以上)は2025年11月から2026年10月までの1年で0.230%上がりました。2025年11月に1年もので預けた定期は、2026年11月の満期日にその時点の金利で継続されます。
反対に、金利が下がる時期に満期を迎えれば、継続後の金利は下がります。預入期間が長いほど金利が変わるタイミングは少なくなるため、預入期間は金利の見通しよりも、そのお金をいつ使う予定かで選ぶと考えやすくなります。
キャンペーン金利は継続後には引き継がれない
新規預け入れやボーナス時期の特別金利は、最初の期間だけに適用されるのが一般的です。SBJ銀行の商品概要説明書では、キャンペーン期間中だけ作れる18か月もの・21か月ものは、満期の継続時に期間1年となり、利率も1年ものの基準金利になると定めています。
キャンペーン金利で預けた定期は、満期の前に継続後の期間と金利を確かめ、そのまま続けるか、他の期間や他の銀行へ移すかを決めましょう。
継続を止める申し出の期限は銀行ごとに違う
自動継続を止めたり、元利継続から元金継続に変えたりするには、満期前に申し出る必要があります。期限は銀行ごとに決まっており、2026年10月時点の各行の規定では次のようになっています。
| 銀行 | 継続を止める申し出の期限 | 止めた後の満期日以後の利息 |
|---|---|---|
| 三菱UFJ銀行 | 満期日まで | 解約日または書替継続日の普通預金利率 |
| みずほ銀行 | 満期日の前営業日まで | 解約日または書替継続日の普通預金利率 |
※各行のスーパー定期(自動継続)規定から作成。2026年10月に確認。
みずほ銀行の場合、満期日当日に連絡しても、その回の継続は止められません。期限を過ぎると同じ期間で継続されるため、次の満期日より前に引き出すと中途解約になります。
継続を止めたまま満期日を過ぎた定期預金には、満期日から解約日までの間、普通預金の利率で利息がつきます。満期後に放っておくと低い利率のまま日数が過ぎるため、使い道を決めてから継続を止めると無駄がありません。
三菱UFJ銀行の規定と商品説明書には、継続後の元金が1,000万円以上になると、原則として同じ期間の大口定期に自動で切り替わる定めもあります。元利継続で元金が増えていく場合は、満期ごとに残高も見ておきましょう。
自動継続にしていても、10年で休眠預金になることがある
自動継続の定期預金は、満期が来るたびに銀行が預け直してくれるため、取引が続いているように見えます。しかし休眠預金等活用法の扱いでは、自動継続そのものは預金者の取引に数えられません。
金融庁のQ&Aは、定期預金など預入期間があるものは、その期間の末日(自動継続扱いのものは最初の期間の末日)から10年間異動がなければ休眠預金等になると説明しています。利息の支払いも、原則として異動には当たりません。
最初の満期日から9年が過ぎると、銀行が公告を行い、残高1万円以上の預金には登録住所へ通知が届きます。この通知を受け取ればその後10年間は休眠預金等になりませんが、届け出の住所が古いままだと通知は届きません。
休眠預金等として移管された後も、取引のあった銀行で手続きをすれば引き出せます。ただし手続きには本人確認などの手間がかかるため、長く預けたままの定期は、記帳やアプリでの残高確認を定期的に行い、届け出の住所も最新にしておきましょう。
満期を見落とさないための管理方法
自動継続の定期預金を複数持っていると、どれがいつ満期かが分かりにくくなります。通帳や取引明細から、銀行名、預入期間、満期日、満期時の扱い、継続を止める期限を1か所に書き出しておくと、満期の前に何をすればよいかが一目で分かります。
次に、満期の1か月ほど前を目安に、継続後に適用される店頭表示金利と他の期間の金利を確認すると、継続するかどうかを期限に間に合うように決められます。
- キャンペーン金利で預けた定期は、継続後の期間と金利が変わる
- 元利継続で元金が増えると、預金保険で保護される元本1,000万円の枠に近づく
- 満期前に使う予定ができたら、中途解約より満期を待つほうが利息は多くなる
同じ銀行に預けている利息のつく普通預金と定期預金は、合算して元本1,000万円までとその利息等が保護されます。元利継続で残高が増えていく場合の考え方は、預金保険制度(ペイオフ)で保護される範囲の記事で紹介しています。
満期を待たずにお金が必要になったときは、中途解約利率が適用されて受け取る利息が大きく減ります。解約までの期間ごとの利率は定期預金を中途解約したときの利率で解説しているので、解約の前に目を通してください。
参考・出典
- 日本銀行「預金種類別店頭表示金利の平均」(時系列統計データ)(2026年10月21日確認)
- 金融庁「休眠預金等活用法 Q&A(預貯金者の方などへ)」(2026年10月21日確認)
- 預金保険機構「預金保険制度の概要」(2026年10月21日確認)
- 国税庁 タックスアンサー No.1310 利子所得の課税方法(令和8年4月1日現在法令等・2026年10月21日確認)
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。