固定資産税は、毎年1月1日に土地や家屋を持っている人に対して、市町村が評価額をもとに、標準税率1.4%で課税する税金です。新築住宅には減額の特例があります。家屋のうち床面積120平方メートルまでの部分にかかる税額が、新たに課税された年度から3年度分(3階建て以上の耐火・準耐火建築物は5年度分)、2分の1になります。
この特例は2031年3月31日までに新築された住宅に使えます。4年度目(マンション等は6年度目)に税額が上がるのは、減額の期間が終わって本来の税額に戻るためで、増税されたわけではありません。この記事の内容は、2026年11月6日時点の地方税法と総務省・国土交通省の公表資料にもとづいています。
1月1日の所有者に、標準税率1.4%の税金がかかる
固定資産税とは、土地・家屋・償却資産(事業用の機械など)を持っている人に、その資産の価値に応じてかかる市町村の税金のことです。東京23区では、市町村に代わって東京都が課税しています。
課税されるのは、その年の1月1日(賦課期日)時点で、固定資産課税台帳に所有者として登録されている人です。税額は、評価額から決める課税標準額(税額を計算する基準になる金額)に税率をかけて求めます。標準税率は1.4%で、市町村は条例でこれと異なる税率を定めることもできます。
年の途中で家を売っても、その年度の税は1月1日の所有者に1年分かかります。売買のときに売主と買主で固定資産税を日割りして精算するのは、法律の決まりではなく当事者どうしの取り決めです。
課税標準額の合計が一定額に届かない人には課税されません。この基準を免税点といい、2026年度分は土地30万円・家屋20万円です。総務省によると、2027年度分からは家屋の免税点が30万円に上がります。
市街化区域では、都市計画税も一緒に納める
都市計画税とは、道路や公園などの整備の費用にあてるため、原則として市街化区域の土地と家屋にかかる税金のことです。税率は市町村が決め、上限は0.3%です。固定資産税とあわせて1通の納税通知書が届き、同じ納期にまとめて納めます。
評価額は、3年に一度の評価替えで見直される
評価額とは、総務大臣が定めた固定資産評価基準にもとづいて市町村長が決め、固定資産課税台帳に登録した価格のことです。家や土地を買ったときの値段とは別に決まります。
| 資産 | 評価額の決め方 |
|---|---|
| 土地(宅地) | 実際の売買価格などをもとに、国が公表する地価(公示価格など)の7割を目安に評価する |
| 家屋 | 同じ家屋をその場所に新築したときの建築費(再建築価格)をもとに、建ててからの年数に応じて価値が下がる分を差し引いて評価する |
出典:総務省「固定資産税の概要」(2026年11月6日確認)
評価額は3年ごとにまとめて見直されます。この見直しを評価替え、見直しの年度を基準年度といい、直近は2024年度(令和6年度)、次は2027年度(令和9年度)です。基準年度以外の2年間は、新築や増改築があった家屋などを除き、原則として基準年度の評価額が据え置かれます。
家屋の評価基準は2026年6月に改正され、改正後の基準は2027年度分の固定資産税から使われます。評価替えでは建築物価の変動も反映されるため、年数がたっても家屋の評価額があまり下がらないことがあります。
評価額に納得できないときは、審査を申し出ることができる
固定資産課税台帳に登録された評価額に納得できない人は、固定資産評価審査委員会に審査を申し出ることができます。申し出は原則として、納税通知書を受け取った日から3か月以内に行います。このほか、同じ市町村にある他の土地や家屋の評価額を見て、自分の評価額と比べられる「縦覧」という制度もあります。縦覧できるのは毎年4月1日から一定の期間で、東京23区は第1期の納期限までです。
住宅が建つ土地は、課税標準額が6分の1か3分の1に下がる
住宅の敷地として使われている土地(住宅用地)は、課税標準額を評価額より低くする特例を受けられます。住宅1戸につき200平方メートルまでの部分を小規模住宅用地といい、それを超える部分を一般住宅用地といいます。
| 区分 | 固定資産税の課税標準額 | 都市計画税の課税標準額 |
|---|---|---|
| 小規模住宅用地(1戸あたり200平方メートルまで) | 評価額×6分の1 | 評価額×3分の1 |
| 一般住宅用地(200平方メートルを超える部分) | 評価額×3分の1 | 評価額×3分の2 |
出典:地方税法第349条の3の2、東京都主税局「固定資産税・都市計画税(土地・家屋)」(2026年11月6日確認)
住宅用地かどうかは、1月1日の状態で判断されます。その日にまだ家が建築中の土地や、これから建てる予定の更地は、原則として住宅用地になりません。古い家を壊して建て替える場合は、一定の要件を満たし、申告すれば特例を続けて受けられます。
空き家は、管理が不十分だとして市町村から勧告を受けると、その敷地はこの特例の対象から外れ、土地の税額が上がります。
新築住宅の減額は、家屋の税額を一定期間だけ半分にする
新築住宅の減額とは、2022年4月1日から2031年3月31日までに新築され、要件を満たす住宅について、家屋の固定資産税額の2分の1を減らす特例のことです(地方税法附則第15条の6)。減額の対象は、居住部分の床面積のうち1戸あたり120平方メートルまでの部分にかかる税額です。
| 住宅の種類 | 一般の新築住宅 | 認定長期優良住宅 |
|---|---|---|
| 戸建てなど(下の欄以外) | 3年度分 | 5年度分 |
| 3階建て以上の耐火・準耐火建築物(マンション等) | 5年度分 | 7年度分 |
出典:国土交通省「新築住宅に係る税額の減額措置」、地方税法附則第15条の6・第15条の7(2026年11月6日確認)
期間は「新築してから3年」ではなく、新たに課税された年度から数えます。例えば2026年10月に完成した住宅は、2027年1月1日の時点で建っているため、2027年度分から課税されます。減額は2027〜2029年度分の3年度分です。
この減額は家屋の固定資産税だけが対象で、土地の税額と都市計画税は減りません。また、認定長期優良住宅で期間の延長を受けるには、原則として、新たに課税される最初の年度の1月31日まで(2027年度分から課税される住宅なら2027年1月31日まで)に市町村へ申告書を出す必要があります。一般の新築住宅でも、減額の申告書の提出を求める市町村があります。
2026年4月以降に完成した住宅は、40平方メートルから対象になる
2026年度の税制改正で、床面積の要件が変わりました。2026年4月1日以降に完成した住宅は、居住部分の床面積が1戸あたり40平方メートル以上240平方メートル以下であれば対象です。2026年3月31日までに完成した住宅は、従来の50平方メートル以上280平方メートル以下などの要件で判断します。
店舗などを兼ねた住宅は、居住部分が床面積の2分の1以上あることが条件です。マンションでは、専有部分の面積に、廊下や階段などの共用部分を持分の割合で分けた面積を足した床面積で判定します。住宅ローン控除でも、床面積の要件が2026年度の改正で見直されています。
2029年4月以降は、災害の危険が高い区域の新築が対象から外れる
2029年4月1日以降に、災害の危険が特に高い区域(いわゆる災害レッドゾーン)に新築した住宅は、原則としてこの減額を受けられません。土砂災害特別警戒区域や災害危険区域などがこれにあたります。総務省は、対象外とする区域の細かな決まりを、2029年4月1日から施行する省令で定めました。
ただし、市町村長が周辺の土地利用などを考えて減額を認める区域として公示した場所に建てた住宅は、引き続き減額を受けられます。富士市の案内によると、所有者や配偶者、2親等以内の親族が住む住宅の建て替えも引き続き対象です。これから土地を選ぶ人は、ハザードマップで区域の指定を調べるときに、税の扱いもあわせて市町村に確認してください。
減額が終わると、家屋の固定資産税は本来の額に戻る
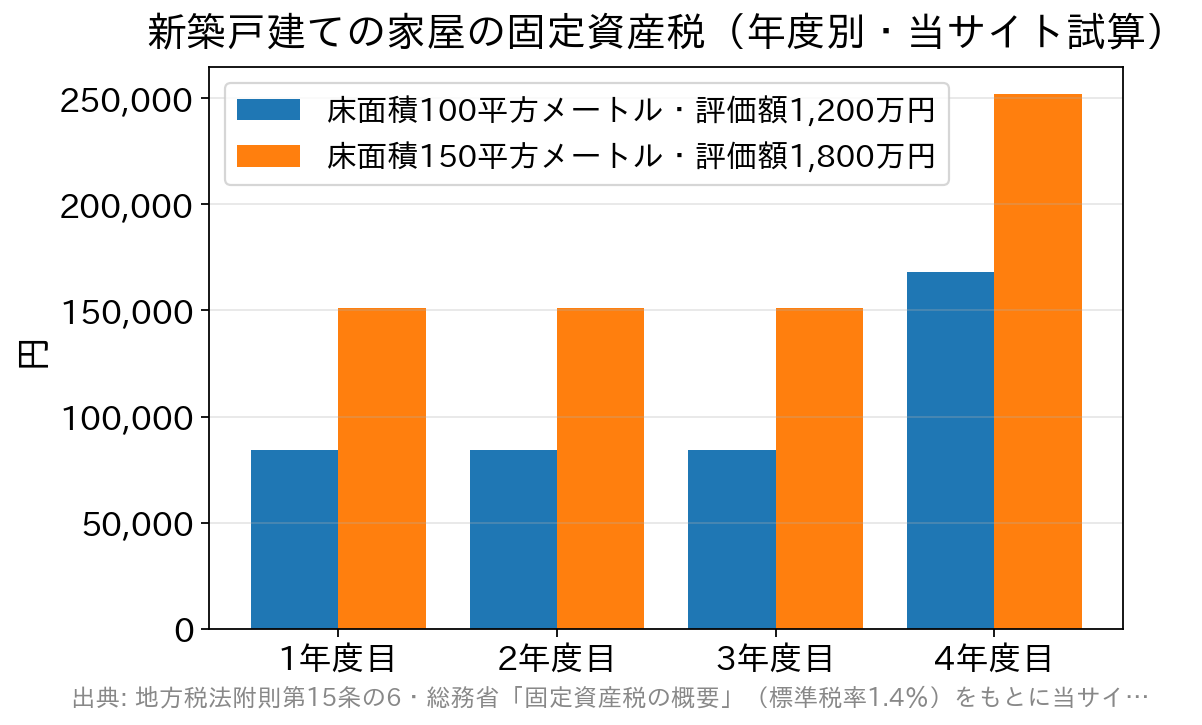
減額の期間が終わると、家屋の税額は本来の額に戻ります。床面積が120平方メートル以下の住宅では、評価額が変わらなければ、4年度目の家屋の税額は3年度目のちょうど2倍です。評価額と床面積が違う2つの戸建てで試算すると、次のとおりです。
| 試算の条件 | 1〜3年度目の家屋の税額(年額) | 4年度目の家屋の税額(年額) | 3年度分の減額の合計 |
|---|---|---|---|
| 木造2階建て・床面積100平方メートル・家屋の評価額1,200万円 | 8万4,000円 | 16万8,000円 | 25万2,000円 |
| 木造2階建て・床面積150平方メートル・家屋の評価額1,800万円 | 15万1,200円 | 25万2,000円 | 30万2,400円 |
当サイト試算。税率は標準税率1.4%、評価額は4年度目まで変わらないものとして計算。土地の税額と都市計画税は含まない。
床面積150平方メートルの住宅は、120平方メートル分の税額だけが半分になります。家屋の税額25万2,000円のうち、120平方メートル分(150分の120)にあたる20万1,600円の半分、10万800円が減額されます。1〜3年度目に納める税額は15万1,200円です。
実際には、途中で評価替えがあると家屋の評価額が下がることがあり、4年度目の税額が試算より少なくなる場合もあります。それでも、新築時の負担だけを見て家計の計画を立てると、4年度目に増えた税額を払うお金が足りなくなるおそれがあります。減額が終わる年度を課税明細書で確かめ、増える分を毎月の積み立て額に含めてください。
固定資産税は、購入時にかかる諸費用とは別に、購入後も毎年かかります。購入時の費用は住宅ローンの諸費用一覧で紹介しています。
納期は年4回で、月は市町村の条例で決まる
地方税法は固定資産税の納期を4月・7月・12月・2月の年4回と定めていますが、実際の納期は市町村が条例で決めます。特別な事情があれば、これと違う月にすることもできます。例えば東京23区は、6月・9月・12月・2月の年4回です。
納税通知書は第1期の納付月に届きます。同封の課税明細書で、土地と家屋ごとの評価額と税額を確認できます。年4回に分けるほか、第1期に1年分をまとめて納める方法を用意している市町村もあります。東京23区では、口座振替やスマートフォン決済アプリでも納められます。
新築した年は、まだ家屋の固定資産税がかかりません。初めての納税通知書が届いたら、課税明細書に新築住宅の減額が反映されているかを確かめてください。床面積が要件を満たすのに減額されていない場合は、早めに市町村の資産税の担当課へ問い合わせてください。
親から資金の援助を受けて家を建てるなら、贈与税の非課税の特例を使えることがあります。この特例にも、床面積40平方メートル以上240平方メートル以下などの住宅の要件があります。
固定資産税の制度は税制改正や評価替えで変わることがあるため、住宅のある市町村の最新の案内で確かめてください。
参考・出典:総務省「固定資産税の概要」/総務省「地方税法施行規則の一部を改正する省令の概要」(令和8年3月)/国土交通省「新築住宅に係る税額の減額措置」/国土交通省「令和8年度税制改正概要」/e-Gov法令検索「地方税法」/東京都主税局「固定資産税・都市計画税(土地・家屋)」/富士市「新築住宅に対する固定資産税の減額について」(いずれも2026年11月6日確認)