故人の預金は、遺産分割の話し合いがまとまる前でも、相続人の一人が金融機関の窓口で一定額まで払い戻せます。払い戻せる額は口座ごとに、死亡した日の残高×3分の1×その相続人の法定相続分で計算し、1つの金融機関あたり150万円が上限です。
この仕組みは民法第909条の2にもとづく制度で、2019年7月1日から使えるようになりました。150万円を超える資金が急ぎで必要なときは、家庭裁判所の仮分割の手続きを使います。内容は2026年10月時点の法令と、法務省・全国銀行協会の資料にもとづいています。
名義人の死亡を伝えると口座の取引は原則として止まる
口座の名義人が亡くなったら、相続人や遺族はまず取引のあった金融機関に連絡します。全国銀行協会の案内では、相続の連絡を受けた時点で、その口座の入出金などの取引は原則として制限されます。
取引が止まるのは、預金が相続人全員で分ける遺産になるためです。2016年12月19日の最高裁判所の決定で、預貯金は遺産分割の対象になると判断されました。それ以降は、相続人の一人が自分の取り分だけを先に引き出すことは原則としてできなくなりました。
その一方で、葬儀の費用や同居していた家族の生活費は、遺産分割を待たずに必要になります。そこで2018年の民法改正で、遺産分割前でも預金の一部を受け取れる制度が設けられました。公共料金などの引き落とし口座になっていた場合は、支払い方法の変更も早めに手配してください。
窓口で払い戻せる額は口座ごとに計算し、1つの金融機関で150万円まで
遺産分割前の払戻し制度とは、遺産分割が終わる前に、相続人が単独で故人の預金の一部を受け取れる制度のことです。他の相続人の同意や署名は要らず、家庭裁判所の手続きも経ずに、金融機関の窓口へ直接請求できます。
払い戻せる額は、口座ごとに次の式で計算します。法務省の資料にある例では、預金600万円・相続人が長男と次男の2人の場合、長男が単独で払い戻せる額は600万円×3分の1×2分の1で100万円です。
| 項目 | 内容 |
|---|---|
| 口座ごとの計算式 | 相続開始時(死亡した日)の残高×3分の1×払戻しを受ける相続人の法定相続分 |
| 金融機関ごとの上限 | 150万円(同じ金融機関の全支店・全口座の合計) |
| 他の相続人の同意 | 不要 |
| 使い道の制限・証明 | なし(法律上、使い道を証明する必要はない) |
| 施行日 | 2019年7月1日 |
※民法第909条の2、民法第909条の2に規定する法務省令で定める額を定める省令(平成30年法務省令第29号)、全国銀行協会「遺産分割前の相続預金の払戻し制度」をもとに作成。2026年10月27日に確認。
150万円という上限は、標準的な当面の生活費や平均的な葬式の費用を考えて法務省令が定めた金額です。同じ銀行の別の支店に口座があっても、1つの金融機関として合算します。預金保険制度で保護の範囲を金融機関ごとに数えるのと同じ考え方です。
反対に、預金が別々の銀行や信用金庫、ゆうちょ銀行に分かれていれば、それぞれで計算し、それぞれに150万円の上限がかかります。払い戻せる総額は、故人が取引していた金融機関の数によって変わります。
定期預金は明細ごとに計算する
全国銀行協会の資料では、定期預金は明細ごとに計算すると説明しています。1つの定期預金口座に複数の預け入れがあれば、預け入れごとに残高×3分の1×法定相続分を出し、合計が金融機関の上限を超えないように払い戻します。
自動継続の扱いになっていた定期預金も、相続開始時の残高を使って計算します。故人が預けていた定期預金の満期日や継続の方法は、定期預金の自動継続の取り扱いを知っておくと通帳や取引明細から読み取りやすくなります。
家族構成で変わる払戻しの上限(当サイト試算)
どこまで払い戻せるかは、法定相続分によって大きく変わります。民法第900条では、配偶者と子が相続人のとき、配偶者の相続分は2分の1、子は残りの2分の1を人数で分けると定めています。
例えば、相続人が妻と長男・長女の3人で、故人がA銀行に普通預金600万円と定期預金900万円、B信用金庫に普通預金240万円を持っていたとします。3人がそれぞれ払戻しを請求した場合の上限を計算すると、次の表のようになります。
| 相続人(法定相続分) | A銀行の計算額 | A銀行で払い戻せる額 | B信用金庫で払い戻せる額 | 合計 |
|---|---|---|---|---|
| 妻(2分の1) | 普通100万円+定期150万円=250万円 | 150万円(上限) | 40万円 | 190万円 |
| 長男(4分の1) | 普通50万円+定期75万円=125万円 | 125万円 | 20万円 | 145万円 |
| 長女(4分の1) | 普通50万円+定期75万円=125万円 | 125万円 | 20万円 | 145万円 |
※当サイト試算(2026年10月)。家族構成と残高は説明のための仮定。定期預金は1件の預け入れとして計算。
妻はA銀行の計算額が250万円になりますが、上限の150万円で止まります。A銀行に1,500万円の預金があっても、遺産分割前に窓口で払い戻せるのは3人合わせて400万円です。
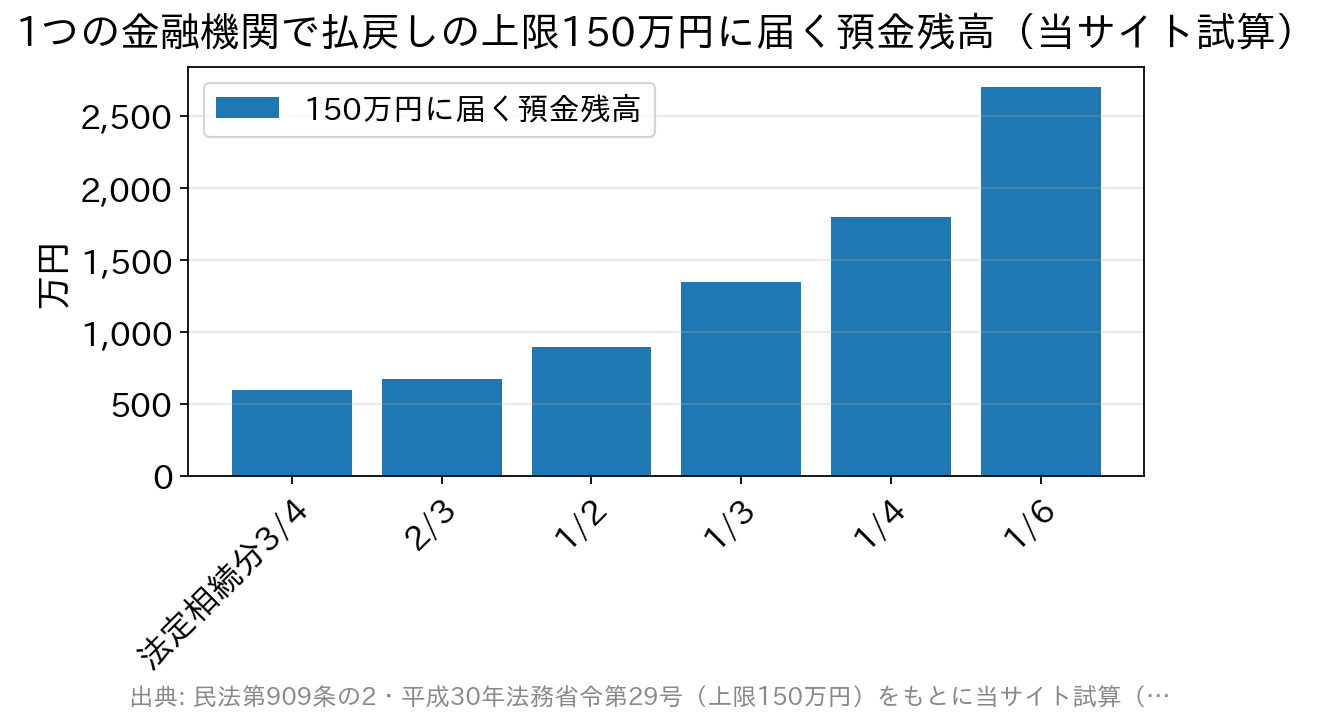
次に、1つの金融機関で上限の150万円に届く預金残高を、法定相続分ごとに逆算しました。残高がこの金額を下回るときは、上限より計算式のほうで払戻額が決まります。
| 法定相続分 | 主な相続人の組み合わせ(払戻しを受ける人) | 150万円に届く預金残高(1金融機関の合計) |
|---|---|---|
| 4分の3 | 配偶者と兄弟姉妹(配偶者) | 600万円 |
| 3分の2 | 配偶者と父母(配偶者) | 675万円 |
| 2分の1 | 配偶者と子(配偶者)、子2人だけ(子) | 900万円 |
| 3分の1 | 子3人だけ(子) | 1,350万円 |
| 4分の1 | 配偶者と子2人(子) | 1,800万円 |
| 6分の1 | 配偶者と子3人(子) | 2,700万円 |
※当サイト試算(2026年10月)。150万円÷(3分の1×法定相続分)で計算。代襲相続や養子がいる場合は法定相続分が変わります。
子が多い家族ほど、子一人あたりの払戻額は小さくなります。葬儀費用を誰がどこから払うかは、相続人どうしで先に相談しておくと、払戻しの請求が重なって手続きが長引くのを避けられます。
150万円を超えて必要なときは家庭裁判所の仮分割を使う
窓口での払戻しでは足りないときは、家事事件手続法第200条第3項の仮分割の仮処分を申し立てる方法があります。家庭裁判所が必要と認めれば、特定の預貯金の全部または一部を仮に取得させてもらえます。
この手続きは、遺産分割の審判または調停がすでに申し立てられていることが前提です。相続債務の弁済や相続人の生活費など、預貯金を使う必要が認められ、他の相続人の利益を害さない場合に限られます。
| 比べる項目 | 窓口での払戻し(民法第909条の2) | 家庭裁判所の仮分割(家事事件手続法第200条第3項) |
|---|---|---|
| 金額の上限 | 口座ごとの計算額、1金融機関150万円まで | 定額の上限なし(裁判所が認めた額) |
| 前提となる手続き | 不要 | 遺産分割の審判または調停の申立て |
| 必要性の判断 | 不要 | 家庭裁判所が必要性と他の相続人の利益を判断 |
| 金融機関に出すもの | 戸籍謄本などの書類 | 審判書謄本(確定の表示がなければ審判確定証明書も) |
※民法第909条の2、家事事件手続法第200条、法務省「相続に関するルールが大きく変わります」、全国銀行協会のリーフレットをもとに作成。2026年10月27日に確認。
法務省は、小口の資金は窓口での払戻し、上限を超える比較的大きな資金は家庭裁判所の手続きと、2つを使い分ける考え方を示しています。調停や審判の申立てには時間と費用がかかるため、まず窓口の制度で足りるかを計算してから選ぶと無駄がありません。
払戻しに必要な書類と、戸籍の束を減らす方法
窓口での払戻しでは、請求する人が相続人であることと、その人の法定相続分を金融機関が確認します。全国銀行協会のリーフレットが挙げている書類は、おおむね次のとおりです。
- 払戻しを受ける人の本人確認書類と印鑑証明書
- 故人の除籍謄本・戸籍謄本または全部事項証明書(出生から死亡までの連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
金融機関によっては、これ以外の書類を求められることがあります。書類を出してから実際に払い戻されるまでには、内容を確認するための日数もかかります。葬儀の支払い期日が決まっているときは、早めに窓口へ相談してください。
出生から死亡までの戸籍をそろえるのは手間がかかり、取引先が複数あると同じ束を何度も出すことになります。法務局の法定相続情報証明制度を使えば、戸籍の束を一度提出して、相続関係を一覧にした図の写しを無料で交付してもらえます。
法務局は、この一覧図の写しを使える手続きの例として、故人名義の預金の払戻しを挙げています。受け付けるかどうかは提出先が決めるため、利用する金融機関に事前に問い合わせてください。
払い戻したお金は後の遺産分割で精算される
窓口で払い戻した預金は、払戻しを受けた相続人が遺産の一部の分割によって取得したものとみなされます(民法第909条の2)。遺産分割の話し合いでは、すでに受け取った額を差し引いて、残りの取り分を決めることになります。
払戻しを受けた額が、最終的に決まった取り分を上回った場合は、その相続人が差額を精算します。葬儀費用に使ったお金をどう負担するかも含め、払い戻した額と使い道は記録に残しておくと、話し合いでの説明が楽になります。
相続放棄を考えているなら払戻しの前に確認する
民法第921条は、相続人が相続財産の全部または一部を処分したとき、単純承認をしたものとみなすと定めています。単純承認になると、借金などのマイナスの財産も引き継ぐことになり、相続放棄ができなくなります。
故人に借金がある可能性がある場合は、預金の払戻しを受ける前に、相続放棄をするかどうかを先に決めることが必要です。判断に迷うときは、家庭裁判所の手続き案内や弁護士・司法書士への相談で、払い戻すことの影響を確認してから進めてください。
遺言で預金の行き先が決まっている場合
遺言で特定の預金を特定の人に渡すと決めている場合、その預金は遺産分割の対象から外れるため、この制度を使えないことがあります。全国銀行協会も、遺言による相続では制度を利用できない場合があるとしています。
遺言がある場合の預金の相続には、遺言書と、公正証書遺言以外では家庭裁判所の検認済証明書などが必要です。遺言の有無は手続きの種類を大きく変えるので、窓口に相談するときは最初に伝えてください。
参考・出典
- e-Gov法令検索「民法」第900条・第909条の2・第921条(2026年10月27日確認)
- e-Gov法令検索「民法第九百九条の二に規定する法務省令で定める額を定める省令」(令和元年7月1日施行・2026年10月27日確認)
- e-Gov法令検索「家事事件手続法」第200条(2026年10月27日確認)
- 法務省「相続に関するルールが大きく変わります」(2026年10月27日確認)
- 法務局「法定相続情報証明制度」について(2026年10月27日確認)
- 全国銀行協会「預金相続の手続に必要な書類」(2026年10月27日確認)
制度や手続きの内容は改正されることがあるため、払戻しを請求する前に取引先の金融機関や各機関の最新情報で確かめてください。